Poliçenizde bir bilgi değiştiğinde ilk sorulan sorulardan biri şudur: bu değişiklik ne kadara mal olacak? Zeyilname nedir sorusunun maliyet tarafındaki dürüst yanıtı ise tek bir rakam değildir. Aynı işlem bir poliçede sıfır lira ek prim, bir başkasında ise gün esaslı hesaplanan ciddi bir prim farkı doğurabilir. Bu belge, mevcut sigorta poliçenizde yapılan her türlü değişikliği (ekleme, çıkarma, düzeltme, iptal) resmen kayıt altına alan ve poliçenin ayrılmaz parçası sayılan ek belgedir. Maliyeti neyin belirlediğini bilirseniz, hangi değişiklikte cebinizden para çıkacağını, hangisinde iade alacağınızı önceden kestirebilirsiniz.
İçindekiler
Zeyilname maliyeti neden tek fiyatla söylenemez?
Türkiye'de hem bireysel (trafik, kasko, DASK, konut, seyahat) hem de ticari (işyeri, otel, mühendislik, nakliyat, kefalet) sigortalarda zeyilname maliyeti, sabit bir işlem ücreti değildir. Poliçenin risk yapısına ve yapılan değişikliğe göre hesaplanır. Bu yüzden "zeyilname şu kadar TL'dir" diyerek tüm poliçeler için geçerli tek bir fiyat vermek teknik olarak mümkün değildir.
Maliyeti değişken kılan başlıca etkenler şunlardır:
- Poliçe türü ve branşı: Zorunlu trafik, kasko, DASK, konut, işyeri veya otel poliçesinin tarife yapısı birbirinden farklıdır.
- İşlemin niteliği: Sadece bir bilgi düzeltmesi mi, yoksa riski ve teminatı değiştiren bir işlem mi yapılıyor?
- Riskteki artış veya azalışın büyüklüğü: Araç değeri, bina özellikleri, adres, faaliyet konusu gibi parametreler doğrudan primi etkiler.
- Poliçede kalan gün sayısı: Dönem ortasında yapılan değişiklikte hesaplama gün esaslıdır.
- Sigorta şirketinin tarifesi: İndirim ve yükleme politikaları şirketten şirkete değişir.
- Değişikliğin türü: Zorunlu bir resmi düzeltme mi, yoksa tamamen talebe bağlı bir teminat genişletmesi mi?
Bu değişkenler nedeniyle Antalya'daki bireysel ve ticari müşterilerimiz için zeyilname maliyetini her poliçede ayrı ayrı, ihtiyaç ve risk değişikliği bazında hesaplıyoruz. Değerlendirmede yalnızca en ucuz primi değil, teminatın yeterli kalıp kalmadığını da dikkate alıyoruz.
Maliyeti belirleyen somut unsurlar
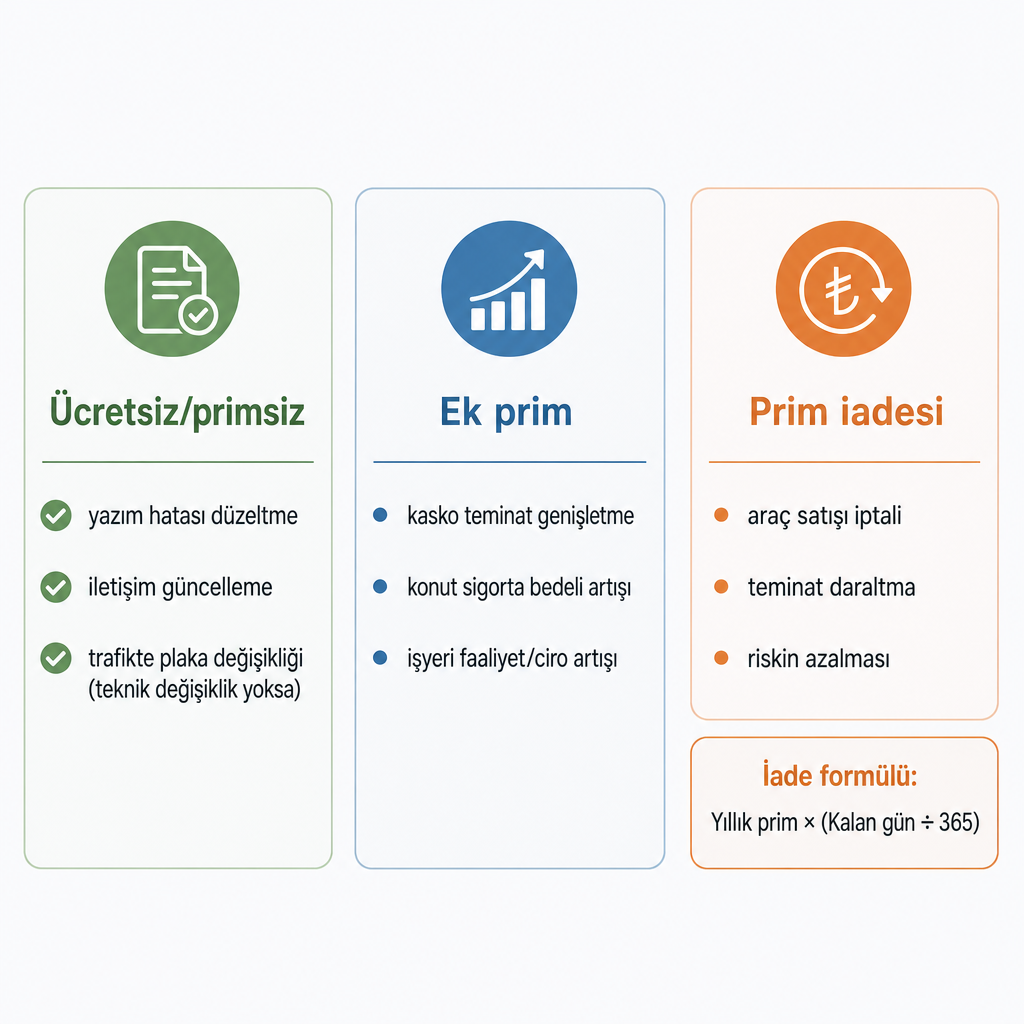
Zeyilname işlemleri maliyet açısından üç net gruba ayrılır: ücretsiz olanlar, ek prim doğuranlar ve size prim iadesi kazandıranlar. Hangi gruba düştüğünüzü bilmek, sürprizle karşılaşmanızı önler.
Ücretsiz veya primsiz zeyilnameler, poliçenin risk yapısını değiştirmedikleri için genellikle ek prim doğurmaz. Yazım hatalarının düzeltilmesi (isim, TCKN, unvan), iletişim bilgilerinin güncellenmesi ve zorunlu trafik sigortasında aracın teknik özellikleri ile kullanım tarzı değişmeden yapılan plaka değişikliği bu gruba girer. Trafik poliçesinde plaka değişikliğinde pek çok uygulamada ek prim alınmadan poliçe güncellenir; asıl önemli olan yeni plakanın sisteme işlenmesi ve ruhsatla uyumlu hale getirilmesidir. Bu tür zeyilnamelerde maliyetiniz çoğu zaman 0 TL ek prim olur; yalnızca belge düzenlenir.
Ek prim gerektiren zeyilnameler, risk ve teminatın arttığı ya da poliçenin genişlediği durumlarda devreye girer. Kaskoda aksesuar teminatı, yurt dışı kullanım veya ek asistans paketi eklenmesi; konut sigortasında sigorta bedelinin artırılması veya elektronik cihaz teminatı eklenmesi; işyeri sigortasında faaliyet konusunun daha riskli bir iş koluna dönüşmesi ya da ciro artışı; otel, mühendislik ve nakliyat gibi ticari poliçelerde proje, yatak veya taşıma kapasitesinin büyümesi bu kapsamdadır. Bu durumlarda ek prim, yeni riskin poliçede kalan gün sayısına göre hesaplanır; yıl ortasında yapılan bir teminat artışında sadece kalan süre için prim farkı tahsil edilir.
Prim iadesi veya indirimi doğuran zeyilnameler, riskin azaldığı, teminatların daraltıldığı ya da poliçenin kısmen veya tamamen iptal edildiği hallerde ortaya çıkar. Araç satışı nedeniyle kasko veya trafik poliçesinin iptali, konut ya da işyerinin boşalması veya daha düşük riskli bir lokasyona taşınması, teminatların bilerek daraltılması bu gruptadır.
Prim iadesi çoğu uygulamada gün esaslı hesaplanır. Formül basittir ve girdileri görmenizi sağlar (aşağıdaki hesap bir tahmin çerçevesidir, kesin tutar şirket tarifesine göre değişir):
Prim iadesi = Yıllık prim × (Kalan gün sayısı ÷ 365)
Kalan gün sayısı, iptal veya zeyilname tarihinden poliçe bitiş tarihine kadar olan süreye göre belirlenir. Böylece kullanılmayan günler için iade alırsınız; ek prim gerektiren zeyilnamelerde de aynı mantıkla sadece kalan gün için ödeme yaparsınız.
Branşlara göre zeyilname maliyeti nasıl değişir?
Aynı türde bir değişiklik, poliçe branşına göre çok farklı sonuç verir. Aşağıdaki tablo, sık karşılaşılan zeyilname işlemlerinin maliyet yönünü özetler.
| Branş | Örnek işlem | Maliyet yönü |
|---|---|---|
| Zorunlu trafik | Plaka değişikliği (teknik değişiklik yok) | Genellikle primsiz güncelleme |
| Zorunlu trafik | Kullanım tarzı değişimi (hususi → ticari) | Risk arttığı için ek prim olabilir |
| Kasko | Araç değeri güncelleme | Bedel artarsa ek prim, azalırsa iade |
| Kasko | Aksesuar, cam, kira kaybı teminatı ekleme | Kalan güne göre ek prim |
| DASK / Konut | Sigorta bedeli değişimi | Yapı sınıfı ve lokasyona göre artış/azalış |
| DASK / Konut | Ek teminat (yangın, hırsızlık, cam) | Kapsam ve riske göre ek prim |
| Ticari (işyeri, otel, nakliyat) | Faaliyet, ciro, kapasite değişimi | Parametreye göre özel hesaplama |
Ticari ve kurumsal poliçelerde tablo tek başına yeterli olmaz. İşyeri, otel, mühendislik, nakliyat ve kefalet poliçelerinde zeyilname maliyeti; faaliyet konusu, ciro, çalışan sayısı, makine parkı, proje büyüklüğü, yatak sayısı ve taşınan mal türü gibi parametrelere göre daha karmaşık hesaplanır. Bu nedenle her zeyilname için ayrı bir hesap yapılır ve sabit bir "zeyilname ücreti" söylemek mümkün olmaz. Bir KOBİ işyeri sigortasında faaliyet konusunun genişlemesi, teminat yapısını baştan gözden geçirmeyi gerektirebilir.
Bu değişiklikleri zamanında yaptırmamak asıl riski yaratır. Poliçede yazan durum ile gerçek durum uyuşmadığında, hasar anında teminat kısmen veya tamamen reddedilebilir. Plaka ya da adres değişikliğinin işlenmemesi, teminatın işlemez hale gelmesine yol açabilir.
Aynı teminatta zeyilname esnekliği neden fark yaratır?
Farklı sigorta şirketlerinden aldığınız poliçelerde başlangıçta benzer primler ödeyebilirsiniz. Fakat yıl içinde ihtiyaçlarınız değiştiğinde, zeyilname maliyetleri ve esnekliği arasındaki fark belirginleşir. Bazı şirketler ek teminatlarda daha düşük ek primle zeyilname düzenlerken, bazıları daha yüksek ek prim veya daha katı şartlarla değişiklik kabul eder.
Bu fark özellikle ticari poliçelerde büyür. Faaliyet değişikliklerinde uygulanan ek prim ve şartlar şirketten şirkete değişir. Konut ve işyeri sigortalarında bina özellikleriniz değiştiğinde teminatı güncellemenin maliyeti, aslında en baştaki poliçe seçiminizi doğrudan etkiler. Yani sadece bugünkü primi değil, poliçenin ömrü boyunca değişiklik yapma maliyetini de karşılaştırmak gerekir.
Bir sigorta acentesi olarak Antalya'daki bireysel müşterilerimiz (trafik, kasko, DASK, konut, sağlık, seyahat, hayat, ferdi kaza) ve otel, KOBİ ile diğer ticari işletmeler için 16 sigorta şirketinin zeyilname politikalarını ve ek prim yapısını karşılaştırıyoruz. Böylece bugünkü priminizin yanında, ileride bir teminat eklemek ya da daraltmak istediğinizde karşılaşacağınız maliyeti de önceden görebiliyorsunuz. Poliçenizi doğrudan mı yoksa acente üzerinden mi yürüteceğinize karar verirken acente ile doğrudan şirket farkını değerlendirmek işinizi kolaylaştırır. Konut tarafında ise DASK ile konut sigortası arasındaki farklar hangi poliçede zeyil yapmanız gerektiğini netleştirir.
Zeyilname teklifi için hangi bilgiler gerekir?
Maliyetin net ve hızlı hesaplanabilmesi için genellikle şu bilgiler gerekir:
- Mevcut poliçe numarası ve sigorta şirketi adı.
- Sigortalı bilgileri: TCKN/VKN, iletişim, adres.
- Araç poliçelerinde: Plaka, ruhsat bilgileri, kullanım tarzı, aksesuar durumu.
- Konut/işyeri poliçelerinde: Adres, kullanım şekli, bina özellikleri, sigorta bedeli ve teminat detayı.
- Ticari poliçelerde: Faaliyet konusu, ciro, çalışan sayısı, makine/ekipman listesi, proje detayları.
- Talep edilen değişiklik: Bilgi düzeltme mi, teminat ekleme/genişletme mi, teminat daraltma/iptal mi, yoksa sigorta bedeli güncellemesi mi?
Bu bilgiler ışığında zeyilname türü belirlenir ve ek prim ya da prim iadesi hesaplanır. Trafik ve kasko gibi poliçelerde plaka değişikliği gibi risk artırmayan düzeltmeler için genellikle primsiz zeyilname düzenlenir. Aracınızın plaka değişikliği, kaskonuzun teminatlarını genişletme ya da konut veya işyeri sigortanızda adres ve bedel değişikliği gibi her durumda, mevcut poliçenizi ve yapmak istediğiniz değişikliği bize ilettiğinizde, zeyilname maliyetini ve alternatif şirket tekliflerini "aynı teminat – farklı prim" mantığıyla karşılaştırıyoruz.
Sıkça Sorulan Sorular
Zeyilname ücreti sabit midir?
Hayır. Maliyet; poliçe türü, işlemin niteliği, riskteki artış veya azalış ve kalan gün sayısına göre ek prim, prim iadesi ya da ücretsiz güncelleme şeklinde değişir. Bu yüzden tüm poliçeler için geçerli tek bir rakam söylenemez.
Plaka değişikliğinde zeyilname ücretli midir?
Zorunlu trafik sigortasında araçta teknik bir risk değişikliği yoksa plaka değişikliği genellikle ek prim alınmadan poliçe güncellemesiyle yapılır. Önemli olan zeyilnamenin zamanında düzenlenmesi ve ruhsatla uyumlu hale getirilmesidir.
Poliçemi iptal etmek istediğimde ne olur?
İptal işlemi zeyilname ile yapılır. Prim iadesi çoğu uygulamada yıllık priminiz üzerinden kalan gün sayısı dikkate alınarak gün esasıyla hesaplanabilir; kesin tutar şirketin tarifesine göre belirlenir.
Her değişiklik için zeyilname gerekir mi?
Risk, teminat veya sigortalı bilgilerinde anlamlı bir değişiklik olduğunda zeyilname gerekir. Basit yazım hataları ve bazı iletişim bilgisi düzeltmeleri de çoğu şirket tarafından zeyilname ile kayda geçirilir.
Zeyilname yaptırmazsam ne olur?
Gerçek durum ile poliçedeki bilgiler farklıysa hasar anında teminat reddi veya eksik ödeme riski doğar. Plaka veya adres değişikliğinin işlenmemesi, poliçenin geçersiz sayılmasına kadar gidebilir.