İşyerinizi tek bir poliçeyle yangın, deprem, sel, hırsızlık ve sorumluluk gibi birçok riske karşı güvence altına almak, doğru bilgilerle çalıştığınızda genellikle birkaç gün içinde tamamlanabilir bir süreçtir. Bu rehberde “kobi işyeri sigortası nasıl yapılır” sorusuna Antalya’daki esnaf ve KOBİ’ler için adım adım, satın almaya dönük bir yanıt veriyoruz. Grup Akdeniz Sigorta olarak Konyaaltı merkezli danışman bir acenteyiz; tek bir şirketin ürününü satmak yerine 16 sigorta şirketinin işyeri ve KOBİ paketlerini karşılaştırıp işletmenizi gerçekten koruyan poliçeyi bulmaya odaklanıyoruz.
Table of contents
Bu poliçeyle ne kazanırsınız: sonuç, süre ve maliyet
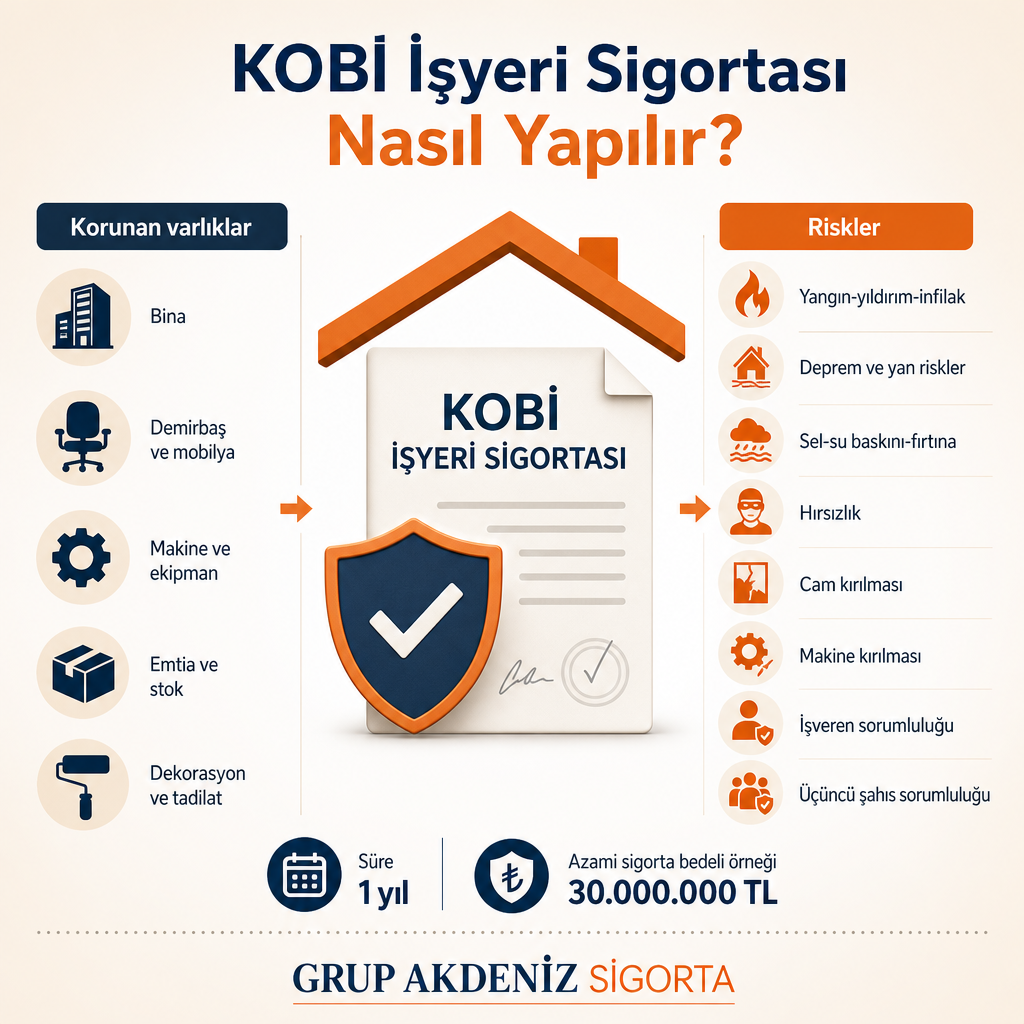
KOBİ işyeri sigortası, tek bir poliçe içinde işyerinizdeki bina, demirbaş, makine, emtia ve dekorasyon gibi varlıkları yangın, deprem, sel, su baskını, fırtına, hırsızlık ve cam kırılması gibi risklere karşı güvence altına alır. Birçok paket aynı sözleşme içinde işveren sorumluluğu, üçüncü şahıs sorumluluğu ve ferdi kaza gibi ek riskleri de kapsayarak işletmenizi bütünsel bir çatı altında korur.
Uygulamada bilmeniz gereken üç temel gerçek şudur:
- Süre: Standart işyeri ve KOBİ paket poliçeleri genellikle 1 yıl süreyle düzenlenir; her yıl yenilenerek koruma sürdürülür.
- Maliyet aralığı: Basit destek poliçelerinde yıllık primler birkaç yüz TL düzeyinden başlayabilirken, kapsamlı paketlerde işletmenin büyüklüğüne, faaliyet alanına ve teminat limitlerine göre yıllık primler binlerce TL’ye çıkabilir. Siber güvenlik gibi yüksek limitli özel ticari teminatlarda brüt primlerin on binlerce TL düzeyine ulaşabildiği durumlar da görülebilir.
- Azami güvence: Bazı KOBİ paketlerinde toplam azami sigorta bedeli 30.000.000 TL gibi yüksek tutarlara kadar çıkabilir; bu da orta ölçekli işletmeler için ciddi bir güvence anlamına gelir.
Bizim yaklaşımımız tek bir şirkete bağlı kalmadan birden fazla sigorta şirketinin işyeri ve KOBİ paketlerini hem teminat hem prim açısından karşılaştırıp işletmenize en uygun poliçeyi seçmektir. İşin tanımını, kapsamını ve poliçe okumasının inceliklerini merak ediyorsanız İşyeri Sigortası sayfamızı inceleyebilirsiniz.
Başlamadan önce: ön gereksinim listesi
Teklif aşamasına geçmeden önce aşağıdaki bilgileri hazır tutmanız süreci hem hızlandırır hem de risk analizini sağlıklı kılar. Eksik bilgi, hatalı fiyatlandırmanın ve hasar anında yaşanan sürprizlerin en yaygın kaynağıdır.
- Vergi levhası ve ticaret sicil bilgileri
- İşyerinin açık adresi, bağımsız bölüm bilgisi ve metrekaresi
- Tapu veya kira sözleşmesi (kiracı mı, mal sahibi mi olduğunuz)
- Faaliyet alanı ve NACE kodu (restoran, otel, atölye, ofis, mağaza gibi)
- Çalışan sayısı ve varsa alt yükleniciler
- İşyerindeki varlık envanteri: bina (mal sahibiyseniz), demirbaş ve mobilyalar, makine ve ekipman, stok ve emtia, dekorasyon ve tadilatlar
- Mevcut sigorta poliçeleri (trafik, kasko, DASK, konut veya eski işyeri poliçeleri)
- Güvenlik önlemleri: alarm, kamera, yangın söndürme sistemi, kasa
- Son 5 yılda yaşanan büyük hasar ve zararlar
Bu bilgilerle danışman bir acente olarak hem sizin hem de sigorta şirketlerinin risk değerlendirmesini net biçimde yapmasını sağlarız. Bina için zorunlu deprem sigortası ile ticari paketin nasıl birbirini tamamladığını görmek isterseniz DASK ve konut sigortası farklarını anlattığımız rehberimiz mantığı ticari tarafa da ışık tutar.
Adım adım KOBİ işyeri sigortası süreci
1. İşyerinizi ve faaliyet risklerini tanımlayın
Sigorta şirketleri esnaftan KOBİ’ye, atölyeden üretim tesisine ve ofise kadar farklı sektörlere özel ürünler sunar. İlk adım işletme türünüzü (kafe, butik otel, e-ticaret deposu, imalathane, ofis) ve faaliyete özgü riskleri netleştirmektir. Bir kafenin mutfak yangın riski ile bir ofisin elektronik cihaz riski aynı ağırlıkta değildir; bu ayrım poliçenin iskeletini belirler.
2. Korunacak varlıkları ve sigorta bedellerini belirleyin
Tipik olarak bina (duvarlar ve sabit tesisatlar), demirbaş ve mobilyalar, makine ve ekipman, emtia ve stoklar ile dekorasyon ve tadilatlar teminat altına alınır. Sigorta bedeli bu varlıkların güncel yeniden yapım veya yerine koyma maliyetine göre belirlenmelidir. Bedeli çok düşük tutmak (eksik sigorta) hasar anında tazminatın orantılı biçimde düşmesine yol açar; çok yüksek tutmak ise gereksiz prim ödemeniz anlamına gelir.
3. Temel ve ek riskleri listeleyin
KOBİ işyeri poliçeleri genelde şu riskleri paket halinde sunar:
- Yangın, yıldırım, infilak
- Deprem ve yan riskleri
- Sel, su baskını, fırtına
- Hırsızlık ve zorlanmış giriş hasarları
- Cam kırılması
- Makine kırılması ve elektronik cihaz hasarları
- Bazı ürünlerde iş durması nedeniyle oluşan finansal kayıplar
- İşveren sorumluluğu (çalışanlara karşı yükümlülükler)
- Üçüncü şahıs sorumluluğu (müşterilere ve üçüncü kişilere karşı sorumluluk)
- Hukuksal koruma ve mali mesuliyet
Faaliyetinize göre ek teminatlar gerekebilir. Turizm ağırlıklı işletmeler için otel sigortası, proje ve makine yoğun işler için mühendislik sigortası, mal hareketi çok olan işletmeler için nakliyat sigortası devreye girer. Bu noktada ihtiyaç analizi belirleyicidir.
4. Sigorta bedeli ve teminat limitlerini netleştirin
Her teminatın ayrı limiti ve muafiyeti olabilir. Bina, demirbaş, makine ve emtia için sigorta bedelleri tek tek belirlenir. Sorumluluk teminatlarında ise hem olay başına hem de toplam yıllık limitler tanımlanır. Bazı ürünlerde toplam azami sigorta bedeli üst sınır olarak verilir. Limitleri gerçek risk hacminize göre belirlemek, hasar anında işletmenizi finansal olarak ayakta tutan asıl unsurdur.
5. Poliçe süresi ve ödeme planını seçin
İşyeri ve KOBİ paket poliçeleri genellikle 1 yıllık düzenlenir ve başlangıç tarihinden itibaren bir yıl boyunca koruma sağlar. Primler çoğu zaman peşin veya taksitli ödenebilir; kredi kartına taksit ve otomatik ödeme gibi seçenekler sunulabilir. Ödeme planını nakit akışınıza göre kurgulamak, yenilemeyi aksatmadan sürdürmenin pratik yoludur.
6. Bizimle teklifleri toplayın ve karşılaştırın
Bu adım, “en ucuz poliçe” yerine “işinizi gerçekten koruyan poliçe”yi bulmanın kritik noktasıdır. Hazırladığınız bilgilerle bize ulaşın; Konyaaltı merkezli bir acente olarak Antalya içinde yerinde keşif ve yüz yüze görüşme imkânı da sunabiliriz. Çalıştığımız birden fazla sigorta şirketinden işyeri ve KOBİ paket teklifleri toplar, her teklifi teminat kapsamı, limitler ve muafiyetler, hasarsızlık indirimleri, prim tutarı ve ödeme planı başlıklarında karşılaştırmalı olarak önünüze koyarız. Bu karşılaştırmada yalnızca prime değil; hasar anındaki ödeme gücüne, istisnalara ve sorumluluk teminatlarının gerçekçi olup olmadığına da dikkat çekeriz.
7. Poliçeyi dikkatle okuyup onaylayın
İmzadan önce genel ve özel şartları, istisnaları (teminat dışı kalan haller), güvenlik ve korunma yükümlülüklerini (yangın söndürme cihazı, elektrik tesisatı bakımı, kasa kullanımı gibi) ve hasar ihbar süre ile yöntemlerini tek tek kontrol edin. Anlamadığınız her noktayı bize açıkça sorun; teminatların ne verdiğini ve nerede durduğunu şeffaf biçimde açıklamak işimizin özüdür.
8. Poliçe yürürlüğe girdikten sonra kayıt ve izleme
Poliçe ve ek sözleşmeleri dijital ve basılı olarak güvenli bir yerde saklayın. Çalışanları acil durum ve hasar ihbar süreçleri konusunda bilgilendirin. Faaliyet alanı, adres, metrekare veya önemli makine alımı gibi büyük değişikliklerde bizi haberdar edin ki poliçe bedeli ve teminatlar güncellensin. Aksi halde eksik sigorta riski yılın ortasında sessizce oluşabilir.
Sık yapılan hatalar ve çözümleri
| Hata | Neden riskli | Çözüm |
|---|---|---|
| Sadece fiyat odaklı seçim | En ucuz poliçe deprem, sel, iş durması veya sorumluluğu içermeyebilir | Teminat kapsamını ve limitleri, primi kadar detaylı karşılaştırın |
| Eksik sigorta (düşük bedel) | Gerçek değerin altında bedel, tazminatı orantılı azaltır | Bina, demirbaş ve stok için güncel maliyetli envanter çalışması yapın |
| Sorumluluk teminatlarını almamak | Çalışan veya müşteriye karşı tazminatlar karşılanmayabilir | İnsan trafiği yoğun işletmelerde sorumluluğu mutlaka ekleyin |
| Yanlış faaliyet beyanı | Yanlış fiyatlandırma ve hasar reddine yol açar | Faaliyeti tüm detayıyla doğru beyan edin, fotoğraf ve plan paylaşın |
| Geç veya eksik hasar ihbarı | Süreç uzar, hak kaybı doğabilir | Hasar anında hemen bize ulaşın, belge listesini hızla tamamlayın |
Bu hataların ortak paydası, poliçeyi bir fiyat kalemi gibi görmektir. Oysa işyeri sigortası, birbirine bağlı teminatların ve istisnaların bir arada çalıştığı bir korumadır; zayıf bir halka, zincirin tamamını etkiler.
Nerede kendiniz yapabilir, nerede destek almalısınız
Kendiniz rahatça yapabileceğiniz kısımlar vardır: işyerinin envanterini çıkarmak (bina, demirbaş, stok, makine listesi), mevcut riskleri kabaca belirlemek (yangın, deprem, sel, hırsızlık) ve yıllık prim için ödeyebileceğiniz temel bütçe aralığını netleştirmek. Bu adımlar hangi poliçelerin size uygun olabileceğini kabaca görmenizi sağlar.
Ancak işyeri sigortası teknik olarak bir ticari yangın ve çoklu risk paketidir; içinde yangın, doğal afetler, iş durması, sorumluluk ve hukuksal koruma gibi birbirine bağlı çok sayıda teminat ve istisna bulunur. Özellikle otel, restoran ve eğlence mekânları; üretim tesisleri, atölyeler ve depolar; yüksek stok tutan ticari işletmeler; karmaşık sözleşmesel yükümlülükleri olan KOBİ’ler için profesyonel risk analizi yapılmadan poliçe seçmek kritik açıklar bırakabilir.
Birden fazla sigorta şirketiyle çalışan, teminatları şeffaf anlatan ve hasar süreçlerinde aktif destek veren bir acente olarak; özellikle sorumluluk ve iş durması teminatlarında doğru limitleri ve şartları seçmenize yardımcı oluruz. Ticari faaliyetinize göre teminat mektubu sigortası veya kefalet sigortası gibi finansal ihtiyaçlar da gündeme gelebilir; bunları tek bir danışmanlık çerçevesinde değerlendirmek işletmenizin bütününü korur.
Antalya KOBİ’leri için pratik yol haritası
Antalya’da araç kiralama, butik otel, kafe, turizm acentesi, atölye veya mağaza işletiyorsanız işyeri sigortasını şu sırayla ilerletmek işinizi kolaylaştırır:
- İşyerinizin fotoğraflarını, metrekare bilgisini ve envanter listesini hazırlayın.
- Faaliyet alanınızı ve çalışan sayınızı not edin; son 5 yılda yaşanan önemli hasarları listeleyin.
- Bu bilgilerle bize ulaşın; işyeri veya KOBİ sigortası ihtiyacınızı ve bütçe aralığınızı paylaşın.
- Birden fazla sigorta şirketinden aldığımız teklifleri teminat, limit ve prim bazında karşılaştırmalı olarak inceleyin.
- Sizin için en anlamlı korumayı sunan poliçeyi seçip yıllık sözleşmeyi imzalayın; yenileme tarihinizi ajandanıza kaydedin.
Bu sıralamayla “en ucuz poliçe” yerine işinizi gerçekten koruyan poliçeyi bulur ve hasar anında yanınızda duracak bir danışmana sahip olursunuz. İşletmeniz kadar aracınız, konutunuz ve ailenizin sağlığı da önemliyse aynı çatı altında kasko ve diğer bireysel teminatlarınızı da birlikte planlayabiliriz.
Sık Sorulan Sorular
KOBİ işyeri sigortası poliçeleri kaç yıl geçerlidir?
Standart işyeri ve KOBİ paket poliçeleri genellikle 1 yıl süreyle düzenlenir; başlangıç tarihinden itibaren bir yıl boyunca geçerlidir ve süre bitiminde yenilenmesi gerekir.
KOBİ işyeri sigortası neleri kapsar?
Genelde bina, demirbaş, makine, emtia ve dekorasyon gibi varlıkları; yangın, deprem, sel, su baskını, fırtına, hırsızlık, cam kırılması, makine kırılması ve elektronik cihaz hasarları gibi riskleri kapsar. Bazı ürünlerde iş durması, işveren sorumluluğu, üçüncü şahıs sorumluluğu ve hukuksal koruma da teminat altına alınır.
Primler nasıl belirlenir?
Prim; işyerinin büyüklüğü ve adresi, faaliyet alanı, bina ve içindeki varlıkların sigorta bedeli, alınan teminatların kapsamı ve limitleri, geçmiş hasar durumu ve güvenlik önlemleri gibi faktörlere göre hesaplanır.
Kiracı ile mal sahibi için işyeri sigortası fark eder mi?
Mal sahibiyseniz poliçede bina teminatı öne çıkar; kiracıysanız dekorasyon, demirbaş, makine ve emtia teminatına ağırlık verilir. Sorumluluk teminatları ise her iki durumda da kritik olmaya devam eder.
İşyeri sigortası ile DASK ilişkisi nedir?
DASK bina için zorunlu deprem sigortasıdır; işyeri sigortası ise DASK’ın üzerine ek bina teminatı, içerideki demirbaş, makine ve emtia ile diğer riskleri kapsayan ticari bir paket olarak çalışır. İkisini birlikte kullanmak deprem ve diğer risklere karşı daha tam bir koruma sağlar.