Antalya'da bir evi olan herkesin er ya da geç sorduğu soru şu: dask mı konut sigortası mı? Aslında bu ikisi birbirinin rakibi değil; aynı ev için farklı boşlukları dolduran iki ayrı güvence. Doğru soru "hangisi daha iyi?" değil, "hangisi hangi riski karşılıyor ve benim evim için hangi kombinasyon gerekli?" olmalı. Deprem, sel ve taşkın riskinin bir arada bulunduğu Antalya'da bu ayrımı net görmek, hasar anında cebinizden çıkacak parayı doğrudan belirliyor.
Bu rehberde iki teminatı yan yana koyup, hangisinin neyi kapladığını, nerede ayrıştığını ve hangi senaryoda hangi kurgunun mantıklı olduğunu adım adım açıyoruz. Amacımız sıralama yapmak değil; sizin eviniz için doğru kombinasyonu birlikte görebilmek.
İçindekiler
Kararın çekirdeği: neden ikisi de aynı masada
DASK ile konut sigortasını karşılaştırırken en yaygın hata, ikisini birbirinin yerine geçen seçenekler gibi görmek. Oysa DASK, deprem nedeniyle binanın yapısal hasarını belirli bir üst limite kadar karşılayan, devlet destekli ve zorunlu bir sigorta. Konut sigortası ise isteğe bağlı; binayı ve içindeki eşyayı çoklu risklere karşı koruyor, deprem teminatı eklendiğinde ise DASK'ın üstünde kalan kısmı da devralabiliyor.
İki teminat arasındaki gerçek ilişki tamamlayıcılık üzerine kurulu. Deprem sonrası bina ayakta ama içi kullanılamaz durumdaysa, ya da hasar DASK'ın azami limitini aşmışsa, aradaki farkı ancak konut sigortası kapatır. Bu yüzden çoğu tapulu konutta soru "hangisi?" değil, "kombinasyon nasıl kurulmalı?" halini alır.
Antalya gibi deprem, sel ve taşkın riskini bir arada taşıyan bir bölgede yalnızca DASK ile yetinmek, çoğu konut için finansal olarak açık bırakan bir tercih. Yasal zorunluluğu karşılar, ama eşya kaybı ve deprem dışı afetler karşısında sizi korumasız bırakabilir.
DASK nedir: zorunlu deprem sigortasının temelleri
Türkiye'de belediye sınırları içindeki tapuya kayıtlı meskenler için DASK yaptırmak, 6305 sayılı Afet Sigortaları Kanunu gereği zorunlu. Elektrik ve su aboneliği, konut kredisi gibi pek çok işlemde geçerli bir DASK poliçesi şartı aranır. Yani DASK, sadece bir güvence değil; aynı zamanda günlük işlemlerinizi yürütebilmenizin de ön koşulu.
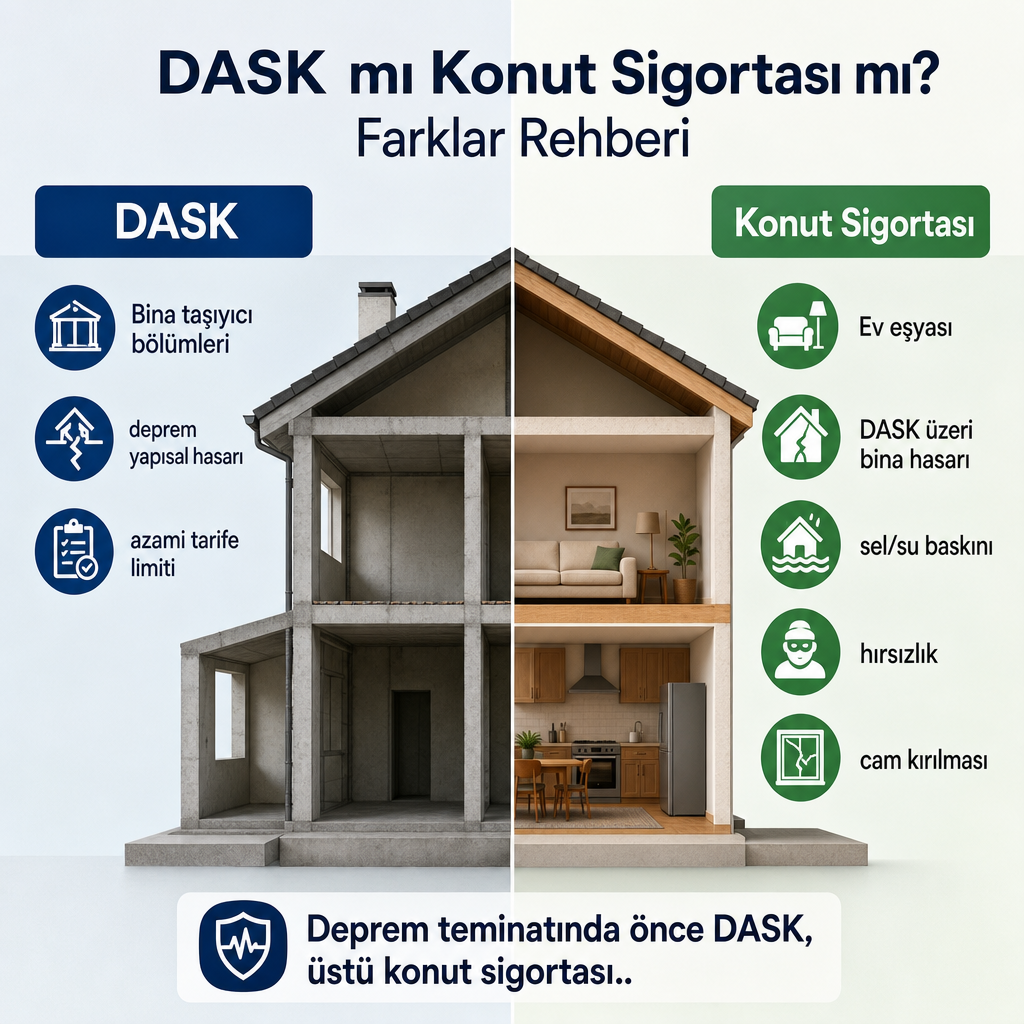
Kapsamına gelince, DASK depremin ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının binada yol açtığı doğrudan maddi zararları güvence altına alır. Temeller, ana duvarlar, merdivenler, asansörler, tavan ve taban, çatı, bacalar gibi binanın taşıyıcı ve tamamlayıcı bölümleri teminat kapsamındadır. Odak tamamen binanın yapısal bütünlüğü üzerindedir.
Bu noktada sınırları bilmek kritik. DASK, evinizdeki mobilya, beyaz eşya, elektronik gibi eşyaları kapsamaz. Deprem dışındaki riskler; hırsızlık, sel, su baskını, cam kırılması gibi durumlar da teminat dışıdır. Bu iki boşluk, konut sigortasının neden gündeme geldiğini tek başına açıklar.
Limit tarafında DASK, ülke genelinde yayınlanan tarife ve primlere göre çalışır; teminat, bina metrekaresi ve yapı tarzına göre belirlenmiş azami bir üst sınıra kadar geçerlidir. Yeniden yapım bedeli bu üst limitin üzerine çıktığında, aradaki fark ancak konut sigortasıyla tamamlanabilir. DASK sürecinin adım adım nasıl işlediğini merak ediyorsanız, DASK Sigortası Nasıl Yapılır Antalya adım adım rehberi kararınızı destekleyebilir.
Konut sigortası nedir: isteğe bağlı geniş kapsam
Konut sigortası zorunlu değildir; kapsamı ve teminat limitleri, konutun değerine ve sigortalının ihtiyaçlarına göre isteğe bağlı olarak belirlenir. Bu esneklik, onu DASK'tan ayıran en belirgin özelliktir: standart bir tarifeye bağlı kalmak yerine, poliçeyi evinizin gerçek risk haritasına göre şekillendirebilirsiniz.
Temel paketin gövdesini bina ve ev eşyaları için yangın, yıldırım ve infilak teminatı oluşturur. Buraya deprem ve yanardağ püskürmesi teminatı eklendiğinde, DASK'ın üstünü tamamlayan ve eşyayı da deprem riskine karşı koruyan bir yapı kurulur. Poliçeye göre sel ve su baskını, tesisat patlaması gibi dahili su hasarları, fırtına, dolu, cam kırılması ve hırsızlık gibi pek çok ek risk de dahil edilebilir.
DASK ile ilişkisi burada netleşir. Konut sigortasında deprem teminatı açıldığında, bir hasarda önce DASK limiti devreye girer; üzerindeki kısım ve eşyaların deprem hasarı ise konut sigortası poliçesinden karşılanır. İki poliçe çakışmaz, sıralı çalışır; bu yüzden birlikte anlamlıdır.
Limit mantığı da farklıdır. Konut sigortasında hem bina hem eşya için sigorta bedeli, gerçek yeniden yapım ve ikame maliyetlerine göre belirlenebilir. Yüksek değerli konutlarda bu bedel, DASK'ın azami limitinin çok üzerine çıkabilir; işte bu fark, konut sigortasının finansal koruma tarafında oynadığı rolü ortaya koyar. Kapsamı kendi ihtiyaçlarınıza göre kurgulamak için konut sigortası ürün sayfamızı inceleyebilirsiniz.
Kriter kriter karşılaştırma
İki teminatı aynı ölçütlerle yan yana koyduğumuzda, ayrışma noktaları netleşir. Aşağıdaki tablo, kararı etkileyen sekiz kriteri özetliyor.
| Kriter | DASK (Zorunlu Deprem Sigortası) | Konut Sigortası |
|---|---|---|
| Zorunluluk | Tapuya kayıtlı meskenler için yasal olarak zorunlu | İsteğe bağlı |
| Temel amaç | Depreme karşı binanın yapısal olarak ayakta kalmasını güvence altına almak | Hem bina hem eşyayı çoklu risklere karşı korumak |
| Deprem teminatı | Deprem ve deprem kaynaklı yangın, infilak, tsunami, yer kaymasında bina hasarı | Ek teminatla açılırsa DASK üzeri bina hasarı ve eşya hasarı |
| Diğer doğal afetler | Deprem dışı afetleri kapsamaz | Sel, su baskını, fırtına, dolu ek teminatla dahil edilebilir |
| Eşya koruması | Yok; sadece bina bölümleri | Ev eşyası ve değerli eşyalar ek teminatla güvenceye alınabilir |
| Teminat limiti | Tarifede belirtilen azami limite kadar; ülke genelinde standart | Sigortalının belirlediği bedele kadar; konutun gerçek değerine göre esnek |
| Fiyatlandırma | Bina sınıfı, metrekare ve risk bölgesine göre taban tarife | Kapsam, limit ve ek güvencelere göre esnek prim |
| Sigortacı kurum | Doğal Afet Sigortaları Kurumu (DASK); devlet güvenceli altyapı | Özel sigorta şirketleri; poliçeye göre değişen hizmet |
Tablodan çıkan asıl mesaj, iki teminatın farklı katmanlarda çalıştığı. DASK bir taban güvence sunar ve herkes için aynı kurallarla işler; konut sigortası ise o tabanın üzerine, sizin evinizin değerine ve endişelerinize göre şekillenen bir katman ekler.
Hangi durumda DASK, hangi durumda konut, hangi durumda ikisi de yetmez
Bu rehberin karar noktası tam olarak burada: farklı ev ve kullanım profillerinde hangi kombinasyon mantıklı?
Sadece DASK'ın gündeme geldiği durumlar
Kredi borcu olmayan, düşük metrekareli ve nispeten düşük yeniden yapım bedelli konutlarda, bütçesi çok sınırlı sigortalılar bazen yalnızca DASK yaptırmayı tercih edebilir. Yapısal deprem riski ana endişe ise ve evde çok yüksek değerli eşya yoksa, "en azından bina ayakta kalsın" perspektifiyle yalnız DASK'a yönelmek gündeme gelir.
Bu yaklaşım yasal zorunluluğu karşılar; ancak deprem ya da diğer afet sonrası yaşam standardı ve eşya kayıpları açısından ciddi bir açık bırakır. Antalya'nın risk profili düşünüldüğünde bu açığın maliyeti, tasarruf edilen primden çok daha yüksek olabilir.
DASK ile konut sigortasının birlikte gerektiği durumlar
Tapulu meskenler için asıl karar noktası burasıdır. Antalya gibi deprem riski olan bir bölgede tapuya kayıtlı meskeniniz varsa DASK zaten zorunlu. Konut kredili evlerde ise banka hem DASK hem konut sigortasını talep edebilir; çünkü yalnız DASK kredi teminatını, yalnız konut sigortası da yasal zorunluluğu tek başına karşılamaz.
Orta ve yüksek değerli dairelerde DASK'ın azami limiti çoğu zaman tam yeniden yapım maliyetini karşılamaya yetmez. Limit üstü hasar ve eşyalar için konut sigortası gerekir. Bu senaryoda soru "DASK mı konut mu?" değil, "DASK ve konut birlikte, konutun kapsamı ne kadar geniş olmalı?" sorusudur.
Ne DASK ne konut; daha geniş koruma gereken durumlar
Bazı durumlarda hem DASK hem konut sigortası yaptırmak bile risk yönetimi açısından tek başına yeterli değildir. Konutla aynı binada işyeri, ofis veya dükkân varsa, ticari faaliyet ve içerideki ticari eşya için ayrıca işyeri sigortası gerekebilir.
Turistik bölgelerde evinizi kısa dönem kiraya veriyor ya da pansiyon veya otel gibi işletiyorsanız, standart konut sigortası yerine otel ve işletme poliçeleri ile ticari riskleri yönetmeniz gerekebilir. Bu senaryoda soru "DASK mı konut mu?" olmaktan çıkıp "konutumun ve işimin toplam risk haritası ne, hangi ürün kombinasyonu lazım?" haline gelir.
Kararı nasıl netleştirebilirsiniz
Grup Akdeniz Sigorta olarak Antalya Konyaaltı'ndaki danışmanlık ofisimizde tek bir sigorta şirketinin ürününü satmak yerine, 16 farklı sigortacıdan teklif alıp karşılaştırmalı çözümler sunuyoruz. DASK ve konut sigortası kararında yaklaşımımız üç başlıkta toplanıyor.
Zorunlu DASK tarafında; bina türünüz, metrekareniz ve adresiniz üzerinden resmi tarifeye uygun teminatı netleştiriyoruz. Konut sigortasında ise bina yeniden yapım bedeli, eşya değeri ve deprem, sel, hırsızlık gibi risk önceliklerinizi baz alarak farklı şirketlerin paketlerini fiyat yerine kapsam öncelikli olarak karşılaştırıyoruz. Hasar anında ise, hem DASK hem konut poliçeniz varsa hangi hasarın hangi poliçeden karşılanacağını ve sürecin nasıl işletileceğini sizin adınıza takip ediyoruz.
Bu yaklaşım "en ucuz poliçe" aramak yerine, hasar anında cebinizden çıkacak parayı ve iş yükünü en aza indiren kombinasyonu bulmayı hedefler. Kararı somutlaştırmak için birkaç hazırlık işinizi kolaylaştırır:
- Tapu türünüzü, metrekare bilginizi ve bina yapı tarzınızı (betonarme, yığma vb.) bir araya getirin.
- Evinizdeki eşyaların yaklaşık toplam değerini ve en çok endişe ettiğiniz riskleri (deprem, sel, hırsızlık) not edin.
- Antalya'daki adresiniz için deprem ve sel riskini göz önüne alarak, DASK limiti ile evinizin gerçek yeniden yapım bedeli arasında ne kadar fark olabileceğini sorgulayın.
Bu bilgileri bize ilettiğinizde, DASK ve konut sigortası için birden fazla şirketten teminat odaklı teklifleri karşılaştırarak eviniz için uygun kombinasyonu birlikte tasarlayabiliriz.
Sık Sorulan Sorular
DASK mı konut sigortası mı daha önemli?
DASK yasal olarak zorunlu ve deprem hasarlarında bina için temel güvence olduğundan, tapulu meskenlerde öncelik DASK'tır. Konut sigortası ise bu temeli genişleten isteğe bağlı ek korumadır; ikisi rakip değil, tamamlayıcıdır.
DASK varken neden konut sigortası almalıyım?
Çünkü DASK yalnızca binanın deprem kaynaklı yapısal hasarını, belirli bir üst limite kadar karşılar; eşyalarınızı ve deprem dışındaki riskleri kapsamaz. Konut sigortası hem DASK üzeri bina hasarını hem de eşya ve diğer riskleri poliçenize göre güvence altına alabilir.
Konut sigortası deprem hasarını tek başına karşılar mı?
Tapulu meskenlerde deprem hasarı önce DASK kapsamına girer. Konut sigortasındaki deprem teminatı, DASK limitini aşan bölümü ve eşyaların deprem hasarını karşılayacak şekilde tasarlanır; yani ikisi sıralı çalışır.
Kiracıyım, DASK ve konut sigortası benim için nasıl çalışır?
DASK genelde ev sahibinin sorumluluğundadır ve binayı korur. Kiracı olarak siz, kendi eşyalarınız ve sorumluluklarınız için konut sigortasının eşya ve sorumluluk teminatlarını kullanabilirsiniz.
Antalya'da yazlık için sadece DASK yeterli mi?
Deprem riski nedeniyle DASK zorunlu olsa da, yazlıklarda yüksek eşya değeri, sel ve su baskını ile hırsızlık riski sebebiyle yalnız DASK çoğu zaman yeterli değildir. Konut sigortası ile kapsamı genişletmek yerinde olur.