Evinizi, aracınızı ya da iş yerinizi güvenceye alırken tek bir “doğru” kanal yoktur; ihtiyacınıza göre hem bir sigorta acentesiyle çalışmak hem de doğrudan sigorta şirketine gitmek mantıklı olabilir. sigorta acentesi mi doğrudan sigorta şirketi mi sorusunun cevabı; ürün çeşitliliği, teminat karmaşıklığı ve hasar anında beklediğiniz destek düzeyine göre değişir. Bu yazıda iki kanalı yarıştırmadan, hangi durumda hangisinin daha uygun bir karar ortamı sunduğunu somut kriterlerle ele alıyoruz.
İçindekiler
İki kanalın tanımı: acente ve doğrudan şirket
Karar vermeden önce iki seçeneği net biçimde tanımlamak gerekir. Sigorta acenteliği Türkiye’de 5684 sayılı Sigortacılık Kanunu ve Sigorta Acenteleri Yönetmeliği ile düzenlenen bir faaliyettir; bu mevzuat acenteliğin amacını, sektöre olan güveni artırmak ve sigortalı ile sigorta şirketi arasındaki hak ve menfaatleri korumak olarak tanımlar. Sigorta acentesi; bir veya birden fazla sigorta şirketiyle acentelik sözleşmesi yaparak, bu şirketler adına sürekli olarak sigorta sözleşmelerine aracılık eden ya da sözleşmeleri şirket adına kuran ticari işletmedir. Uygulamada acenteler çoğu zaman birden fazla şirketle çalışarak müşteriye alternatif poliçe ve prim seçenekleri gösterir.
Biz, Grup Akdeniz Sigorta olarak Antalya Konyaaltı’nda faaliyet gösteren, birden fazla sigorta şirketiyle çalışan lisanslı bir sigorta aracılık şirketiyiz. 16 sigorta şirketinin poliçelerini karşılaştırarak trafik, kasko, DASK, konut, sağlık, hayat, seyahat, işyeri ve ticari branşlarda ihtiyaca en uygun teminat setini belirlemeye çalışırız; odağımız sadece en düşük prim değil, riski gerçekten karşılayan koruma olur.
“Doğrudan sigorta şirketi” ifadesi ise bir acente ya da başka bir aracı olmadan, poliçenin sigorta şirketinin kendi satış kanalları üzerinden alınmasını anlatır. Buna şirketin fiziki şubeleri, internet sitesi, çağrı merkezi, mobil uygulaması ve zaman zaman banka şubeleri üzerinden yaptığı satışlar dahildir. Bu kanalda tek bir şirketin ürün ve şartlarını görürsünüz; sözleşme doğrudan o şirketle kurulur ve tüm süreç şirketin kendi sistemleri üzerinden yürür.
İki kanal hukuken ve pratikte farklı işlese de sonuçta ortaya çıkan ürün türleri aynıdır: trafik, kasko, konut, DASK, sağlık, hayat, seyahat, işyeri ve ticari sigorta poliçeleri. Fark, bu ürünlere nasıl ulaştığınız ve süreç boyunca yanınızda kimin olduğuyla ilgilidir.
Kriter bazlı karşılaştırma
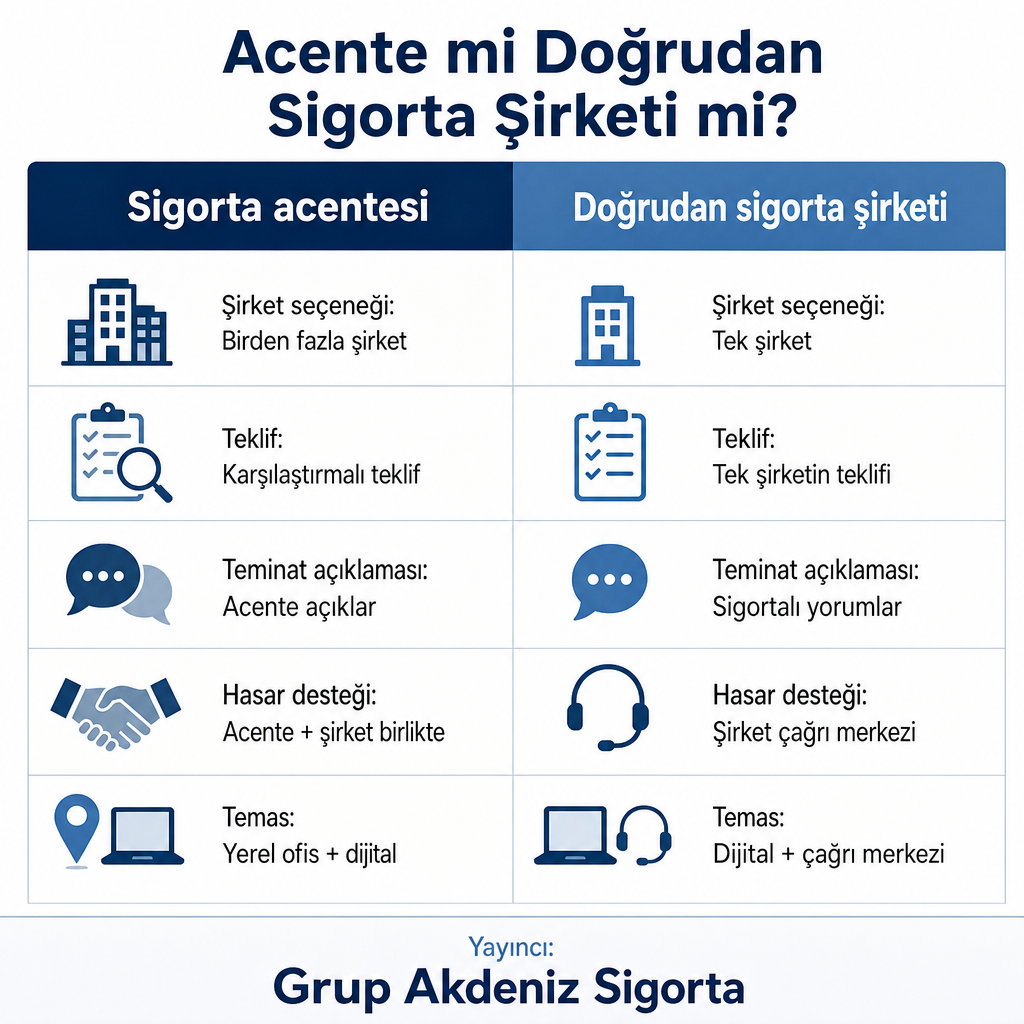
İki kanalı adil biçimde tartmak için aynı ölçütleri karşılıklı olarak koymak gerekir. Aşağıdaki tablo, kararınızı verirken bakmanız gereken temel başlıkları özetler.
| Kriter | Sigorta acentesi | Doğrudan sigorta şirketi |
|---|---|---|
| Şirket ve ürün çeşitliliği | Birden fazla şirketin poliçesi karşılaştırmalı sunulur | Tek şirketin ürün kataloğu ile sınırlıdır |
| Prim ve toplam değer | Prim şirketçe belirlenir; komisyon prim içindedir | Kendi fiyat ve kampanyalarını doğrudan sunar |
| Teminat açıklaması | Kapsam ve istisnaları açıklamak mevzuat gereği görevidir | Metni çoğunlukla sigortalı kendi yorumlar |
| Hasar takibi | Dosya açılışı ve evrak takibinde destek verir | Çağrı merkezi ve dijital kanaldan yürür |
| Yerel uzmanlık | Bölgesel riskleri saha tecrübesiyle tanır | Ulusal ölçekli risk modelleri kullanır |
Birkaç başlığı biraz açmakta fayda var. Prim tarafında acente komisyonunu, sigorta şirketinin belirlediği primin içinden alır; müşteriden ayrıca hizmet bedeli talep etmez. Bu yapı, acente tarafındaki odağı “en düşük prim” yerine “aynı prim aralığında en güçlü teminat seti ve hizmet”e kaydırır. Doğrudan kanalda ise yalnızca ilgili şirketin kampanyalarını görürsünüz; prim ile teminat dengesini başka şirketlerle kıyaslamadan kendiniz tartmak durumunda kalırsınız.
Teminat karmaşıklığında fark belirginleşir. Sigorta sözleşmesinin kapsamını, istisnalarını ve ek teminatlarını açıklamak acentenin mevzuattan gelen temel görevlerindendir. Bu açıklama yükümlülüğü, özellikle kasko kapsamı, pert hesaplaması, DASK sınırları veya dar/geniş konut teminatları gibi teknik alanlarda yanlış anlaşılma riskini azaltır. Doğrudan kanalda dokümanlar ve teminat tabloları sunulur, çağrı merkezi desteği bulunur; ancak bu destek çoğunlukla tek şirketin ürün mantığıyla sınırlıdır.
Hasar anında ise yönetmelik, acentenin poliçenin düzenlenmesinden sözleşmenin sona ermesine kadar aracılık yapabileceğini ve sigortalıya destek verebileceğini öngörür. Pratikte bu; kaza, yangın, su baskını veya sağlık gideri gibi hasarlarda dosya açılışından evrak takibine kadar yanınızda bir muhatabın olması demektir. Doğrudan kanalda süreç genellikle net prosedürlere bağlıdır, fakat her adımı kendiniz takip edersiniz.
Son olarak her iki taraf da mevzuata tabidir: acenteler TOBB nezdinde levha kaydı yaptırmak ve Sigorta Acenteleri Yönetmeliği’ne uymak zorundadır; sigorta şirketleri de zaten sigortacılık kanunu çerçevesinde denetlenen lisanslı kuruluşlardır. Yani kanal seçimi bir “güvenlik” tercihi değil, çalışma biçimi tercihidir.
Ne zaman sigorta acentesi daha mantıklı?
Bazı durumlarda birden fazla şirketi ve poliçeyi yan yana görmek, karar kalitesini gözle görülür biçimde artırır. Şu koşullarda acenteyle çalışmak süreci hem netleştirir hem rahatlatır:
- Aynı teminat için birden fazla sigorta şirketinden teklif görmek istediğinizde; örneğin kasko sigortası alırken farklı şirketlerin pert, ikame araç ve mini onarım gibi detaylarını karşılaştırmak istediğinizde.
- DASK, konut ve isteğe bağlı ek teminatları (cam kırılması, hırsızlık, sorumluluk) birlikte yapılandırıp teminat boşluğu bırakmak istemediğinizde.
- Otel, restoran, küçük üretim tesisi veya lojistik işletmesi gibi ticari faaliyet yürütüp işyeri sigortası, mühendislik, nakliyat ve sorumluluk teminatlarını birlikte ele almanız gerektiğinde.
- Sözleşmenin hukuki ve teknik dilini tek başınıza yorumlamakta zorlanıyor ve hasar anında yanınızda duracak bir danışman arıyorsanız.
Çoklu şirketle çalışan bir acente olarak biz, aynı branşta farklı şirketlerin poliçelerini karşılaştırmalı sunarak “en ucuz poliçe” yerine “ihtiyaca en uygun teminat seti”nin seçilmesine yardımcı oluruz. Özellikle birden fazla riskin bir arada olduğu ev ve işletme senaryolarında bu karşılaştırma, gözden kaçan teminat açıklarını görünür kılar.
Ne zaman doğrudan sigorta şirketi daha pratik?
Her ihtiyaç karşılaştırma gerektirmez. Şu durumlarda sigorta şirketinin kendi kanalından ilerlemek makul bir seçim olabilir:
- Tam olarak hangi sigorta şirketini istediğinizi biliyor, o markanın hizmetine özel bir güven duyuyorsanız.
- Teminat yapısı basit ve şartları mevzuatla net çerçevelenmiş zorunlu sigortalarda, sadece poliçeyi hızlıca alıp dijital süreçlerden ilerlemek istiyorsanız.
- Küçük tutarlı ve standart paketli sağlık, seyahat veya ferdi kaza sigortalarında kapsamı kendiniz rahatça değerlendirebiliyor ve ek danışmanlığa ihtiyaç duymuyorsanız.
- Kendi risk profilinizi ve sigorta geçmişinizi iyi biliyor, sözleşme koşullarını okuyup ek açıklama olmadan karar verebiliyorsanız.
Burada kaçınılması gereken şey genellemedir: “doğrudan şirketten alınan her poliçe daha ucuzdur” ya da “acente her zaman daha avantajlıdır” türü ifadeler doğru değildir. Primler şirketlerin fiyatlama politikalarına, teminatlara ve riskin niteliğine göre belirlenir. Bu yüzden basit ve tek şirkete odaklı bir ihtiyaçta doğrudan kanal hızlı bir çözüm sunarken, birden çok değişkenli bir ihtiyaçta karşılaştırma daha değerli hale gelir.
Ne zaman ikisi de yeterli olmayabilir?
Bazı karmaşık senaryolarda klasik acente ya da standart şirket kanalı tek başına yeterli olmayabilir. Çok ülkeli faaliyet yürüten büyük şirketler, yüksek hacimli ve özel risklere tabi projeler için çoğu zaman ayrı bir risk yönetimi ve sigorta danışmanlığı kurgular; burada her iki kanalın da ötesinde yapılandırılmış çözümler gündeme gelir.
Benzer şekilde çok katmanlı finansal teminatlar, proje finansmanına bağlı kefalet yapıları veya kamu ihalelerine bağlı özel sigorta montajlarında hem acente hem şirket tarafında daha ileri düzey uzmanlık gerekebilir. Bu tür yapıların bir kısmı, teminat mektubu sigortası ve kefalet sigortası gibi ürünlerin proje şartlarına göre birlikte kurgulanmasını gerektirir. Antalya’daki tipik bireysel ve KOBİ ölçekli ihtiyaçların ötesine geçen bu durumları günlük karar çerçevesinden ayrı tutmak gerekir; böyle bir ihtiyaç varsa doğru yol, projenin kapsamını ve gerekliliklerini paylaşarak birlikte özel bir çözüm tasarlamaktır.
Antalya için pratik senaryolar
Üç yaygın örnek, hangi risk tipinde hangi kanalın daha güçlü bir karar ortamı sağladığını gösterir.
Araç sahibi (trafik + kasko). Antalya’daki yoğun trafik ve turizm hareketliliğinde aracınıza hem zorunlu trafik hem kasko yaptırırken farklı şirketlerin kasko paketleri, pert uygulamaları ve ek teminatları (cam, mini onarım, ikame araç) arasında seçim yapmak istiyorsanız, karşılaştırmalı bakış tabloyu netleştirir. Kasko ile trafiği ayrıştırmak için trafik sigortası sayfamız pratik bir başlangıç noktasıdır.
Ev sahibi (DASK + konut). Deprem riski taşıyan bir bölgede yaşıyor, DASK poliçenize ek olarak yangın, su baskını, hırsızlık ve sorumluluk teminatlarıyla konut poliçenizi tasarlamak istiyorsanız; iki poliçenin şartlarını birlikte görebilmek için acente desteği kritik hale gelebilir. Deprem teminatının çerçevesini DASK sigortası sayfasında inceleyebilirsiniz.
Otel veya işyeri sahibi. Antalya’da otel, pansiyon veya işyeri işletiyorsanız bina, iç dekorasyon, elektronik ekipman, sorumluluk, iş durması ve çalışan riskleri çoğu zaman tek poliçede toplanamaz. Bu noktada farklı şirketlerin otel ve işyeri ürünlerini mühendislik ve nakliyat teminatlarıyla birlikte değerlendirebileceğiniz bir çerçeve, gözden kaçan boşlukları kapatır.
Sonraki adım: kardeş içerikler
Bu yazı, aynı karar zincirindeki diğer içeriklerimizle birlikte okunduğunda daha anlamlı olur. Kasko kararınızı derinleştirmek için Pert Kasko Nedir? Nasıl Hesaplanır? ve Dar Kasko Nedir: kapsamı ve fiyatları yazılarımıza; konut ve deprem tarafı için DASK Sigortası Nasıl Yapılır Antalya: adım adım rehber içeriğimize göz atabilirsiniz. Araç, konut ya da işyeri için hangi sigorta türüne yöneleceğinizi netleştirdikten sonra bu içerikler, teminat detaylarını ve poliçe türleri arasındaki farkları daha iyi kavramanıza yardımcı olur.
Sık Sorulan Sorular
Sigorta acentesi ile sigorta şirketi arasında hukuki fark nedir?
Sigorta şirketi primi tahsil eden ve hasarı ödeyen taraftır; sigorta acentesi ise 5684 sayılı Sigortacılık Kanunu ve Sigorta Acenteleri Yönetmeliği kapsamında, şirket adına sözleşmeye aracılık eden veya sözleşme yapan bağımsız ticari işletmedir.
Acenteden poliçe alınca ekstra ücret öder miyim?
Hayır. Sigorta acentesi komisyonunu, sigorta şirketinin belirlediği primin içinden alır ve müşteriden ayrı bir hizmet bedeli talep etmez.
Online teklif siteleri doğrudan sigorta şirketi midir?
Değişir. Bazı çevrim içi platformlar sigorta şirketlerinin kendi satış kanalıyken, bazıları acente veya broker olarak çalışır; hukuki statü, ilgili sitenin sözleşmesine ve levha kayıtlarına göre belirlenir.
Hasar anında acenteyi mi yoksa sigorta şirketini mi aramalıyım?
Doğrudan aldığınız poliçelerde çağrı merkezi ve hasar birimi ana muhatabınızdır; acente üzerinden aldığınız poliçelerde ise hem acente hem şirket sürece dahildir ve acente hasar bildirimi ile evrak takibinde destek rolü üstlenebilir.
Aynı poliçe hem acente hem şirketten alınabiliyorsa hangisini seçmeliyim?
Temel soru şudur: kiminle karar vermek ve iletişim kurmak istiyorsunuz? Tek bir şirkete odaklanıp dijital süreçle ilerlemek istiyorsanız doğrudan kanal; birden fazla şirketi ve teminat setini yan yana görmek, sözleşme dilini bir uzmana sorarak ilerlemek istiyorsanız sigorta acentesi daha uygun bir karar ortamı sunar.