Bir sigorta poliçesini elinize aldığınızda gözünüz önce prime kayar; oysa asıl kararı veren satır prim değildir. Sigorta poliçesi nasıl okunur sorusunun kısa yanıtı şudur: Poliçeyi tarafların, riskin, teminatların, limitlerin, muafiyetlerin, istisnaların, sürenin, primin ve hasar bildirim koşullarının birlikte değerlendirilmesiyle okursunuz. Poliçe belgesi tek başına yeterli değildir; genel şartlar, özel şartlar, klozlar ve bilgilendirme metni de aynı dosyanın parçasıdır. İmzadan önce şu dört soruya net yanıt verebiliyorsanız poliçeyi doğru okumuşsunuz demektir: Ne oldu? Ne kadar ödenir? Hangi şartlarda ödenmez? Hasar olunca ne yapmalıyım? Bu rehberi; trafik, kasko, DASK, konut, sağlık ve işyeri gibi farklı ürünlerde poliçeyi karşılaştırılabilir biçimde değerlendirmek isteyenler için hazırladık.
Table of contents
Poliçe neden tek sayfadan ibaret değildir?
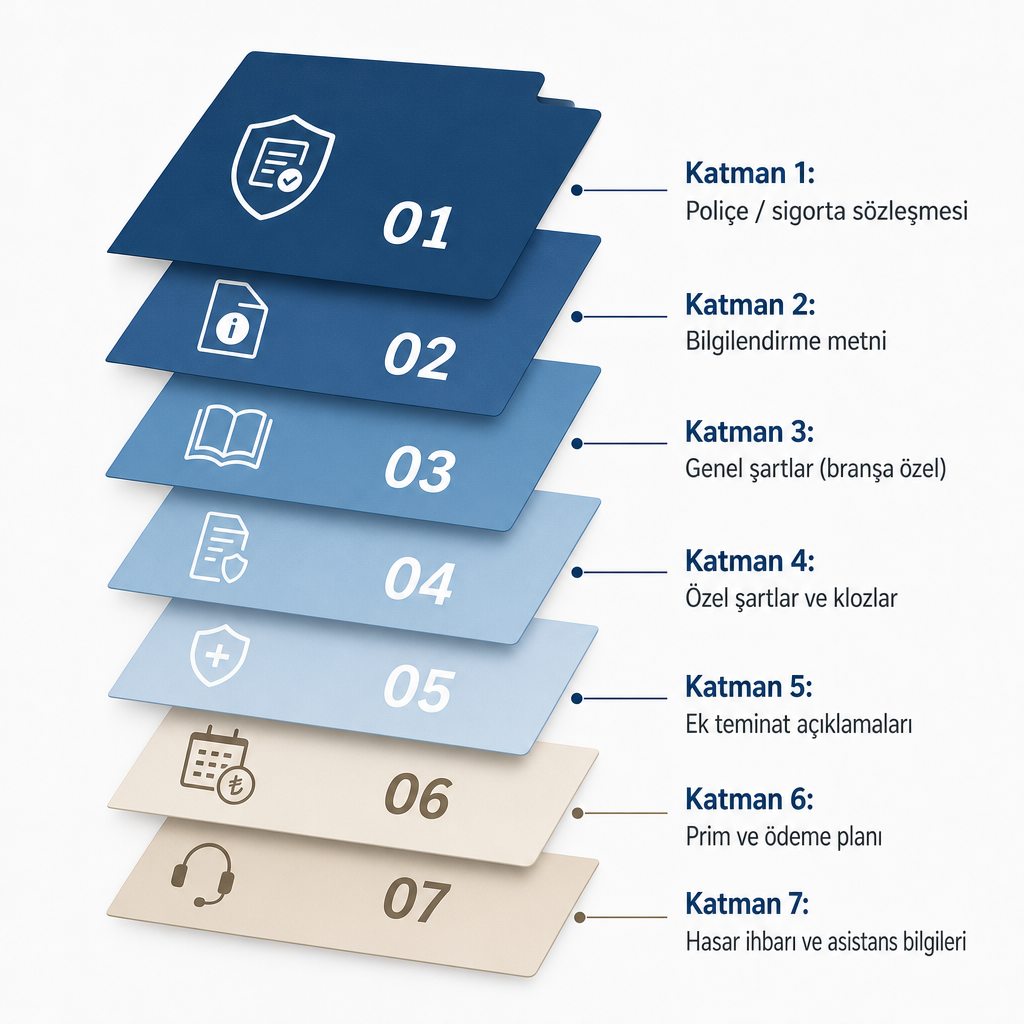
Sigorta sözleşmesinin iskeleti, ilgili branşa ait genel şartlara dayanır. Bunun üzerine poliçeye özel hükümler, klozlar ve ek teminatlar eklenir. Mevzuat, sözleşmelerde branş genel şartlarına uygunluğun yanında işin özelliğine göre özel şart belirlenmesine izin verir (SEDDK yönetmelikleri). Bu yüzden elinize ulaşan dosya genellikle tek belge değil, bir belge kümesidir: poliçe veya sigorta sözleşmesi, bilgilendirme metni, genel şartlar, özel şartlar, klozlar ve ek teminat açıklamaları, prim ve ödeme planı ile hasar ihbarı ve asistans iletişim bilgileri.
Kasko, zorunlu deprem, sağlık, seyahat, hayat, sorumluluk, işyeri ve finansal sigorta için ayrı ayrı yayımlanmış genel şart metinleri bulunur (SEDDK genel şartları). Bir hükmü yorumlarken bu metinler çerçeveyi belirler. Pratik sonucu şudur: Poliçe üzerinde “teminat var” yazan bir başlığın gerçek sınırını, çoğu zaman o branşın genel şartı ve poliçeye eklenen kloz belirler. Dolayısıyla okuma işini yalnızca ön yüzdeki tabloyla sınırlamak, kapsamı yarım görmek demektir.
Poliçenin tarafları ve bilgileri doğru mu?
İlk kontrol, kimlerin ve hangi malın poliçede yer aldığıdır. Sigorta ettiren, poliçeyi yaptıran ve prim borcunu üstlenen kişi veya kurumdur. Sigortalı ise korumadan yararlanan kişi, araç, konut ya da işletmedir. Bu ikisi çoğu zaman aynı kişi değildir; örneğin aracı kullanan kişi ile poliçeyi yaptıran şirket farklı olabilir. Sigortacı, riski üstlenen şirkettir ve poliçede ticari unvanı ile iletişim bilgisi bulunmalıdır. Hayat, kredi hayatı ve bazı ticari poliçelerde lehtar veya tazminat alacaklısı satırı ödemenin kime yapılacağını gösterir; banka lehine düzenlenen poliçelerde bu bölümü ayrıca kontrol edin.
Bilgi hataları hasar anında en sık yaşanan sürtüşme noktasıdır. Ad soyad veya şirket unvanı, T.C. kimlik ya da vergi numarası, plaka ve şasi numarası, riziko adresi, yapı kullanım şekli, araç kullanım amacı, faaliyet konusu ve sigortalı kişi sayısı doğru yazılmalıdır. Somut bir örnek: Hususi kullanım için düzenlenmiş bir araç poliçesinde araç fiilen ticari amaçla kullanılıyorsa, bu uyumsuzluk teminat değerlendirmesini etkileyebilir. Bu nedenle bilgi satırlarını baştan savma değil, hasar senaryosunu düşünerek okumak gerekir.
Poliçenin konusu, hangi malın, kişinin, aracın veya faaliyetin sigortalandığını gösterir. Riziko adresi ise DASK, konut, işyeri, otel, yangın ve ticari sorumluluk ürünlerinde kritik önemdedir. Poliçede yazan adres ile gerçek risk adresi farklıysa, hasarda “sigortalanan yer” tartışmaya açılır. Birden fazla şubesi veya tesisi olan işletmelerde her adresin poliçeye dahil edilip edilmediğini ayrı ayrı doğrulayın.
Teminat, limit ve sigorta bedeli ayrımını kurun
Teminat, sigortacının poliçede belirtilen risk gerçekleştiğinde belirli şartlar ve limitler dahilinde ödeme yapmayı üstlendiği korumadır. Bir başlığın teminat listesinde görünmesi, o riskin her koşulda ödeneceği anlamına gelmez. Örneğin kaskoda “hırsızlık teminatı var” ifadesi, anahtarın araç üzerinde bırakılması veya poliçede belirtilen güvenlik koşullarının ihlali gibi durumlarda sonucu değiştirebilir. Bu yüzden her teminatı adı, limiti, koşulu, muafiyeti ve istisnasıyla bir bütün olarak okumak gerekir.
Poliçede sık karıştırılan kavramları ayırmak okumayı kolaylaştırır:
| Poliçedeki ifade | Anlamı |
|---|---|
| Ana teminat | Poliçenin temel korumasıdır |
| Ek teminat | İlave prim veya özel şartla dahil edilen korumadır |
| Limit | Sigortacının ödeyebileceği azami tutardır |
| Alt limit | Ana teminat içindeki belirli bir risk için ayrılan sınırdır |
| Muafiyet | Hasarın belirli bölümünün sigortalı üzerinde kalmasıdır |
| Kapsam dışı | Poliçenin korumadığı durumdur |
| Kloz | Teminatın uygulanma şeklini açıklayan özel hükümdür |
Parasal tutarlar arasındaki farkı da netleştirin. Sigorta bedeli, sigortalanan malın poliçede belirtilen değeridir. Teminat limiti, belirli bir risk için ödenebilecek azami tutardır; sorumluluk sigortalarında üçüncü kişilere verilebilecek zararlar bakımından özellikle önemlidir. Alt limit, bir teminatın genel limiti içindeki özel sınırdır: Eşya teminatı yüksek görünse bile elektronik cihaz, ziynet eşyası veya nakit para için daha düşük bir alt limit uygulanabilir. Ayrıca bazı poliçelerde tazminat olay tarihindeki rayiç değer üzerinden, bazılarında ise yeniden yapım veya yerine koyma bedeli üzerinden hesaplanır; hangi yöntemin geçerli olduğunu poliçeden görün.
Düşük prim için sigorta bedelini gerçek değerin altında yazmak, hasarda eksik sigorta riski doğurur. Tersine, gerçek değerin üzerinde bir bedel yazmak da her durumda daha yüksek tazminat almanızı sağlamaz. Doğru okuma, bedelin gerçek değere yakınlığını kontrol etmekle başlar.
Muafiyet ve istisnalar: poliçenin en kritik satırları
Muafiyet, hasarın belirli bir tutarının veya oranının sigortalı tarafından karşılanmasıdır. Poliçede farklı biçimlerde çıkabilir: sabit bir tutar (örneğin 10.000 TL mutlak muafiyet), hasarın yüzdesi oranında muafiyet, yalnızca belirli risklere uygulanan özel muafiyet veya gün ya da süre bazlı bekleme koşulu. Her biri hasar sonucunu farklılaştırır. Kasko genel şartlarında muafiyetin poliçede açıkça yer alması öngörülür; bu yüzden “muafiyet var mı?” sorusu kadar hangi teminatta ve hangi hesaplama yöntemiyle uygulandığı da önemlidir.
Basit bir örnek farkı göstermeye yeter. Hasar tutarı 40.000 TL ve muafiyet 10.000 TL olsun. Muafiyet doğrudan hasardan düşülüyorsa ödenecek tutar 30.000 TL olabilir. Muafiyet yüzde 10 olarak tanımlanmışsa hesap bambaşka çıkar. Muafiyet yalnızca belirli hasar türlerine uygulanıyorsa sonuç yine değişir. Bu üç ihtimal aynı poliçede farklı satırlarda gizlenebilir.
Bir poliçenin neyi kapsadığını anlamanın en güvenli yolu, teminat listesini değil istisnalar ve kapsam dışı haller bölümünü okumaktır. Sık karşılaşılan kapsam dışı veya sınırlı haller şunlardır: poliçe başlangıcından önce meydana gelen olaylar, kasıtlı oluşturulan zararlar, poliçede bildirilmeyen kullanım amacı, sözleşmede belirtilen güvenlik önlemlerine uyulmaması, bakım, yıpranma veya mekanik arıza kaynaklı zararlar, savaş ve nükleer risk gibi haller, poliçede özel olarak hariç tutulan eşya veya faaliyetler, bekleme süresi içinde gerçekleşen sağlık giderleri ve poliçe limitini aşan zararlar. Bazı istisnalar ek primle kaldırılabilir veya klozlarla genişletilebilir; ancak bunun poliçede açıkça yazması gerekir.
Kısacası bir teminatın başlıkta yer alması tek başına yeterli değildir. Her teminatı; adı, limiti, uygulama koşulları, muafiyeti, istisnaları, hasar bildirim süresi ve gerekli belgeleriyle birlikte okuyun. “Dahil” yazan bir satırın yanında “hariç” satırını görmeden karar vermeyin.
Süre, başlangıç tarihi ve prim planı
Poliçede birden fazla tarih bulunur: düzenlenme tarihi, teminat başlangıç tarihi, bitiş tarihi, prim ödeme tarihleri, varsa bekleme süresi ve yenileme tarihi. Düzenlenme tarihi ile teminat başlangıç tarihi her zaman aynı değildir; poliçe bugün hazırlanmış olsa bile koruma ertesi gün başlayabilir. Sağlık ve bazı hayat sigortalarında belirli teminatlar için bekleme süresi uygulanır, bu yüzden başlangıç tarihini, bekleme süresini ve yenileme koşullarını özellikle doğrulayın.
Zorunlu ürünlerde süre boşluğu yalnızca teminatsız kalmak değildir. Trafik sigortasında yenileme gecikmesi idari yaptırım veya aracın kullanılamaması gibi sonuçlar da doğurabilir. Yenileme tarihini takvim notunuzdan değil, poliçenin kendisinden teyit edin. Teklif ve yenileme sürecini bütün olarak görmek için trafik sigortası teklifinin nasıl alındığını anlatan rehber yardımcı olabilir.
Prim, koruma karşılığında ödenen tutardır; ancak toplam maliyet ile tek taksit tutarı farklı şeylerdir. Ödeme planında şunları kontrol edin: toplam prim, taksit sayısı, taksit tarihleri, kart veya finansman farkı, vergiler ve yasal kesintiler, gecikme halinde uygulanacak sonuçlar, iptal veya fesih durumundaki iade hesabı ile yenilemede prim değişikliği koşulları. Daha düşük primli bir teklif; daha düşük limit, daha yüksek muafiyet, daha dar servis ağı veya daha fazla istisna içerebilir. Bu yüzden teklifleri fiyat üzerinden değil, aynı teminat başlıkları altında karşılaştırmak gerekir.
Belgeler arasında çelişki görürseniz hangi hükmün geçerli olduğunu varsaymayın; sigorta şirketinden veya acenteden yazılı açıklama isteyin. Özellikle “özel şartlar”, “kloz”, “ek sözleşme”, “teminat açıklamaları”, “kapsam dışı haller” ve “hasar halinde yükümlülükler” ifadelerini arayın. Bilgilendirme düzenlemeleri, karar vermeden önce tüketicinin yeterince bilgilendirilmesini amaçlar (SEDDK genelge ve tebliğleri); bilgilendirme formu da bu nedenle imzadan önce incelenmesi gereken metinlerdendir.
Hasar anında yükümlülükleriniz nelerdir?
Poliçenin hasar bölümü, bir olay yaşandığında sigortalının ne yapması gerektiğini belirler ve çoğu zaman en az okunan ama en çok fark yaratan bölümdür. Genellikle şu adımlar önemlidir: hasarı mümkün olan en kısa sürede bildirmek, olayın büyümesini önlemek, fotoğraf, video ve tutanakları saklamak, gerekiyorsa kolluk veya itfaiye tutanağı almak, fatura, ruhsat, eksper raporu ve diğer belgeleri hazırlamak, sigortacının onayı olmadan önemli bir onarım veya tasfiye işlemi yapmamak ve eksper, servis ya da asistans yönlendirmelerine uymak.
Hasar ihbar süresi poliçeye ve branşa göre değişir. Bu yüzden “hasarı kaç gün içinde bildirmeliyim?” sorusunun yanıtını her poliçede ayrıca kontrol edin. Süreyi kaçırmak, teminat kapsamında olan bir olayda bile sürecin zorlaşmasına yol açabilir. Hasar bölümünü, olay yaşanmadan önce bir kez okumak, en çok zaman kazandıran alışkanlıktır.
Hangi branşta hangi bölüme bakmalısınız?
Okuma mantığı her üründe aynıdır, fakat vurgu değişir. Aşağıdaki branşlarda özellikle dikkat edilecek satırlar öne çıkar.
Trafik sigortası, üçüncü kişilere verilen zararlar için zorunlu mali sorumluluk koruması sağlar; kendi aracınızdaki hasarlar için kasko yerine geçmez. Yasal teminat limitlerine, maddi ve bedeni zarar ayrımına, hasarsızlık basamağına, başlangıç ve bitiş tarihine ve varsa ek asistans koşullarına bakın.
Kaskoda kapsam seviyesi, ek teminatlar ve muafiyetler birlikte değerlendirilmelidir: çarpma, çarpışma, yanma ve hırsızlık teminatları, doğal afet ve sel kapsamı, cam kırılması, ikame araç, yol yardım, yetkili veya özel servis seçimi, orijinal ya da eşdeğer parça uygulaması, anahtar kaybı, mini onarım, muafiyet ve hasarsızlık indirimi. Servis ve muafiyet kurgusunu esnetmek isteyenler için KASKONOMIQ ürününü ayrıca değerlendirebilirsiniz.
DASK, zorunlu deprem sigortasıdır; konutun tüm eşyalarını veya her bina riskini kapsayan genel bir konut poliçesiyle aynı değildir. Riziko adresi, yapı tarzı, bina yaşı, toplam kat sayısı, sigorta bedeli, metrekare bilgisi ile başlangıç ve bitiş tarihini kontrol edin. Konut sigortasında bina ve eşya teminatlarını birbirinden ayırın; su baskını, hırsızlık, cam kırılması, elektronik cihaz, sorumluluk ve asistans hizmetlerinin dahil olup olmadığını doğrulayın. İki ürünün sınırını netleştirmek için DASK ile konut sigortası arasındaki farklar içeriğine bakabilirsiniz.
Sağlık sigortasında yıllık limitin yanında ayakta ve yatarak tedavi, hastane ve doktor ağı, katılım payı, bekleme süreleri, önceden var olan hastalıklar, yenileme garantisi, ilaç ve tetkik kapsamı ile network dışı kullanım şartları belirleyicidir. İşyeri ve ticari sigortalarda yalnızca bina değil; stok, demirbaş, makine, elektronik cihaz, iş durması ve üçüncü kişilere karşı sorumluluk da okunmalıdır. Bir otel için misafir sorumluluğu, havuz riski, yangın, faaliyet durması ve çalışan güvenliği; bir KOBİ için stok, nakliyat, işveren sorumluluğu ve elektronik cihaz teminatları öne çıkar. Sorumluluk tarafını daha ayrıntılı görmek için sorumluluk sigortasının kapsamını anlatan rehbere bakabilirsiniz.
Teklifleri aynı kapsam üzerinden karşılaştırın
İki tekliften birinin primi daha düşük olabilir; fakat teminat yapısı aynı değilse fiyat karşılaştırması yanıltıcıdır. Karşılaştırmayı tek bir satırda değil, aynı başlıklar altında yapmak gerekir. Aşağıdaki tabloyu kendi tekliflerinizi doldurarak kullanabilirsiniz.
| Karşılaştırma başlığı | Teklif A | Teklif B |
|---|---|---|
| Toplam prim | ||
| Ana teminatlar | ||
| Ek teminatlar | ||
| Ana teminat limitleri | ||
| Alt limitler | ||
| Muafiyetler | ||
| Kapsam dışı haller | ||
| Servis veya hastane ağı | ||
| Taksit ve ödeme koşulları |
İmzadan önce ise şu soruları netleştirin: Sigortalı kişi, araç, konut veya işletme doğru mu? Adres ve kullanım amacı doğru mu? Hangi riskler teminat altında ve limitleri yeterli mi? Alt limit var mı? Muafiyet hangi durumlarda uygulanıyor? En önemli istisnalar neler? Poliçe ne zaman başlayıp bitiyor, bekleme süresi var mı? Toplam prim ve taksit tutarı nedir? Hasar kaç gün içinde bildirilmeli ve hangi belgeler isteniyor? Anlaşılmayan bir kloz var mı? Yanıtlayamadığınız bir soru kaldıysa poliçeyi onaylamadan önce açıklama istemeniz daha güvenlidir.
Grup Akdeniz Sigorta ile poliçe okuma desteği
Antalya ve Konyaaltı merkezli bir danışmanlık acentesi olarak farklı sigorta şirketlerinden aldığımız teklifleri prim, limit, muafiyet ve hizmet koşullarıyla birlikte değerlendiriyor; kapsamı ve istisnaları sade biçimde açıklayarak kararınızı kolaylaştırıyoruz. Hasar bildirimi, belge hazırlığı ve dosya takibi süreçlerinde de yanınızda oluyoruz. Ürün başlıklarını ve iletişim yollarını ana sayfamızdan görebilirsiniz.
Bu destek özellikle şu durumlarda işinize yarar: aynı ürün için farklı şirket teklifleri arasında kapsam farkı varsa, düşük prim ile yüksek koruma arasında karar veremiyorsanız, kasko muafiyeti veya servis seçimi anlaşılmıyorsa, konut ve işyeri poliçelerinde çok sayıda ek teminat bulunuyorsa ya da hasar sonrasında hangi belgelerin hazırlanacağını bilmiyorsanız. Poliçenizdeki satırları birlikte okuyup ihtiyacınıza en uygun korumayı aynı başlıklar altında kıyaslamak için bize ürün türü, adres veya araç bilgisi ve ihtiyaç kapsamınızla ulaşmanız yeterli.
Sıkça Sorulan Sorular
Sigorta poliçesi nasıl okunur?
Önce taraf ve sigortalı bilgilerini, ardından teminatları, limitleri, muafiyetleri, istisnaları, süreyi, primi ve hasar bildirim koşullarını inceleyerek okunur. Genel ve özel şartlar da poliçeyle birlikte değerlendirilmelidir.
Poliçede en önemli bölüm hangisidir?
Tek bir bölüm yoktur. Teminat listesi kadar kapsam dışı haller, limitler, muafiyetler ve hasar yükümlülükleri de belirleyicidir.
Düşük primli poliçe daha mı iyidir?
Hayır. Düşük prim; daha düşük limit, daha dar kapsam, daha yüksek muafiyet veya daha fazla istisna anlamına gelebilir. Karşılaştırma aynı teminat yapısı üzerinden yapılmalıdır.
Poliçedeki hata nasıl düzeltilir?
Adres, plaka, kullanım şekli veya teminat gibi bilgilerde hata varsa sigorta şirketi ya da acenteyle iletişime geçilerek zeyilname düzenlenmesi istenebilir. Düzeltme yapılmadan poliçenin doğru kabul edildiğini varsaymayın.
Genel şartlar ile özel şartlar arasındaki fark nedir?
Genel şartlar ilgili branşın temel kurallarını belirler. Özel şartlar ve klozlar ise belirli poliçeye, ürüne veya sigortalının riskine uygulanan ayrıntıları açıklar.