Sorumluluk sigortası nedir sorusunun kısa yanıtı şudur: sigortalının üçüncü kişilere verdiği ve hukuken tazmin etmekle yükümlü olduğu zararlar nedeniyle karşılaşabileceği mali yükü, poliçede yazılı limitler ve şartlar dâhilinde karşılayan sigorta türüdür. Yani koruma binaya, araca ya da makineye değil; bir başkasının sizden isteyebileceği tazminata yöneliktir. Bir otelde kayıp düşen misafir, mağazada zarar gören bir eşya veya mesleki bir hata iddiası; hepsi aynı mantıkla değerlendirilir. Bu rehberde teminatın nasıl işlediğini, hangi türlerin bulunduğunu ve bir işletmenin ya da bireyin doğru poliçeyi nasıl seçeceğini açıklıyoruz.
Türk Ticaret Kanunu'nun 1473. maddesine göre sigortacı, sözleşmede aksi belirtilmedikçe, sigorta süresi içinde gerçekleşen bir olaydan doğan sorumluluk nedeniyle zarar görene poliçede belirtilen tutara kadar tazminat öder. Bu tanım, sorumluluk sigortasının neden sadece "hasarı onarmak" değil, hukuki sorumluluğu üstlenmek olduğunu da ortaya koyar.
Table of contents
Sorumluluk sigortası nasıl çalışır?
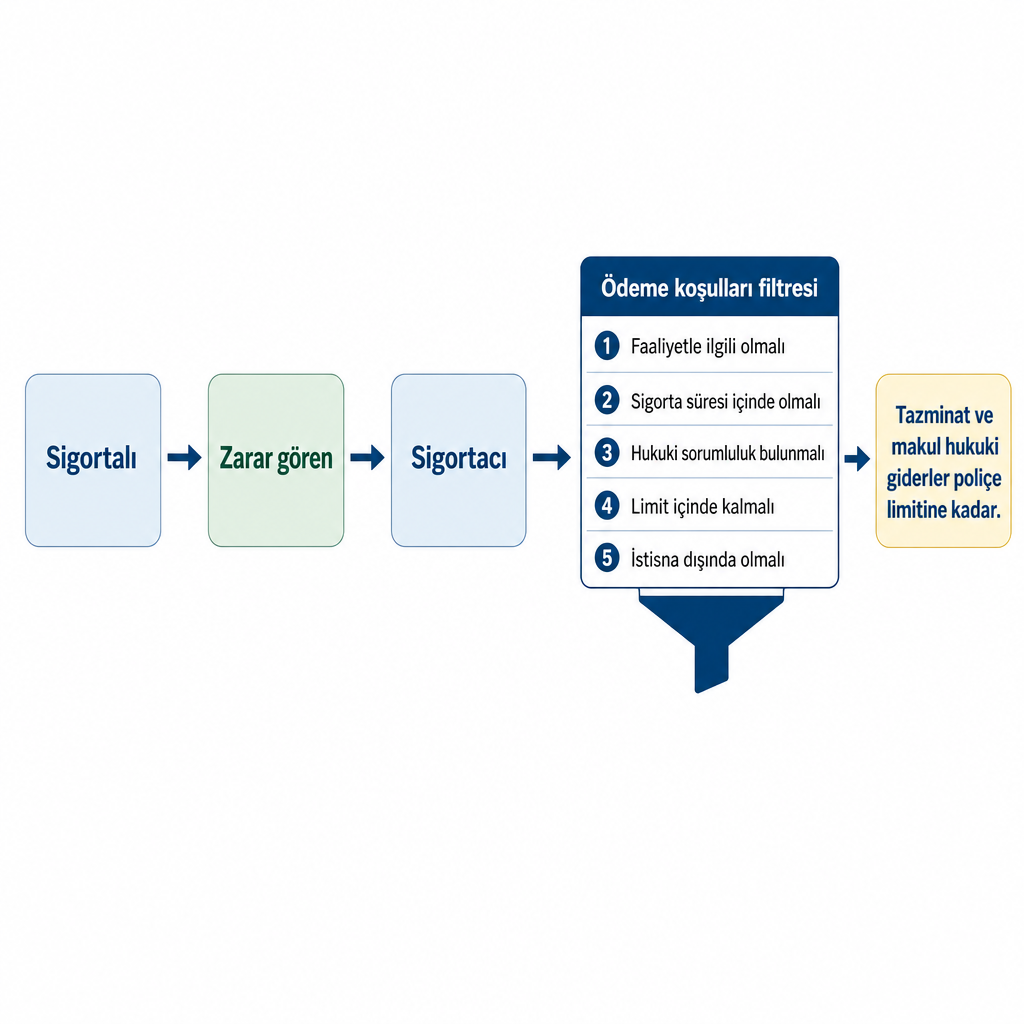
Bu sigortanın işleyişini anlamak için üç tarafı ayırt etmek gerekir. Sigortalı, faaliyeti veya işlettiği işletme nedeniyle sorumluluk riski taşıyan kişi ya da kuruluştur. Zarar gören, sigortalının eylemi nedeniyle zarara uğrayan üçüncü kişidir. Sigortacı ise poliçe kapsamındaki hukuki sorumluluğu, limitler ve istisnalar çerçevesinde karşılayan şirkettir.
Antalya'da bir otelin restoran bölümünde müşterinin kayarak yaralandığını düşünelim. Olayın poliçe kapsamına girmesi, işletmenin hukuken sorumlu bulunması ve teminat limitinin yeterli olması hâlinde, zarar görene ödenecek tazminat ve ilgili bazı hukuki giderler poliçe kapsamında değerlendirilebilir.
Ancak sigorta, her olayda otomatik ödeme anlamına gelmez. Ödemenin doğması için olayın poliçede tanımlanan faaliyetle ilgili olması, sigorta süresi içinde gerçekleşmesi, sigortalının hukuki sorumluluğunun bulunması, limitler içinde kalması ve istisna hâllerinden birine girmemesi gerekir. Bu beş koşuldan biri eksik olduğunda talep kısmen karşılanabilir veya tamamen reddedilebilir.
Sorumluluk sigortası neleri kapsar?
Teminatlar poliçenin türüne ve özel şartlarına göre değişir, ancak çoğu sorumluluk poliçesi birbirine benzeyen risk gruplarını ele alır.
Üçüncü kişilere verilen maddi zararlar: İşletmenin faaliyeti, binası, çalışanları veya kullandığı ekipman nedeniyle üçüncü kişilerin eşyalarında oluşan zararlar bu kapsamda değerlendirilir. Mağazada müşterinin telefonunun personel tarafından zarar görmesi, otelde misafirin eşyasının işletmenin sorumluluğundaki alanda hasarlanması veya işletmeden kaynaklanan su sızıntısının komşu işyerine zarar vermesi tipik örneklerdir.
Bedensel zararlar: Kayma, düşme, çarpma veya işletme faaliyetiyle bağlantılı başka bir olay sonucunda üçüncü kişinin yaralanması ya da hayatını kaybetmesi nedeniyle doğan tazminat talepleri, poliçedeki şartlar dâhilinde güvence altına alınabilir. Bu grup, tutar olarak genellikle en büyük riski oluşturur.
Hukuki savunma ve makul giderler: Sorumluluk iddiası her zaman tazminat ödemesiyle sonuçlanmaz; bilirkişi, avukatlık, yargılama veya savunmaya ilişkin giderler de doğabilir. Türk Ticaret Kanunu'nun 1474. maddesi, sigortalıya yöneltilen taleple ilgili makul giderlerin sigortacı tarafından karşılanmasını düzenler; yine de poliçedeki limitler ayrıca incelenmelidir.
İşletmeyle bağlantılı kişilerin sorumluluğu: İşletme sorumluluğu için düzenlenen poliçelerde, sözleşmede aksi kararlaştırılmadıkça temsilci, yönetici, denetici ve çalışanların işletme faaliyetiyle bağlantılı sorumlulukları da kapsama girebilir.
Manevi tazminat talepleri: Manevi tazminat teminatı her poliçede otomatik bulunmaz. Poliçeye ek teminat veya özel kloz olarak dâhil edilir. Bu nedenle teklif karşılaştırırken "manevi tazminat dâhil mi?" sorusunu ayrıca sormak gerekir.
Sorumluluk sigortası türleri nelerdir?
"Sorumluluk sigortası" tek bir ürün değildir; riskin kaynağına göre farklı poliçeler kullanılır. Aşağıdaki tablo, hangi türün hangi riske karşı koruma sağladığını özetler.
| Sorumluluk sigortası türü | Hangi riske karşı korur? | Örnek kullanım alanı |
|---|---|---|
| İşveren sorumluluk sigortası | İş kazaları nedeniyle işverene yöneltilebilecek talepler | Fabrika, otel, restoran, şantiye |
| Mesleki sorumluluk sigortası | Mesleki faaliyette hata, ihmal veya kusur iddiaları | Doktor, mühendis, mali müşavir, avukat |
| Üçüncü şahıs mali sorumluluk | Ziyaretçi, müşteri veya üçüncü kişilerin zararları | Mağaza, üretim tesisi, ofis, otel |
| Ürün sorumluluk sigortası | Üretilen veya satılan ürünün kullanıcıya zarar vermesi | Üretici, ithalatçı, distribütör |
| Otel sorumluluk teminatı | Konaklama sırasında misafirlerin bedensel ve maddi zararları | Otel, pansiyon, tatil tesisi |
| İhtiyari mali sorumluluk (İMM) | Zorunlu trafik limitlerini aşan araç kaynaklı zararlar | Bireysel ve ticari araçlar |
Zorunlu trafik sigortası da hukuki niteliği itibarıyla bir mali sorumluluk sigortasıdır. Karayolları Trafik Kanunu, motorlu araç işletenlerinin üçüncü kişilere karşı sorumluluklarını güvence altına almak üzere bu sigortayı zorunlu kılar. Trafik sigortasının limitlerini aşabilecek zararlar için ise ayrı bir koruma gerekir; bu noktada İMM teminatının ne işe yaradığını açıkladığımız yazı yol gösterebilir. İMM, poliçede belirtilen limitlere kadar zorunlu trafik sigortasının üzerinde kalan sorumluluğu karşılamaya yönelik ek bir güvencedir.
İşletmeler için neden önemlidir?
Bir işletmenin yalnızca binası, makineleri ve stokları risk altında değildir. Müşteriler, ziyaretçiler, çalışanlar, komşu işletmeler ve hizmet alan kişiler de faaliyetten zarar görebilir ve tazminat talep edebilir. Tek bir ciddi bedensel zarar davası, küçük bir işletmenin yıllık cirosunu aşan bir yük oluşturabilir.
Sorumluluk teminatı özellikle otel ve konaklama tesisleri, restoran ve kafeler, mağazalar, inşaat ve taahhüt firmaları, üretim tesisleri, depo ve lojistik işletmeleri ile danışmanlık veren profesyoneller için önem taşır. Antalya'daki yoğun turizm trafiği, bu riskleri hizmet işletmeleri açısından daha görünür hâle getirir.
İşyeri sigortası bina, demirbaş, stok ve üçüncü kişilere karşı sorumluluk risklerini modüler biçimde bir araya getirebilir; İşyeri Sigortası sayfamızda bu yapıyı ayrıntılı ele alıyoruz. Buradaki kritik nokta, sorumluluk teminatının bu paketin otomatik bir parçası olmayabileceği; limit ve kapsamın ayrıca kontrol edilmesi gerektiğidir.
Otel işletmelerinde örnek riskler
Otel misafirinin ortak alanda kayıp yaralanması, odadaki tesisat arızası nedeniyle eşyalarının zarar görmesi veya işletmenin hizmetinden kaynaklanan bir zarar iddiası, otel sorumluluğu açısından değerlendirilmesi gereken risklerdir. Otel Sigortası sayfamızda misafir sorumluluğunun kayma, düşme ve eşya hasarı gibi durumları içerebileceğini anlatıyoruz; ancak personelin iş kazaları ayrı işveren sorumluluk düzenlemeleri kapsamında ele alınmalıdır. Bu ayrım önemlidir: tek bir otel poliçesi, işletmedeki her sorumluluk riskini kendiliğinden karşılamayabilir.
Bireyler için sorumluluk sigortası gerekli mi?
Sorumluluk sigortası yalnızca şirketler için değildir. Bireyler de günlük hayatta üçüncü kişilere zarar verme riski taşır. Konuttan kaynaklanan su sızıntısının alt kata zarar vermesi, evcil hayvanın bir kişiyi yaralaması, özel aracın zorunlu trafik limitlerini aşan bir zarara yol açması veya kiralanan konutta üçüncü kişilerin zarar görmesi bu risklere örnektir.
Bu risklerin hangi poliçeyle karşılanacağı, olayın kaynağına göre değişir. Konut poliçesinde üçüncü şahıs sorumluluk, araç poliçesinde İMM veya ayrı bir özel sorumluluk teminatı söz konusu olabilir. Bu yüzden poliçenin yalnızca adına değil, teminat açıklamasına bakmak gerekir.
Konutun yangın, hırsızlık, su baskını ve cam kırılması gibi riskleri için Konut Sigortası seçeneklerini inceleyebilirsiniz. Ancak konut sigortasının ana teminatlarıyla üçüncü kişilere karşı sorumluluk teminatının aynı şey olmadığını hatırlatmakta fayda var.
Zorunlu ve isteğe bağlı sorumluluk sigortaları
Bazı sorumluluk sigortaları mevzuat gereği zorunludur; zorunlu trafik sigortası bunun en bilinen örneğidir. Taşımacılık, özel güvenlik, tehlikeli madde faaliyetleri ve bazı meslekler için de faaliyetin niteliğine göre zorunlu sigorta şartları bulunabilir. Örneğin özel güvenlik şirketleri ve özel hukuk tüzel kişileri, çalışan özel güvenlik görevlilerinin üçüncü kişilere verebileceği zararlar için özel güvenlik mali sorumluluk sigortası yaptırmak zorundadır.
Bunun dışında kalan birçok sorumluluk poliçesi isteğe bağlıdır. Ancak "isteğe bağlı" olması önemsiz olduğu anlamına gelmez. Müşteri sözleşmeleri, ihale şartnameleri, kira sözleşmeleri veya iş ortaklarının talepleri, belirli bir sorumluluk teminatını fiilen gerekli hâle getirebilir. Bir ihaleye girmek için teminat şartını karşılamak, çoğu işletme için poliçeyi zorunlu kadar bağlayıcı yapar.
Poliçe seçerken nelere dikkat edilmeli?
Sorumluluk poliçesinde "teminat var" ifadesi tek başına güvence vermez. Kararı belirleyen altı nokta vardır.
Faaliyet doğru tanımlanmalı. Poliçede işletmenin gerçek faaliyeti açık ve eksiksiz yazılmalıdır. Bir restoranın yalnızca "işyeri" olarak tanımlanması; mutfak, paket servis, etkinlik veya açık alan faaliyetlerinden doğan risklerin kapsam dışında kalmasına yol açabilir.
Teminat limiti gerçekçi olmalı. Limit belirlerken bugünkü küçük hasarlar değil, büyük bir bedensel zarar, uzun süreli tedavi, iş gücü kaybı veya birden fazla kişinin zarar görmesi hâli düşünülmelidir. Düşük prim uğruna yetersiz limit seçmek, hasar anında işletmeyi tazminatın büyük bölümünü kendi kaynağından ödemek zorunda bırakabilir.
Olay bazlı mı, talep bazlı mı olduğu incelenmeli. Bazı poliçelerde teminat, olayın poliçe süresi içinde gerçekleşmesine göre çalışır. Özellikle mesleki sorumluluk poliçelerinde talebin ne zaman ileri sürüldüğü, geriye dönük teminat tarihi ve poliçe bitiminden sonraki ihbar süresi belirleyici olur. Bu yüzden olay tarihi, talep tarihi, geriye dönük teminat tarihi ve aynı olaydan doğan birden fazla talebin nasıl değerlendirildiği kontrol edilmelidir.
Muafiyet ve alt limitler okunmalı. Poliçede genel limitin yanında cam hasarı, emanet eşya, manevi tazminat, çalışan sorumluluğu veya hukuki giderler için daha düşük alt limitler bulunabilir. Her hasarda sigortalının üzerinde kalan muafiyet de ayrıca değerlendirilmelidir.
Kapsam dışı hâller ve özel şartlar incelenmeli. Kasıtlı fiiller, poliçede belirtilmeyen faaliyetler, sözleşmeyle üstlenilen ancak kanundan doğmayan sorumluluklar ve çevre zararları poliçeye göre kapsam dışında kalabilir. Türk Ticaret Kanunu'nun 1477. maddesi, sigortalının sorumluluk konusu olayı kasten gerçekleştirmesinden doğan zararlar için sigortacının sorumlu olmayacağını düzenler.
Bildirim süresi kaçırılmamalı. Sorumluluk doğurabilecek olaylar sigortacıya gecikmeden bildirilmelidir. Türk Ticaret Kanunu'nun 1475. maddesi, sigortalının sorumluluğunu gerektirecek olayları on gün içinde bildirmesini; kendisine yöneltilen talebi ise aksi kararlaştırılmadıkça derhâl bildirmesini öngörür. Hasar sonrası karşı tarafla yazılı bir sulh anlaşması yapmadan veya sorumluluğu kabul etmeden önce sigortacıyla iletişime geçmek de önemlidir.
Hasar neden reddedilebilir?
Bir talebin reddedilmesinin veya kısmen karşılanmasının nedenleri genellikle aynı başlıklarda toplanır: olayın poliçe süresi dışında gerçekleşmesi, faaliyetin poliçede yanlış veya eksik tanımlanması, teminat limitinin aşılması, muafiyet uygulanması, olayın istisna kapsamında bulunması, sigortalının kasıtlı davranışı, zorunlu bildirimlerin zamanında yapılmaması veya sözleşmede yer almayan bir sorumluluğun sonradan üstlenilmesi.
Zarar gören kişinin konumu da süreci etkiler. Şartları oluştuğunda zarar gören, sigorta bedeline kadar olan tazminat talebini doğrudan sigortacıya yöneltebilir; bu doğrudan başvuru hakkı Türk Ticaret Kanunu'nun 1478. maddesinde düzenlenmiştir. Yine de sigortacının ödeme yapabilmesi için olayın poliçe kapsamında bulunması, sorumluluğun belirlenmesi ve zararın belgelenmesi gerekir. Bu yüzden poliçenin hangi faaliyeti, hangi kişileri, hangi coğrafi alanda ve hangi limite kadar koruduğu birlikte değerlendirilmelidir.
Grup Akdeniz Sigorta ile sorumluluk teminatı seçimi
Antalya'da faaliyet gösteren otel, restoran, mağaza, üretim işletmesi veya KOBİ'ler için sorumluluk riski faaliyet alanına göre değişir. Bir otelin misafir sorumluluğu ile bir üretim tesisinin ürün sorumluluğunu aynı poliçe yapısıyla ele almak doğru olmaz.
Farklı sigorta şirketlerinin tekliflerini karşılaştırırken yalnızca prim tutarına değil; teminat setine, limitlere, istisnalara ve işletmenin gerçek risklerine odaklanıyoruz. İşyeri Sigortası ve Otel Sigortası seçeneklerini, sorumluluk teminatlarının bina, demirbaş, stok veya faaliyet kesintisi güvenceleriyle birlikte değerlendirmenizi sağlıyoruz.
Doğru teklif için işletmenin faaliyet konusu, çalışan sayısı, müşteri trafiği, yıllık cirosu, bina kullanım şekli, sözleşme yükümlülükleri ve geçmiş hasarları birlikte değerlendirilir. Bu bilgileri bizimle paylaştığınızda, işletmenizin riskine uygun teminat yapısını çıkarıp karşılaştırmalı bir öneri hazırlayabiliriz.
Sıkça Sorulan Sorular
Sorumluluk sigortası nedir?
Sorumluluk sigortası, sigortalının üçüncü kişilere verdiği ve hukuken tazmin etmekle yükümlü olduğu zararlar nedeniyle doğabilecek mali sorumluluğunu poliçe limitleri içinde güvence altına alan sigortadır.
Sorumluluk sigortası zorunlu mu?
Her sorumluluk sigortası zorunlu değildir. Zorunluluk, faaliyet alanına ve ilgili mevzuata göre değişir; zorunlu trafik sigortası en yaygın örneğidir. Çoğu ticari sorumluluk poliçesi ise isteğe bağlıdır.
Sorumluluk sigortası çalışanları kapsar mı?
Poliçenin türüne göre değişir. İşveren sorumluluk sigortası çalışanların iş kazalarından doğan belirli taleplerini ele alabilir; üçüncü şahıs sorumluluk poliçesi ise müşteriler ve ziyaretçiler gibi dışarıdaki kişilerin zararlarına odaklanır.
Sorumluluk sigortası maddi ve manevi zararı karşılar mı?
Maddi zararlar poliçe kapsamına alınabilir. Manevi tazminat ise çoğu durumda ayrıca düzenlenir ve poliçede açıkça belirtilmesi gerekir.
Sorumluluk sigortası ile işyeri sigortası aynı mı?
Hayır. İşyeri sigortası bina, demirbaş, stok ve sorumluluk gibi birden fazla teminatı bir araya getirebilir. Sorumluluk sigortası ise üçüncü kişilere karşı hukuki sorumluluk riskine odaklanır.