İMM sigortası nedir sorusunun kısa yanıtı şudur: bir trafik kazasında karşı tarafa verdiğiniz maddi ve bedeni zararların, zorunlu trafik sigortasının (ZMSS) limitlerini aşan kısmını karşılayan isteğe bağlı bir sorumluluk sigortasıdır. Kusurlu olduğunuz bir kazada trafik poliçesi kendi tavanına kadar öder; o tavanın üstünde kalan tutar ise sizin kişisel sorumluluğunuzdur. İşte tam bu noktada İMM teminatı devreye girer ve poliçenizde yazan limit ile şartlar ölçüsünde aşan kısmı üstlenir. Antalya gibi yüksek bedelli araçların ve yoğun trafiğin olduğu bir şehirde, bu fark çoğu zaman cebinizi değil, mal varlığınızın tamamını ilgilendiren bir büyüklüğe ulaşabilir.
İçindekiler
İMM sigortasının hukuki tanımı ve temel mantığı
İMM’nin tam adı “Motorlu Kara Taşıtları İhtiyari Mali Sorumluluk Sigortası”dır. Türk sigorta pratiğinde üçüncü kişilere karşı isteğe bağlı mali sorumluluk teminatı olarak konumlanır. Zorunlu trafik sigortası, kanunun belirlediği limitlere kadar üçüncü şahısların araç, eşya ve beden zararlarını karşılar; bu limitlerin üzerindeki kısım ise sigortalının şahsen sorumluluğunda kalır. İMM, tam bu noktada devreye girerek ZMSS’nin üstünde kalan zararları poliçede yazan limit ve şartlar dahilinde öder.
Hukuki açıdan İMM, işletenin (araç sahibinin) ve sürücünün bir trafik kazası sonucunda üçüncü kişilere karşı doğan tazminat sorumluluğunu teminat altına alan bir mali sorumluluk sigortasıdır. Üçüncü kişiye ait araç, bina veya kamu malı gibi maddi zararlar ile yaralanma, ölüm, çalışma gücü kaybı ve destekten yoksun kalma gibi bedeni zarar kalemleri poliçe şartlarına göre bu kapsamda karşılanabilir.
En kritik ayrım şudur: İMM zorunlu değildir. İsteğe bağlı yaptırılır ve çoğu zaman zorunlu trafik veya kasko poliçesine ek teminat olarak sunulur. Yani ayrı bir ürün olarak da düşünülebilir, mevcut poliçenize eklenen bir katman olarak da. Bu esneklik, limit ve maliyet dengesini ihtiyaca göre ayarlama imkânı verir.
İMM ne işe yarar? Mekanizma ve Antalya örnekleri
Mekanizma kademelidir. Bir kazada kusurlu olduğunuzda, üçüncü kişilerin size yönelteceği maddi ve bedeni tazminat talepleri öncelikle zorunlu trafik sigortası tarafından, poliçe limitlerine kadar karşılanır. Zarar tutarı bu limiti aştığında trafik poliçesi ödemeyi durdurur ve aşan kısım doğrudan sizin kişisel sorumluluğunuz haline gelir. İMM teminatınız varsa, bu aşan kısım İMM poliçesi kapsamında ve kendi limitine kadar ödenir.
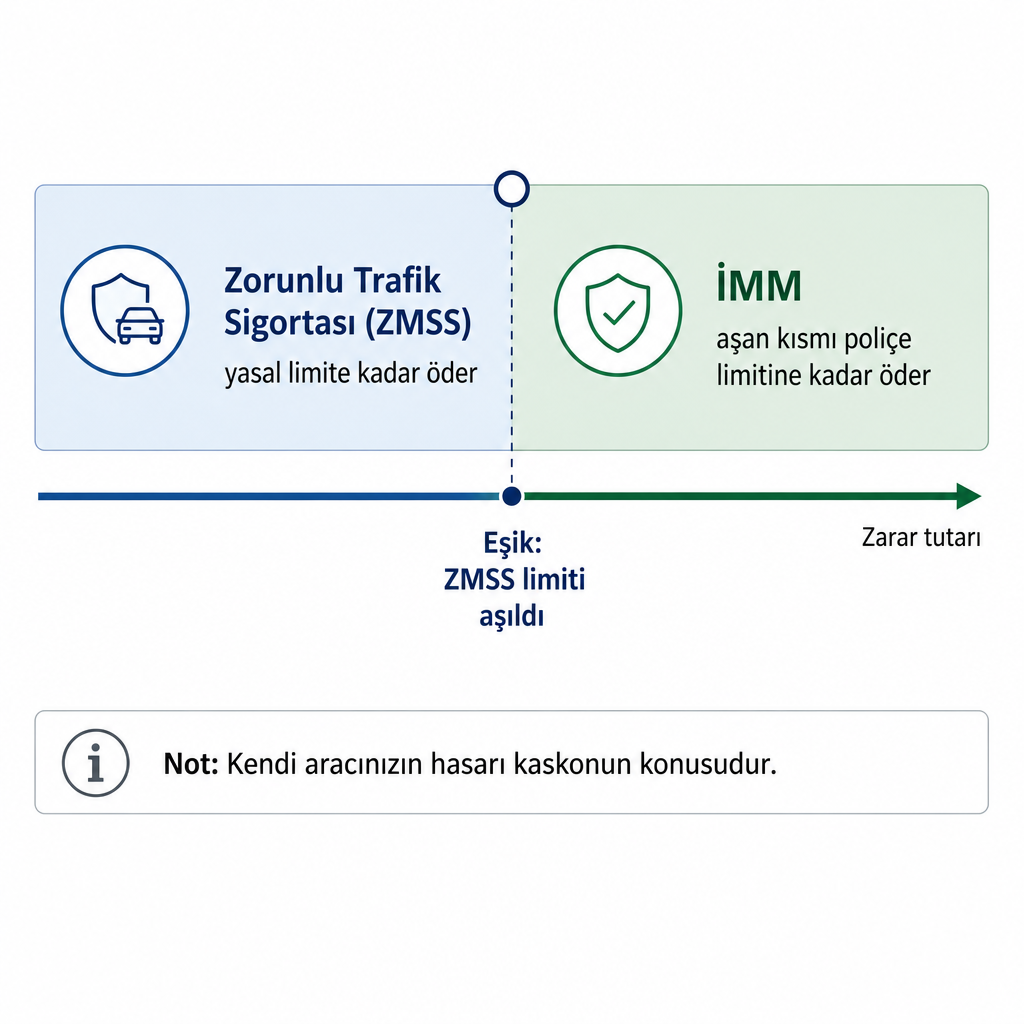
Pratik etkisini görmek için tipik bir senaryo düşünelim. Antalya’da trafiği yoğun, turistik bir bölgede yüksek bedelli bir araca çarptığınızda, yalnızca araç hasarı ve olası değer kaybı bile zorunlu trafik sigortası limitlerini rahatlıkla aşabilir. Böyle bir durumda ZMSS belirli tutara kadar ödeme yapar; kalan yüksek tutarlı kısım için İMM teminatınız yoksa farkı kendi cebinizden ve mal varlığınızdan karşılamak zorunda kalırsınız. İMM poliçeniz varsa bu zarar, poliçe limitiniz ölçüsünde teminattan ödenir.
Benzer bir tablo bedeni zararlarda daha da ağırdır. Ağır yaralanma veya ölümle sonuçlanan kazalarda tedavi giderleri, gelir kaybı, sürekli iş göremezlik ve destekten yoksun kalma tazminatları toplamda çok yüksek tutarlara ulaşabilir. Bu kalemler birikerek ZMSS limitini aştığında, İMM devreye girerek sigortalının üzerindeki tazminat baskısını azaltır. Bazı poliçelerde, poliçede açıkça yer alması koşuluyla üçüncü kişilerin manevi tazminat talepleri de İMM kapsamında teminat altına alınabilir.
Trafik ve kasko poliçeleriyle İMM ilişkisi
İMM çoğunlukla iki farklı biçimde karşınıza çıkar: zorunlu trafik sigortası poliçesinin içine eklenmiş bir “İhtiyari Mali Mesuliyet” teminatı olarak ya da kasko sigortası poliçesine eklenmiş isteğe bağlı mali mesuliyet teminatı olarak. Her iki durumda da işleyiş aynıdır: önce ZMSS devreye girer ve poliçe limitine kadar öder; bu limitin üzerindeki zarar için İMM teminatı varsa, belirlenen limitlere kadar ödemeyi sürdürür.
Bazı kurumlar “limitsiz İMM” veya çok yüksek limitli İMM ürünleri sunarak, özellikle yüksek risk algısı olan veya yüksek bedelli araç kullanan sürücülere daha geniş güvence sağlar. Burada sık karıştırılan bir nokta var: İMM, kendi aracınızın zararını değil, karşı tarafın zararını karşılayan bir sorumluluk sigortasıdır. Aracınızın kendi hasarı yine kasko poliçenizle güvence altına alınır. Bu ayrım, İMM ile kaskoyu birbirinin alternatifi değil, tamamlayıcısı yapar.
Hangi riskleri kapsar, neleri kapsamaz?
Kapsam ve istisnalar, İMM kararının en çok yanlış anlaşılan tarafıdır. Genel uygulamada hangi kalemlerin dahil, hangilerinin hariç olduğunu ayırmak, limit seçiminden önce gelen adımdır.
| Kapsam durumu | İçerik |
|---|---|
| Genellikle kapsar | Karşı tarafın aracındaki hasar ve varsa değer kaybı |
| Genellikle kapsar | Üçüncü kişiye ait bina, dükkân, kamu malı gibi varlıklara verilen zarar |
| Genellikle kapsar | Üçüncü kişilerin yaralanma, sakatlanma veya ölümünden doğan maddi tazminat talepleri |
| Poliçede yazılıysa | Üçüncü kişilerin manevi tazminat talepleri |
| Kapsamaz | Kasıtlı verilen zararlar ve trafik kazası dışı olaylar |
| Kapsamaz | Kendi aracınıza ve kendi bedeninize gelen zararlar; poliçe limitinin üzerindeki tutarlar |
Son satır özellikle önemlidir. İMM, poliçe limitine kadar koruma sağlar; o limitin üzerindeki kısım yeniden sizin sorumluluğunuza döner. Bu yüzden limit seçimi, teminatın işe yarayıp yaramayacağını belirleyen asıl karardır. Kendi aracınızın hasarı ve kendi bedeni zararlarınız İMM’nin değil, kasko ve kişisel sağlık güvencelerinin konusudur. Her şirketin özel şartları ve istisnaları farklılaştığı için, poliçeyi imzalamadan önce kapsam metnini kalem kalem incelemek gerekir.
İMM kararı: ne zaman ve hangi limitle gerekli?
İMM’nin zorunlu olmaması, çoğu sürücü için güçlü biçimde tavsiye edilen bir teminat olduğu gerçeğini değiştirmez. Özellikle turistik ve yüksek bedelli araç yoğunluğu fazla, trafiğin sıkışık ve kazaların daha sık yaşandığı, otel, tur ve transfer araçlarının yoğun olduğu bir şehirde tek başına ZMSS ile hareket etmek ciddi mali riskler içerir. Antalya bu üç özelliği aynı anda taşıdığı için İMM kararı burada daha belirgin bir anlam kazanır.
Karar verirken genellikle şu kriterler dikkate alınır:
- Günlük sürüş rotanız: şehir içi, otoban, turistik bölgeler veya otel bölgesi ağırlıklı mı?
- Sık kullandığınız park ve trafik ortamındaki araçların ortalama değeri
- Mal varlığı profiliniz ve büyük bir tazminatı cebinizden ödeme isteğiniz ile gücünüz
- Mevcut trafik ve kasko poliçenizdeki teminat yapısı ve limitler
- Bütçeniz ile kabul edilebilir risk seviyeniz arasındaki denge
Piyasa pratiğinde İMM primleri, sağladığı korumaya kıyasla genellikle düşük kabul edilir; görece küçük bir ek primle milyonlar seviyesine çıkabilen tazminat risklerine karşı koruma sağlanabilir. Bu maliyet–koruma dengesi nedeniyle, sık şehir içi kullanan ve Antalya merkez ile turistik bölgelerde trafikte olan araç sahipleri için İMM çoğu zaman mantıklı bir standart haline gelmiştir. Limit tarafında ise lüks araçların ve yoğun yaya trafiğinin olduğu bölgelerde nispeten yüksek veya limitsiz çözümler tercih edilebilir; sakin bir rota ve düşük araç değeri profilinde ise daha ölçülü bir limit yeterli olabilir. Kasko tarafındaki tercihlerinizi birlikte değerlendirmek isterseniz muafiyetli kaskonun nasıl çalıştığını anlatan rehberimiz de bu kararı netleştirir.
İMM teminatını nasıl konumlandırıyoruz?
Grup Akdeniz Sigorta olarak, Antalya merkezli bir sigorta danışmanlık acentesiyiz ve tek bir şirket yerine birden fazla sigorta şirketinin trafik ve kasko tekliflerini karşılaştırarak çalışıyoruz. Yaklaşımımız en ucuz primi değil, ihtiyaca en uygun teminat dengesini bulmak üzerine kuruludur; İMM teminatı bu dengenin kritik parçalarından biridir.
İMM konusunda danışmanlık verirken odağımız sürüş alışkanlığınız, sık bulunduğunuz bölgelerdeki araç ve işletme değerleri, mevcut trafik ve kasko poliçenizin yapısı ile kişisel ve ticari mal varlığı profiliniz olur. Amaç, limiti “gereksiz yüksek” değil, gerçek riskleri karşılayan dengeli bir seviyede seçmektir. Günlük rota, yıllık kilometre, trafik yoğunluğu ve çevrenizdeki lüks araç, otel veya ticari araç yoğunluğu gibi somut girdiler, limiti belirleyen asıl verilerdir.
Trafik ve kasko odaklı mevcut içeriklerimiz zorunlu trafik sigortası, kasko türleri, muafiyetli ve dar kasko gibi başlıklarda zaten ayrıntılı rehberler sunuyor. İMM teminatını bu genel araç sigortası planının üçüncü kişilere karşı sorumluluk tarafını güçlendiren ek katman olarak konumlandırıyoruz. Durumunuza uygun limit ve şirket kombinasyonunu netleştirmek için sürüş profilinizi, mevcut poliçenizi ve bütçenizi paylaştığınızda, karşılaştırmalı teklifle size özel bir öneri hazırlayabiliriz.
Sıkça Sorulan Sorular
İMM sigortası zorunlu mu?
Hayır, İMM kanunen zorunlu değildir; isteğe bağlı bir mali sorumluluk teminatıdır. Ancak ZMSS limitlerinin yetersiz kalabileceği yüksek hasar senaryolarında, birçok sürücü için fiilen vazgeçilmez hale gelmiştir.
İMM ile zorunlu trafik sigortası arasındaki temel fark nedir?
Zorunlu trafik sigortası, kanunda belirlenen minimum limitlere kadar üçüncü kişilerin zararlarını karşılayan yasal bir mecburiyettir. İMM ise bu limitlerin üzerinde kalan kısmı, isteğe bağlı olarak ve seçtiğiniz ek limitler dahilinde güvence altına alan tamamlayıcı bir sorumluluk sigortasıdır.
İMM teminat limitim ne kadar olmalı?
Limit, günlük sürüş ortamınızdaki araç değerleri ve olası bedeni zarar senaryoları göz önünde bulundurularak seçilmelidir. Lüks araçların ve yoğun yaya trafiğinin olduğu bölgelerde nispeten yüksek veya limitsiz İMM çözümleri tercih edilebilir.
Kasko yaptırmış olmam İMM’ye olan ihtiyacı ortadan kaldırır mı?
Hayır. Kasko ağırlıklı olarak kendi aracınızın zararını ve bazı ek riskleri kapsar. Üçüncü kişilere karşı, ZMSS limitlerinin üzerinde kalan sorumluluğunuz için kasko tek başına yeterli değildir; İMM, kasko ile birlikte düşünülmesi gereken ayrı bir sorumluluk katmanıdır.
Hasar olduğunda hangi sigorta önce devreye girer?
Üçüncü kişilere verilen zararlar için önce zorunlu trafik sigortası devreye girer ve kendi limitine kadar öder. Zarar tutarı bu limiti aştığında, varsa İMM teminatınız poliçede belirlenen limitlere kadar kalan kısmı karşılar.