Muafiyetli kasko nedir sorusunun kısa yanıtı şu: hasar olduğunda zararın önceden belirlenmiş bir kısmını sizin üstlendiğiniz, bu sınırı aşan tutarı ise sigorta şirketinin poliçe limitleri dahilinde ödediği bir kasko türüdür. Muafiyet şartı sayesinde aynı teminatları çoğu zaman daha ekonomik primle almak mümkün olur. Antalya gibi trafik ve turizm hareketliliğinin yoğun olduğu bir şehirde, doğru seviyede belirlenmiş bir muafiyet hem bütçenizi korur hem de aracınızı gerçekten ihtiyaç duyduğunuz risklere karşı güvence altına alır. Bu rehberde muafiyetin nasıl işlediğini, hangi seçeneklerin bulunduğunu ve kendi kullanım profilinize uygun kararı nasıl vereceğinizi somut örneklerle açıklıyoruz.
İçindekiler
Muafiyetli kasko tam olarak ne demek?
Kasko sigortası; yangın, çarpma-çarpışma, hırsızlık, devrilme, sel ve su baskını gibi riskler nedeniyle aracınızda oluşan maddi zararları poliçe limitleri dahilinde karşılayan isteğe bağlı bir sigortadır. Muafiyetli kasko ise bu klasik yapıya bir “muafiyet” şartı eklenmiş halidir.
Muafiyet, poliçede önceden belirlenmiş bir tutar veya oran kadar zararın sigortalı tarafından, bu sınırı aşan kısmın ise sigorta şirketi tarafından ödenmesi anlamına gelir. Yani hasarın belirli bir eşiğe kadar olan kısmı size, üzerindeki bölümü ise sigortacıya aittir.
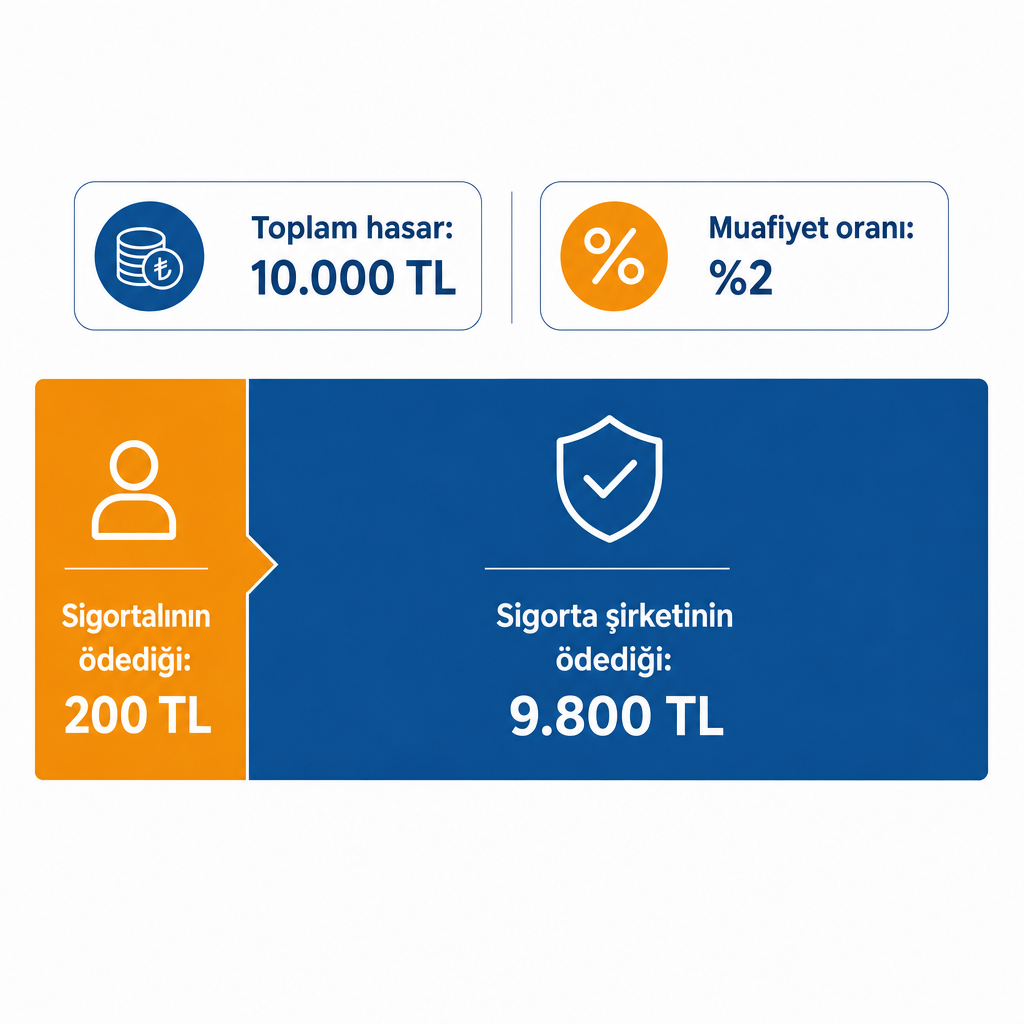
Somut bir örnek işleyişi netleştirir. Yüzde muafiyetli bir poliçede muafiyet oranınız %2 ise ve 10.000 TL’lik bir hasarınız oluşursa, 200 TL’lik kısmı siz karşılarsınız, kalan tutarı ise sigorta şirketi öder. Sigortalının hasara bu ölçüde ortak olması poliçe fiyatına iskonto olarak yansır; bu yüzden aynı teminatları daha ekonomik primle almak mümkün hale gelir.
Muafiyetli mi, muafiyetsiz mi kasko?
Araç sahipleri için temel karar, klasik (muafiyetsiz) kasko ile muafiyetli kasko arasında seçim yapmaktır. Muafiyetsiz kaskoda teminat kapsamına giren hasarın tamamı poliçe özel şartları çerçevesinde sigorta şirketi tarafından ödenir; herhangi bir muafiyet uygulanmaz. Bu yapı genellikle daha yüksek prim anlamına gelir.
Muafiyetli kaskoda ise belirlenen muafiyet kadar zarara katlanmayı baştan kabul edersiniz. Buna karşılık primler muafiyetsiz poliçeye göre daha düşük olabilir. Küçük hasarlarda ödeme yükünüz artarken, büyük hasarlarda sigorta şirketinin devreye girdiği eşik korunur. Yani muafiyet, küçük tutarları siz üstlenirken sizi asıl yıpratacak büyük zararlara karşı güvencede tutan bir denge kurar.
Bu dengeyi kendi sürüş alışkanlıklarınız, aracınızın değeri ve bütçenizle birlikte değerlendirmek gerekir. Şehir içinde kısa mesafe kullanılan, değeri sınırlı bir araçla yılda binlerce kilometre uzun yol yapan yüksek değerli bir araç için doğru cevap çoğu zaman aynı değildir. Kasko sigortası tarafında bu iki yapının teminat kapsamları benzer olsa da, muafiyetin varlığı hasar anındaki nakit çıkışınızı doğrudan belirler.
Muafiyet nasıl çalışır? Mekanizma ve seçenekler
Sigortada muafiyet birkaç farklı biçimde tanımlanabilir ve hangisini seçtiğiniz hasar anında ödeyeceğiniz tutarı değiştirir.
Tutar (sabit) muafiyet: Poliçede “X TL muafiyet” şeklinde yazılır. Bu tutara kadar olan zararları sigortalı üstlenir, üzerini sigorta şirketi karşılar.
Oran (yüzde) muafiyet: Hasarın belirli bir yüzdesi sigortalıya, geri kalanı sigorta şirketine aittir. Örneğin %2 muafiyetli poliçede 10.000 TL hasarda 200 TL sizde, kalanı şirkettedir.
Dosya başı / hasar başı muafiyet: Her hasar dosyası için ayrı ayrı muafiyet uygulanır. Yıl içinde birden fazla olay yaşarsanız, belirlenen tutar veya oran her olayda yeniden devreye girer.
Bazı ürünlerde “yetkili servis muafiyetli” gibi özel seçenekler de bulunur: anlaşmalı özel servisler kullanıldığında muafiyet uygulanmayıp, yetkili servis tercih edildiğinde belirli bir muafiyet oranı devreye girebilir. Ayrıca muafiyet her teminatta aynı işlemez; bazı poliçelerde yalnızca cam kırılması, park halindeyken oluşan küçük çizik-ezik hasarları veya mini onarım kapsamı için özel muafiyet şartları tanımlanır.
Hasar anında hesaplama mantığı
Hasar anında muafiyetli kaskonun işleyişi temelde şu sıraya dayanır. Önce hasarın poliçe teminatı içinde olup olmadığı ve kusur durumu değerlendirilir. Hasar tutarı belirlendikten sonra, poliçede yazan muafiyet tutarı veya oranı bu tutara uygulanır. Son olarak sigorta şirketi, muafiyet sınırını aşan kısmı poliçe limitleri dahilinde öder.
Bu mekanizma iki yönlü çalışır: hem sigortalının küçük hasarlara ortak olmasını sağlar hem de sigorta şirketinin risk maliyetini daha öngörülebilir hale getirir. Öngörülebilir maliyet ise prim indirimi olarak size döner.
Muafiyetli kaskonun avantajları
Doğru kurgulandığında muafiyetli kasko, özellikle Antalya gibi yoğun trafik ve turizm hareketliliği olan bir şehirde somut avantajlar sunar.
Prim avantajı ve bütçe yönetimi: Belirlenen muafiyet oranı veya tutarı poliçe fiyatına indirim olarak yansır. Aynı kasko teminatlarını daha düşük primle almak, aylık ve yıllık bütçeyi daha rahat planlama imkânı sağlar.
Kapsamlı teminata daha kolay erişim: Sel, su baskını, dolu, terör, ferdi kaza ve yol yardım gibi ek teminatları içeren geniş paketler bütçe nedeniyle uzak kalabilir. Muafiyetli seçenekler devreye girdiğinde, bu güçlü teminatlara daha ulaşılabilir primlerle erişme olanağı doğar.
Küçük hasarlarda bilinçli tercih: Sürücü, poliçeyi yaptırırken küçük ve sık yaşanan hasarların belirli bir kısmını kendisinin ödemeyi göze alır. Böylece sigorta şirketi orta ve büyük ölçekli hasarlara odaklanır; bu yapı prim indirimini besler.
Risk paylaşımı: Hasarın bir kısmına sigortalının ortak olması, riskin tamamen sigorta şirketine bırakılmamasını sağlar. Bu paylaşım hem maliyet kontrolüne katkı verir hem de sürücüyü daha dikkatli davranmaya yöneltebilir.
Dikkat edilmesi gereken riskler
Muafiyetli kasko her durumda avantajlı değildir; kararı vermeden önce şu noktaları tartmak gerekir.
- Sık sık küçük hasar yaşayan sürücüler için, her dosyada muafiyet ödemek toplam maliyeti yıl sonunda beklenenin üzerine çıkarabilir.
- Çok yüksek bir muafiyet tutarı veya oranı seçildiğinde, büyük hasarlarda bile cebinizden çıkacak tutar tahmin ettiğinizden fazla olabilir.
- Muafiyetin hangi teminatlarda ve hangi tür hasarlarda uygulanacağını dikkatle okumazsanız, hasar anında beklenmedik bir ödemeyle karşılaşabilirsiniz.
- Cam kırığı, park hasarları veya mini onarım gibi teminatlarda özel muafiyet şartları olabileceği için, her hasar türü aynı işlemeyebilir.
Bu nedenle muafiyetli kasko seçmeden önce poliçe özel şartlarını, muafiyet tablosunu ve örnek hasar hesaplamalarını netleştirmek doğru kararın ön koşuludur.
Grup Akdeniz Sigorta ile nasıl ilerlersiniz?
Biz Grup Akdeniz Sigorta olarak Antalya Konyaaltı’ndaki ofisimizden kasko ve trafik sigortası dahil birçok branşta birden fazla sigorta şirketinin poliçelerini karşılaştıran bir danışmanlık ajansıyız. Araç sigortalarında tek bir şirketin ürününü sunmak yerine, farklı sigortacıların alternatiflerini yan yana koyarak fiyat ve teminat açısından dengeli bir tablo çıkarıyoruz.
Bu yaklaşım pratikte şuna dönüşür:
- Muafiyetli ve muafiyetsiz kasko seçeneklerini farklı şirketlerden karşılaştırarak, hem primi hem kapsamı birlikte görebilmenizi sağlarız.
- Muafiyet tutarı ya da oranının bütçenize ve sürüş profilinize uygun seviyede belirlenmesi için danışmanlık veririz.
- Poliçe özel şartlarındaki muafiyet maddelerini sade bir dille açıklayarak, hasar anında sürprizle karşılaşmamanız için önceden bilgilendirme yaparız.
- Hasar sürecinde, uygulanacak muafiyet tutarının doğru hesaplanması ve haklarınızın korunması için yanınızda oluruz.
Antalya’da bireysel araç sahipleri, otel ve turizm işletmeleri ile KOBİ’ler için filoya ya da özel kullanıma uygun muafiyetli kasko alternatiflerini bir arada görebilmeniz, bizi klasik tek marka acente modelinden ayırır. Filosunu ve işletme risklerini birlikte değerlendirmek isteyen ticari müşteriler için işyeri sigortası ve araç kasko çözümlerini aynı danışmanlık sürecinde ele alabiliriz.
Muafiyetli kasko seçerken karar kriterleri
Muafiyetli kasko kararı yalnızca “prim düşük olsun” bakışıyla verilmemelidir. Aşağıdaki başlıklar doğru seviyeyi bulmanıza yardımcı olur.
Araç değeri ve kullanım şekli: Aracınız yüksek değerliyse ve özellikle Antalya-İstanbul gibi uzun yollarda, yoğun trafikte kullanılıyorsa, muafiyet tutarının sizi zorlamayacak seviyede olması önemlidir. Daha düşük değerli, şehir içi kısa mesafe kullanılan araçlarda ise daha yüksek muafiyet kabul edilebilir; burada prim avantajı öne çıkar.
Hasar sıklığı ve sürüş alışkanlığı: Park hasarları, ufak çizik ve tampon hasarları sık yaşanıyorsa dosya başı veya tutar muafiyet sizi rahatsız edebilir. Kaza geçmişiniz sınırlı ve sürüşünüz kontrollüyse, muafiyetli kasko ile prim avantajı yakalamak daha anlamlı olur.
Bütçe ve nakit akışı: Primi düşürmek için muafiyetli kasko tercih ederken, olası bir hasarda cebinizden çıkacak muafiyet tutarını da hesaba katmak gerekir. İşletmeler için bu tutarın nakit akışına etkisi, bireyler için ise birikim ve kredi kartı düzeyi göz önünde bulundurulmalıdır.
Sigorta şirketi ve poliçe şartları: Her şirketin muafiyet yapısı farklı olabilir; aynı muafiyet oranına sahip iki poliçe, farklı teminat kapsamlarında farklı sonuçlar doğurabilir. Bu farklılıkları tek tek karşılaştırmak, bir danışmanla çalışmanın en pratik faydalarından biridir.
Doğru muafiyet seviyesi, kullanım profiliniz analiz edilerek belirlenir. Aracınızın bilgilerini, yıllık kilometrenizi ve tipik hasar geçmişinizi paylaştığınızda, size özel bir karşılaştırma hazırlayabiliriz.
Sık sorulan sorular
Muafiyetli kasko, muafiyetsiz kaskodan her zaman daha mı ucuz?
Genellikle muafiyet eklendiğinde poliçe fiyatına indirim uygulanır; bu nedenle muafiyetli kaskolar benzer teminatlarda daha düşük primli olabilir. Ancak indirim oranı, seçilen muafiyet seviyesine ve sigorta şirketine göre değişir.
Kaza yaptığımda muafiyet tutarını her seferinde mi öderim?
Dosya başı muafiyet varsa her hasar dosyasında, sabit tutar veya oran muafiyeti varsa hasar tutarına göre belirlenen kısmı ödersiniz. Muafiyet sınırını aşan zarar ise sigorta şirketi tarafından karşılanır.
Muafiyetli kasko, hasarsızlık indirimi almama engel olur mu?
Hasarsızlık indirimi uygulaması şirketten şirkete değişir. Bazı ürünlerde belirli limitin altındaki hasarlar indirimi bozmayabilir, bazılarında ise tüm hasarlar dikkate alınır. Bu yüzden poliçe özel şartlarını ve ilgili şirketin uygulamasını kontrol etmek gerekir.
Antalya’da yeni araç alan biri için muafiyetli kasko uygun mu?
Yüksek araç değeri, yoğun sezon trafiği ve uzun yol kullanımı söz konusuysa, muafiyet tutarının makul tutulduğu ve teminatların güçlü olduğu bir muafiyetli kasko dengeli bir seçenek olabilir. Doğru muafiyet seviyesi, kullanım profiliniz analiz edilerek belirlenmelidir.
Grup Akdeniz Sigorta ile muafiyetli kasko teklifini nasıl alırım?
Antalya’daki ofisimiz ve dijital kanallarımız üzerinden birden fazla sigorta şirketinin muafiyetli ve muafiyetsiz kasko tekliflerini karşılaştırarak sizin için en uygun alternatifleri çıkarabiliriz. Araç bilgilerinizi ve kullanım şeklinizi paylaşmanız, sağlıklı bir teklif süreci için yeterlidir.