Aracınız için trafik sigortası teklif al derken en doğru yöntem, yalnızca en düşük primi yakalamak değil; ruhsat bilgileri, hasarsızlık basamağı, kullanım türü ve teminat limitlerini birlikte değerlendirip birden fazla şirketin teklifini aynı koşullarda karşılaştırmaktır. Antalya'da bu işi hızlandırmanın pratik yolu, ruhsatınızı ve önceki poliçenizi hazırlayıp bize ulaşmanızdır. Konyaaltı merkezli acentemiz olarak 16 sigorta şirketinin trafik primlerini karşılaştırır, fiyatın yanında teminat yapısını, poliçe şartlarını ve hasar sürecindeki desteği de açık açık anlatırız.
Bu rehber, teklif almayı tek tıkla bitecek bir işlem gibi değil; birkaç kritik kararın verildiği kısa bir süreç olarak ele alıyor. Hangi bilgilerin neden istendiğini, fiyatın nasıl oluştuğunu, en ucuz teklifin neden her zaman doğru seçim olmadığını ve poliçeye geçerken nelerin kontrol edilmesi gerektiğini sırayla açıklıyoruz.
İçindekiler
Trafik sigortası teklifi ne anlama gelir?
Trafik sigortası teklifi, aracın üçüncü kişilere verebileceği maddi ve bedeni zararlar için bir sigorta şirketinin sunduğu prim tutarını ve poliçe koşullarını gösterir. Burada sık karışan nokta şudur: zorunlu mali sorumluluk sigortası, sizin kendi aracınızdaki hasarı değil, kusurlu olduğunuz kazalarda karşı tarafa verilen zararları poliçe limitleri içinde karşılamaya yöneliktir.
Kapsama genel olarak karşı tarafın aracında veya malında oluşan maddi zararlar, üçüncü kişilerin sağlık giderleri, sürekli sakatlık nedeniyle doğan tazminatlar ve kaza sonucu vefat hâlinde hak sahiplerine ödenecek tazminatlar girer. Bu teminatlar poliçe ve mevzuat çerçevesindeki limitlerle sınırlıdır.
İşte teklifi değerlendirirken ilk bakılması gereken ayrıntı da bu limitlerdir. 2026 yılı için SEDDK tarafından yayımlanan değerlerde, örneğin insan taşımada kullanılan motorlu araçlar bakımından araç başına maddi zarar limiti 400.000 TL, kaza başına maddi zarar limiti 800.000 TL olarak açıklanmıştır. Sağlık giderleri ile sakatlanma ve ölüm teminatlarında kişi ve kaza başına farklı limitler uygulanır. Limitler araç grubuna göre değiştiği için teklifte yalnızca toplam primi değil, size uygulanan teminat limitlerini de kontrol etmek gerekir. Güncel resmi değerleri SEDDK zorunlu trafik sigortası limitleri sayfasından teyit edebilirsiniz.
Kendi aracınızın kaza, hırsızlık, dolu veya sel gibi risklerden korunmasını istiyorsanız trafik sigortası bunu kapsamaz; bu ihtiyaç için ayrıca kasko değerlendirilir. İki teminat arasındaki farkı ayrıntılı görmek için kasko ile trafik sigortası arasındaki farklar rehberimize bakabilirsiniz.
Teklif için hangi bilgiler gerekir?
Teklifin doğru hesaplanabilmesi için verdiğiniz bilgilerin ruhsat ve geçmiş poliçe kayıtlarıyla birebir uyuşması gerekir. Küçük bir bilgi hatası bile primi yanlış hesaplatır ve poliçe düzenlendikten sonra düzeltme ihtiyacı doğurur.
Teklif alırken genellikle şu bilgiler istenir:
- Araç plakası,
- Ruhsat seri ve belge bilgileri,
- Araç markası, modeli ve model yılı,
- Araç sahibinin T.C. kimlik numarası veya vergi bilgileri,
- Araç sahibinin iletişim bilgileri,
- Aracın hususi ya da ticari kullanım durumu,
- Önceki trafik poliçesinin numarası ve bitiş tarihi,
- Hasarsızlık basamağı veya geçmiş poliçe bilgisi.
Araç yeni alınmışsa ilk tescil veya devir bilgileri de gerekebilir. Servis, taksi, kiralık araç ya da yük taşımacılığı gibi ticari kullanım durumları teklifi doğrudan etkiler. Bu yüzden hususi kullanılan bir araca ticari kullanım işaretlenmesi veya ruhsattaki araç bilgilerinin yanlış girilmesi, hatalı bir prim ve ileride sorunlu bir poliçe anlamına gelir. Bilgileri eksiksiz ilettiğinizde teklif de gerçek durumunuzu yansıtır.
Fiyatı belirleyen unsurlar nelerdir?
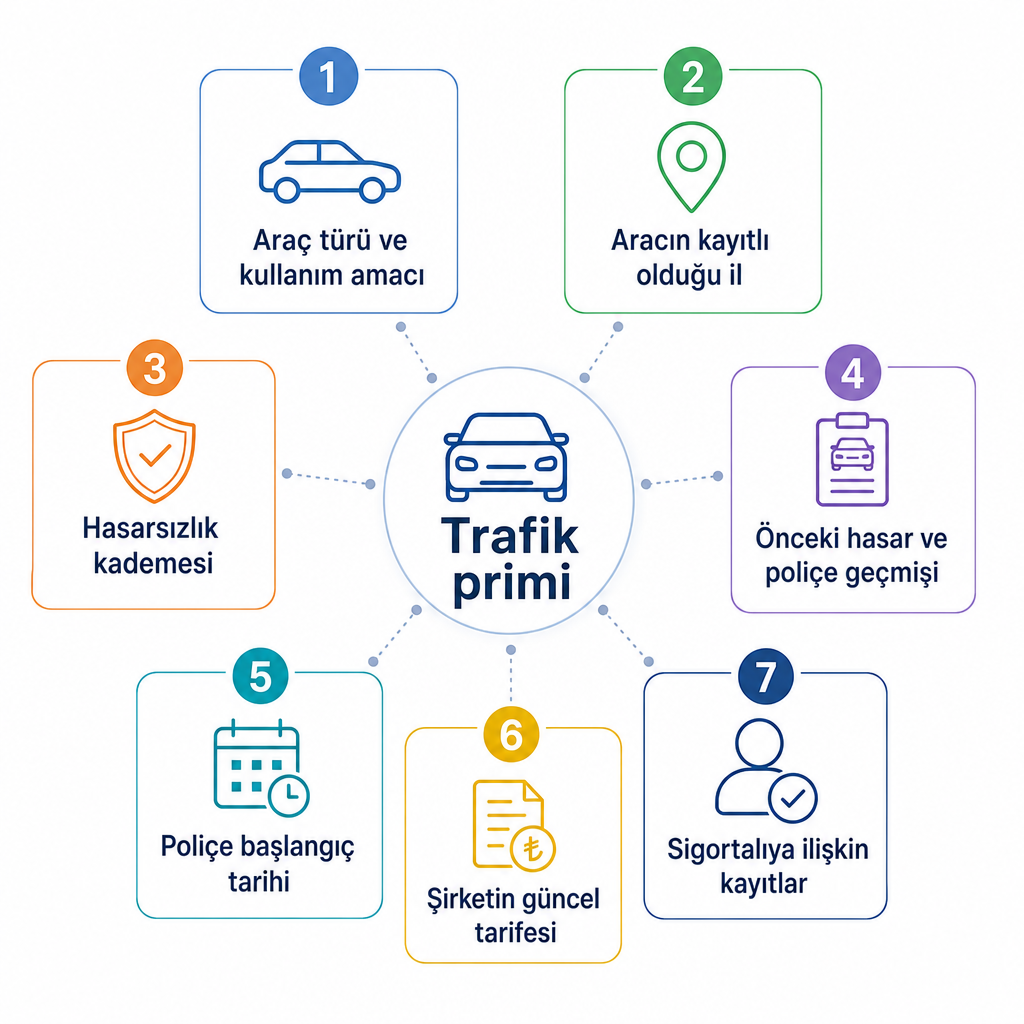
Trafik sigortası primini tek bir unsur belirlemez. Şirketlerin hesaplamasında özellikle şu bilgiler öne çıkar:
- Aracın türü ve kullanım amacı,
- Aracın kayıtlı olduğu il,
- Hasarsızlık kademesi,
- Önceki hasar ve poliçe geçmişi,
- Araç sahibine ve sigortalıya ilişkin kayıtlar,
- Poliçenin başlangıç tarihi,
- Şirketin güncel tarife ve fiyatlama politikası.
Aynı araç için farklı şirketlerden farklı primler çıkması normaldir. Bunun tek nedeni fiyat politikaları değildir; teminat yapısı, ek hizmetler, tahsilat koşulları ve sistemdeki hasarsızlık bilgisinin doğru aktarılıp aktarılmaması da sonucu etkiler. Aynı araçla iki şirketten gelen fark, çoğu zaman bu ayrıntıların toplamıdır.
Biz Antalya plakalı araçlar için birden fazla şirketin trafik primini aynı anda görüntüleyerek teklifleri yan yana koyarız. Teklif alırken o tarihte hangi şirketlerin karşılaştırmaya dahil olduğunu da sizinle paylaşırız; böylece fiyat farkının nereden geldiğini görür, sadece rakama değil koşula göre karar verirsiniz.
En ucuz teklif her zaman doğru seçim mi?
Hayır. Trafik sigortasında temel teminatlar mevzuat ve tarife çerçevesinde sunulsa da tekliflerin fiyatı, ödeme koşulları, ek hizmetleri ve hasar sürecindeki uygulama farklılık gösterir. En düşük primi seçmek, kaza sonrasında yaşayacağınız deneyimi otomatik olarak güvenceye almaz.
Karar verirken şu ölçütleri birlikte değerlendirmek daha sağlıklı sonuç verir:
| Karar ölçütü | Neden önemlidir? |
|---|---|
| Toplam prim | Poliçenin toplam maliyetini gösterir; taksitli ödemede toplam tutar ayrıca kontrol edilmelidir. |
| Teminat limitleri | Karşı tarafın zararı limiti aşarsa fark sigortalının üzerinde kalabilir. |
| Hasarsızlık basamağı | Yanlış aktarılırsa prim hatalı çıkar veya indirim korunamaz. |
| Kullanım türü | Hususi ve ticari kullanımın yanlış belirtilmesi poliçe açısından risk yaratır. |
| Poliçe tarihleri | Eski poliçe bittikten sonra başlayan poliçe, sigortasız kalma riski doğurur. |
| Ek hizmetler | Yol yardım veya çekici gibi hizmetler şirket ve ürüne göre değişir. |
| Hasar desteği | Kaza sonrası ihbar, belge ve yönlendirmede acente desteği belirleyici olur. |
Teminat limiti yüksek olan araç gruplarında veya ticari kullanımda, birkaç yüz liralık prim farkı için zayıf hasar desteğini tercih etmek çoğu zaman yanlış ekonomi olur. Doğru karar, fiyatı bu ölçütlerle birlikte okumaktan geçer.
Teklifler nasıl sağlıklı karşılaştırılır?
Teklifleri kıyaslarken primleri aynı koşullar üzerinden incelemek şarttır. Bir teklif hususi kullanım, diğeri ticari kullanım bilgisiyle oluşturulmuşsa bu iki fiyat doğrudan karşılaştırılamaz; elma ile armut kıyaslanmış olur.
Sağlıklı bir karşılaştırma için şu adımları izleyin:
- Tüm tekliflerde aynı araç ve sigortalı bilgilerini kullanın.
- Hasarsızlık kademesinin her teklifte aynı olduğundan emin olun.
- Poliçe başlangıç tarihlerini eşitleyin.
- Peşin ve taksitli ödeme toplamlarını ayrı ayrı değerlendirin.
- Teminat limitlerinin ve ek hizmetlerin farklı olup olmadığını sorun.
- Teklifin hangi sigorta şirketine ait olduğunu kontrol edin.
- Poliçe düzenlenmeden önce isim, plaka, şasi ve kullanım bilgilerini teyit edin.
Teklifleri resmi kanaldan da doğrulamak isterseniz, mevcut sigorta bilgilerinizi kontrol etmek için SBM web sorgulama hizmetinden yararlanabilirsiniz. Karşılaştırmalı teklif mantığını genel olarak merak ediyorsanız karşılaştırmalı sigorta teklifi nasıl alınır rehberimiz süreci branş bağımsız anlatır.
Antalya'da teklif alırken nelere dikkat edilmeli?
Antalya'da araç yoğunluğu; merkez ilçelerdeki şehir içi trafik, yaz turizmindeki hareketlilik ve ilçeler arası ulaşım nedeniyle dönemsel olarak değişir. Yine de teklif değerlendirmesinde "Antalya'da fiyatlar yüksek mi?" sorusuna takılmak yerine, araç ve sigortalı bilgilerinin doğru işlenmesine odaklanmak daha isabetlidir.
Konyaaltı, Muratpaşa veya Kepez'de yaşayan araç sahipleri teklif alırken özellikle şunları açıkça belirtmelidir:
- Aracın Antalya'da kayıtlı olup olmadığı,
- Hususi veya ticari kullanım durumu,
- Araçta önceki sahiplik veya plaka değişikliği bulunup bulunmadığı,
- Poliçe yenileme tarihi,
- Önceki hasarsızlık basamağı,
- Araçta kullanım amacı değişikliği olup olmadığı.
Konyaaltı ofisimiz üzerinden Antalya'daki araç sahiplerine birden fazla şirketin tekliflerini karşılaştırma ve poliçe seçiminde danışmanlık sunuyoruz. Teklif talebinizi doğrudan trafik sigortası sayfamızdaki teklif formu üzerinden iletebilirsiniz; ruhsat ve önceki poliçe bilgileriniz hazırsa süreç belirgin biçimde hızlanır.
Tekliften poliçeye geçerken kontrol listesi
Teklifi kabul etmeden önce poliçe taslağında şu bilgileri tek tek kontrol edin:
- Sigortalının adı ve kimlik bilgileri,
- Plaka ve şasi numarası,
- Araç marka, model ve kullanım türü,
- Poliçe başlangıç ve bitiş tarihleri,
- Hasarsızlık kademesi,
- Prim ve ödeme planı,
- Sigorta şirketinin unvanı,
- Teminat limitleri,
- Varsa ek hizmet ve özel şartlar.
En kritik nokta tarihlerdir: poliçe başlangıcının eski poliçenin bitişinden sonraya kalmaması gerekir. Trafik sigortası olmadan trafiğe çıkmak hem idari yaptırım riski taşır hem de kaza hâlinde karşı tarafa verilen zararın tamamen sizin üzerinizde kalmasına yol açabilir. Bu yüzden poliçeyi süresi dolmadan yenilemenizi ve ruhsat bilgilerinin poliçeyle birebir uyuşmasını öneriyoruz.
Poliçe düzenlendikten sonra belge üzerindeki plaka, şasi, sigortalı ve tarih bilgilerini bir kez daha kontrol etmek yararlı olur. Bir yanlışlık fark ederseniz gecikmeden bizimle veya poliçeyi düzenleyen şirketle iletişime geçin; gerekli durumlarda düzeltme zeyilnameyle yapılabilir. Yalnız bu düzeltmenin poliçenin kapsamını veya primini değiştirip değiştirmediğini de ayrıca netleştirmek gerekir.
Sık Sorulan Sorular
Trafik sigortası teklifini nereden alabilirim?
Teklifi doğrudan sigorta şirketlerinden, yetkili acentelerden veya resmi karşılaştırma kanallarından alabilirsiniz. Antalya'da birden fazla şirketin teklifini tek seferde karşılaştırmak isterseniz bize ulaşmanız yeterlidir.
Teklif almak ücretli midir?
Teklifin ücretli olup olmadığı başvuru kanalına göre değişebilir. Teklif almadan önce herhangi bir danışmanlık veya hizmet bedeli bulunup bulunmadığını sormanız doğru olur.
Teklif aldıktan sonra hemen poliçe yaptırmak zorunda mıyım?
Teklif almak tek başına poliçe satın almak anlamına gelmez. Yalnız teklifin geçerlilik süresini ve fiyatın hangi tarihe kadar korunacağını ilgili acente veya şirketten teyit etmeniz gerekir.
Trafik sigortası kendi aracımı karşılar mı?
Hayır. Zorunlu trafik sigortası esas olarak üçüncü kişilere verilen maddi ve bedeni zararlar için çalışır. Kendi aracınızdaki hasarlar için kasko poliçesi gerekir.
Hasarsızlık indirimim yeni şirkete geçer mi?
Geçmiş poliçe ve hasarsızlık bilgileri sistem kayıtları üzerinden değerlendirilir. Teklif almadan önce hasarsızlık kademenizin doğru göründüğünü kontrol etmeniz ve eski poliçe numaranızı hazır bulundurmanız işinizi kolaylaştırır.