Karşılaştırmalı sigorta teklifi nasıl alınır sorusunun kısa yanıtı şudur: önce gerçek riskinizi netleştirir, ardından aynı teminatlarla birden fazla sigorta şirketinin teklifini yan yana görürsünüz. Biz Grup Akdeniz Sigorta olarak Antalya Konyaaltı merkezli bir danışmanlık acentesiyiz ve bu karşılaştırmayı sizin adınıza yaparız; amacımız yalnızca en düşük primi bulmak değil, sizi hasar anında gerçekten koruyan poliçeyi seçmenize yardımcı olmaktır. Trafikten kaskoya, DASK ve konuttan işyeri, otel, sağlık ve nakliyata kadar 16 sigorta şirketinin ürünlerini tek elden değerlendiririz.
İçindekiler
Karşılaştırmalı sigorta teklifi tam olarak nedir?
Karşılaştırmalı sigorta teklifi, aynı risk için birden fazla sigorta şirketinden alınan ve teminat, muafiyet, limit ile prim açısından yan yana incelenebilen tekliflerin bütünüdür. Tek teklifli bir süreçte genellikle sadece fiyat konuşulur; poliçenin neyi kapsadığı yeterince sorgulanmaz. Oysa asıl fark teminat detaylarında saklıdır.
Antalya gibi yoğun trafiğin, deprem ve sel riskinin, turizm işletmelerinin ve ticari faaliyetlerin iç içe geçtiği bir şehirde standart bir ürün çoğu zaman yetmez. Bir binek aracın kasko ihtiyacıyla sahil bandındaki bir otelin sorumluluk ihtiyacı aynı mantıkla çözülemez. Bu yüzden trafik ve kasko gibi araç branşlarından DASK, konut, sağlık, hayat, seyahat, işyeri, otel, tarım, nakliyat, mühendislik, kefalet ve finansal sigortalara kadar geniş bir yelpazede farklı şirketlerin ürünlerini karşılaştırırız. Karşılaştırmanın değeri, tek bir şirketin katalog fiyatını değil, ihtiyacınıza en uygun korumayı ortaya çıkarmasıdır.
Kararın özü: en ucuz değil, en doğru poliçe
Karşılaştırmalı teklifteki asıl karar, "en ucuz poliçe" ile "en doğru poliçe"yi birbirinden ayırabilmektir. Araç sigortalarında önce tam kayıp senaryosunu düşünmek gerekir: pert, çalınma ve ağır hasar. Sonra üçüncü şahıslara verilebilecek zararlar ve hukuki riskler gelir; son olarak çekici, ikame araç ve asistans gibi yardım hizmetleri devreye girer. Bu üç katmandan biri eksik bırakıldığında düşük prim, hasar anında cebinizden yüksek ödeme olarak geri döner.
Konut, DASK ve işyeri tarafında da aynı mantık geçerlidir. Burada sadece metrekare ve adres değil; binanın yapı tarzı, kullanım şekli, içerideki demirbaş ve emtia değeri, faaliyet konusu ve sorumluluk riskleri belirleyicidir. Aynı adresteki bir dükkânla bir depo, risk profili açısından bambaşka poliçeler gerektirir.
Bu nedenle sorunun pratik cevabı dört adıma iner:
- Gerçek riskinizi ayrıntılı tanımlayın.
- Aynı risk tanımı üzerinden birden çok şirketin teklifini görün.
- Fiyatı her zaman teminatla birlikte okuyun.
- Kararı mümkünse bir acente danışmanıyla birlikte verin.
Karşılaştırmalı teklif mekanizması nasıl işler?
Sürecin nasıl yürüdüğünü bilmek, hangi bilgiyi neden verdiğinizi ve tabloya baktığınızda neye dikkat etmeniz gerektiğini netleştirir.
Risk ve müşteri bilgilerinin toplanması
Teklif üretebilmek için sigorta şirketleri riski matematiksel olarak tanımlamak ister. İstenen bilgiler branşa göre değişir:
- Araç için: plaka, marka-model, kullanım amacı (binek ya da ticari) ve hasar geçmişi.
- Konut ve DASK için: adres, tapu bilgileri, yapı tarzı ve metrekare.
- Sağlık ve hayat için: yaş, cinsiyet, şehir ve sağlık geçmişi.
- İşyeri, otel ve tarım gibi ticari branşlarda: faaliyet konusu, çalışan sayısı, yıllık ciro, lokasyon ve mevcut güvenlik önlemleri.
Bu bilgileri Teklif Al formu, telefon, e-posta veya WhatsApp üzerinden bize iletebilirsiniz. Farkımız, bilgileri sadece sisteme girmek değil; onları hem fiyat hem teminat açısından anlamlı biçimde yorumlayıp şirketlere doğru şekilde aktarmaktır. Doğru tanımlanan bir risk, gereksiz yere şişmiş primi de dar kapsamı da baştan önler.
Sigorta şirketlerinden tekliflerin toplanması
Aynı risk tanımıyla birden çok şirketten teklif çekilir ve bunlar karşılaştırılabilir bir yapıda önünüze konur. Kimi durumda bu, sade bir prim tablosudur; ama araç, konut ve işyeri gibi branşlarda tablo tek başına yeterli değildir. Özel ürünlerde teknik bilgi devreye girer: KASKONOMIQ gibi araç çözümleri, bina tamamlanma sigortası ya da kefalet sigortası gibi ürünlerde riskin doğru branşla ve doğru teminatlarla karşılanması, sadece fiyatları yan yana koymaktan çok daha kritiktir. Çalıştığımız 16 şirketten gelen teklifleri bu gözle değerlendiririz.
Teminat ve fiyat analizinin yapılması
En çok hata bu aşamada yapılır, çünkü rakamlar birbirine benzer görünürken kapsam farkları gözden kaçar. Karşılaştırmada şu başlıklar belirleyicidir:
- Teminat standardı: Zorunlu trafik ve DASK gibi ürünlerde temel teminat yapısı yasayla bellidir; ancak ek teminatlar ve limitler şirketten şirkete değişir.
- Muafiyet ve istisnalar: En ucuz poliçelerde çoğu zaman daha yüksek muafiyet ve daha fazla istisna vardır; bu da hasarda beklenmedik ödeme demektir.
- Yardım hizmetleri: Çekici, ikame araç, konaklama ve sağlık asistansı; özellikle turizm kentindeki araç ve otel işletmeleri için gerçek bir fark yaratır.
- Hasar yönetimi: Çok sayıda şirketle çalışan bir acente, uygulamada hangi şirketin daha hızlı ve esnek davrandığını deneyimle bilir. Bu bilgi fiyat tablolarında görünmez ama karar kalitesini doğrudan etkiler.
Biz rakamları yan yana koymakla yetinmeyiz; her poliçenin gerçek hayat senaryosundaki davranışını anlaşılır bir dille anlatırız. Araç için pert, konut için deprem ve yangın, işyeri için iş durması ve sorumluluk, otel için misafir sorumluluğu ve emtia kaybı senaryoları üzerinden karar desteği veririz.
Teklifleri seçerken bakılacak karar kriterleri
Teklifleri almak sürecin yarısıdır; doğru olanı seçmek diğer yarısıdır. Antalya'daki araç sahipleri, konut sahipleri ve KOBİ'ler için öne çıkan kriterler şunlardır:
| Kriter | Araç | Konut / DASK | İşyeri / Otel |
|---|---|---|---|
| Teminat yeterliliği | Tam hasar, çalınma, ferdi kaza | Deprem, yangın, su baskını, eşya | İş durması, sorumluluk, emtia |
| Limit ve muafiyet | İMM limitini yasal seviyenin üstüne çıkarmak | Yıllık limitleri azami zarara göre kurmak | Sorumluluk limitini faaliyete göre belirlemek |
| Yardım hizmeti | Çekici, ikame araç | Acil onarım desteği | Misafir sorumluluğu, asistans |
| Yenileme istikrarı | İlk yıl ucuz, sonraki artışa dikkat | Çoklu teklifle dengeli profil | Ciro değişimine göre gözden geçirme |
İhtiyari mali mesuliyet limiti aracın değerine ve trafikteki riskinize göre çoğu zaman asgari yasal seviyenin üzerine çıkarılmalıdır. Konut ve işyeri poliçelerinde muafiyetler ile yıllık toplam limitler, olabilecek en büyük zarar senaryosuna göre değerlendirilir. Bazı poliçeler ilk yıl çok cazip görünürken yenilemede ciddi artış getirir; çoklu teklif çalışmak hem ilk yıl hem yenileme için daha dengeli bir risk-fiyat profili sunar.
Son olarak, hasar anında arayabileceğiniz bir yerel muhatabın varlığı çoğu zaman küçük prim farklarından daha değerlidir. Konyaaltı'ndaki fiziksel ofisimiz ve ulaşılabilir uzman kadromuzla dosyanızın takibinde ve itiraz süreçlerinde yanınızda dururuz.
Grup Akdeniz Sigorta ile karşılaştırmalı teklif almak
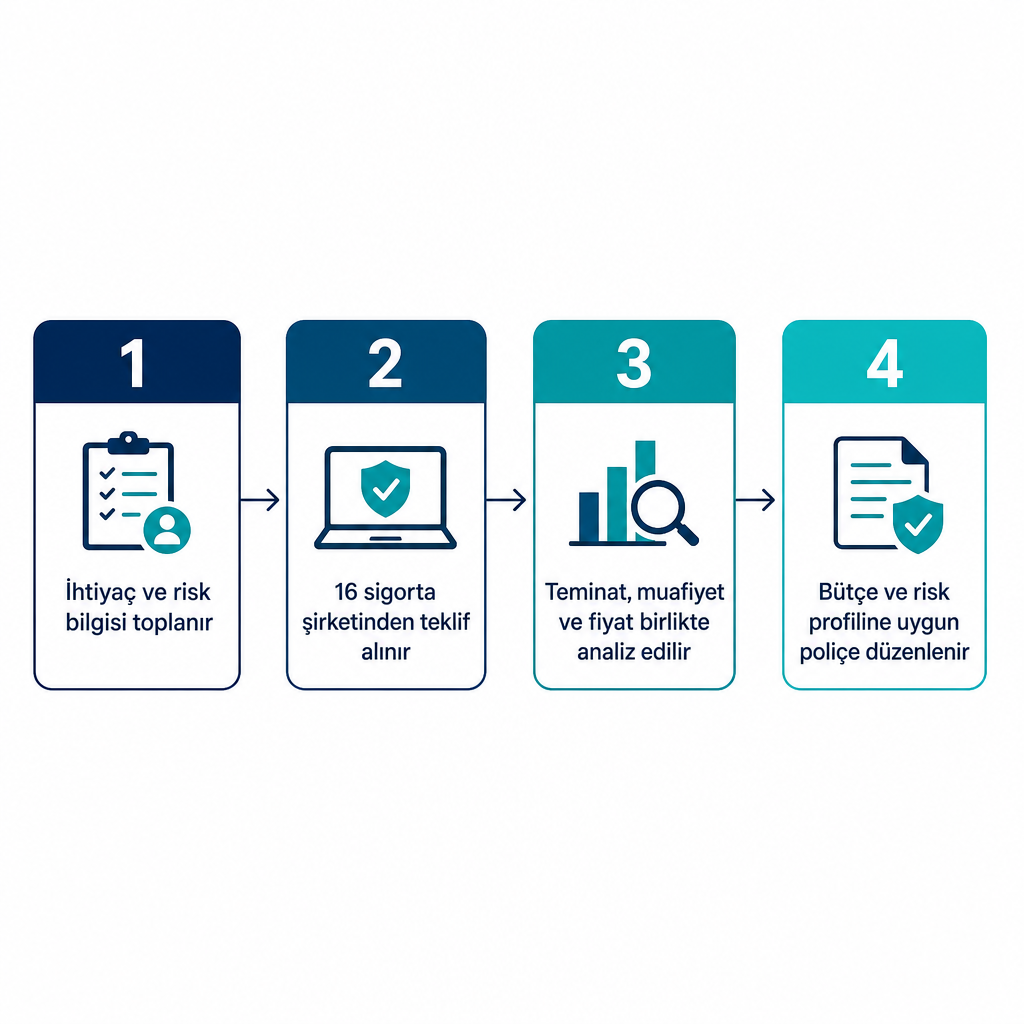
Süreç bizde şeffaf ve dört aşamalıdır. Önce teklif talebinizi web sitesindeki Teklif Al alanı, telefon veya e-posta üzerinden iletirsiniz; aracınız, konutunuz, işyeriniz ya da işyeri sigortası ve otel sigortası gibi özel ihtiyaçlarınız için kısa bir bilgi seti paylaşırsınız.
Ardından ihtiyaç analizi gelir. Uzmanlarımız aracın kullanım tarzından işletmenin faaliyet konusuna, Antalya'daki lokasyon risklerinden mevcut poliçenizdeki boşluklara kadar tüm unsurları değerlendirerek gerçek ihtiyacınızı tanımlar. Bu adım, çoğu online tabloda atlanan ama karar kalitesini belirleyen kısımdır.
Üçüncü aşamada 16 sigorta şirketinden alınan teklifleri sadece fiyat değil; teminat farkları, istisnalar, muafiyetler ve ek hizmetler açısından karşılaştırırız. Poliçenin neyi kapsayıp neyi kapsamadığını net ve şeffaf biçimde anlatmaya öncelik veririz. Dördüncü ve son aşamada, sizinle birlikte hem bütçenize hem risk profilinize en uygun poliçeyi belirleriz; poliçe düzenlendikten sonra hasar ve yenileme süreçlerinde aynı ekip danışmanlığa devam eder.
Bu yapı sayesinde hem bireysel ihtiyaçlar (trafik, kasko, DASK, konut, sağlık, hayat, seyahat, ferdi kaza) hem de ticari ihtiyaçlar için karşılaştırmalı, ihtiyaç odaklı ve açıklayıcı bir danışmanlık sunarız. KOBİ'lerin hangi poliçelere öncelik vermesi gerektiğini merak ediyorsanız KOBİ için en gerekli sigorta türleri yazımız da yol gösterici olacaktır.
Sık sorulan sorular
Karşılaştırmalı sigorta teklifi almak ücretli mi?
Teklif almak ve karşılaştırmak sizin için ücretsizdir. Acenteler gelirini, poliçe düzenlendiğinde şirketten aldığı komisyon üzerinden elde eder; karşılaştırma aşamasında sizden bir bedel talep edilmez.
En ucuz teklifi seçmek her zaman yanlış mı?
Hayır. Teminat yapısı ve istisnalar ihtiyacınıza yetiyorsa en ucuz teklif tercih edilebilir. Ancak düşük prim çoğu zaman daha dar kapsam veya daha yüksek muafiyet anlamına gelir; bu yüzden fiyatı mutlaka teminat ve muafiyetlerle birlikte değerlendirmek gerekir.
Teklif için neden bu kadar çok bilgi isteniyor?
Sigorta şirketi primi, riski ne kadar doğru tanımlarsa o kadar isabetli belirler. Plaka, adres, faaliyet konusu, metrekare ve hasar geçmişi gibi bilgiler bu riskin matematiğini kurmak için gereklidir; eksik bilgi hem yanlış prime hem de hasarda sürprizlere yol açabilir.
Online sitelerden mi, yerel acenteden mi teklif almalıyım?
Online araçlar hızlı ve pratik bir karşılaştırma sağlar; yerel acente ise özellikle hasar ve yenileme süreçlerinde yüz yüze, kişisel destek sunar. Biz Antalya'daki yerel acente avantajını çok şirketli karşılaştırmayla birleştiririz.
Mevcut poliçemi iptal edip başka şirkete geçebilir miyim?
Poliçeler belirli kurallarla iptal edilebilir ve kullanılmamış günlere ait prim iadesi alınabilir. Bu geçişte hem yeni poliçenin başlangıcının hem eski poliçenin iptalinin doğru planlanması gerekir; acente desteği almak hak kaybını önler ve kesintisiz koruma sağlar.