Antalya'da araç sahibi olan herkesin er ya da geç netleştirmesi gereken bir soru var: aracınızı korumak için hangi poliçe neyi kapsıyor? İşte tam bu noktada kasko ile trafik sigortası farkı devreye giriyor. Kısaca özetlersek, trafik sigortası kanunen zorunludur ve kaza anında üçüncü kişilerin maddi ve bedeni zararlarını karşılar; kasko ise isteğe bağlıdır ve öncelikle kendi aracınızın gördüğü zararları güvence altına alır. Aracınızı yalnızca yasal olarak trafiğe çıkarmakla mı ilgileniyorsunuz, yoksa çarpma, hırsızlık, dolu ve sel gibi risklere karşı da tam koruma mı istiyorsunuz? Bu yazıda iki teminatı sıralamadan, tanımlarından karar kriterlerine ve gerçek yaşam örneklerine kadar yan yana koyarak size uygun kombinasyonu seçmenize yardımcı oluyoruz.
İçindekiler
Kasko ve trafik sigortası: temel tanımlar
İki poliçeyi karşılaştırmadan önce her birinin ne olduğunu net bir zemine oturtmak gerekir, çünkü aralarındaki fark bir kalite farkı değil, koruma amacı farkıdır.
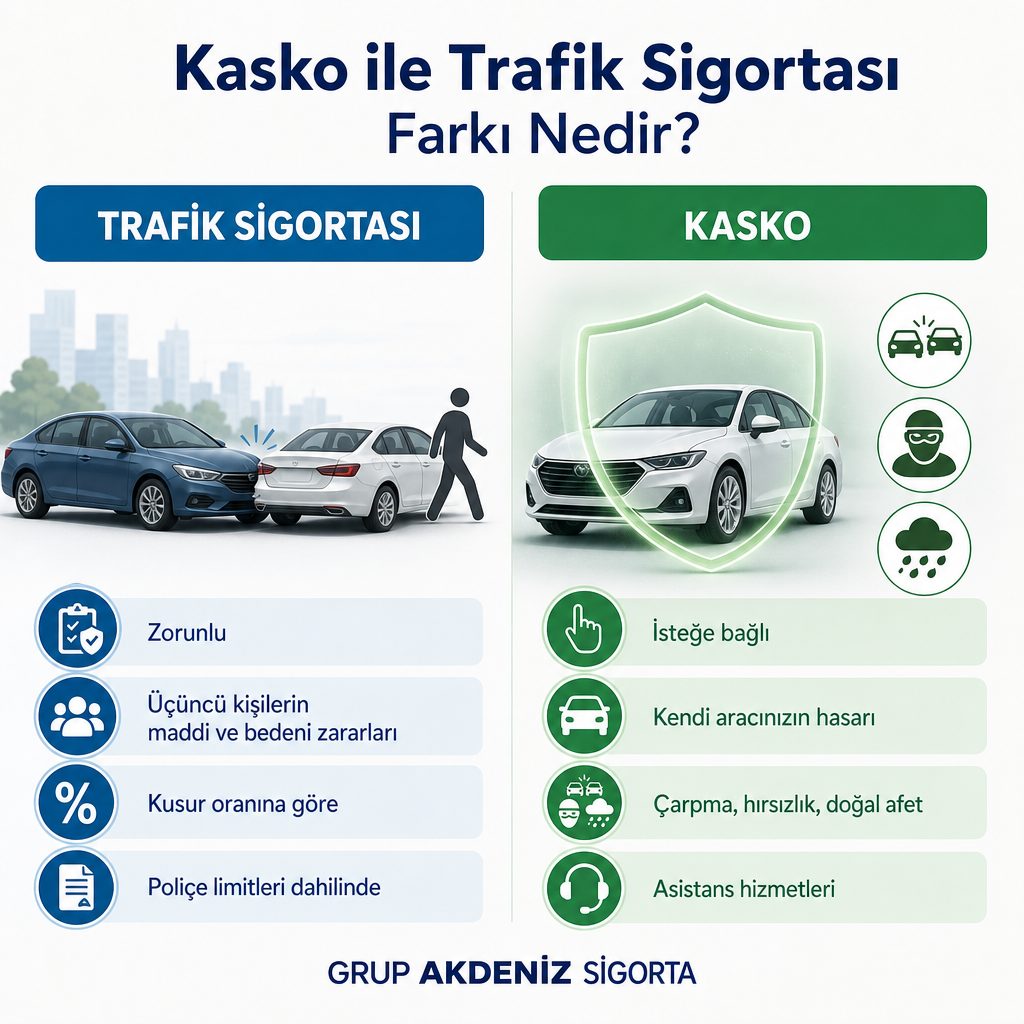
Zorunlu trafik sigortası, Karayolları Trafik Kanunu uyarınca trafiğe çıkan her motorlu taşıt için yaptırılması gereken bir mali sorumluluk sigortasıdır. Araç işletilmesi sırasında bir kimsenin ölümüne, yaralanmasına veya bir şeyin zarara uğramasına sebebiyet verilmesi halinde, işletene düşen hukuki sorumluluğu poliçe limitlerine kadar karşılar. Yani kusur oranınıza göre karşı tarafın araç hasarını, tedavi giderlerini ve destekten yoksun kalanlara ödenecek tazminatları belirlenmiş limitler dahilinde öder. Trafik sigortası bulunmayan araçların trafiğe çıkması yasaktır ve denetimlerde idari yaptırımlarla karşılaşılır.
Kasko sigortası ise aracınızın kaza, çarpma, çarpışma, devrilme, yanma, çalınma veya çalınmaya teşebbüs, doğal afetler ve üçüncü kişilerce araca verilen zararlar gibi risklere karşı güvence sağlayan, isteğe bağlı bir araç sigortasıdır. Trafik sigortasının aksine kasko, temelde kendi aracınızın uğradığı maddi zararları karşılar ve bu yönüyle zorunlu trafik sigortasının tamamlayıcısıdır. Birçok kasko poliçesi çekici gönderimi, yol yardım, ikame araç temini ve mini onarım gibi asistans hizmetlerini de paket halinde sunar. Kasko yaptırma zorunluluğu yoktur; ancak krediyle alınmış veya yüksek değere sahip araçlarda finans kuruluşları ve araç sahipleri kaskoyu fiilen güçlü bir ihtiyaç olarak görür.
Grup Akdeniz Sigorta olarak ürün yelpazemizde hem zorunlu trafik sigortası hem de aracınızı kapsamlı korumaya yönelik kasko ürünleri yer alır. Böylece Antalya'daki araç sahipleri, her iki sigorta türü için de tek bir acente üzerinden farklı şirketlerin poliçelerini karşılaştırma imkânı bulur.
Kriter bazlı karşılaştırma
İki poliçenin farkını en hızlı kavramanın yolu, aynı karar kriterlerini yan yana görmektir. Aşağıdaki tablo, araç sahiplerinin karar verirken en sık başvurduğu ölçütleri özetler.
| Kriter | Trafik Sigortası | Kasko Sigortası |
|---|---|---|
| Hukuki statü | Kanunen tüm araçlar için zorunlu mali sorumluluk sigortası | Tamamen isteğe bağlı; yaptırma zorunluluğu yok |
| Kimi korur? | Karşı taraf ve üçüncü kişilerin zararlarını kusur oranına göre | Kendi aracınızın hasarını poliçe teminatlarına göre |
| Araç hasarı | Kendi aracınızın hasarını karşılamaz | Çarpma, devrilme, yanma gibi durumlarda karşılar |
| Hırsızlık | Teminat bulunmaz | Çoğu poliçede ana teminatlar arasında |
| Doğal afet | Kendi aracınızın dolu, sel, deprem hasarı kapsam dışı | Doğal afet teminatı poliçeye eklenebilir |
| Trafiğe çıkma | Sigorta yoksa araç trafiğe çıkamaz | Trafiğe çıkmak için zorunlu değil |
| Ek hizmetler | Genellikle asistans içermez | Çekici, yol yardım, ikame araç sıkça sunulur |
Tablodaki her satır aynı olayı iki farklı açıdan gösterir: trafik sigortası dışarıya karşı sorumluluğunuzu, kasko ise içeriye, yani aracınızın değerine yönelik korumayı ele alır. Prim tarafında da mantık ayrışır. Trafik sigortasının primi araç türü, kullanım amacı, plaka ili ve hasar geçmişi gibi faktörlere bağlıdır. Kaskoda ise araç değeri, marka-model, yaş, kullanım yoğunluğu ve seçtiğiniz teminat genişliği primi belirler. Bu nedenle iki poliçenin fiyatını doğrudan kıyaslamak yerine, hangisinin hangi riski üstlendiğine bakmak daha doğru bir karar zeminidir. Hangi alternatifin size uygun olduğu; aracınızın değeri, kullanım şekliniz, bütçeniz ve risk algınızla birlikte değerlendirilmelidir.
Hangi durumda trafik, hangi durumda kasko, hangi durumda hiçbiri?
Doğru seçim tek bir kurala bağlı değildir; aracınızın değeri, kullanım sıklığı ve bütçeniz bir araya geldiğinde üç farklı senaryo öne çıkar.
Yalnız trafik sigortası (sadece zorunlu teminat)
Bazı araç sahipleri, özellikle düşük piyasa değerine sahip veya az kullanılan araçlarda yalnızca zorunlu trafik sigortası ile yetinmeyi seçebilir. Bu tercih, hukuki yükümlülüğü karşılar ve kusurlu olduğunuz kazalarda karşı tarafa verebileceğiniz zararlara karşı temel korumayı sağlar. Ancak bu senaryoda kendi aracınızda oluşacak hasarların, hırsızlık ve doğal afet kaynaklı kayıpların tamamen sizin bütçenizden karşılanacağını bilmek gerekir. Bu yüzden sadece trafik sigortasıyla devam etmek; aracın değeri düşük, kullanım sıklığı görece az ve bütçe kısıtı yüksek olduğunda daha sık görülen bir seçimdir.
Trafik sigortası + kasko birlikte (tamamlayıcı koruma)
Yeni, krediyle alınmış veya orta-yüksek değerde bir araca sahipseniz, trafik sigortasına ek olarak kasko yaptırmak yaygın bir yaklaşımdır. Trafik sigortası yasal zorunluluğunuzu ve üçüncü kişilere karşı sorumluluğunuzu güvence altına alırken, kasko poliçesi kendi aracınızın hasarını, hırsızlık ve doğal afet risklerini kapsayarak finansal açıdan daha öngörülebilir bir durum yaratır. Birçok finans kuruluşu, krediyle finanse edilen araçlarda kaskoyu fiilen tamamlayıcı bir gereklilik olarak değerlendirir. Düzenli olarak uzun yol yapan, yoğun trafikte seyreden veya Antalya gibi turizm ve şehir içi hareketliliğin yüksek olduğu bölgelerde araç kullanan sürücüler için bu kombinasyon, risk yönetimi açısından daha dengeli bir çözümdür.
Ne zaman hiçbiri?
Trafik sigortası bulunmayan bir aracın trafiğe çıkması yasaktır; dolayısıyla fiilen "hiçbiri yokken" araç kullanmak mümkün değildir. Sigortasız kullanım durumunda yalnızca idari yaptırımla karşılaşmaz, aynı zamanda bir kazaya karışmanız halinde tüm maddi ve bedeni zararları kendi imkânlarınızla karşılamak zorunda kalırsınız. Araç trafiğe çıkmıyorsa (örneğin tamamen hurdaya ayrıldıysa veya uzun süre kapalı bir alanda tutuluyorsa) sigortasız kalma seçeneği gündeme gelebilir; ancak günlük kullanım için bu seçenek hem hukuken hem de fiilen risklidir.
Antalya araç sahipleri için pratik örneklerle farklar
Teorik tanımlar bir yana, gerçek bir hasar anında hangi poliçenin devreye girdiğini görmek kararı çok daha somut hale getirir. Aşağıdaki üç örnek, Antalya'da sık karşılaşılan durumları esas alır.
Kusurlu olduğunuz şehir içi çarpışma. Antalya'da bir kavşakta hatalı şekilde ilerleyip karşı aracın tamponuna zarar verirseniz, karşı tarafın araç hasarı ve yaralanma halinde tedavi giderleri öncelikle trafik sigortanızın zorunlu mali sorumluluk teminatı kapsamında karşılanır. Bu kazada kendi aracınızdaki hasar ise trafik sigortasıyla değil, varsa kasko poliçenizle karşılanır.
Park halinde araca verilen zarar. Aracınız site otoparkında park halindeyken başka bir araç tarafından sürtülerek çizildiğinde ve sürücü kaçtığında, tespit edilemeyen kusurlu taraf nedeniyle zorunlu trafik sigortası devreye girmeyebilir. Böyle bir durumda kasko poliçenizdeki çarpma/çarpışma teminatı, koşulları sağlanıyorsa kendi aracınızdaki hasarı karşılar.
Dolu veya sel hasarı. Antalya'da ani bir yağış sonrası aracınız dolu nedeniyle hasar görür ya da sel sularında kalırsa, bu hasar üçüncü kişilere verilen bir zarar değil, aracınızın kendi hasarı olduğundan trafik sigortası kapsamında yer almaz. Doğal afet teminatı içeren bir kasko poliçesi ise dolu ve sel hasarını güvence altına alarak onarım maliyetlerini poliçe limitleri çerçevesinde üstlenebilir.
Üç örnek de aynı ayrımı gösterir: trafik sigortası ağırlıklı olarak üçüncü kişilere yönelik yasal sorumluluğu, kasko ise aracınızın finansal değerini korumayı hedefler. Kasko tercih ederken teminat kapsamını ve maliyet dengesini kurmak için muafiyetli kasko seçeneklerini de değerlendirmek isteyebilirsiniz.
Grup Akdeniz Sigorta ile doğru kombinasyonu seçmek
Grup Akdeniz Sigorta olarak Antalya Konyaaltı merkezli bir sigorta danışmanlık acentesiyiz ve farklı sigorta şirketlerinin trafik ile kasko ürünlerini karşılaştırarak yalnızca tek bir şirketin poliçesini değil, birden fazla alternatif arasından kullanım biçiminize uygun teminatları ön plana çıkarırız. Trafik sigortası tarafında yasal zorunluluğunuzu doğru limitlerle karşılayan poliçeleri, kasko tarafında ise aracınızın değeri, yaşı ve günlük kullanım yoğunluğunu dikkate alarak hasar anında gerçekten işe yarayacak teminat setlerini birlikte değerlendiririz. Rolümüz, "en ucuz poliçe" yerine sizi en doğru şekilde koruyan poliçeyi bulmanıza yardımcı olmak ve hasar sürecinde poliçenizin nasıl çalıştığını adım adım açıklamaktır.
Kasko ve trafik sigortası dışında DASK, konut, sağlık, ferdi kaza, işyeri, seyahat ve ticari sigorta ürünleri üzerinden araç risklerinizi diğer kişisel ve ticari varlıklarınızla birlikte bütüncül olarak da ele alabiliriz. Kendi durumunuza göre hangi poliçeleri birlikte konumlandırabileceğinizi düşünürken, bir sonraki adımda teklif alma sürecini karşılaştırmalı sigorta teklifi nasıl alınır rehberimizden takip edebilirsiniz.
Sonuç olarak seçim, iki poliçe arasında bir yarıştan çok bir kombinasyon kurma meselesidir. Aracınızın değeri düşük ve kullanımı seyrekse yalnız trafik sigortası temel yükümlülüğünüzü karşılar; aracınız yeni, değerli veya günlük olarak yoğun kullanılıyorsa trafik sigortası ile kaskoyu birlikte konumlandırmak çoğu sürücü için daha dengeli bir korumadır. Kendi kriterlerinize göre net bir öneri için bizimle iletişime geçmeniz yeterli.
Sık Sorulan Sorular
Kasko yaptırırsam trafik sigortası yaptırmak zorunda mıyım?
Evet. Kasko isteğe bağlı bir sigorta türüdür ve trafik sigortasının yerini tutmaz. Her aracın trafiğe çıkabilmesi için zorunlu trafik sigortası yaptırması kanunen şarttır.
Trafik sigortası aracımın hasarını karşılar mı?
Hayır. Trafik sigortası, kusur oranınıza göre karşı tarafta oluşan maddi ve bedeni zararları karşılar; kendi aracınızda oluşan hasarları teminat altına almaz. Aracınızın hasarı için kasko poliçesi gerekir.
Kasko olmadan sadece trafik sigortasıyla araç kullanmak yeterli mi?
Hukuken evet; zorunlu trafik sigortası yaptırmış olmanız trafiğe çıkabilmeniz için yeterlidir. Ancak bir kaza, hırsızlık veya doğal afet sonunda kendi aracınızın tüm hasarını bütçenizden karşılamak zorunda kalacağınızı ve kaskonun bu finansal yükü hafifletmek için tasarlandığını unutmamak gerekir.
Kasko poliçesi hangi riskleri kapsayabilir?
Kasko; çarpma-çarpışma, devrilme, yangın, hırsızlık, çalınmaya teşebbüs, doğal afetler ve üçüncü kişilerce araca verilen zararlara karşı aracınızı güvence altına alır. Seçtiğiniz poliçe ve ek teminatlara göre kapsam; asistans, ikame araç ve mini onarım gibi hizmetlerle genişleyebilir.
Antalya'da araç kullanıyorsam hangi kombinasyon mantıklı?
Yoğun şehir içi trafik, yaz sezonundaki hareketlilik ve beklenmedik hava olayları düşünüldüğünde çoğu sürücü için trafik sigortası ile kasko kombinasyonu, hem yasal sorumluluk hem de aracın değeri açısından dengeli bir koruma sağlar. Aracınızın değeri, kullanım sıklığı ve bütçeniz farklıysa yalnız trafik sigortası veya daha geniş kasko paketleri için bizimle kriter bazlı bir değerlendirme yapmanız en sağlıklı yaklaşımdır.