Antalya’da bir otelin sigorta ihtiyacı, sıradan bir işyeri poliçesinin sınırlarını hızla aşar; çünkü aynı anda bina, teknik sistem, mutfak, havuz, spa, misafir, çalışan ve gelir riskini birlikte yönetirsiniz. Bu nedenle otel sigortası antalya rehberi arayan işletmecilere en net cevabımız şudur: Otel sigortası, yalnızca yangın veya bina hasarını değil, tesisin faaliyetini ve üçüncü kişilere karşı sorumluluğunu da kapsayan, işletmeye özel bir sigorta programı olarak kurulmalıdır. Kesin teminatlar, limitler ve istisnalar seçilen sigorta şirketine ve poliçe metnine göre değişir; bu rehberde kararınızı etkileyen başlıkları ve Antalya’ya özgü riskleri bir araya getiriyoruz.
Grup Akdeniz Sigorta olarak Konyaaltı’ndaki ofisimizden otel ve konaklama işletmeleri için farklı sigorta şirketlerinin tekliflerini karşılaştırıyoruz. Amacımız en düşük primi bulmak değil, tesisinizin gerçek kapasitesini ve faaliyetlerini doğru limitlerle karşılayan poliçeyi belirlemek.
İçindekiler
Otel sigortası neyi kapsar, nereye kadar korur?
Otel sigortası; konaklama tesisinin fiziksel varlıklarını, işletme faaliyetini ve üçüncü kişilere karşı hukuki sorumluluklarını güvence altına almak üzere yapılandırılan ticari bir sigorta çözümüdür. Tek bir standart kalıp yoktur; poliçenin kapsamı otelin kendi özelliklerine göre şekillenir.
Kapsamı belirleyen başlıca unsurlar şunlardır: oda ve yatak kapasitesi, binanın mülkiyet veya kiracılık durumu, tesisin resort, butik, apart ya da şehir oteli olması, restoran, bar, mutfak ve çamaşırhane varlığı, havuz, spa, sauna veya fitness alanları, düğün ve etkinlik organizasyonları, sezonluk çalışma düzeni, devam eden yenileme faaliyetleri ile yıllık ciro ve beklenen gelir. Bu bilgiler eksik veya hatalı bildirilirse poliçe gerçek riski yeterince karşılamayabilir. Özellikle oda sayısı, yatak kapasitesi, kullanım alanları ve yardımcı işletmeler güncel bildirilmelidir.
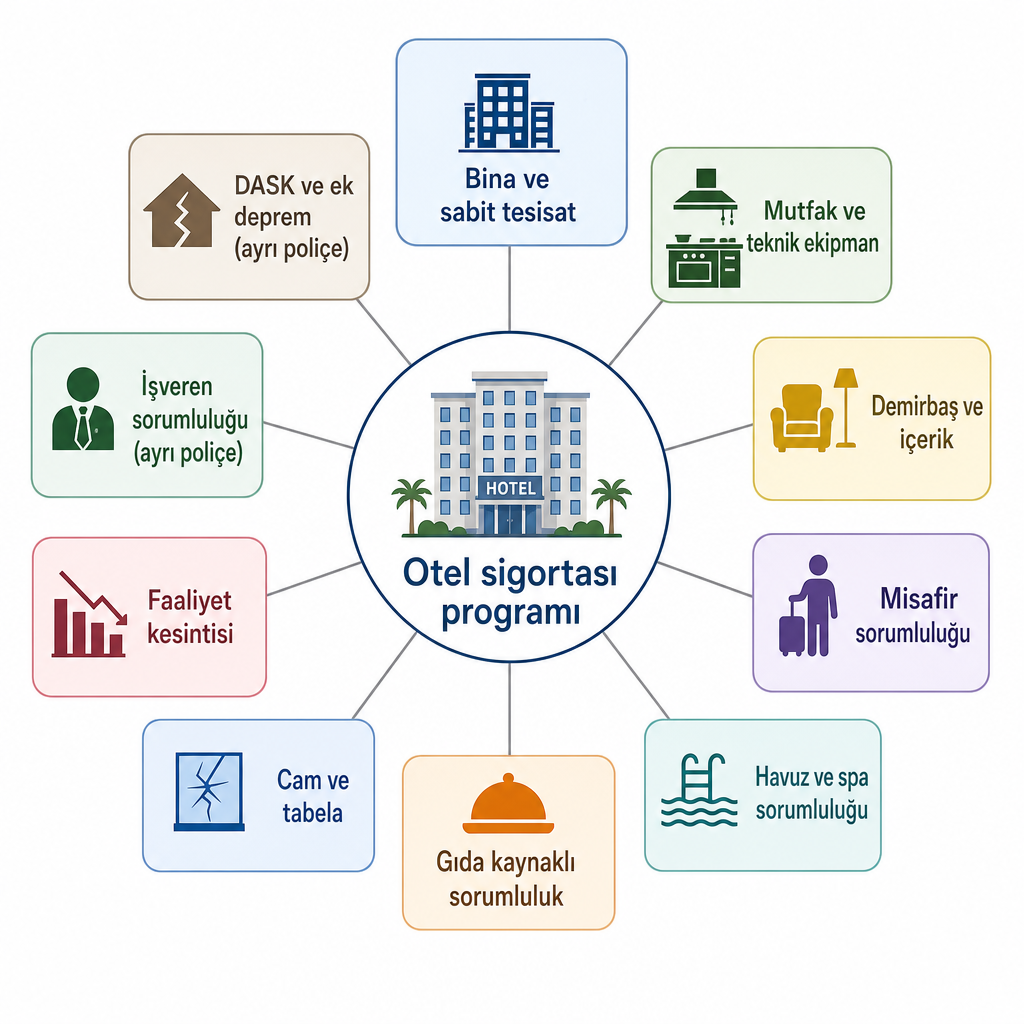
Bir otel poliçesi tipik olarak birbirini tamamlayan birkaç blokun birleşiminden oluşur: bina ve sabit tesisat, mutfak ve teknik ekipman, demirbaş ve içerik, misafir sorumluluğu, havuz-spa sorumluluğu, cam-tabela ve faaliyet kesintisi. Bu başlıkların hangisinin hangi limitle ve hangi istisnalarla geldiği, poliçeyi gerçek anlamda değerli kılan ya da bir koruma açığına dönüştüren ayrıntıdır.
Bina, ekipman ve demirbaş teminatlarında dikkat noktaları
Otel binası, elektrik ve sıhhi tesisat, ısıtma-soğutma sistemleri, asansörler ve binaya sabit unsurlar poliçede güvence altına alınabilir. Yangın, yıldırım, infilak, fırtına, dahili su ile sel veya su baskını gibi risklerin kapsamı poliçeye göre belirlenir. Antalya’da yoğun yağış, su baskını ve tesisat kaynaklı hasarlar değerlendirilirken binanın konumu, altyapısı ve geçmiş hasarları dikkate alınır.
Mutfak, soğutma sistemleri, çamaşırhane ekipmanı, jeneratör, kazan ve klima gibi teknik cihazlar işletmenin devamlılığı için kritiktir. Bu varlıklarda yalnızca yangın teminatı çoğu zaman yeterli olmaz; arıza, elektronik cihaz hasarı, makine kırılması veya ani ve beklenmedik hasarlar için ek mühendislik teminatları gündeme gelir. Yenileme, genişletme veya teknik sistem kurulumu sürecinde mühendislik sigortası başlığının poliçeyle birlikte değerlendirilmesi gerekebilir.
Mobilyalar, televizyonlar, elektronik sistemler, dekorasyon, restoran ekipmanı ve diğer demirbaşlar bina teminatından ayrı olarak sigortalanır. Buradaki kritik nokta değerlemedir: bina bedeli arsa değeriyle karıştırılmamalı, içerik ise otelin faaliyetini sürdürmesi için gereken güncel yenileme maliyetiyle belirlenmelidir. Düşük sigorta bedeli hasar anında eksik sigortaya yol açar; gerçekçi olmayan yüksek bedel ise gereksiz prim ödemesine neden olur. Rayiç değerlemenin nasıl kurulduğunu rayiç bedel ve doğru değerleme rehberimizde ayrıntılı ele alıyoruz.
Misafir, gıda, havuz ve spa sorumluluğu
Misafirin otelde yaralanması, eşyasının zarar görmesi veya tesisin işletilmesinden doğan maddi zararlar, bir otel için en yüksek sorumluluk risklerindendir. Otel ürününde kayma, düşme ve misafir eşyası hasarı gibi durumlara ilişkin sorumluluk teminatları değerlendirilir; havuz, spa ve ortak kullanım alanları için ayrıca limit belirlenebilir.
Bu risk hukuki bir zemine de oturur. Türk Borçlar Kanunu’nun 576. maddesine göre otel, motel, pansiyon ve tatil köyü gibi yerleri işletenler, konaklayanların getirdiği eşyaların yok olması, zarar görmesi veya çalınmasından belirli şartlarla sorumludur; değerli eşyanın saklanmak üzere işletmeye bırakılması durumunda sorumluluk farklı değerlendirilir. Bu nedenle resepsiyon kasası, emanet prosedürü, oda kasası, otopark ve ortak alan güvenliği gibi uygulamalar poliçe değerlendirmesinden ayrı düşünülmemelidir. Sorumluluk teminatının mantığını sorumluluk sigortası kapsamı ve önemi yazımızda daha geniş açıklıyoruz.
Her şey dahil tesislerde restoran, açık büfe, bar ve catering nedeniyle gıda kaynaklı talepler doğabilir. Bu riskte yiyecek-içecek faaliyetinin poliçede açıkça belirtilmesi, gıda sorumluluğu limitinin kapasiteye uygun olması, alt yüklenici veya dışarıdan alınan hizmetlerin değerlendirilmesi ve ürün ile üçüncü şahıs sorumluluğu kapsamının incelenmesi gerekir. Oda ve yatak kapasitesi büyüdükçe düşük sorumluluk limitleri ciddi bir koruma açığı yaratır.
Havuz, aquapark, spa, sauna ve fitness alanları en dikkatli değerlendirilmesi gereken bölümlerdir. Bu alanlarda kayma, düşme, boğulma, sıcak su, ekipman ve hizmet kaynaklı riskler oluşur. Havuz veya spa işletmenin parçasıysa poliçede açıkça bildirilmeli; genel misafir sorumluluğu limitine ek olarak ayrı limit veya özel şart uygulanabileceği bilinmelidir.
Cam yüzeyler de otellerde geniş yer tutar. Girişler, restoranlar, balkonlar ve vitrinlerdeki camlar ile tabela ve dış cephe unsurları fırtına veya çarpmayla zarar görebilir. Cam kırılması, tabela ve dış cephe teminatları poliçeye ayrıca eklenir; teminatın yalnızca camın değiştirilmesini mi yoksa montaj ve iskele giderlerini de mi kapsadığı mutlaka kontrol edilmelidir.
Faaliyet kesintisi: fiziksel hasardan büyük risk
Yangın, su baskını veya büyük bir teknik hasar sonrasında otel fiziksel olarak ayakta kalsa bile odalarını satamayabilir. Böyle bir durumda rezervasyon gelirleri azalır, personel ve kira giderleri devam eder, onarım süresince ek maliyetler doğar ve sezonun önemli bir bölümü kaybedilebilir. Fiziksel onarım bedelinden çok daha büyük olan kayıp genellikle bu gelir boşluğudur.
Faaliyet kesintisi veya kâr kaybı teminatı, poliçede belirlenen bir hasar sonrasında işletmenin uğrayacağı gelir kaybını ve bazı sabit giderleri güvence altına alabilir. Teminatın doğru çalışması için brüt kâr, yıllık ciro, beklenen sezon geliri ve azami tazminat süresi gerçekçi hesaplanmalıdır. Bir otelin yeniden faaliyete geçmesi birkaç gün değil, bazı durumlarda aylar sürebilir; özellikle yüksek sezonun kaybı, fiziksel onarım süresinden çok daha büyük bir gelir kaybına dönüşebilir. Bu nedenle teminat süresi günlük ciroya değil, onarım ve yeniden açılış için gereken gerçek süreye göre belirlenmelidir. Gelir kaybı ve faaliyet kesintisi teminatını otelin ihtiyaçlarına göre ek kapsam olarak değerlendiriyoruz.
DASK ve iş kazaları otel sigortasının yerine geçer mi?
Hayır, DASK otel sigortasının yerine geçmez. Zorunlu Deprem Sigortası; deprem ve deprem sonucu oluşan yangın, infilak, tsunami veya yer kaymasının bina üzerindeki doğrudan maddi sonuçlarını, poliçe ve mevzuat kapsamındaki limitler dahilinde karşılar. Mutfak ekipmanı, demirbaş, misafir sorumluluğu, havuz-spa, faaliyet kesintisi, hırsızlık, cam ve makine hasarı gibi işletme riskleri DASK’ın dışında kalır ve bunlar için ayrıca ticari çözümler değerlendirilmelidir. İki teminatın sınırını DASK mı konut sigortası mı karşılaştırmamızda benzer mantıkla ele alıyoruz.
Personel iş kazaları da genellikle otel sigortasının misafir sorumluluğu teminatıyla aynı kapsamda değildir. İşverenin çalışanlarına karşı sorumluluğu için işveren sorumluluk sigortası ayrıca ele alınır. Türkiye Sigorta Birliği’nin genel şartlarına göre bu sigorta, iş kazaları sonucunda işverene yöneltilebilecek ve sosyal güvenlik kurumunun sağladığı yardımların üzerindeki veya dışındaki bazı tazminat taleplerini poliçe limitleri dahilinde güvence altına alabilir. Hangi riskin hangi poliçeyle eşleştiğini görmek karar sürecini kolaylaştırır:
| Risk | Değerlendirilecek sigorta |
|---|---|
| Misafirin otelde yaralanması | Misafir / üçüncü şahıs sorumluluk |
| Çalışanın iş kazası geçirmesi | İşveren sorumluluk sigortası |
| Otel binasının zarar görmesi | Yangın ve ticari paket teminatları |
| Mutfak makinesinin arızalanması | Makine kırılması / elektronik cihaz |
| Deprem kaynaklı bina zararı | DASK ve ek deprem teminatı |
| Hasar nedeniyle gelir kaybı | Kâr kaybı / faaliyet kesintisi |
Bu teminatların tek bir poliçede mi bulunduğu, limitleri ve birbirleriyle ilişkisi teklif bazında kontrol edilmelidir.
Antalya’daki oteller için öncelikli riskler
Antalya’da poliçe kurulurken tesisin bulunduğu ilçe, kıyıya yakınlığı, yapı özellikleri ve sezonluk çalışma düzeni belirleyicidir. Üç başlık özellikle öne çıkar.
Birincisi yangın ve teknik sistem riskidir. Mutfaklar, kazan daireleri, elektrik panoları, jeneratörler ve çamaşırhaneler kritik alanlardır. Binaların Yangından Korunması Hakkında Yönetmelik; yapı ve işletmelerde yangının, dumanın, zehirli gazların ve paniğin oluşturacağı tehlikeleri azaltmaya yönelik tasarım, kullanım, bakım ve işletim esaslarını düzenler. Aynı yönetmelik kapsamında, yangına karşı sigorta talep edilen bina ve işletmelerde ilgili hükümlere uyulup uyulmadığının sigorta şirketlerince kontrol edilmesi öngörülmüştür. Bu yüzden yangın algılama, alarm, söndürme sistemleri, acil çıkışlar, elektrik tesisatı ve periyodik bakımlar yalnızca güvenlik için değil, poliçe değerlendirmesi için de önem taşır.
İkincisi su baskını ve dahili su riskidir. Yoğun yağış, altyapı sorunları, tesisat patlaması, klima drenajı, havuz sistemleri ve üst katlardan gelen sular büyük hasarlara yol açabilir. Teklif alırken “su baskını” ile “dahili su” teminatlarının aynı şey olmadığı, hangi kaynakların kapsamda bulunduğu ve bodrum, teknik hacim, depo ile mutfak alanlarının nasıl değerlendirildiği sorulmalıdır.
Üçüncüsü sezon dışı kapalı dönemdir. Otel kapalıyken bile yangın, hırsızlık, su kaçağı ve teknik arıza riski tamamen ortadan kalkmaz; ancak poliçede gözetim, güvenlik, alarm, minimum personel ve periyodik kontrol şartları bulunabilir. Tesis sezon dışında kapalı kalıyorsa kapalı kalınacak dönem bildirilmeli, bekçi düzeni ve su-elektrik tesisatına ilişkin önlemler açıklanmalı, alarm ve kamera sistemlerinin durumu belirtilmeli ve poliçedeki gözetimsizlik şartları dikkatle okunmalıdır. Resort tesislerde havuz, çocuk alanı, su kaydırağı, plaj ve etkinlik alanları toplam sorumluluk riskini artırır; bu bölümler teklif formunda ayrı ayrı belirtilmeli ve sorumluluk limiti yalnızca oda sayısına göre değil tüm kullanıcı kapasitesine göre kurulmalıdır.
Poliçe seçerken bakılması gereken kriterler
Otel sigortasında en ucuz prim çoğu zaman en uygun çözüm değildir. Seçimi somutlaştıran yedi kriter şunlardır:
- Teminatın adına değil açıklamasına bakın. “Yangın”, “işyeri” veya “geniş kapsam” ifadeleri tek başına yeterli değildir; her teminatın kapsamı, limiti, muafiyeti, alt limiti, istisnası, hasar ödeme yöntemi, bekleme ve tazminat süresi incelenmelidir.
- Bina ve demirbaş değerlerini güncelleyin. Bina bedelini arsa değerinden ayırın; mutfak, teknik cihaz, elektronik ekipman ve dekorasyonu ayrıca değerlendirin.
- Misafir sorumluluk limitini kapasiteyle eşleştirin. 20 odalı butik otel ile 500 odalı resort aynı limiti taşımaz; oda-yatak sayısı, günlük misafir kapasitesi, restoran ve etkinlik kapasitesi, havuz-spa kullanımı, çocuk alanları ve transfer hizmetleri birlikte değerlendirilmelidir.
- Faaliyet kesintisi süresini gerçekçi belirleyin. Günlük ciroya değil, onarım ve yeniden açılış için gereken gerçek süreye bakın; yüksek sezon kaybı fiziksel onarımdan büyük olabilir.
- Tesisin tüm faaliyetlerini bildirin. Restoran, bar, düğün salonu, spa, sauna, hamam, havuz, aquapark, otopark ve plaj işletmenin parçasıysa teklifte yer almalıdır; eksik tanımlanan faaliyet hasar anında kapsam tartışması doğurur.
- Kiracı, mal sahibi ve işletmeci ayrımını netleştirin. Bina sahibi ile işletmeci farklıysa kiralanan taşınmaza verilen zarar, dekorasyon ve iyileştirmeler, mal sahibine karşı sorumluluk, demirbaş-stok ve faaliyet kaybı ayrı ayrı değerlendirilmelidir.
- Birden fazla şirketten teklif alın. Şirketlerin sorumluluk limitleri, deprem ve sel şartları, faaliyet kesintisi yaklaşımı, muafiyetleri, hasar hizmetleri ve risk kabul kriterleri değişir.
Antalya’daki oteller için farklı sigorta şirketlerinin tekliflerini karşılaştırarak kapsam ve prim dengesini inceliyoruz. Burada hedef, en düşük fiyatı değil, tesisin gerçek risklerini doğru limitlerle karşılayan poliçeyi bulmaktır.
Teklif için hazırlamanız gereken bilgiler
Teklifin gerçek anlamda karşılaştırılabilir olması, verilerin güncel ve eksiksiz paylaşılmasına bağlıdır. Genellikle şu bilgileri isteriz: otelin açık adresi; bina mülkiyet veya kiracılık durumu; oda ve yatak sayısı; yıldız sınıfı ve işletme türü; bina yaşı ve yapı özellikleri; toplam kapalı ve açık alan; bina, demirbaş ve ekipman değerleri; restoran, mutfak, bar ve çamaşırhane bilgileri; havuz, spa, sauna ve fitness alanları; yıllık ciro veya beklenen gelir; faaliyet dönemi ve sezon dışı kapanış süresi; önceki hasarlar; yangın, alarm ve güvenlik sistemleri; istenen sorumluluk limitleri ve varsa banka, yatırımcı, franchise veya kira sözleşmesi şartları.
Otel sigortası özellikle resort ve butik oteller, apart oteller, pansiyon ve konaklama tesisleri, sezonluk oteller, yeni açılan ya da kapsamlı renovasyon sonrası tekrar faaliyete geçen tesisler, franchise ve zincir işletmeler ile restoran, spa, havuz veya etkinlik alanı bulunan tesisler için uygundur. Yeni açılan veya renovasyon geçiren tesislerde bina, ekipman ve faaliyet başlangıç tarihi birlikte değerlendirilir; inşaat ve montaj süreci sürüyorsa otel poliçesine ek olarak mühendislik veya montaj riskleri için ayrı çözümler gerekebilir.
Tesisinizin oda kapasitesi, bina yapısı, faaliyet alanları, misafir yoğunluğu ve sezon düzenini birlikte inceleyerek bina ve sabit tesisat, demirbaş ve ekipman, yangın ve doğal afetler, misafir sorumluluğu, havuz-spa sorumluluğu, gıda sorumluluğu, hırsızlık, cam-tabela, faaliyet kesintisi, işveren sorumluluğu, DASK ile ek deprem ve makine-elektronik cihaz teminatlarını tek bir değerlendirmede ele alabiliriz.
Sıkça Sorulan Sorular
Otel sigortası zorunlu mudur?
Otelin tüm risklerini tek başına kapsayan genel bir otel sigortası yaptırma zorunluluğu yoktur. Ancak faaliyet türüne göre bazı zorunlu sigortalar gündeme gelir; DASK belirli nitelikteki binalar için zorunludur, işletmenin çalışan, araç veya sözleşme kaynaklı yükümlülükleri ayrıca değerlendirilmelidir.
Otel sigortası misafir eşyalarını karşılar mı?
Misafir eşyalarına ilişkin sorumluluk, poliçedeki misafir veya üçüncü şahıs sorumluluk teminatı kapsamında değerlendirilebilir. Limit, emanet prosedürü, değerli eşya şartları ve işletmenin kusuru sonucu etkiler; Türk Borçlar Kanunu’nun otel işletenin sorumluluğuna ilişkin hükümleri de dikkate alınır.
Havuz için ayrı sigorta gerekir mi?
Havuz sorumluluğu bazı poliçelerde ek teminat veya ayrı limit olarak düzenlenir. Havuz, aquapark, spa, sauna ve çocuk alanlarının teklif sırasında açıkça bildirilmesi gerekir.
Sezon dışında kapalı olan otelin sigortası devam eder mi?
Poliçe süresi devam ediyorsa teminatlar genel olarak sürer; ancak kapalı dönem için gözetim, güvenlik, alarm ve tesisin kullanım durumuna ilişkin özel şartlar bulunabilir. Bu şartların sigorta şirketiyle önceden netleştirilmesi gerekir.
Otel sigortası fiyatı nasıl belirlenir?
Prim; otelin konumu, bina yaşı, oda ve yatak sayısı, yapı ve yangın güvenliği, bina ve demirbaş bedelleri, faaliyet türleri, havuz-spa alanları, geçmiş hasarlar, sorumluluk limitleri ve seçilen ek teminatlara göre değişir. Bu nedenle yalnızca oda sayısına bakarak sabit fiyat vermek doğru değildir.