Aracınızın, konutunuzun ya da işyerinizin poliçesinde yazan bedel gerçek piyasa değerine yakınsa, tam hasarda aracınızın yeniden alınabilir değerine, yangında binanızın yeniden yapım maliyetine, depremde ise konutunuzun teminatına kadar tazminat alma şansınız belirgin biçimde artar. Rayiç bedel nedir sorusunun pratik cevabı tam da burada başlar: doğru değerleme, hasar anında on binlerce liralık farkı belirleyen teknik bir adımdır. İyi haber, çoğu varlık için rayiç araştırması araçta 30–45 dakika, konutta yaklaşık 30 dakika sürer ve tespit çoğunlukla ücretsizdir; asıl maliyet, bedele bağlı olarak değişen poliçe primidir. Örneğin bir otomobil için trafik sigortası primi bazı büyükşehirlerde 18.421 TL seviyesine kadar çıkabilmektedir.
Grup Akdeniz Sigorta olarak Antalya ve Konyaaltı'ndaki araç sahipleri, konut sahipleri, oteller ve KOBİ'ler için 16 sigorta şirketinin teklifini karşılaştırıyor; poliçe bedellerinizin rayiçle uyumlu, teminatlarınızın ihtiyacınıza göre kurgulanmış olmasını sağlamaya çalışıyoruz.
İçindekiler
Rayiç bedel gerçekte neyi ifade eder
213 sayılı Vergi Usul Kanunu rayiç bedeli, bir iktisadi kıymetin değerleme günündeki normal alım-satım değeri olarak tanımlar. Sigortaya taşındığında bu tanım üç farklı varlık için netleşir. Araçta rayiç bedel, o gün alıcı ve satıcının makul bir pazarlıkla anlaşacağı adil satış fiyatıdır. Konut ve işyerinde ise bulunduğu bölgedeki emsal satışlar ve belediye rayiçleri üzerinden oluşan piyasa değeridir.
Sigorta poliçelerinde kritik nokta şudur: sigorta değeri, rizikonun gerçekleştiği tarihteki rayiç bedeldir. Yani poliçede yazan bedel, hasar günündeki gerçek piyasa değerine göre değerlendirilir. Bu yüzden poliçeyi ilk yaptırdığınız gün doğru gördüğünüz bir bedel, bir yıl sonra piyasa değiştiğinde eksik ya da fazla kalabilir. Rayiç bedeli bir kez hesaplanıp unutulan bir sayı değil, poliçe yenilemelerinde tekrar bakılması gereken canlı bir değer olarak görmek gerekir.
Doğru değerleme için ön koşul listesi
Sağlıklı bir rayiç bedel çalışması, elinizdeki bilgiler netleştikten sonra çok daha hızlı ilerler. Poliçe öncesi şu başlıkları toparlamak, hem sizin hem de danışmanınızın işini kolaylaştırır:
- Sigortalanacak varlığın türü: araç, konut, işyeri, otel, nakliyat yükü veya mühendislik projesi.
- Varlığın teknik özellikleri: araçta marka, model, yıl, kilometre ve hasar geçmişi; binada yapı tipi, brüt m², inşa yılı ve kullanım şekli.
- Bulunduğu il, ilçe ve mahalle ile bölgenin piyasa koşulları; Antalya'da Konyaaltı gibi turistik bölgelerde lokasyonun fiyata etkisi belirgindir.
- Mevcut kredi, ipotek veya finansal yükümlülükler; bunlar bina tamamlanma, kefalet ya da teminat mektubu türü poliçelerle ilişkilenebilir.
- DASK ve yangın sigortalarında arsa ile bina maliyetinin ayrı hesaplandığı bilgisi; arsa değerini sigorta bedeline eklememek gerekir.
- Araç kaskosunda kasko değer listesi ile bireysel rayiç bedel arasındaki farkın bilinmesi.
- Hasar ve değer kaybı taleplerinde, rayiç bedel ile tamir sonrası piyasa değeri arasındaki farkın ayrı bir kalem olduğunun bilinmesi.
Bu ön koşullar netleştiğinde, sizin için poliçe bedelini doğru seviyede belirlememiz ve eksik ya da aşırı sigorta riskini azaltmamız kolaylaşır.
Adım adım: sigortada rayiç bedeli doğru belirleme
1. Varlığı net tanımlayın
Araç sigortası için plaka, şasi, marka-model, paket veya donanım, kilometre ve hasar geçmişini bir arada toparlayın. Konut, DASK ve işyeri sigortası için açık adres, bağımsız bölümün brüt m²'si, yapı sınıfı (betonarme, yığma vb.) ve kullanım amacını (mesken, işyeri, otel) hazır edin. Bu bilgiler eksikse yapılan her hesap tahmine dayanır ve hasar anında tartışmaya açık hale gelir.
2. Piyasa rayicini araştırın
Araç rayiç bedeli marka, model, yıl, kilometre ve hasar geçmişi dikkate alınarak ilan siteleri, galeriler, yetkili servisler ve bağımsız ekspertiz verileri üzerinden belirlenir. Tek bir ilana bakıp karar vermek yerine aynı marka-model ve benzer kilometrede en az 5–10 ilanı karşılaştırın. Gerekirse ekspertiz raporu alarak aracın boya, değişen parça ve mekanik durumunu netleştirin; bu rapor ileride değer kaybı hesaplarında da işinize yarar. Sigorta şirketlerinin ve Türkiye Sigorta Birliği'nin kasko değer listesi standart bir referans tutar sağlar, ancak rayiç bedel sizin aracınızın gerçek alım-satım koşullarındaki değeridir.
Konut ve işyerlerinde rayiç bedel; bölgedeki emsal satışlar, gayrimenkul danışmanları ve belediye rayiçleriyle belirlenir. Emlak ilanlarından aynı bölgede benzer m² ve bina yaşındaki satış fiyatlarını inceleyin, belediyenin rayiç bedel sorgusundan veya e-Devlet üzerinden ilgili parselin rayicini kontrol edin.
3. Yeniden inşa maliyeti ile piyasa rayicini ayırın
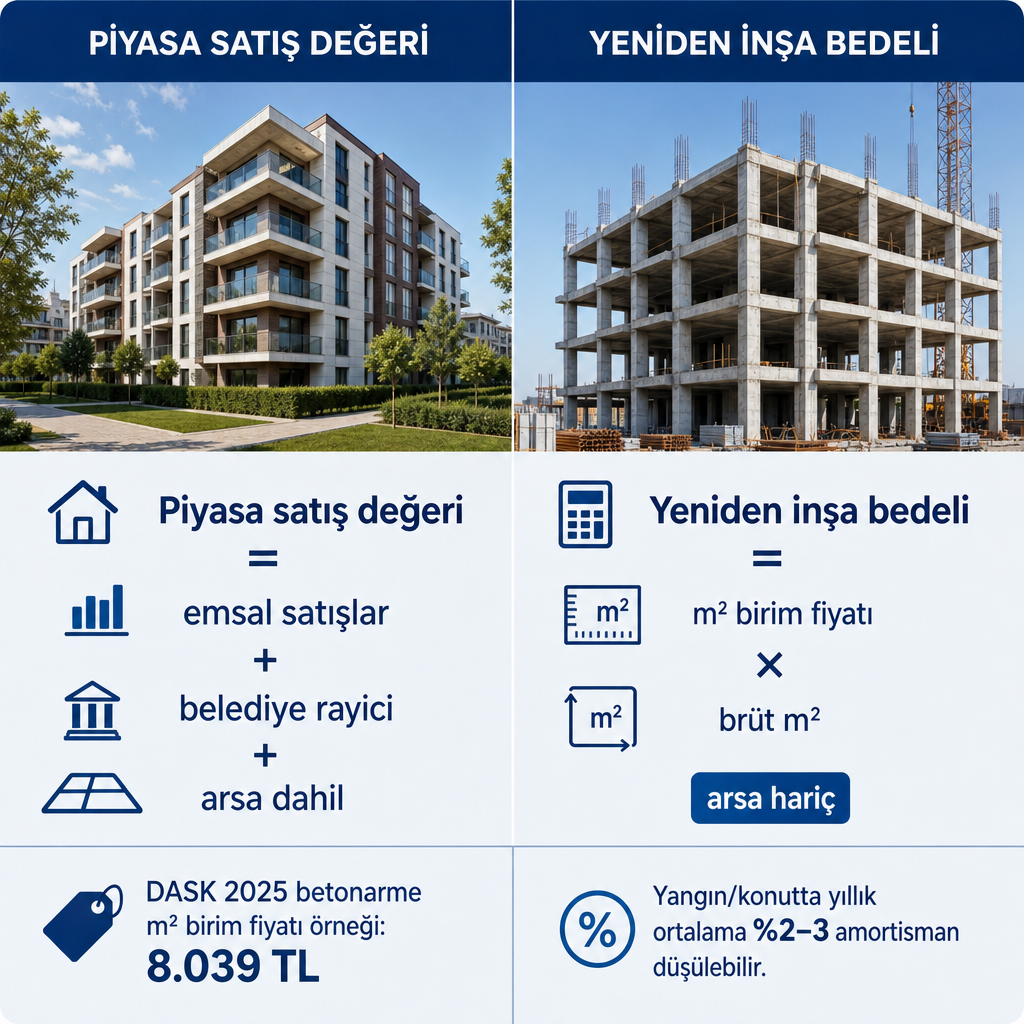
Rayiç bedel çoğu zaman piyasa satış değeri anlamına gelir; ancak yangın ve DASK gibi ürünlerde asıl kritik değer binanın yeniden inşa maliyetidir. DASK'ta sigorta bedeli, betonarme yapılar için ilgili yılın metrekare birim fiyatının (örneğin 2025 tarifesinde 8.039 TL) brüt m² ile çarpılmasıyla bulunur. DASK'ın konutun belediye rayiç piyasa değerinin tamamını değil, yeniden inşa bedelini teminat altına aldığı özellikle vurgulanır.
Yangın ve konut/işyeri sigortalarında arsa değeri hariç, binanın yeniden inşa maliyeti üzerinden rayiç hesaplanır ve her yıl için ortalama %2–3 amortisman düşülerek nihai sigorta bedeli belirlenebilir. Konutunuzun satış değeri ile poliçedeki bina sigorta bedeli farklı görünüyorsa, bu çoğu zaman teknik bir gereklilik ve mevzuata uyumdur; hata değil.
4. Sigorta bedelini rayiçle uyumlu hale getirin
Poliçe düzenlenirken yazılan sigorta bedeli hasar tarihindeki rayiçle uyumlu değilse eksik ya da aşırı sigortadan söz edilir. Araçta poliçedeki araç bedeli genellikle rayiç bedel ifadesiyle yazılır ve hasar anındaki piyasa değerine kadar tazminat ödenir. Konut ve işyerinde bina sigorta bedelinin yeniden inşa maliyetine, eşya sigorta bedelinin ise mevcut eşyaların güncel toplam piyasa değerine yakın olması gerekir. Farklı şirketlerin tekliflerinde hem rayiç bedeli hem teminat limitlerini sizin adınıza karşılaştırabiliriz; kasko sigortası ve konut sigortası tekliflerinde bu bedellerin uyumu ilk baktığımız kalemler arasındadır.
5. Eksik ve aşırı sigortayı test edin
Eksik sigorta, rayiç bedelin altında belirlenen bedeldir ve hasarda tazminatınızı oransal olarak düşürebilir. 2 milyon TL'ye yeniden inşa edilebilecek bir binayı 1 milyon TL üzerinden sigortalarsanız %50 eksik sigorta söz konusudur; bu durumda 200.000 TL'lik bir hasarda dahi oransal kesintiyle karşılaşabilirsiniz. Aşırı sigorta ise rayicin üzerinde belirlenen bedeldir; gereksiz yüksek prim ödemenize rağmen hasar anında rayiçten fazlasını alamazsınız. Poliçe metniniz ve teminat yapınız birlikte gözden geçirildiğinde bu iki uç da fark edilir.
6. Hasar ve değer kaybı senaryolarını önceden çalışın
Pert (tam hasar) araçta ödenecek tazminat, aracın hasar tarihindeki rayiç piyasa değeri üzerinden hesaplanır. Değer kaybında ise kusursuz aracın kaza öncesi hasarsız ikinci el rayiç değeri ile tamir sonrası rayiç değeri arasındaki fark talep edilir ve bunun için eksperden değer kaybı raporu alınması gerekir. Bu tür süreçlerde hasar dosyası açma, eksperle iletişim ve rayiç bedelin tazminata doğru yansıması konusunda size eşlik edebiliriz.
Sık yapılan hatalar ve çözümleri
Arsa değerini bina sigorta bedeline eklemek. Yangın ve konut sigortalarında arsa sigortalanmaz; bina için rayiç, yeniden inşa maliyeti ve amortisman esas alınarak hesaplanır. Çözüm: poliçenizdeki bina sigorta bedelini arsa hariç maliyet üzerinden revize ettirin.
DASK'ta konutun tam piyasa değerini beklemek. DASK, belediye rayiç satış değerinin tamamını değil, metrekare bazlı yeniden inşa bedelini öder. Çözüm: DASK'ı konut sigortasıyla tamamlayarak hem bina hem eşya için daha geniş teminat kurun. Adım adım süreç için DASK sigortası nasıl yapılır rehberimizi inceleyebilirsiniz.
Araç rayicini tek ilanla belirlemek. Araç rayici çoklu ilanlar, galeriler, ekspertiz ve gerektiğinde banka/TSB kasko listesi referansıyla ortaya çıkar. Çözüm: en az 5–10 karşılaştırma yapın ve profesyonel görüş alın.
Eşya sigorta bedelini kabaca yazmak. Eşya ve muhteviyat için ortalama piyasa rayiçleri baz alınmalıdır; eksik beyan hasarda tazminatı düşürür. Çözüm: oda oda liste yöntemiyle eşyalarınızı ve yaklaşık değerlerini çıkarıp toplamı sigorta bedeli olarak kullanın.
Poliçedeki rayiç ibaresini yanlış anlamak. Kasko poliçelerinde araç bedeli genel şartlar gereği rayiç bedel olarak ifade edilir ve hasar tarihindeki değeri esas alınır. Çözüm: poliçeyi imzalamadan önce bu ibarenin ne anlama geldiğini danışmanınızla birlikte okuyun.
Ne zaman kendiniz, ne zaman profesyonel destek
Kendi başınıza rahatça yapabileceğiniz işler var. Standart bir binek aracın rayicini ilan siteleri, galeriler ve gerekirse ekspertizle belirleyebilir; DASK için bina m²'nizi ilgili yılın metrekare bedeliyle çarparak yaklaşık sigorta bedelini hesaplayabilir; küçük bir konutta oda oda liste çıkararak eşya değerini tahmin edebilirsiniz. Bu ön çalışma sizi poliçe masasında güçlendirir.
Bazı durumlarda ise profesyonel destek neredeyse zorunludur. Otel, üretim tesisi, depo, inşaat projesi ve yüksek bedelli işyerleri için yangın ve işyeri sigortası düzenlerken; pert, ağır hasar veya değer kaybı taleplerinde rayiç bedel tartışmalı hale geldiğinde; DASK, konut, işyeri, nakliyat ve finansal sigortaların aynı varlığı farklı açılardan teminat altına aldığı karmaşık yapılarda bir uzmanın gözü ciddi fark yaratır. Bu tür kurgular için işyeri sigortası ve otel sigortası çözümlerinde poliçe tasarımı, rayiç analizi, prim karşılaştırması ve hasar yönetimini tek elden yürütüyoruz.
Rayiç bedel çalışması küçük ama etkisi büyük bir adım. Kendi ön hesabınızı yapıp, poliçe aşamasında bedelinizi ve teminatlarınızı birlikte gözden geçirmemizi isteyerek hem eksik hem aşırı sigorta riskinden korunabilirsiniz.
Sıkça Sorulan Sorular
Rayiç bedel ile kasko değeri aynı şey mi?
Kasko değer listesi, aynı marka, model ve yıldaki araçlar için standart bir referans tutardır; rayiç bedel ise sizin aracınızın o günkü gerçek alım-satım değeridir. Poliçede genellikle rayiç bedel esas alınarak tazminat ödenir.
Antalya'da aracımın rayiç bedelini nasıl öğrenirim?
Benzer araç ilanlarını inceleyebilir, galerilerle görüşebilir, ekspertiz yaptırabilir ve sigorta şirketlerinin araç değer listelerini kontrol edebilirsiniz. Plaka veya şasi üzerinden rayiç/kasko bilgilerine de ulaşmak mümkündür.
DASK poliçemde dairemin tam piyasa değeri neden yazmıyor?
DASK, mevzuat gereği binanın yeniden inşa bedelini esas alır; belediye rayiç değerinin tamamını değil, metrekare birim fiyatı ile brüt m²'nin çarpımından bulunan tutarı öder. Arsa değeri sigortalanmaz.
İşyerim için rayiç bedeli hesaplarken arsa değerini eklemeli miyim?
Hayır. Yangın ve işyeri sigortalarında poliçedeki bedel, binanın yeniden inşa maliyetini (arsa hariç) ve iç muhteviyatın piyasa rayicini ifade eder. Arsa değeri sigorta kapsamı dışındadır.
Pert aracım için ödenen tazminat düşük geldiyse ne yapabilirim?
Önce hasar tarihindeki piyasa rayicini ilanlar ve ekspertizle belgeleyin, ardından poliçe genel şartlarını kontrol ederek eksik sigorta veya özel kloz olup olmadığını inceleyin. Değer kaybı söz konusuysa eksperden rapor alarak kusurlu tarafın sigortasından ayrıca talep edebilirsiniz.