Bir kedinin ani ameliyatı ya da köpeğinizin trafik kazasında yaralanması, birkaç saat içinde yüksek bir veteriner faturasına dönüşebilir. Evcil hayvan sigortası, poliçede yazan şartlar ve limitler çerçevesinde evcil hayvanınızın sağlık giderlerini ve bazı ek riskleri güvence altına alan isteğe bağlı bir sigorta ürünüdür. Buradaki asıl karar, en ucuz primi bulmak değil; teminatın nasıl işlediğini, hangi veterinerde geçerli olduğunu ve neyi kapsamadığını anlamaktır.
Her poliçe aynı korumayı sunmaz. Bazısı yalnızca kaza sonrası acil tedaviyi karşılar; bazısı hastalık, ameliyat, tahlil ve ilaç giderlerini de belirli limitlerle kapsayabilir. Bu rehberde kapsamın mantığını, kapsam dışı halleri, avantajları ve Antalya’da poliçe seçerken kontrol etmeniz gereken ayrıntıları ele alıyoruz.
İçindekiler
Evcil hayvan sigortası nedir ve nasıl işler?
Evcil hayvan sigortası; başta kedi ve köpekler olmak üzere sigortalanabilen hayvanların kaza, hastalık veya acil sağlık ihtiyaçlarından doğan belirli giderlerini poliçe şartlarına göre karşılayan isteğe bağlı bir üründür. Ürünün özü, öngörülemeyen ve yüksek olabilecek bir masrafı önceden belirlenmiş bir prim karşılığında paylaşmaktır.
İşleyişi genel olarak şu çizgide ilerler: önce hayvanın türü, yaşı, sağlık durumu ve kimlik bilgileri değerlendirilir. Sigorta şirketi teminatları, limitleri ve istisnaları poliçede yazar. Poliçe süresi boyunca prim ödenir. Kapsamdaki bir olay gerçekleştiğinde veteriner kayıtları ve belgeler incelenir; tazminat poliçedeki limit, muafiyet ve ödeme koşullarına göre ödenir ya da anlaşmalı veteriner ağı üzerinden hizmet verilir.
Türkiye’deki ürünlerde mikroçip ve kimliklendirme şartı sık görülür. Tarım ve Orman Bakanlığı, kedi ve köpeklerin mikroçip ile kimliklendirilerek PETVET sistemine kaydına ilişkin yükümlülükleri açıklamaktadır. Bu kayıt, hayvanın kimliğinin doğrulanması bakımından sigorta işlemlerinde de belirleyici olabilir; mikroçipi bulunmayan bir hayvanın poliçeye kabulünde sorun çıkabilir.
Evcil hayvan sigortası neleri kapsar?
Kapsam, şirkete ve seçilen ürünün türüne göre değişir. Bir poliçede aşağıdaki teminatların biri ya da birkaçı bir arada bulunabilir. Önemli olan, teminat adını değil teminatın hangi olayları hangi limitle karşıladığını okumaktır.
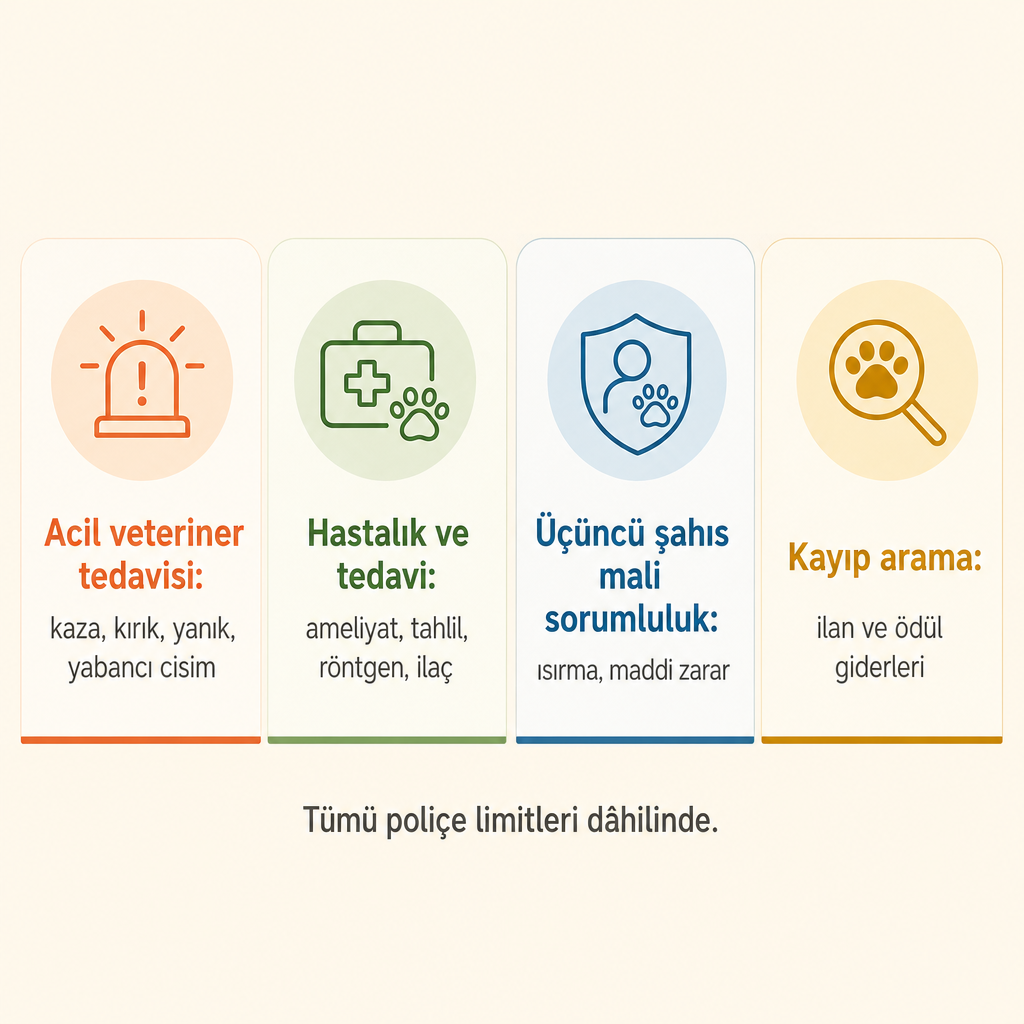
Acil veteriner tedavisi
Acil teminatlar genellikle kaza ya da ani bir sağlık sorunu sonrasında gereken müdahaleleri, poliçede belirtilen limitler dâhilinde güvence altına alır. Tipik örnekler trafik kazası sonrası yaralanmalar, yüksekten düşme, kırık ve çatlaklar, başka bir hayvanla kavga sonucu oluşan yaralar, yanık ve elektrik çarpması, yabancı cisim yutma, böcek ısırması, ısı çarpması ve kaza kaynaklı göz problemleridir. Bu kalemler çoğu üründe acil sağlık ihtiyacına odaklı teminatın çekirdeğini oluşturur.
Hastalık ve tedavi giderleri
Daha geniş ürünlerde bazı hastalıkların tanı ve tedavisi, yatarak tedavi, ameliyat, röntgen, tahlil, serum ve ilaç giderleri teminat altına alınabilir. Burada “hastalık teminatı var” ifadesi tek başına yeterli değildir. Hangi hastalıkların kapsamda olduğu, doğuştan ve kalıtsal hastalıkların hariç tutulup tutulmadığı, önceden var olan rahatsızlıkların durumu, muayene ve ilaç için ayrı limit olup olmadığı, ameliyatın yıllık üst sınırı ve bekleme süresi tek tek sorulmalıdır. Bazı ürünlerde anlaşmalı ve anlaşmasız veteriner seçenekleri arasında da fark bulunur; aynı işlem anlaşmasız klinikte farklı bir ödeme koşuluna tabi olabilir.
Üçüncü şahıs mali sorumluluk
Evcil hayvanın başka bir kişiyi yaralaması ya da bir başkasının malına zarar vermesi hâlinde doğabilecek sorumluluk, bazı poliçelere ek teminat olarak girebilir. Köpeğin bir kişiyi ısırması, başka bir hayvanı yaralaması, bir iş yerinde eşyaya zarar vermesi ya da ortak alanda maddi zarara yol açması bu teminat kapsamında değerlendirilebilir. Ancak ödeme yalnızca poliçedeki limit kadardır ve kasıtlı davranışlar genellikle kapsam dışıdır. Sorumluluk mantığının genel çerçevesini merak ediyorsanız sorumluluk sigortasının işleyişini anlatan rehberimizi inceleyebilirsiniz.
Kayıp hayvan arama giderleri
Bazı ürünler, evcil hayvanın kaybolması durumunda ilan, duyuru ve bulana ödül gibi giderler için sınırlı bir teminat sunar. Bu teminat, hayvanın kendi değerini ödeyen bir tazminat değildir; yalnızca arama faaliyetinin masraflarına yöneliktir ve poliçede belirtilen sınırla sınırlıdır.
Evcil hayvan sigortası neleri kapsamaz?
En sık karşılaşılan yanlış beklenti, poliçenin tüm veteriner giderlerini sınırsız karşılayacağının düşünülmesidir. Oysa sigorta yalnızca poliçede tanımlanan riskleri karşılar; kapsam dışı haller en az teminat listesi kadar dikkatle okunmalıdır.
Ürüne göre değişmekle birlikte şu durumlar çoğunlukla kapsam dışında kalır:
- Rutin kontrol, genel bakım, aşı ve tırnak kesimi gibi standart bakım giderleri
- Poliçe başlangıcından önce mevcut olan hastalıklar
- Bekleme süresi içinde ortaya çıkan rahatsızlıklar
- Kalıtsal veya doğuştan hastalıklar
- Kısırlaştırma ve acil olmayan takip muayeneleri
- Anlaşmasız veterinerde yapılan işlemler (ürün yalnızca anlaşmalı ağa açıksa)
- Poliçe limitini aşan masraflar
- Kasıtlı yaralama, hayvan dövüştürme ile yarış ve performans faaliyetlerinden doğan hasarlar
- Gerekli aşıları tamamlanmamış hayvanlarla ilgili bazı talepler
- Hayvanın ölümüyle ilgili tazminat talepleri
Yaygın ürünlerde mikroçipin bulunmaması, belirli yaş sınırlarının dışındaki hayvanlar, anlaşmalı veteriner dışındaki müdahaleler, enfeksiyöz hastalıklar ve acil olmayan tedaviler gibi başlıklar istisna olarak sayılabilir. Bu yüzden teklif aşamasında özel şartlardaki istisna maddelerini satır satır okumak, hasar anında yaşanabilecek ret sürprizlerini önler.
Poliçenin size sağladığı avantajlar
Doğru kurgulanmış bir poliçenin en somut faydası, beklenmeyen veteriner masraflarını yönetilebilir hâle getirmesidir. Ameliyat ve yatarak tedavi gerektiren durumlarda masraf hızla büyüyebilir; sigorta, şartları karşılayan harcamalarda mali yükün tamamını ya da bir bölümünü poliçe limitleri dâhilinde azaltabilir.
Acil anda bu güvence, karar hızını da etkiler. Hayvan sahibi yalnızca faturayı düşünmek yerine poliçenin sunduğu finansal güvenceyi hesaba katarak hareket edebilir. Yine de her işlemin otomatik karşılanacağı varsayılmamalı; ön onay ve limit koşulları gözden kaçırılmamalıdır.
Sorumluluk tarafında ise özellikle büyük veya hareketli köpeklerde üçüncü kişilere verilen zararlar ciddi bir mali risk doğurabilir. Mali mesuliyet teminatı bu riski belirli limitlerle yönetmeye yardımcı olur. Bunların yanında veteriner erişiminde seçenek sunması ve kayıp durumunda arama çalışmalarını destekleyen sınırlı bir teminat, poliçeyi günlük yaşamın içinde daha kullanışlı kılar.
Poliçe seçerken karşılaştırılması gereken başlıklar
Aynı prim seviyesinde görünen iki poliçe, teminat ve limit bakımından birbirinden çok farklı olabilir. Karar verirken şu başlıkları ayrı ayrı inceleyin:
| Başlık | Neden önemli | Sorulması gereken |
|---|---|---|
| Teminat türü | Acil kaza mı, hastalık mı, ikisi mi | Rutin muayene ve hastalık dâhil mi |
| Yaş ve tür şartı | Kabul ve yenileme sınırını belirler | Başlangıç ve üst yaş sınırı kaç |
| Veteriner ağı | Pratik kullanımı belirler | Anlaşmalı mı, geri ödemeli mi |
| Limit ve alt limitler | Ödemenin gerçek üst sınırı | Yıllık, olay başı ve ameliyat limiti |
| Bekleme süresi | İlk günden koruma başlamayabilir | Hastalık ve ameliyatta süre var mı |
| Muafiyet | Tazminatı düşürebilir | Sabit mi yüzde oranlı mı |
Bu tablonun ötesinde iki nokta süreci belirler. Birincisi, önceden var olan hastalıkların doğru beyanıdır; sağlık geçmişini, aşı durumunu ve devam eden tedavileri gizlemek hasar aşamasında ödeme reddine yol açabilir. İkincisi, hasar bildirim sürecinin netliğidir: olayın kaç gün içinde bildirileceği, hangi veteriner belgelerinin gerektiği, fatura ve makbuzun zorunlu olup olmadığı, ön onay alınmadan yapılan işlemin karşılanıp karşılanmadığı ve geri ödeme süresi önceden yazılı olarak öğrenilmelidir. Poliçe maddelerini daha rahat okumak için sigorta poliçesi nasıl okunur rehberimiz yol gösterir.
Evcil hayvan sigortası zorunlu mu?
Kedi ve köpekler için evcil hayvan sağlık sigortası genel olarak isteğe bağlı bir üründür ve zorunlu sigortalarla karıştırılmamalıdır. Trafik sigortası, araç işleteninin üçüncü kişilere verebileceği zararlarla ilgilidir; evcil hayvan sigortası ise hayvanın sağlık giderleri ve poliçeye eklenen sorumluluk riskleri üzerine kuruludur. Hangi poliçelerin kanunen zorunlu olduğunu zorunlu sigortaları açıklayan yazımızda bulabilirsiniz.
Mikroçip ve PETVET kaydı ise poliçeden ayrı bir kimliklendirme ve kayıt konusudur. Bakanlık kaynaklarında kedi, köpek ve gelinciklerin mikroçip ile kimliklendirilerek kayıt altına alınmasına ilişkin mevzuat açıklanmaktadır. Yani sigorta yaptırmasanız bile kimliklendirme yükümlülüğü ayrıca değerlendirilmelidir.
Antalya’da hangi ayrıntılar fark yaratır?
Antalya’da poliçe araştıran kedi ve köpek sahipleri için bazı başlıklar standart kriterlerin önüne geçer. En belirleyicisi veteriner ağıdır: Konyaaltı, Muratpaşa, Kepez ve diğer ilçelerde anlaşmalı veteriner sayısı yeterli değilse, düşük primli bir poliçe pratikte beklenen faydayı sağlamayabilir. Acil veteriner hizmetinin gece ve hafta sonu erişilebilirliği de kaza anında belirleyici olur.
Bunun yanında yaz aylarında sıcak çarpması ve dış ortam riskleri, evcil hayvanın apartman veya site içinde üçüncü kişilere verebileceği zararlar, seyahatlerde kullanılabilecek veteriner ağı ve poliçenin mikroçip, aşı ve PETVET kayıt şartları da hesaba katılmalıdır. Hasar bildiriminin telefon, uygulama veya acente üzerinden yapılabilmesi ise sürecin pratikliğini doğrudan etkiler.
Biz Grup Akdeniz Sigorta olarak tek bir şirketin ürünüyle sınırlı kalmadan farklı sigorta şirketlerinin tekliflerini karşılaştıran Antalya merkezli bir danışmanlık acentesiyiz. Evcil hayvan sigortası için teklif alırken sizden yana en önemli adım, ürünün hangi şirket tarafından sunulduğunu, teminat limitlerini, anlaşmalı veteriner ağını ve kapsam dışı durumları yazılı biçimde paylaşmamızı istemenizdir. Hayvanınızın yaşını, türünü, sağlık geçmişini ve oturduğunuz ilçeyi bize ilettiğinizde, ihtiyacınıza en uygun teminatı birlikte belirleyebiliriz.
İhtiyacınıza göre kısa karar rehberi
Yalnızca kaza riskine karşı koruma istiyorsanız acil tedavi limitini, olay başına ödeme sınırını ve veteriner ağını öne alın. Hastalık ve ameliyat giderlerinden endişe ediyorsanız hastalık kapsamı, bekleme süresi, önceden var olan rahatsızlıklar ve yıllık toplam limit önceliğiniz olmalı.
Köpeğinizin üçüncü kişilere zarar verme ihtimali varsa üçüncü şahıs mali mesuliyet limitini ve kapsam dışı kasıtlı davranışları netleştirin. Evcil hayvanınız yaşlıysa ya da devam eden bir tedavi görüyorsa kabul yaşı, mevcut hastalık istisnaları ve yenileme şartları teklif almadan önce mutlaka sorulmalıdır. Doğru seçim en düşük primli poliçe değil; hayvanın yaşı, sağlık geçmişi, yaşam tarzı ve bölgenizdeki veteriner seçenekleriyle uyumlu teminattır.
Sıkça Sorulan Sorular
Evcil hayvan sigortası kedi ve köpekleri kapsar mı?
Birçok ürün kedi ve köpeklere yöneliktir; ancak tür, yaş ve sağlık şartları şirkete göre değişir. Poliçenin yalnızca kedi ve köpeklere mi yoksa başka ev hayvanlarına da mı açık olduğunu teklif aşamasında kontrol edin.
Evcil hayvan sigortası tüm veteriner masraflarını karşılar mı?
Hayır. Poliçe yalnızca belirtilen teminatları, limitleri ve şartları karşılar. Rutin bakım, aşı, önceden var olan hastalıklar, bekleme süresindeki rahatsızlıklar veya anlaşmasız veteriner işlemleri kapsam dışında kalabilir.
Mikroçip olmadan evcil hayvan sigortası yapılır mı?
Ürün şartlarına göre değişir; bazı poliçelerde mikroçip zorunludur. Ayrıca Türkiye’de kedi ve köpeklerin kimliklendirilmesi ve PETVET kaydıyla ilgili yasal yükümlülükler bulunmaktadır.
Antalya’da her veterinerde geçerli midir?
Her poliçede geçerli değildir. Bazı ürünler yalnızca anlaşmalı veteriner kliniklerinde kullanılabilirken bazıları anlaşmasız kliniklerde yapılan masrafları da belirli koşullarla değerlendirebilir.
Evcil hayvan sigortası ölüm tazminatı öder mi?
Standart sağlık ürünlerinde ölüm tazminatı bulunmayabilir. Ölüm, kayıp veya hayvanın değeriyle ilgili bir koruma varsa bu poliçede ayrıca belirtilmelidir.