Zorunlu sigorta nedir sorusunun kısa yanıtı şu: belirli bir kişi, araç, taşınmaz veya faaliyet için kanun ya da ilgili mevzuatın yaptırılmasını şart koştuğu sigortadır. Buradaki amaç yalnızca poliçeyi yaptıran kişiyi korumak değildir; trafik kazasında zarar gören üçüncü kişiyi, depremden etkilenen yapı sahibini veya belirli faaliyetlerden zarar görebilecek insanları da güvence altına almaktır. Türkiye'de herkes için geçerli tek bir "zorunlu sigorta listesi" bulunmaz. Hangi poliçenin gerekli olduğu; aracınızın olup olmamasına, taşınmazın niteliğine, yürüttüğünüz faaliyete ve bazen kredi ya da ruhsat şartına göre değişir. Antalya ve Konyaaltı merkezli bir danışmanlık ekibi olarak bu rehberde, sizin için kanunen gerekli olan poliçeleri nasıl ayırt edeceğinizi ve zorunlu bir poliçenin hangi riskleri karşılamadığını somut örneklerle açıklıyoruz.
Table of contents
Bir poliçenin "zorunlu" olması ne anlama gelir?
Bir sigortanın zorunlu olması, pratikte birkaç somut sonuç doğurur. Poliçeyi yaptırmak yasal bir yükümlülüktür, süresi dolduğunda yenilenmesi gerekir ve poliçesiz kullanım idari yaptırım, işlem engeli veya faaliyet kısıtlamasıyla sonuçlanabilir. Ancak en çok yanlış anlaşılan nokta şudur: zorunlu olmak, kapsamın sınırsız olduğu anlamına gelmez.
Zorunlu bir poliçe de kanunda ve genel şartlarda belirlenen limitlerle sınırlıdır. Teminat dışı haller, muafiyetler ve istisnalar bu poliçelerde de geçerlidir; yani her zarar otomatik olarak karşılanmaz. Yasal dayanağa gelince, 5684 sayılı Sigortacılık Kanunu kamu yararı açısından gerekli görülen hâllerde zorunlu sigorta oluşturulmasına imkân tanır. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun yayımladığı genel şartlar arasında trafik, tehlikeli maddeler, özel güvenlik ve çeşitli mesleki sorumluluk sigortaları yer alır.
Bu yüzden doğru soru "zorunlu mu?" değildir. Asıl önemli olan, yasal yükümlülüğü yerine getirirken hangi riskin hangi limitle güvence altına alındığını kontrol etmektir. Zorunlu bir poliçeyi yaptırmış olmak, risklerin tamamını kapattığınız anlamına gelmez.
Türkiye'de herkes için en sık karşılaşılan zorunlu sigortalar
Birey olarak günlük hayatta en çok karşılaşacağınız iki zorunlu poliçe trafik sigortası ve DASK'tır. İkisi de farklı risk gruplarını hedefler ve birbirinin yerine geçmez.
Zorunlu trafik sigortası
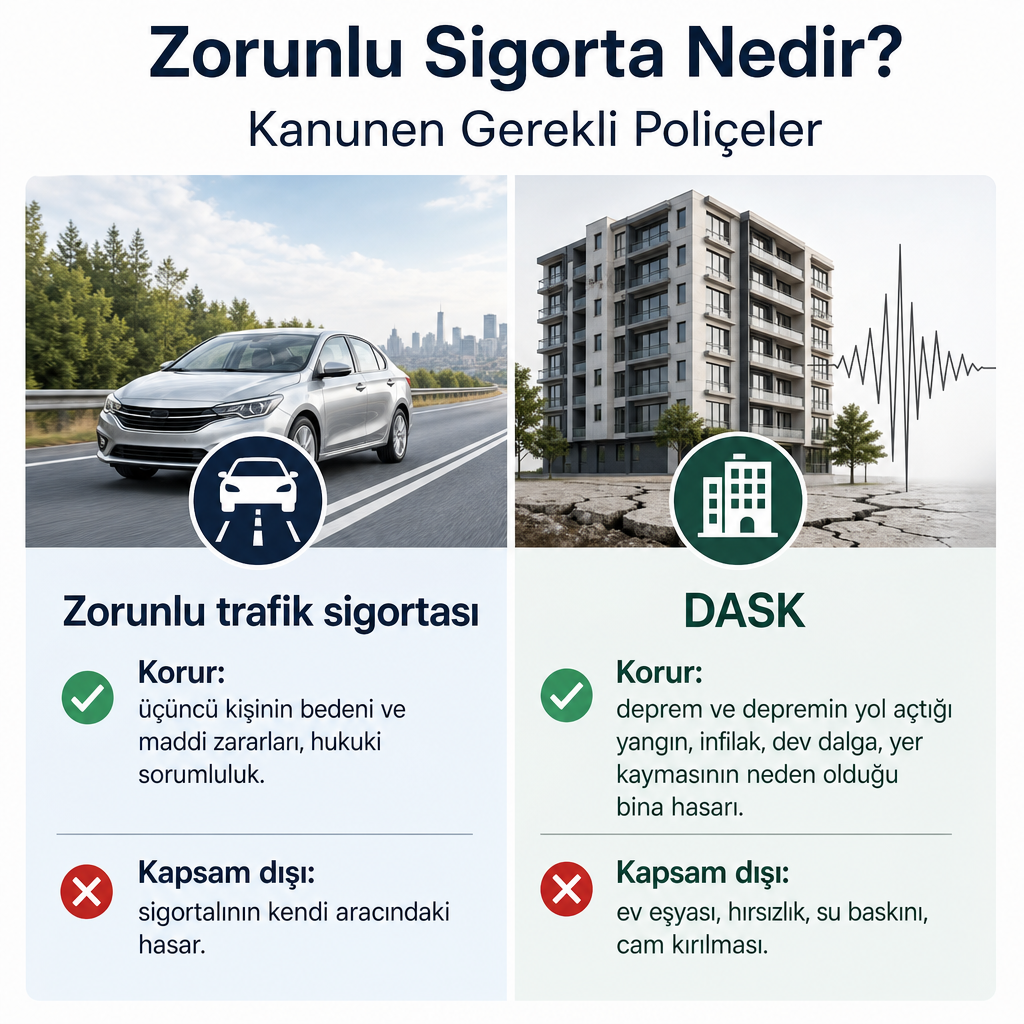
Motorlu araç işletenlerin yaptırması gereken zorunlu trafik sigortası, aracın işletilmesi sırasında üçüncü kişilere verilen bedeni ve maddi zararlardan doğan hukuki sorumluluğu karşılar. Genel şartlara göre teminat; ölüm, yaralanma, sürekli sakatlık, destekten yoksun kalma ve maddi zararlar gibi başlıklardan oluşur ve yürürlükteki yasal limitlerle sınırlıdır.
Burada kritik ayrım şudur: zorunlu trafik sigortası karşı tarafın zararlarını teminat altına alır, sizin kendi aracınızdaki hasarı karşılamaz ve kaskonun yerine geçmez. Manevi tazminat, bazı dolaylı zararlar ve genel şartlarda sayılan diğer haller kapsam dışında kalabilir. Örneğin Antalya'da başka bir araca çarparsanız, kusur ve yasal limitler çerçevesinde karşı tarafın maddi zararları trafik poliçesi kapsamında değerlendirilir; ancak kendi aracınızın onarım gideri için kasko sigortası gerekir.
İlgili ürün: Zorunlu Trafik Sigortası
Zorunlu deprem sigortası — DASK
Zorunlu Deprem Sigortası, 6305 sayılı Afet Sigortaları Kanunu çerçevesinde belirli mesken ve bina türleri için yaptırılması gereken sigortadır. Temel özelliği, deprem ve depremin yol açtığı yangın, infilak, dev dalga veya yer kaymasının doğrudan neden olduğu bina hasarlarını poliçe kapsamı ve limiti içinde güvence altına almasıdır.
DASK, özellikle elektrik ve su aboneliği, tapu işlemleri ve konut kredisiyle bağlantılı işlemlerde önem taşır. Ancak konut sigortasının alternatifi değildir. Eşya, hırsızlık, bina dışı yangın, su baskını, cam kırılması veya kira kaybı gibi riskler DASK'ın dışındadır; bunlar için ayrıca konut poliçesi değerlendirmeniz gerekir.
İlgili ürün: DASK Sigortası
Faaliyete veya sektöre göre zorunlu olabilen sigortalar
Bazı sigortalar her birey veya işletme için zorunlu değildir, ama belirli bir meslek, faaliyet, ruhsat veya çalışma alanı söz konusu olduğunda yaptırılması gerekebilir. İşletme sahibiyseniz bu grubu atlamamak önemlidir, çünkü genel işyeri sigortası bu yükümlülükleri kapsamayabilir.
Tehlikeli maddeler ve tehlikeli atık sigortası. Yanıcı, parlayıcı, patlayıcı veya yakıcı maddelerin üretimi, depolanması, taşınması, satılması ya da kullanılmasıyla uğraşan gerçek ve tüzel kişiler için tehlikeli maddeler ve tehlikeli atık mali sorumluluk sigortası yükümlülüğü doğabilir. Bu düzenleme, söz konusu faaliyetler sırasında üçüncü kişilerin uğrayabileceği bedeni ve maddi zararları hedefler. Dolayısıyla kimyasal madde, akaryakıt, gübre, boya veya gazla çalışan bir işletmenin yalnızca genel işyeri poliçesiyle yetinmesi yeterli olmayabilir.
Tıbbi kötü uygulamaya ilişkin zorunlu mali sorumluluk sigortası. Tabipler, diş tabipleri ve ilgili mevzuat kapsamındaki uzmanlar için mesleki faaliyet sırasında oluşabilecek zararlara karşı bu poliçe gündeme gelebilir. Kapsamı; ilgili kanun, tebliğ ve genel şartlardaki mesleki faaliyet ile limitlere bağlıdır. Bu sigorta özel sağlık sigortasıyla karıştırılmamalıdır: özel sağlık sigortası tedavi giderine odaklanır, mesleki sorumluluk sigortası ise hizmeti sunan kişinin üçüncü kişilere karşı hukuki sorumluluğunu ele alır.
Özel güvenlik mali sorumluluk sigortası. 5188 sayılı Özel Güvenlik Hizmetlerine Dair Kanun kapsamında hizmet sunan kuruluşlar için bu poliçe söz konusu olabilir ve özel güvenlik görevlilerinin görev sırasında üçüncü kişilere verebileceği zararları poliçe limitleri dâhilinde güvence altına alır.
Motorlu araçlarla ilgili mesleki faaliyetler. Oto galerileri, servisler ve araçların gözetim ve muhafazasını üstlenen işletmeler için, araç işletmeye bırakıldığı sırada üçüncü kişilere verilebilecek zararlar bakımından özel sorumluluk düzenlemeleri gündeme gelebilir. Bu kapsam, standart zorunlu trafik sigortasıyla aynı değildir; trafik sigortası aracın karayolunda işletilmesinden doğan sorumlukla ilgilidir, servis veya galeri faaliyetindeki sorumluluk farklı bir poliçe ya da ek teminat gerektirebilir.
Zorunlu olmayan ama çoğu durumda gerekli sigortalar
Bir poliçenin kanunen zorunlu olmaması, gereksiz olduğu anlamına gelmez. Özellikle işletmeler ve yüksek değerli varlıklar için isteğe bağlı sigortalar, zorunlu poliçenin bıraktığı koruma boşluklarını kapatır.
Kasko çoğu araç sahibi için kanunen zorunlu değildir. Buna rağmen çalınma, çarpma, çarpılma, doğal afet, yangın veya poliçeye eklenen diğer riskler bakımından aracınızın kendi zararlarını güvence altına alabilir. Zorunlu trafik sigortası karşı tarafın zararına odaklanırken kasko, poliçe şartlarına göre sizin aracınızın zararını ele alır.
Konut sigortası da genel olarak kanunen zorunlu değildir; şartları karşılayan binalar için zorunlu olan DASK'tır. Konut poliçesi, DASK'ın dışındaki eşya, hırsızlık, yangın, su hasarı, cam kırılması ve sorumluluk riskleri için ek koruma sağlar.
İşyeri ve otel sigortası her işletme için tek tip ve otomatik bir zorunluluk değildir. Bununla birlikte kira sözleşmesi, banka kredisi, ruhsat şartı, franchise veya müşteri sözleşmesi belirli sigortaları şart koşabilir. Antalya'daki bir otel için yalnızca bina hasarını değil; demirbaşları, stokları, misafir sorumluluğunu, havuz risklerini ve faaliyet kesintisini birlikte değerlendirmek gerekir. Bu risklerin bir kısmı ayrı yükümlülüklerden, bir kısmı ise işletmenin sözleşme ve ticari ihtiyaçlarından kaynaklanır.
İlgili ürünler: İşyeri Sigortası ve Otel Sigortası
Zorunlu ve isteğe bağlı sigorta arasındaki fark
İki kategoriyi ayırmak, nereden başlayacağınızı netleştirir. Aşağıdaki tablo dayanak, sonuç ve karar ölçütü açısından farkı özetliyor.
| Kriter | Zorunlu sigorta | İsteğe bağlı sigorta |
|---|---|---|
| Dayanak | Kanun, yönetmelik, ruhsat veya özel faaliyet şartı | İhtiyaç veya sözleşme tercihi |
| Yaptırmamanın sonucu | Ceza, işlem engeli, faaliyet sorunu | Genellikle doğrudan yasal ceza yok |
| Kapsam | Çoğunlukla kanuni asgari teminat ve limitler | İhtiyaca göre genişletilebilir |
| Örnek | Trafik sigortası, DASK | Kasko, konut, işyeri, seyahat |
| Karar ölçütü | Yasal yükümlülüğün yerine getirilmesi | Riskin ve olası zararın büyüklüğü |
Bu ayrım tek başına yeterli olmayabilir. Bir banka, krediyle alınan taşınmaz için DASK'ın yanında farklı sigorta koşulları isteyebilir. Bir kiraya veren, işyeri için sorumluluk veya yangın teminatı talep edebilir. Bir otel yatırımcısı da sözleşmeler nedeniyle kanunen zorunlu olmayan poliçeleri yaptırmak durumunda kalabilir. Yani "zorunlu" kategorisi yasal tabloyu, "gerekli" kategorisi ise gerçek hayatı tanımlar.
Zorunlu sigorta seçerken nelere dikkat etmeli?
Zorunlu bir poliçeyi yaptırmak tek başına yeterli değildir; doğru limit ve kapsamla yaptırmak gerekir. Birkaç başlık, yanlış seçimi baştan önler.
Yasal asgari limit gerçek riski karşılıyor mu? Zorunlu trafik sigortasının yasal limitleri, ağır bedeni zararların veya yüksek değerli araçların karıştığı kazalarda yetersiz kalabilir. Böyle durumlarda İhtiyari Mali Mesuliyet gibi ek korumalar değerlendirilebilir.
Poliçe kimin zararını karşılıyor? Teklif karşılaştırırken sigortalının kendi zararı mı yoksa üçüncü kişinin zararı mı, bina mı eşya mı, bedeni zarar mı maddi zarar mı, sorumluluk tazminatı mı onarım gideri mi ayrımını net sorun. Bu ayrımı yapmadan yalnızca prime bakmak çoğu zaman yanlış poliçeyle sonuçlanır.
Limit, muafiyet ve istisnalar kontrol edildi mi? Aynı ürün adıyla sunulan iki poliçe; limit, muafiyet, ikame araç, asistans, hasar onarım ağı ve teminat dışı haller bakımından farklı olabilir. En düşük prim, her zaman en uygun koruma değildir.
Süre ve yenileme takip ediliyor mu? Zorunlu sigortalarda süre boşluğu özellikle risklidir. Trafik poliçesinin sona ermesi hem yaptırım hem koruma kaybı doğurur. DASK süresi de genel olarak bir yıldır ve dolan poliçenin yenilenmesi gerekir.
Antalya'ya özgü kullanım koşulları dikkate alındı mı? Turizm işletmeleri, kısa dönem kiralamalar, yazlık konutlar, nem ve su hasarı riski ile yoğun sezon trafiği poliçe seçiminde fark yaratır. Konut, işyeri veya otel teklifinde kullanım biçiminin doğru bildirilmesi, hasar anında sorun yaşamamanın temel koşuludur.
Zorunlu poliçeyi birlikte karşılaştırmak
Grup Akdeniz Sigorta olarak Antalya ve Konyaaltı'ndan çalışıyor, farklı sigorta şirketlerinin tekliflerini karşılaştırıyoruz. Trafik ve DASK ürünlerini zorunlu sigorta başlıkları altında sunarken; kasko, konut, işyeri ve otel gibi ürünleri ayrı risk grupları olarak ele alıyoruz. Böylece önce yasal yükümlülüğünüzü doğru limitlerle tamamlıyor, ardından zorunlu poliçenin karşılamadığı riskleri birlikte değerlendiriyoruz.
Karşılaştırırken yalnızca fiyata değil, şu başlıklara birlikte bakıyoruz: teminat limitleri, muafiyetler, kapsam dışı haller, ek teminatlar, poliçe süresi, hasar ve asistans koşulları ile aracın veya işletmenin gerçek kullanım biçimi. Bu yaklaşım, kanunen gerekli poliçeyi yerine getirmenin ötesinde, koruma boşluklarını görünür kılar.
Durumunuza uygun kararı netleştirmek için aracınızın, taşınmazınızın veya işletmenizin ayrıntılarını bizimle paylaşın; size özel bir karşılaştırma ve teminat önerisi hazırlayalım.
Sıkça Sorulan Sorular
Zorunlu sigorta nedir?
Kanun veya ilgili mevzuat gereği yaptırılması gereken sigortadır. Bireylerin en sık karşılaştığı örnekler zorunlu trafik sigortası ve DASK'tır.
Konut sigortası zorunlu mu?
Genel olarak hayır. Şartları taşıyan binalar için zorunlu olan DASK'tır. Konut sigortası, DASK'ın karşılamadığı eşya, yangın, hırsızlık, su hasarı ve sorumluluk riskleri için tercih edilir.
Kasko zorunlu sigorta mı?
Hayır, kasko genel olarak isteğe bağlıdır. Ancak taşıt kredisi, finansman sözleşmesi veya kiralama koşulları kaskoyu sözleşmeye bağlı olarak gerekli kılabilir.
Trafik sigortası kendi aracımı karşılar mı?
Hayır. Zorunlu trafik sigortası temel olarak üçüncü kişilere verilen zararlardan doğan sorumluluğu karşılar. Kendi aracınızın hasarları için kasko teminatı gerekir.
İşletmeler için hangi sigortalar zorunludur?
Tek bir cevap yoktur. Faaliyet alanına göre tehlikeli maddeler, özel güvenlik veya mesleki sorumluluk sigortaları zorunlu hâle gelebilir. İşyeri ve otel poliçeleri ise çoğu işletme için ihtiyaca, sözleşmeye ve faaliyet riskine göre belirlenir.