Zorunlu trafik sigortası, resmî adıyla Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası, Türkiye'de trafiğe çıkan her tescilli motorlu araç için yasal olarak yaptırılması gereken bir sorumluluk sigortasıdır. Kısaca söylersek: bir kaza anında sizin değil, karşı tarafın (üçüncü kişilerin) gördüğü bedeni ve maddi zararları, poliçede belirlenen zorunlu limitlere kadar karşılar. Konyaaltı merkezli bir sigorta acentesi olarak biz Grup Akdeniz Sigorta ekibi, bu poliçeyi "cezadan kurtaran kâğıt" değil, trafik riskinizi yönetmenin yasal tabanı olarak anlatmayı önemsiyoruz.
Bu rehberde neyin ne olduğunu, kaskodan nerede ayrıldığını ve bir Antalya sürücüsü olarak hangi kriterlere bakmanız gerektiğini açıklıyoruz. Fiyat rakamları ve poliçeyi adım adım yaptırma konularına burada girmiyoruz; onlar cluster'daki diğer yazıların işi.
İçindekiler
- Zorunlu trafik sigortası nedir ve nasıl çalışır
- Trafik sigortası ile kasko arasındaki fark ve teminat türleri
- Antalya sürücüsü için neden yalnızca yasal minimum yetmeyebilir
- Poliçe seçerken bakılması gereken değerlendirme kriterleri
- Sık Sorulan Sorular
Zorunlu trafik sigortası nedir ve nasıl çalışır
Zorunlu trafik sigortasının hukuki temeli 2918 sayılı Karayolları Trafik Kanunu ile bu kanuna dayanan Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları'dır. Kanun, araç işletenlerinin üçüncü kişilere karşı doğabilecek sorumluluklarını karşılamak üzere bu sigortayı yaptırmalarını zorunlu tutar. Sigortasız bir aracı trafiğe çıkarmak hukuka aykırıdır.
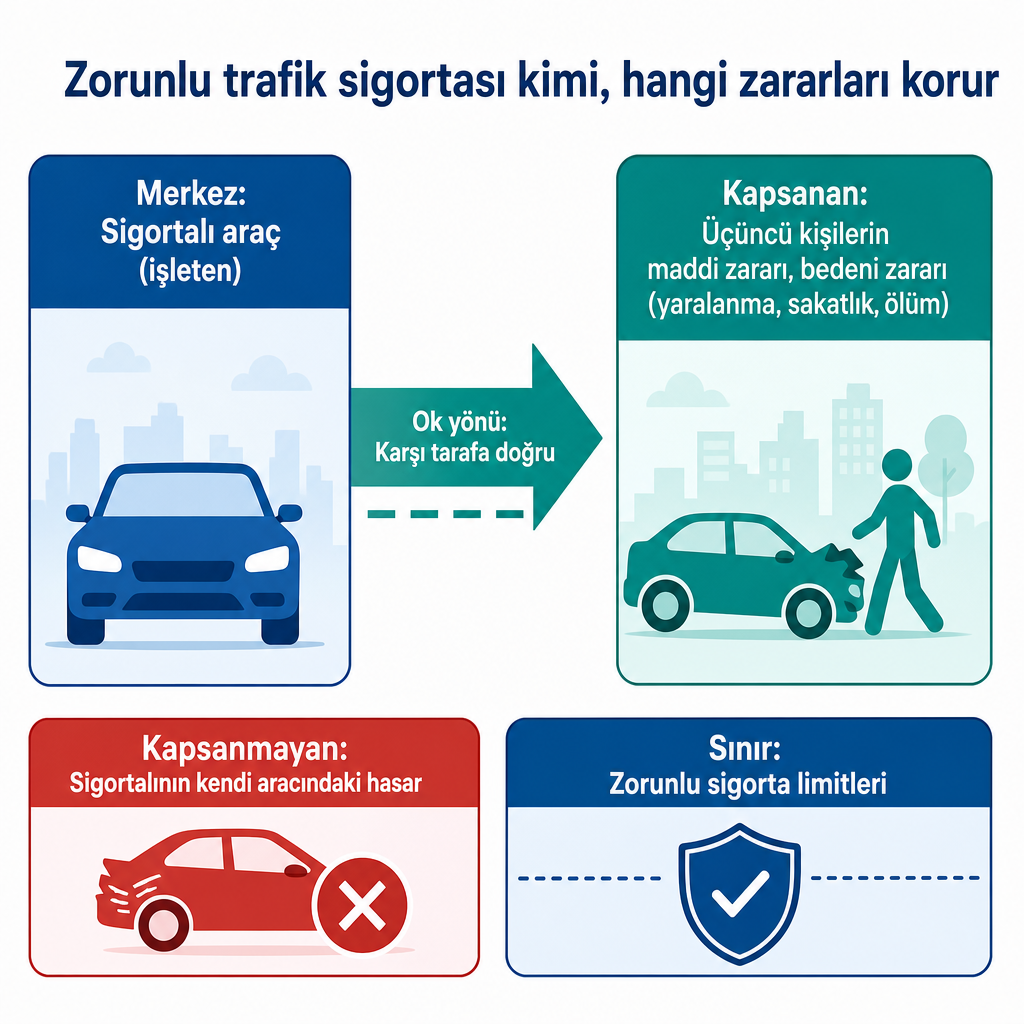
İşleyişin özü şu: sigorta aracınızı değil, sizi korur. Daha doğrusu, aracın işletilmesi sırasında bir kimsenin ölümüne, yaralanmasına veya bir şeyin zarara uğramasına sebep olmanız halinde ortaya çıkan hukuki sorumluluğunuzu üstlenir. Poliçe devreye girdiğinde, karşı tarafın taleplerini zorunlu sigorta limitlerine kadar sigortacı karşılar; siz bu tutara kadar cebinizden ödeme yapmazsınız.
Teminatın kapsadığı zararları üç ana başlıkta düşünebilirsiniz:
- Diğer araçlarda ve üçüncü kişilerin mallarında oluşan maddi zararlar (değer kaybı dahil olabilir),
- Yaralanan kişilerin sağlık giderleri, sürekli sakatlık ve geçici iş göremezlik gibi bedeni zararlar,
- Ölüm halinde geride kalanların destekten yoksun kalma tazminatı.
Akademik ve hukuki kaynaklar bu sigortayı bir "zarar sigortası" olarak tanımlar; yani odağı, işletenin başkalarına verdiği zarardır. Genel şartlar aynı zamanda teminat dışı halleri de düzenler: kasıtlı hareketler, yarış gibi durumlar ve bazı ağır ihlaller kapsam dışında kalabilir. Manevi tazminat ve bazı özel zarar kalemlerinde ise mevzuat değişiklikleri ve mahkeme kararları nedeniyle yorum farklılıkları bulunabildiği için, kesin hüküm yerine güncel genel şartlara ve somut olaya göre değerlendirme yapılması daha doğrudur.
Önemli bir ayrıntı da zorunluluğun çift taraflı olması. Sadece araç sahipleri poliçeyi yaptırmakla yükümlü değildir; ilgili branşta ruhsatlı sigorta şirketleri de bu poliçeyi düzenlemek zorundadır. Yani "şirket beni sigortalamak istemezse yapamam" algısı doğru değildir. Sistem, herkesin trafiğe çıkarken asgari bir güvenceyle çıkmasını sağlamak üzere kurulmuştur.
Trafik sigortası ile kasko arasındaki fark ve teminat türleri
Sürücülerin kafasındaki en yaygın karışıklık burada. Kısa cümleyle özetleyelim: zorunlu trafik sigortası karşı tarafı, kasko kendi aracınızı korur. Bu ayrım, hangi hasarda hangi poliçenin devreye gireceğini belirlediği için pratikte çok kritiktir.
İki poliçenin işleyişini yan yana koyalım:
| Kriter | Zorunlu trafik sigortası | Kasko sigortası |
|---|---|---|
| Kimi korur | Üçüncü kişileri (karşı taraf) | Sigortalının kendi aracını |
| Hangi zararı öder | Karşı tarafın bedeni ve maddi zararları | Kendi aracınızdaki hasar, poliçeye göre ek teminatlar |
| Yasal durum | Zorunlu | İsteğe bağlı |
| Limit belirleyici | Devlet (zorunlu limitler) | Poliçe ve araç değeri |
"Trafik sigortam var, arabam pert olursa ödenir" düşüncesi bu yüzden yanlıştır. Zorunlu poliçe, sizin kendi malvarlığınızdaki kaybı kapsamaz; kusurlu olduğunuz bir kazada kendi aracınızın onarımı için kasko gerekir. Kasko sigortasının ne kapsadığını ayrı bir başlıkta inceleyebilirsiniz.
Teminat türü açısından ise mesele sadece "var/yok" değil. Zorunlu poliçenin ödeme sınırı, devletin araç türüne göre belirlediği limitlere kadardır. Bu limitin ötesine geçmek isteyenler için isteğe bağlı ek sorumluluk (ihtiyari mali mesuliyet) teminatı devreye girer. Grup Akdeniz Sigorta olarak, zorunlu trafik sigortası limitlerini aşan üçüncü şahıs zararları için poliçede yazılı limitler dahilinde ilave güvence sağlayan çözümleri de değerlendiriyoruz. Pratikte bu, "zorunlu poliçe yasal taban, ek sorumluluk teminatı ise o tabanın üzerine çıkan tavan" mantığıyla çalışır ve özellikle büyük hasarlı kazalarda cebinizden çıkabilecek farkı azaltmayı amaçlar.
Bu üç katmanı ayrı tutmak önemli: zorunlu trafik sigortası yasal minimumu, ek sorumluluk teminatı karşı tarafa yönelik güvencenizin sınırını, kasko ise kendi aracınızı ilgilendirir. Üçü de farklı riskleri karşıladığı için biri diğerinin yerine geçmez.
Antalya sürücüsü için neden yalnızca yasal minimum yetmeyebilir
Zorunlu poliçe, adı üstünde asgari bir güvencedir. Sorun şu: gerçek zararlar her zaman bu asgari sınırın içinde kalmaz. Turizm ve trafik yoğunluğu yüksek bir şehirde, birden fazla aracın veya birden fazla kişinin yaralandığı ciddi bir kazada toplam zarar, zorunlu sigorta limitlerini aşabilir.
Böyle bir durumda mekanizma net işler: zorunlu poliçe yalnızca kendi limitine kadar öder, limitin üzerinde kalan kısımdan işleten ve sürücü şahsen sorumlu olur. Yani kusurlu olduğunuz büyük bir kazada, poliçe limiti tükendikten sonraki tutar sizin malvarlığınıza yönelebilir. İsteğe bağlı ek sorumluluk teminatı tam da bu boşluğu kapatmak için düşünülür.
Antalya özelinde bu risk soyut değil. Taksi ve rent a car işletmeleri, filo araçları ve yoğun sezon trafiğinde sürekli yolda olan sürücüler, yüksek bedelli kaza olasılığıyla daha sık karşılaşır. Bu gruplarda "yasal minimum yeterli mi, yoksa limiti yükseltmeli miyim" sorusu, konforun değil bilinçli risk yönetiminin konusudur.
Bir başka güvence katmanı da Güvence Hesabı'dır. Karşı tarafın zorunlu trafik sigortası hiç yoksa, sigorta yapan şirket iflas etmişse ya da aracı çarpıp kaçan kişi tespit edilemiyorsa, zorunlu sigorta kapsamındaki bedeni zararlar için belirli şartlarla Güvence Hesabı devreye girebilir. Bu, sisteme bakış açınızı değiştirir: zorunlu trafik sigortası yalnızca kendi poliçeniz değil, trafikteki herkesi kapsayan bir kamu güvenlik ağının parçasıdır. Sigortasız bir araç size çarptığında tümüyle sahipsiz kalmazsınız.
Poliçe seçerken bakılması gereken değerlendirme kriterleri
Zorunlu trafik sigortasında poliçenin çekirdek teminatı yasayla belirlendiği için, "daha iyi" olmak fiyattan ibaret değildir. Kararınızı verirken şu kriterlere bakmak, sizi hem cezadan hem de beklenmedik bir mali yükten korur:
- Ek sorumluluk limiti ihtiyacınız: Aracınızın kullanım amacı ve kaza halinde karşılaşabileceğiniz zarar büyüklüğü, zorunlu limitin ötesine geçip geçmemeniz gerektiğini belirler.
- Hasarsızlık basamağınız (bonus-malus): Priminiz araç türü, kullanım amacı, tescil ili ve hasar geçmişinize göre değişir. Zorunlu trafik sigortasında şirketlerin uyacağı azami prim tavanını düzenleyici kurum belirler; şirketler bu tavanın üzerine çıkamaz ama altında farklı fiyat verebilir. Bu yüzden "her şirkette fiyat aynı olmak zorunda" yaygın bir yanılgıdır.
- Poliçe metni ve teminat dışı haller: İki poliçe kâğıt üzerinde aynı görünse de asistans hizmetleri ve ek koşullarda farklılaşabilir.
- Hasar anında destek: Poliçeyi yalnızca satın alırken değil, kaza sonrası süreçte de birinin yanınızda olması fark yaratır.
İşte tam bu noktada tek bir şirkete bağlı olmamanın değeri ortaya çıkar. Grup Akdeniz Sigorta olarak 16 sigorta şirketinin ürünlerini karşılaştırıyor, ihtiyaç bazlı danışmanlık veriyor ve hasar sürecinde yanınızda oluyoruz. Bir acentenin bu rolü konusunda daha fazla bilgi için sigorta acentesinin ne iş yaptığını anlattığımız yazıya göz atabilirsiniz. Zorunlu trafik sigortasının detayları ve size özel değerlendirme için de trafik sigortası ürün sayfamızı inceleyebilirsiniz.
Sıradaki adımınız, ihtiyacınıza uygun teminat yapısını netleştirmek. Poliçeyi yaptırma sürecinin ayrıntıları ve kaskoyla birlikte değerlendirdiğinizde uygun teklifi nasıl alacağınız için Antalya kasko fiyatları rehberimizi okuyabilir; aracınızın kullanım amacına göre doğru limiti belirlemek için bize ulaşabilirsiniz. Zorunlu trafik sigortasını cezadan kaçınmak için değil, sizi ve bir başkasının hayatını koruyan bir güvenlik ağı olarak düşünmek, en isabetli kararın başlangıcıdır.
Sık Sorulan Sorular
Zorunlu trafik sigortası kendi aracımdaki hasarı öder mi?
Hayır. Zorunlu trafik sigortası yalnızca karşı tarafın (üçüncü kişilerin) bedeni ve maddi zararlarını, poliçe limitlerine kadar karşılar. Kendi aracınızdaki hasar için kasko sigortası gerekir.
Zorunlu trafik sigortası yaptırmak zorunlu mu?
Evet. 2918 sayılı Karayolları Trafik Kanunu uyarınca trafiğe çıkarılan her tescilli motorlu araç için yasal zorunluluktur. Sigortasız aracı trafiğe çıkarmak hukuka aykırıdır.
Her sigorta şirketinde trafik sigortası fiyatı aynı mı?
Hayır. Düzenleyici kurum aylık azami prim tavanı belirler; şirketler bu tavanı aşamaz ama altında farklı fiyat verebilir. Ayrıca araç türü, kullanım amacı, tescil ili ve hasar geçmişiniz primi etkiler.
Kaza yapan araçta trafik sigortası yoksa ben ne yaparım?
Karşı tarafın zorunlu trafik sigortası yoksa veya araç tespit edilemiyorsa, zorunlu sigorta kapsamındaki bedeni zararlar için belirli şartlarla Güvence Hesabı devreye girebilir. Bu, sisteme dahil bir kamu güvenlik mekanizmasıdır.
Zorunlu trafik sigortası limitim yeterli olmazsa ne olur?
Zorunlu poliçe yalnızca kendi limitine kadar öder; limit üzerindeki tutardan işleten ve sürücü şahsen sorumlu olur. Bu farkı azaltmak için isteğe bağlı ek sorumluluk teminatı değerlendirilebilir.