Antalya kasko sigortası fiyatları tek bir rakam değildir; aracınızın değeri, sürüş profiliniz ve seçtiğiniz teminatlara göre kişiye özel hesaplanan bir sonuçtur. Aynı ilde, aynı ay içinde bile farklı araç ve sürücüler için tamamen farklı primler oluşur. Biz Grup Akdeniz Sigorta olarak, birden çok sigorta şirketinden aldığımız teklifleri karşılaştırarak hem bütçenizi hem de gerçek korumayı dengede tutan çözümü bulmaya odaklanıyoruz.
Bu rehber, "şu araca şu kadar TL" tablolarını ezberletmek için değil; kasko fiyatının hangi mantıkla oluştuğunu, aracınızın değerinin bu fiyata nasıl yansıdığını ve "uygun teklif"in gerçekte ne anlama geldiğini anlamanız için hazırlandı. Böylece elinize gelen tekliflere yalnızca prim rakamına bakarak değil, teminat ve hizmet değerini de tartarak karar verebilirsiniz.
İçindekiler
Kasko nedir, zorunlu trafik sigortasından farkı nedir?
Kasko, aracınızın kendi gövdesinde oluşan zararları güvence altına alan isteğe bağlı bir araç sigortasıdır. Çarpma, çarpışma, devrilme, yanma ve çalınma gibi durumlarda aracınızın uğradığı hasarı karşılar. Yani odak noktası sizin aracınızdır; onarım ya da toplam kayıp bedeli poliçe kapsamınıza göre teminat altına alınır.
Zorunlu trafik sigortası ise bambaşka bir işe yarar. Trafiğe çıkan motorlu araçlar için kanunen zorunludur ve üçüncü kişilere verdiğiniz bedeni ve maddi zararları karşılar. Bir başkasının aracına ya da sağlığına verdiğiniz zararı bu poliçe tazmin eder; kendi aracınızın hasarını değil.
Antalya'daki araç sahiplerinde en sık rastladığımız yanılgı, "trafik sigortam var, kaskoya gerek yok" düşüncesidir. Bu iki ürün birbirinin yerine geçmez. Zorunlu trafik sigortası karşı tarafı korur, kasko ise sizi korur. Aracınız park halindeyken çizilir, doludan zarar görür, yanar veya çalınırsa; devreye girecek olan trafik poliçesi değil, kaskodur.
Bu ayrım fiyat açısından da önemlidir. Kasko gönüllü bir ürün olduğu için kapsamını siz belirlersiniz; dar bir teminatla mütevazı bir prim de seçebilirsiniz, geniş teminat ve zengin ek hizmetlerle daha kapsamlı bir koruma da. Zorunlu trafik sigortasının çerçevesi mevzuatla belirlenirken, kaskonun esnekliği hem fiyatı hem korumayı sizin tercihlerinize bağlar. Kaskonun teminat çerçevesini ve ek hizmetlerini daha ayrıntılı görmek isterseniz kasko sigortası ürün sayfamızı inceleyebilirsiniz.
Kaskoyu "lüks" değil, bir risk yönetimi aracı olarak düşünmek doğru bir çerçevedir. Çalınma, yangın, doğal afet veya ağır gövde hasarı gibi büyük meblağlı olaylarda kasko, bu yükün önemli bölümünü üstlenerek kişisel mali güvenliğinizi korur. Antalya gibi turizm trafiğinin yoğun, uzun yol ve şehir içi kullanımın fazla olduğu bir ilde hasar frekansının artabilmesi, bu koruma değerini daha da anlamlı kılar.
Antalya kasko sigortası fiyatlarını belirleyen faktörler
Kasko primi tek bir katsayının çarpımı değildir. Sigorta şirketi aslında şu teknik soruya cevap arar: bu aracı, bu sürücüyle, bu şehirde, bu kullanım biçimiyle sigortalarsam beklenen hasar maliyeti nedir? Fiyat, bu sorunun birden fazla bileşene dağılmış cevabıdır. Bileşenleri dört ana gruba ayırmak faydalıdır.
Araçla ilgili değişkenler. Marka, model, model yılı, araç yaşı ve segment (ekonomik, orta, lüks) primin belkemiğini oluşturur. Aracın piyasa rayiç değeri ne kadar yüksekse, olası bir toplam kayıpta ödenecek bedel de o kadar büyük olur; bu da primi yukarı çeker. Aracın kullanım amacı da belirleyicidir: hususi bir binek araç ile taksi, kiralık veya ticari kullanımdaki bir araç aynı risk sınıfında değerlendirilmez.
Sürücü profili. Sürücünün geçmiş hasar kaydı, prim üzerinde doğrudan etkilidir. Düzenli ve hasarsız kullanım, hasarsızlık indirimi basamağını yükseltir ve primi aşağı çeker. Sürücünün yaşı, ehliyet süresi ve sürüş yoğunluğu gibi risk göstergeleri de hesaba katılır. Yeni araç sahipleri genellikle sisteme indirimsiz baz fiyattan girer; indirim, zamanla ve hasarsız kullanımla birikir.
Coğrafi faktörler. Aracın kayıtlı olduğu il, o ilin trafik yoğunluğu, hasar ve hırsızlık istatistikleri üzerinden fiyata yansır. Risk seviyesi yüksek illerde primler daha yüksek eğilimlidir. Büyük ve turistik bir il olarak Antalya'nın kendine özgü bir trafik ve kullanım profili vardır; bu profil, prim hesabına araç ve sürücü verileriyle birlikte girer.
Poliçe kurgusu ve ek hizmetler. Seçtiğiniz teminat türü (dar, normal, genişletilmiş kasko), muafiyet yapısı ve servis tercihiniz (anlaşmalı/anlaşmasız) primi belirgin biçimde değiştirir. Mini onarım, ikame araç, yol yardımı, cam teminatı ve anahtar kaybı gibi ek hizmetler koruma ve günlük konfor sağlar, ama poliçe bedelini artırır.
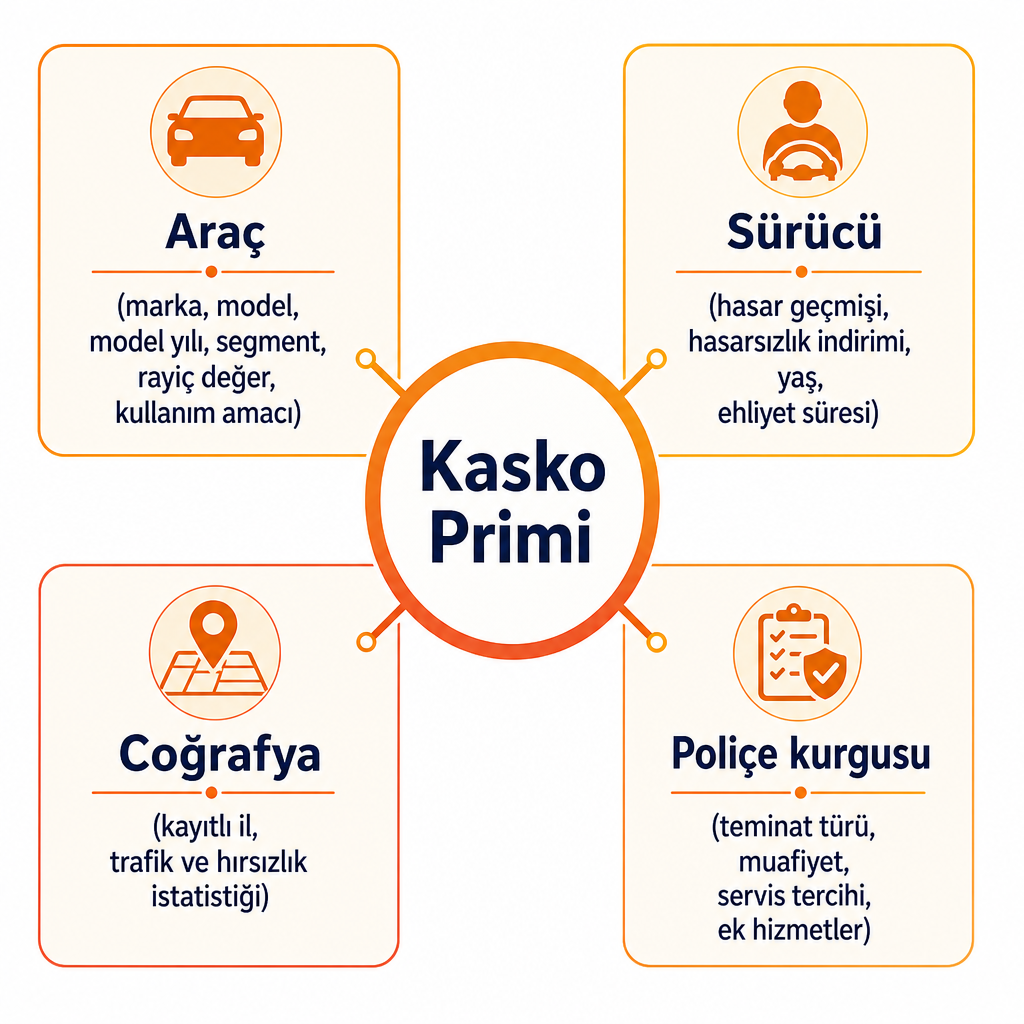
Bu faktörler bir araya geldiğinde, internette gördüğünüz ortalama prim tablolarının neden yalnızca "piyasa seviyesi" göstergesi olduğunu anlamak kolaylaşır. Aynı şehirde, aynı yıl içinde bile farklı araç, farklı sürücü ve farklı teminat paketi için tamamen farklı primler çıkar. Bu nedenle sabit bir "Antalya kaskosu şu kadar" cümlesi teknik olarak yanıltıcıdır; doğru rakam ancak sizin verilerinizle üretilir.
Kasko değer listesi ve aracınızın değeri fiyatı nasıl etkiler?
Kasko fiyatının anlaşılması güç görünen kısmı çoğu zaman "aracımın değeri poliçede nasıl belirleniyor?" sorusudur. Burada devreye Türkiye Sigorta Birliği'nin (TSB) yayımladığı Kasko Değer Listesi girer. Bu liste; marka, model, motor hacmi ve üretim yılı dikkate alınarak belirli dönemlerde güncellenen bir referans değer tablosudur.
Sigorta şirketleri poliçe üretirken bu listedeki araç değerlerini bir taban referans olarak kullanır. Yani aracınızın kasko değeri havadan belirlenmez; sektörün ortak kabul ettiği bir referans üzerinden hesaplanır, sonra seçtiğiniz teminatlar ve risk faktörleriyle birlikte değerlendirilir. Nihai prim yine her şirketin kendi risk ve fiyatlama politikasına göre değişebilir; liste yasal zorunlu bir tarife değil, sektör standardı niteliğinde bir referans değer tabanıdır. Güncel kasko değerlerine Türkiye Sigorta Birliği (TSB) tarafından yayımlanan resmi kasko değer listeleri üzerinden ulaşabilir, aracınızın segmentine ve model yılına göre doğrulamalarınızı yapabilirsiniz.
Aracın değerinin doğru belirlenmesi, sadece prim büyüklüğünü değil, hasar anındaki tazminat tutarını da etkiler. Aracınızın değeri referans rayiçe göre anlamlı biçimde düşük tutulursa prim küçülür, ancak bu kez eksik sigorta riski doğar: toplam kayıp veya ağır hasarda alacağınız tazminat, aracınızın gerçek değerinin altında kalabilir. Tersine, gereğinden yüksek bir değerleme de sizin lehinize bir ödeme sağlamaz; genellikle poliçe, gerçek rayiç değeri esas alır.
Bu yüzden kasko teklifini değerlendirirken yalnızca prim satırına değil, poliçedeki araç bedeline de bakmak gerekir. Aynı araç için iki farklı teklifte prim yakın görünse bile, altta yatan araç değeri ve muafiyet farklıysa hasar anındaki sonuç çok farklı olur. Biz teklifleri karşılaştırırken bu değerin gerçek piyasa rayiçine yakın ve tutarlı tutulmasına özellikle dikkat ederiz; çünkü uygun fiyat, ancak doğru bir değerleme üzerine oturduğunda gerçek bir avantaj sağlar.
En ucuz mu, en koruyucu mu? Uygun teklifin gerçek anlamı
"Uygun kasko" ile "en ucuz kasko" aynı şey değildir. En düşük primli poliçe çoğu zaman dar teminat, yüksek muafiyet ve sınırlı servis kombinasyonuyla gelir. Prim küçük görünür, ama hasar gerçekleştiğinde beklemediğiniz cepten ödeme kalemleriyle karşılaşabilirsiniz. Uygun teklif, bütçenizle gerçek korumayı dengeye getiren tekliftir; en ucuz olan değil.
Uygun teklif, hasar anında sizi yalnız bırakmayan; primi ile teminatını birlikte optimize eden poliçedir.
Bir teklifi değerlendirirken bakılması gereken kriterleri şöyle sıralayabiliriz:
Teminat türü ve kapsam genişliği. Dar, normal ve genişletilmiş kasko; çarpma, çalınma, yangın, doğal afet, terör, kişisel eşya ve anahtar kaybı gibi riskleri farklı düzeylerde kapsar. Hangi riskin sizin için kritik olduğunu belirlemek, doğru kapsamı seçmenin ilk adımıdır.
Muafiyet yapısı. Bazı poliçeler daha düşük prim karşılığında belirli hasarlarda size pay bindirir. Muafiyet, primi düşürür ama hasar anındaki maliyetinizi yükseltir; bu dengeyi görünür kılmak önemlidir.
Ek hizmetler ve günlük konfor. Mini onarım, ikame araç, yol yardımı, cam ve anahtar teminatı, gündelik kullanımda hasar yaşandığında pratik rahatlık sağlar. Antalya'nın yoğun trafiği, uzun yol kullanımı ve sıcak iklimi düşünüldüğünde, cam ve minör gövde hasarlarını kapsayan hizmetlerin değer algısı artabilir.
Hasarsızlık indiriminin sürekliliği. Tek yıl bazlı "en ucuz" seçim yerine çok yıllı maliyete bakmak gerekir. Küçük bir hasarı sigortaya bildirmek mi, yoksa kendiniz karşılamak mı daha rasyonel; bu, indirim basamağınızı korumakla doğrudan ilgilidir. Şirket değişiminde indirim taşınabilirliği de göz önünde tutulmalıdır.
Servis ve hizmet kalitesi. Poliçe metninin anlaşılırlığı, hasar anındaki ulaşılabilirlik, Antalya'daki anlaşmalı servis ağı, ikame araç tedariki ve dosya takip hızı, fiyatla birlikte değerlendirilmesi gereken hizmet bileşenleridir.
Bu kriterler gösteriyor ki tek başına prim rakamı, bir kasko teklifinin gerçek değerini anlatmaz. İki poliçe aynı primi taşısa da; biri geniş teminat ve zengin asistans sunarken diğeri dar kapsam ve yüksek muafiyetle gelebilir. Çok şirketli çalışmamız burada işlevsel bir avantaja dönüşür: aynı müşteri profili için farklı şirketlerin fiyat, teminat ve hasar servis kalitesi kombinasyonlarını yan yana koyup, sizin önceliklerinize en uygun dengeyi bulmaya çalışırız.
Adım adım teklif alma sürecinin ayrıntılarını (hangi bilgiler, hangi ekranlar) burada bilinçli olarak açmıyoruz; o konu ayrı bir uygulama rehberine aittir. Bu yazının işi, teklifleri karşılaştırırken hangi kriterlere bakmanız gerektiğini netleştirmektir. Benzer bir maliyet ve karar mantığını işletme tarafında görmek isterseniz Antalya işyeri sigortası fiyatları maliyet rehberimize göz atabilirsiniz.
Antalya'da yerel bir acenteyle çalışmanın avantajı
Grup Akdeniz Sigorta olarak Antalya/Konyaaltı merkezli bir sigorta danışmanlığı acentesiyiz. Tek bir sigorta şirketinin ürününü satmak yerine, birden çok sigortacıdan teklif karşılaştıran bir yapıyla çalışıyoruz. Bu yaklaşım, kasko gibi teminatı ve fiyatı çok değişkenli bir üründe belirgin bir fark yaratır: size tek bir şirketin fiyatını değil, aynı profil için farklı seçenekleri birlikte sunabiliriz.
Kasko tarafında rolümüz üç aşamada özetlenebilir. Önce aracınızın bilgilerini ve kullanım profilinizi alırız. Ardından çalıştığımız şirketlerden karşılaştırmalı teklifler oluşturur, hangi poliçenin hangi teminatı, muafiyeti ve ek hizmeti içerdiğini yalın bir dille anlatırız. Son olarak, bir hasar gerçekleştiğinde "aracın gerçekten güvende olup olmadığını" pratiğe döken saha desteğini sağlarız. Amacımız yalnızca en düşük primi bulmak değil; ihtiyacınıza uygun teminatı, şeffaf bir kapsam anlatımıyla eşleştirmektir.
Antalya'daki araç sahipleri için tasarladığımız kasko çözümlerimizden biri de KASKONOMIQ özel ürünümüzdür; primi ve teminatı birlikte optimize eden seçenekleri karşılaştırmak isteyenler bu sayfadan detayları görebilir. Kaskoyu zorunlu trafik sigortasıyla birlikte planlamak da çoğu araç sahibi için mantıklıdır; ikisini bir arada değerlendirmek isterseniz trafik sigortası sayfamız üzerinden bize ulaşabilirsiniz.
Yerel bir acenteyle çalışmanın somut faydası, kâğıt üzerindeki teminatların Antalya koşullarındaki karşılığını bilmektir. Şehir içi ve turizm sezonu trafiğini, uzun yol kullanımını ve bölgedeki servis ağını tanıyoruz; bu da bir teklifin gerçek hayatta ne kadar işe yarayacağını değerlendirmemizi kolaylaştırır. Poliçeyi satın almadan önce olduğu kadar, hasar dosyanız açıldığında da yanınızda olmayı önemsiyoruz.
Kendi aracınız ve sürüş profiliniz için kişiye özel bir kasko değerlendirmesi istiyorsanız, verilerinizi bizimle paylaşmanız yeterli; markanızı, model yılınızı, kullanım biçiminizi ve öncelikli teminatlarınızı öğrendiğimizde, size uygun seçenekleri karşılaştırıp sade bir öneri hazırlarız. Böylece "uygun teklif" soyut bir vaat olmaktan çıkar, sizin araç ve bütçeniz üzerine oturan somut bir karara dönüşür.
Sık sorulan sorular
Antalya'da kasko fiyatını en çok ne düşürür?
Tek bir sihirli kaldıraç yoktur, ama en güçlü etkenlerden biri hasarsızlık indirimidir. Düzenli ve hasarsız kullanım, poliçe devamlılığıyla birlikte indirim basamağınızı yükseltir ve primi belirgin biçimde aşağı çeker. Bunun yanında teminat kapsamını ihtiyacınıza göre ölçeklemek, muafiyet tercihini bilinçli yapmak ve aracın değerini doğru referanslamak da toplam maliyeti etkiler. Farklı şirketlerin aynı profil için verdiği teklifleri karşılaştırmak, çoğu zaman tek başına en pratik tasarruf yöntemidir.
Hasarsızlık indirimimi nasıl korurum?
Hasarsızlık indirimi, geçmiş yıllardaki kaza kaydınıza ve poliçe yenileme düzeninize bağlıdır. İndirimi korumanın mantığı, her küçük hasarı otomatik olarak sigortaya bildirmek yerine, o hasarın maliyetiyle indirim kaybının çok yıllı etkisini birlikte tartmaktır. Küçük bir onarımı kendiniz karşılamak, bazı durumlarda indirim basamağınızı korumak açısından daha rasyonel olabilir. Bu karar araca ve poliçeye göre değiştiği için, somut durumunuzda hangi yolun daha mantıklı olduğunu birlikte değerlendirmek en sağlıklısıdır.
Şehir değişirse veya aracımı Antalya'ya taşırsam prim değişir mi?
Aracın kayıtlı olduğu il, prim hesabına giren faktörlerden biridir; ilin trafik yoğunluğu ile hasar ve hırsızlık istatistikleri fiyata yansır. Bu nedenle şehir değişikliği primi etkileyebilir. Ne yönde ve ne ölçüde değişeceği; aracınıza, sürücü profilinize ve seçtiğiniz teminatlara bağlı olarak belirlenir. Antalya'ya taşınma durumunuzu paylaşırsanız, güncel profilinize göre teklifleri yeniden karşılaştırabiliriz.
Kasko değer listesi fiyatımı doğrudan belirler mi?
Tam olarak belirlemez, ama önemli bir taban oluşturur. TSB Kasko Değer Listesi, aracınızın referans değerini verir; sigorta şirketleri bu değeri poliçe üretiminde bir taban olarak kullanır. Nihai prim ise bu referans değerin üzerine seçtiğiniz teminatlar, muafiyet yapısı ve risk faktörleri eklenerek oluşur. Yani liste, fiyatın çıkış noktasıdır; sonucu tek başına yazmaz.
Trafik sigortam varken kaskoya gerçekten ihtiyacım var mı?
İki ürün farklı riskleri karşılar. Zorunlu trafik sigortası, üçüncü kişilere verdiğiniz zararları karşılar ve kanunen zorunludur. Kasko ise kendi aracınızın hasarını, çalınmasını, yanmasını ve doğal afet kaynaklı zararlarını güvence altına alan gönüllü bir üründür. Aracınız park halindeyken zarar görür ya da çalınırsa trafik poliçesi devreye girmez; işte bu boşluğu kasko doldurur. Aracınızın değeri ve sizin risk toleransınız, kaskonun sizin için ne kadar öncelikli olduğunu belirler.
"Antalya kasko sigortası şu kadar TL" gibi net bir rakam neden veremiyorsunuz?
Çünkü kasko primi kişiye ve araca özeldir. Aynı ilde, aynı ay içinde bile farklı marka/model, farklı sürücü profili ve farklı teminat paketleri için tamamen farklı primler çıkar. İnternette gördüğünüz ortalama tablolar piyasa seviyesi hakkında fikir verir, ama sizin aracınızın nihai fiyatı olarak okunmamalıdır. Doğru rakam, ancak sizin verilerinizle üretilen karşılaştırmalı bir teklifle ortaya çıkar.