Sigorta acentesi, 5684 sayılı Sigortacılık Kanunu'na göre, bir sözleşmeye dayanarak belirli bir bölgede sürekli olarak sigorta şirketlerinin nam ve hesabına sigorta sözleşmelerine aracılık eden, sözleşme öncesi hazırlık çalışmalarını yürüten ve tazminatın ödenmesinde yardımcı olan bağımsız ticari işletmedir. Antalya'da trafik, kasko ya da konut poliçesi yaptırdığınızda çoğu zaman doğrudan muhatabınız işte bu acentedir; sigorta şirketinin kendisi, banka ya da bir online platform değil.
Bu ayrım pratikte önemli, çünkü poliçenizi kimin hazırladığı, teminatları kimin anlattığı ve hasar anında telefonun ucunda kimin olduğu, aldığınız hizmetin niteliğini belirler. Grup Akdeniz Sigorta olarak Konyaaltı merkezli ofisimizde, birden fazla sigorta şirketinin poliçelerini karşılaştırarak riskinize en uygun korumayı bulmaya çalışıyoruz. Aşağıda sigorta acentesinin ne olduğunu, hangi işleri yaptığını, türlerini ve sizin için neden fark yarattığını hukuki tanıma dayalı olarak açıklıyoruz.
İçindekiler
- Sigorta acentesi nedir?
- Sigorta acentesi hangi işleri yapar?
- Sigorta acentesi türleri ve bizim yerimiz
- Antalya'da sigorta acentesiyle çalışmak neden önemli?
- Sigorta acentesi seçerken nelere dikkat etmeli?
- Sıkça Sorulan Sorular
Sigorta acentesi nedir?
Hukuki çerçeve nettir. 5684 sayılı Sigortacılık Kanunu, sigorta acentesini; tacir temsilcisi, vekil ya da satış memuru gibi bağlı bir sıfatı olmaksızın, bir sözleşmeye dayanarak belirli bir yer veya bölgede sürekli biçimde sigorta şirketlerinin nam ve hesabına sigorta sözleşmelerine aracılık etmeyi veya bunları onlar adına yapmayı meslek edinen kişi ya da kurum olarak tanımlar. Aynı tanım, Hazine ve Maliye Bakanlığı'nın sigorta acenteleri denetim rehberinde ve SEDDK'nın sigorta acentesi teknik personeli meslek standardında da benzer şekilde yer alır.
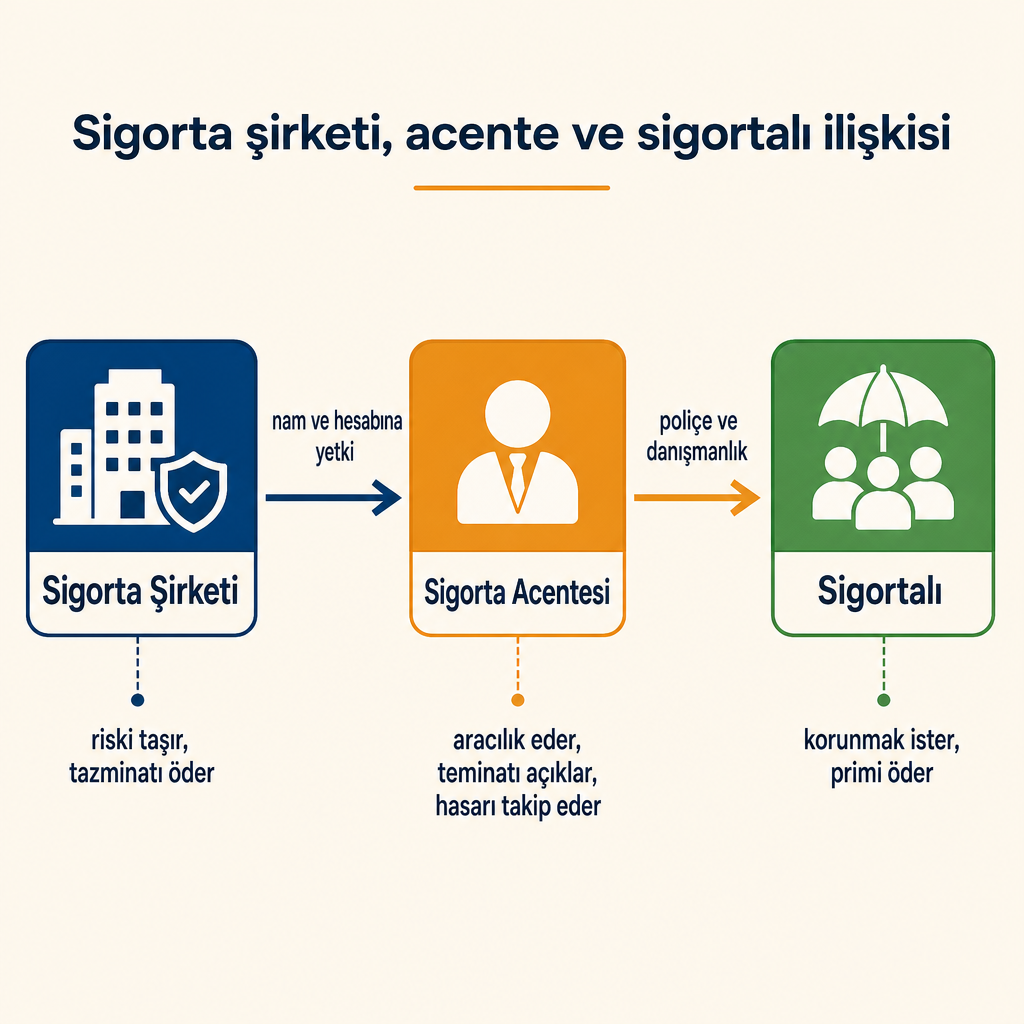
Bu tanımdan üç temel özellik çıkar. Birincisi, acente sigorta şirketinin adına ve hesabına hareket eder; yani poliçeyi düzenlerken arkasında bir ya da birden fazla sigorta şirketinin yetkisi vardır. İkincisi, acente sigorta şirketine bağlı bir personel değil, sözleşmeyle yetkilendirilmiş ayrı bir ticari işletmedir. Üçüncüsü, acentenin rolü yalnızca satış anıyla sınırlı kalmaz; sözleşme kurulmadan önceki hazırlık çalışmalarını ve sözleşme sonrasındaki uygulama ile tazminat sürecini de kapsar.
Bu üçgeni sadeleştirmek gerekirse: bir tarafta riski taşıyan ve tazminatı ödeyen sigorta şirketi, diğer tarafta korunmak isteyen sigortalı, ortada ise ikisini buluşturan, süreci yürüten ve açıklayan sigorta acentesi vardır. Grup Akdeniz Sigorta olarak bu ortadaki köprüde konumlanıyoruz; poliçeyi biz hazırlıyor, teminatları biz anlatıyor ve hasar anında süreci biz takip ediyoruz. Ancak tazminatı ödeyen ve riski üstlenen taraf her zaman sigorta şirketidir.
Sigorta acentesi hangi işleri yapar?
Acentenin görevleri, satış anının çok ötesine geçen bir zincir oluşturur. Resmi rehber ve meslek standardı bu işlevleri sözleşme öncesi, sözleşme sırası ve sözleşme sonrası olmak üzere bir bütün halinde tarif eder.
İlk halka, ihtiyaç ve risk analizidir. Acente, sizin gerçek riskinizi anlamadan doğru ürünü öneremez. Bir araç sahibi için kullanım biçimi, aracın değeri ve olası hasar senaryoları; bir konut sahibi için binanın konumu, deprem ve sel riski; bir otel işletmesi için misafir sorumluluğu, yangın ve iş durması riskleri farklı teminat setleri gerektirir. Bu hazırlık çalışması, meslek standardında acentenin temel yükümlülüklerinden biri olarak açıkça sayılır.
İkinci halka, teklif hazırlama ve poliçe düzenlemedir. Bu aşamada acente, uygun ürünleri belirler, teminatları ve muafiyetleri karşılaştırır, başvuruyu alır ve sözleşmeyi düzenler. Grup Akdeniz Sigorta olarak trafik sigortası gibi zorunlu ürünlerde bile teklifleri farklı sigorta şirketlerinden toplayıp teminat farklarını sade bir dille açıklamayı işin merkezine koyuyoruz. Kaskoda ise standart kasko, genişletilmiş kasko, mini onarım ya da ikame araç gibi teminat farklılıkları poliçeler arasında büyük değişiklik gösterir; bu farkları anlaşılır kılmak acentenin işidir.
Üçüncü halka, prim tahsili ve poliçe yönetimidir. Poliçe süresi boyunca adres değişikliği, araç satışı, teminat güncellemesi gibi talepler ortaya çıkar. Acente bu değişiklikleri yürütür ve poliçenizin güncel kalmasını sağlar.
Dördüncü ve çoğu zaman en kritik halka, hasar sürecidir. Resmi tanım, acentenin tazminatın ödenmesinde yardımcı olduğunu açıkça belirtir. Uygulamada bu; hasar bildiriminin yapılması, gerekli evrakların toplanması, dosyanın takibi ve sürecin sigortalı lehine hızlandırılması anlamına gelir. Grup Akdeniz Sigorta olarak hasar anında sizi uzaktaki bir çağrı merkezine bırakmak yerine, evrak, başvuru ve takip konusunda yanınızda olmayı önemsiyoruz. Burada altını çizmek gerekir: acente süreci kolaylaştırır ve yönetir, ancak tazminat kararını tek başına vermez; ödemeyi yapan taraf sigorta şirketidir.
Bu geniş rol, yalnızca trafik ve kaskoyla sınırlı değildir. DASK zorunlu deprem sigortası, konut, sağlık, işyeri sigortası ve otel sigortası gibi farklı hatlarda da aynı hazırlık, düzenleme, yönetim ve hasar desteği zinciri işler. Kefalet, teminat mektubu ve bina tamamlanma gibi finansal ve proje bazlı ürünlerde ise acentenin danışmanlık rolü daha da belirginleşir, çünkü bu risklerin yapısı bireysel poliçelere göre çok daha karmaşıktır.
Sigorta acentesi türleri ve bizim yerimiz
Sigorta acenteleri gerçek ya da tüzel kişi olabilir ve bir veya birden fazla sigorta şirketiyle çalışabilir. Pratik açıdan en anlamlı ayrım, acentenin kaç sigorta şirketiyle çalıştığıdır.
Bir uçta, yalnızca tek bir sigorta şirketinin ürünlerini sunan acenteler vardır. Bu yapıda okur için sunulan seçenek, o tek şirketin poliçeleriyle sınırlıdır. Diğer uçta ise Sigortacılık Kanunu'nun da tanımında geçtiği üzere birden fazla sigorta şirketinin nam ve hesabına aracılık edebilen, dolayısıyla aynı teminat türü için birden çok alternatifi karşılaştırabilen acenteler bulunur.
Grup Akdeniz Sigorta olarak biz bu ikinci grupta yer alıyoruz. Çok sayıda sigorta şirketiyle çalışarak, aynı ihtiyaç için birden fazla poliçeyi yan yana koyuyor ve teminat, muafiyet ile şart farklarını görünür kılıyoruz. Amacımız yalnızca en düşük primi bulmak değil; riskinizi gerçekten karşılayan korumayı önceliklendirmek. Çünkü kağıt üzerinde ucuz görünen bir poliçe, gerçek bir hasarda kapsam dışı kaldığında en pahalı seçenek haline gelebilir.
Bu karşılaştırmalı yapının bir uzantısı da acentenin kendi derlediği özel çözümlerdir. Örneğin bireysel kasko tarafında geliştirdiğimiz KASKONOMIQ özel kasko çözümü, standart kasko poliçelerinin dışında farklı bir konumlanma sunar. Bu tür ürünler, çok şirketli bir acentenin piyasadaki seçenekleri harmanlayarak müşteriye alternatif bir kombinasyon sunabildiğini gösterir.
Hukuki literatürde ana acente ile tali acente gibi daha ince ayrımlar da yer alır. Bunlar acentenin sigorta şirketiyle kurduğu ilişkinin biçimine dair teknik kategorilerdir ve okurun günlük poliçe kararında belirleyici değildir. Sizin açınızdan asıl önemli olan, çalıştığınız acentenin kaç şirketle çalıştığı, yetki kapsamının ne olduğu ve teminatları ne kadar şeffaf açıkladığıdır.
Antalya'da sigorta acentesiyle çalışmak neden önemli?
Kanun, acenteyi belirli bir yer veya bölgede sürekli faaliyet gösteren bir işletme olarak tanımlar. Bu bölgesellik vurgusu, yerel koşulları bilen bir acentenin neden fark yarattığını da açıklar. Antalya'nın kendine özgü risk profili, sigorta ihtiyacını doğrudan şekillendirir.
Araç yoğunluğu ve turizm sezonundaki trafik hareketliliği, trafik ve kasko tarafında hasar olasılığını etkiler. Bölgenin deprem ve sel riski, DASK ve konut sigortasında teminat seçimini kritik hale getirir. Yoğun turizm ekonomisi; oteller, konaklama tesisleri ve KOBİ'ler için sorumluluk, yangın ve iş durması gibi kurumsal riskleri öne çıkarır. Antalya'da yaşayan yabancı nüfus ise ikamet izni ve sağlık sigortası konusunda ayrı bir danışmanlık ihtiyacı yaratır.
Bu koşulları yakından tanıyan bir acente, poliçeyi soyut bir ürün olarak değil, sizin gerçek durumunuza uyarlanmış bir koruma olarak kurgulayabilir. Örneğin sel riski yüksek bir bölgedeki konut için standart bir paket yeterli olmayabilir; deniz kıyısındaki bir otel için sezona bağlı doluluk, teminat tutarını etkileyebilir.
Yerelliğin ikinci avantajı, hasar anında ortaya çıkar. Beklenmedik bir olay yaşandığında, uzaktaki bir çağrı merkezi menüsü yerine, dosyanızı tanıyan ve süreci takip eden bir muhatapla konuşmak süreci hem hızlandırır hem de yükünüzü azaltır. Grup Akdeniz Sigorta olarak Konyaaltı'ndaki ofisimizden bireysel müşterilere de ticari işletmelere de bu yakınlıkta destek vermeyi işimizin özü sayıyoruz. Antalya'da yaşayan yabancılara yönelik sağlık ve ikamet izni konularında hazırladığımız yabancı sağlık sigortası ikamet izni rehberi de yalnızca poliçe satmadığımızın, sürecin bütününde yönlendirme yaptığımızın bir örneğidir.
Sigorta acentesi seçerken nelere dikkat etmeli?
Doğru acenteyi seçmek, poliçe kadar önemlidir. Aşağıdaki kriterler, bir acenteyle çalışmadan önce kendinize sorabileceğiniz doğru soruları çerçeveler. Bu bir işlem sırası değil, bir değerlendirme çerçevesidir.
Ruhsat ve mesleki yeterlilik. Çalışacağınız acentenin yasal olarak yetkili olması ve bünyesinde sigortacılık mevzuatına hâkim teknik personel bulunması ilk beklentidir. SEDDK'nın meslek standardı, acente teknik personelinin ihtiyaç ve risk analizi yapması, poliçe şartlarını düzgün açıklaması ve hasar sürecinde müşteriyi bilgilendirmesi gerektiğini ortaya koyar.
Kaç şirketle çalıştığı. Tek şirketli bir acente yalnızca o şirketin ürünlerini sunabilirken, çok şirketli bir acente aynı ihtiyaç için birden fazla alternatifi karşılaştırabilir. Karşılaştırma imkânı, hem teminat hem de fiyat açısından size daha geniş bir seçim alanı bırakır.
Teminatları ne kadar sade açıkladığı. İyi bir acente, poliçenizin neyi kapsadığını ve neyi kapsamadığını, muafiyetlerin ne anlama geldiğini anlaşılır bir dille anlatır. "En ucuz" cümlesiyle yetinen değil, riskinizi gerçekten karşılayıp karşılamadığını konuşan bir yaklaşım aramalısınız.
Hasar anındaki desteği. Resmi tanımda dahi acentenin tazminat sürecinde yardımcı olduğu belirtilir. Bir acenteyi değerlendirirken, hasar anında evrak, başvuru ve takip konusunda ne ölçüde yanınızda olacağını sorun.
Ulaşılabilirlik ve yerel bilgi. Özellikle Antalya gibi kendine özgü risk profili olan bir bölgede, ihtiyaç anında kolayca ulaşabileceğiniz ve yerel koşulları bilen bir acente pratik bir avantaj sağlar.
Bu kriterleri değerlendirdikten sonra atacağınız somut adım, ihtiyacınızı netleştirip karşılaştırmalı bir teklif almaktır. Aracınız, eviniz ya da işletmeniz için hangi teminatların gerektiğini, riskinizin nerede yoğunlaştığını bizimle paylaştığınızda, kasko ve diğer hatlarda size özel bir karşılaştırma hazırlayabiliriz. Poliçenizi hangi ürün, hangi teminat ve hangi bütçeyle kuracağınıza birlikte karar vermek, bu yazının sizi bıraktığı doğru sonraki adımdır.
Sıkça Sorulan Sorular
Sigorta acentesi ile sigorta şirketi arasındaki fark nedir?
Sigorta şirketi, riski üstlenen ve tazminatı ödeyen taraftır. Sigorta acentesi ise Sigortacılık Kanunu'na göre sigorta şirketlerinin nam ve hesabına sözleşmelere aracılık eden, sözleşme öncesi hazırlığı yürüten ve tazminat sürecinde yardımcı olan bağımsız bir ticari işletmedir. Yani acente sizinle sigorta şirketi arasındaki köprüdür; poliçeyi düzenler ve süreci yönetir, ancak riski taşıyan şirkettir.
Acenteden poliçe almak sigortayı pahalılaştırır mı?
Hayır. Acentenin görevi, aynı ihtiyaç için birden fazla sigorta şirketinin poliçesini karşılaştırıp size uygun seçeneği bulmaktır. Çok şirketli bir acenteyle çalışmak, tek bir kaynağa mahkûm kalmak yerine hem teminat hem de bütçe açısından daha geniş bir seçim alanı sunar. Fiyat detayları poliçeye ve ihtiyaca göre değişir; asıl kazanç, riskinizi karşılayan doğru teminatı bulmaktır.
Hasarımı sigorta acentesi mi öder, sigorta şirketi mi?
Tazminatı ödeyen taraf sigorta şirketidir. Acente, resmi tanımda da belirtildiği gibi tazminatın ödenmesinde yardımcı olur: hasar bildirimini yapar, evrakları toplar, dosyayı takip eder ve süreci hızlandırır. Grup Akdeniz Sigorta olarak hasar anında bu takibi sizin adınıza yürütüyoruz, ancak ödeme kararı ve tutarı sigorta şirketinin sorumluluğundadır.
Online sigorta ile acenteden alınan sigorta arasında ne fark var?
Online kanallar hız ve pratiklik sunabilir, ancak çoğu zaman teminatların karşılaştırılması ve size uygun ürünün seçilmesi tamamen sizin sorumluluğunuzda kalır. Acenteyle çalıştığınızda ihtiyaç analizi, teminatların sade açıklaması ve hasar sürecindeki destek de hizmete dâhil olur. Özellikle karmaşık riskler ve hasar anında bu insan desteği belirleyici olur.
Antalya'da otel veya işyeri sigortası yaptırırken acenteyle çalışmanın avantajı nedir?
Otel ve işyeri gibi ticari riskler; sorumluluk, yangın, iş durması ve çalışan güvenliği gibi birden çok teminat kalemini bir arada gerektirir. Yerel koşulları bilen bir acente, bu teminatları işletmenizin gerçek profiline göre birleştirebilir. Grup Akdeniz Sigorta olarak Antalya'nın turizm ekonomisine özgü riskleri gözeterek otel sigortası ve ticari hatlarda karşılaştırmalı çözümler hazırlıyoruz.
Bir acente teminat şartlarını kendisi değiştirebilir mi?
Hayır. Acente, sigorta şirketinin nam ve hesabına hareket eder ve yetkisi şirketle yaptığı sözleşmeyle sınırlıdır. Poliçe teminatları ve genel şartlar sigorta şirketi tarafından belirlenir; acente bu şartları tek taraflı değiştiremez. Acentenin işi, mevcut ürünler arasından size en uygun olanı bulmak, teminatları açıklamak ve süreci yönetmektir.