Sigorta şirketi hasar veya tazminat talebinizi reddettiğinde ya da eksik ödeme yaptığında kullanabileceğiniz bağımsız bir çözüm yolu var. Bu yazıda tazminat komisyonuna başvuru nasıl yapılır sorusunu, gerçek adıyla Sigorta Tahkim Komisyonu sürecini en baştan sona açıklıyoruz: ön koşullardan belgelere, 2026 ücretlerinden karar sonrası itiraz haklarına kadar. Temel mantık net; Komisyona gitmeden önce aynı uyuşmazlık için sigorta şirketine yazılı başvuru yapmış ve bu başvurunun olumsuz sonuçlandığını veya süresinde yanıtlanmadığını belgelemiş olmanız gerekir.
Bu rehber, hasar ve tazminat sürecini merkeze alan bir dizi içeriğin ana durağıdır. Araç, konut, işyeri veya sağlık poliçenizden doğan bir anlaşmazlığı doğru mercie, doğru belgeyle taşımak istiyorsanız, aşağıdaki başlıklar kararınızı netleştirir.
İçindekiler
Tazminat komisyonu dediğimiz yapı aslında nedir
Halk arasında "tazminat komisyonu" denilen yapı, resmî adıyla Sigorta Tahkim Komisyonu'dur. Komisyon, sigorta ettiren veya poliçeden menfaat sağlayan kişilerle tahkim sistemine üye sigorta şirketleri arasındaki, sigorta sözleşmesinden doğan uyuşmazlıkları bağımsız sigorta hakemleri aracılığıyla çözmeyi amaçlar.
Bu yol trafik sigortası, kasko, konut, işyeri, sağlık ve diğer poliçelerden kaynaklanan ve şirketle çözülemeyen tazminat anlaşmazlıklarında devreye girer. Mahkemeye göre genellikle daha hızlı işleyen, dosya üzerinden yürüyen bir süreçtir. Ancak Komisyon her başvuruyu otomatik kabul etmez; poliçenin, uyuşmazlığın ve sigorta şirketinin tahkim sistemindeki durumunun ayrıca kontrol edilmesi gerekir.
Komisyon ile mahkeme arasındaki temel ayrım şudur: tahkim, taraflar arasındaki sigorta sözleşmesinden doğan parasal talepleri değerlendirir ve kararlar belirli tutar sınırlarına göre kesinlik kazanır. Bu nedenle başvuru öncesinde talebinizin niteliğini ve miktarını net koymak, doğru mercii seçmenin ilk adımıdır.
Komisyona gitmeden önce sigorta şirketine başvuru neden şart
Sigorta Tahkim Komisyonu'na gitmeden önce aynı uyuşmazlık hakkında ilgili sigorta kuruluşuna başvurmuş olmanız gerekir. Bu bir formalite değil, başvurunuzun işleme alınması için aranan zorunlu ön koşuldur.
Komisyona başvuru şartı şu durumlarda oluşur:
- Sigorta şirketi talebi tamamen reddederse,
- Tazminatı kısmen öderse,
- Talebi karşılamayan bir cevap verirse,
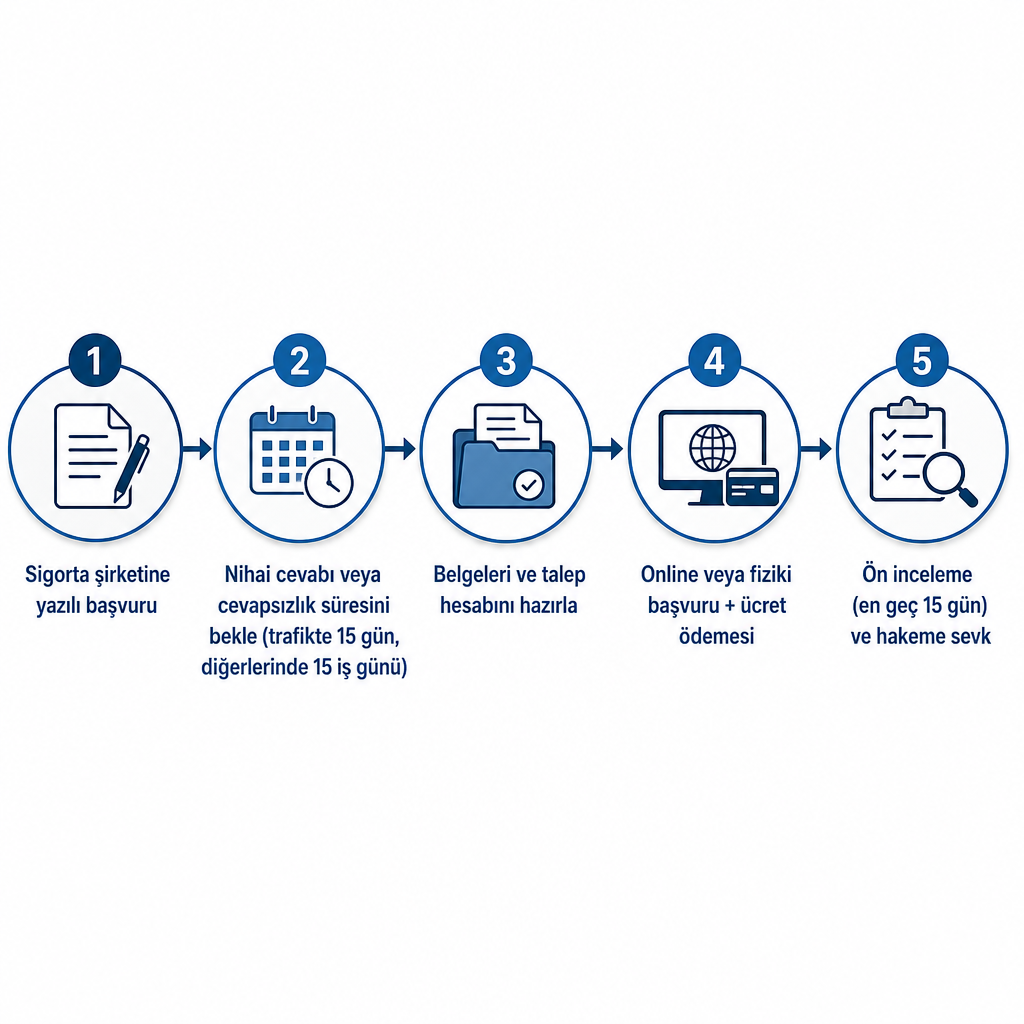
- Trafik sigortasında 15 gün, diğer başvurularda 15 iş günü içinde yazılı cevap vermezse.
Cevap verilmediği durumda, sigorta şirketine başvuru yapıldığını gösteren belgelerin sunulması gerekir. Bu yüzden başvuruyu yalnızca telefonla yapmak risklidir; bir telefon görüşmesi tek başına yeterli kanıt oluşturmayabilir. Başvuru tarihi ve içeriği kanıtlanabilen kanalları tercih edin: şirketin hasar veya tazminat başvuru ekranı, KEP, noter ihtarnamesi, iadeli taahhütlü posta, kargo teslim belgesi veya şirket evrak kayıt numarası.
Hangi poliçelerin kanunen zorunlu, hangilerinin isteğe bağlı olduğunu netleştirmek isterseniz zorunlu sigortaların kapsamını anlatan rehberimizi inceleyebilirsiniz; çünkü tahkim üyeliği kuralları zorunlu ve isteğe bağlı poliçelerde farklı işler.
Başvuru nasıl yapılır: online ve fiziki yol
Başvuru, esas olarak Sigorta Tahkim Komisyonu'nun internet sitesindeki online başvuru ekranından yapılabilir. Fiziki başvuruda ise Komisyonun başvuru formu eksiksiz doldurulmalı, ıslak imzalanmalı ve gerekli belgelerle birlikte sunulmalıdır.
Elektronik başvuruda form, sisteme girilen bilgiler üzerinden otomatik oluşturulur. Bu nedenle online başvuruda ayrıca form indirip imzalama zorunluluğu bulunmaz. Başvuru sırasında verilen dosya veya başvuru numarasıyla süreç takip edilebilir; bu numarayı mutlaka kaydedin.
Sürecin temel mantığı şu sırayla işler: önce sigorta şirketine yazılı tazminat veya hasar başvurusu yapılır, şirketin nihai cevabı beklenir, talep reddedilir veya kısmen karşılanırsa ya da süresinde cevap verilmezse Komisyona başvurulur. Başvuru formu, ödeme bilgileri ve uyuşmazlığı kanıtlayan belgeler dosyaya eklenir; dosya ön incelemeden geçer ve uygun bulunursa bağımsız sigorta hakemine gönderilir.
Burada belirleyici olan yalnızca haklı olduğunuzu söylemek değil, talebi ve zararı belgelerle açık biçimde ortaya koymaktır. Başvuru formunda şu bilgiler net yazılmalıdır: hangi poliçeden kaynaklanan uyuşmazlık olduğu, hasarın veya olayın tarihi, sigorta şirketine ne zaman başvurulduğu, şirketin ne kadar ödeme yaptığı veya neden reddettiği, talep edilen toplam tutar ve bu tutarın hangi belgelere dayandığı.
Örneğin bir kasko hasarında talebiniz; onarım bedeli, eksik ödeme, değer kaybı veya tam hasar hesabı bakımından ayrı ayrı açıklanmalıdır. Trafik sigortasında ise kusur durumu, araç hasarı, değer kaybı ve bedensel zarar kalemleri birbirine karıştırılmamalıdır. Kasko ile trafik teminatının sınırlarını karşılaştırmak için geniş kasko ile tam kasko farkını anlatan yazımız hangi zararın hangi poliçeden talep edilebileceğini görmenize yardımcı olur.
Dosyanızda hangi belgeler bulunmalı
Komisyon, uyuşmazlığın çoğunlukla dosya üzerinden incelendiğini belirtir. Bu da tüm kanıtların başvuru sırasında sunulmasını kritik hâle getirir; eksik belge, talebin değerlendirilmesini zorlaştırabilir.
| Belge | Açıklama |
|---|---|
| Kimlik belgesi | Gerçek kişiler için nüfus cüzdanı, T.C. kimlik kartı, ehliyet veya benzeri geçerli kimlik |
| Başvuru formu | Fiziki başvuruda ıslak imzalı; online başvuruda sistemin oluşturduğu form |
| Şirkete başvuru yazısı | Hangi talebin, hangi olay nedeniyle iletildiğini gösterir |
| Nihai cevap yazısı | Ret veya kısmi ödeme gerekçesini gösterir |
| Cevapsızlık kanıtı | Noter, KEP, iadeli taahhütlü posta, kargo alındısı veya evrak kayıt belgesi |
| Poliçe | Uyuşmazlığa konu sigorta sözleşmesi veya örneği |
| Hasar belgeleri | Kaza tespit tutanağı, eksper raporu, fatura, fotoğraf, sağlık raporu, zarar hesabı |
| Ödeme kayıtları | Kısmi ödeme dekontu veya şirket hesap dökümü |
| Ücret dekontu | Başvuru ve tebligat ücreti ödeme belgesi |
| Vekâletname | Avukatla başvuruda özel yetki içeren vekâletname |
Dikkat edilmesi gereken bir nokta: poliçe tek başına zararın miktarını kanıtlamaz. Poliçe uyuşmazlığın hukuki temelini gösterir, ancak talebin tutarı eksper raporu, servis faturası, hasar fotoğrafları, sağlık belgeleri ve ödeme kayıtlarıyla desteklenmelidir. Talep edilen rakamın hangi kalemlerden oluştuğu yazılmadığında dosyanın değerlendirilmesi güçleşir.
2026 başvuru ücreti ve tebligat gideri ne kadar
Başvuru ücreti sabit değildir; uyuşmazlık tutarına göre değişir. 2026 tarifesine göre dilimler şöyledir.
| Uyuşmazlık tutarı | Başvuru ücreti |
|---|---|
| 0–8.500 TL | 600 TL |
| 8.501–17.000 TL | 1.200 TL |
| 17.001–85.000 TL | 1.750 TL |
| 85.001 TL ve üzeri | Tutarın %1,8'i; en az 1.750 TL |
Bu ücretlere ayrıca tebligat gideri eklenir. 1 Ocak 2026'dan itibaren geçerli olmak üzere, KEP adresi bildiren başvurucularda tebligat gideri 75 TL, KEP adresi bildirmeyenlerde 325 TL olarak belirtilmiştir. KEP adresi bildirmek hem tebligatı hızlandırır hem de gideri düşürür.
Ödeme kredi veya banka kartıyla, sistemin verdiği ödeme numarası kullanılarak EFT/havale yoluyla ya da Ziraat Bankası'nın Kurum Tahsilat kanalı üzerinden yapılabilir. EFT veya havalede ödeme numarasının açıklama alanına doğru yazılması şarttır; yanlış veya eksik ödeme numarası, ödemenin başvuru dosyasıyla eşleşmemesine ve başvurunun işleme alınmadan beklemesine yol açabilir. Ödeme kanallarının ayrıntısı için sigorta tahkim başvuru ücretinin nasıl ödendiğini anlatan rehberimize bakabilirsiniz.
Her uyuşmazlık Komisyona taşınabilir mi
Hayır. Başvuru yapmadan önce sigorta şirketinin tahkim sistemine üyeliğinin ve olayın niteliğinin kontrol edilmesi gerekir.
İsteğe bağlı sigortalardan doğan uyuşmazlıklarda, ilgili sigorta kuruluşunun tahkim sistemine üye olması ve olayın kuruluşun üyelik tarihinden sonra meydana gelmiş olması gerekir. Zorunlu sigortalarda ise Komisyonun açıklamasına göre 18 Nisan 2013'ten sonra ortaya çıkan uyuşmazlıklar bakımından, kuruluşun üye olup olmadığına bakılmaksızın başvuru yapılabilmektedir. Yani kasko gibi isteğe bağlı bir poliçede üyelik şartı belirleyiciyken, zorunlu trafik sigortasında olay tarihi öne çıkar.
Aşağıdaki durumlarda başvuru değerlendirmeye alınmayabilir:
- Aynı uyuşmazlığın mahkemeye taşınmış olması,
- Uyuşmazlığın başka bir tahkim sürecine aktarılmış olması,
- Konunun Tüketici Hakem Heyeti'ne götürülmüş olması,
- Sigorta şirketine ön başvuru yapılmamış olması,
- Şirketin cevap süresinin henüz dolmamış olması,
- Başvurunun eksik veya belgesiz olması,
- İsteğe bağlı poliçede şirketin tahkim üyeliği şartının karşılanmaması.
Aynı dosyayı eş zamanlı olarak farklı mercilere taşımak başvuru açısından risk oluşturabilir. Bu nedenle başvurudan önce uyuşmazlığın hangi mercide görülmesinin uygun olduğunu değerlendirmek gerekir.
Başvurudan sonra süreç ve itiraz hakları
Komisyona ulaşan dosya önce şekli ve genel şartlar bakımından ön incelemeye alınır. Komisyonun açıklamasına göre raportörler ön incelemeyi en geç 15 gün içinde tamamlar. Başvuru şartları uygun görülürse dosya bağımsız sigorta hakemlerine gönderilir.
Hakem incelemesi çoğunlukla yazılı belgeler üzerinden yürür. Bu yüzden hasar belgeleri okunaklı olmalı, talep edilen miktar belgelerle desteklenmeli ve şirketin ret gerekçesine doğrudan cevap verilmelidir. Eksik evrak varsa zamanında tamamlanmalıdır; dosyayı "sonradan açıklarım" düşüncesiyle eksik bırakmak lehinize olmaz. Gerekli görülürse bilirkişi incelemesi veya duruşma da yapılabilir.
Karara karşı itiraz veya temyiz imkânı, uyuşmazlık tutarına ve kararın niteliğine göre değişir. Komisyonun 2026 yılı açıklamasında, 35.000 TL ve üzerindeki uyuşmazlıklar hakkında verilen hakem kararlarına karşı Komisyon nezdinde itiraz yolunun; 383.000 TL'yi aşan uyuşmazlıklar hakkında verilen itiraz hakem heyeti kararlarına karşı ise Yargıtay nezdinde temyiz yolunun mümkün olduğu belirtilmektedir. Bu parasal sınırlar dönemsel olarak değişebildiğinden, karar tebliğ edildiğinde güncel Komisyon duyurusu ve karar metnindeki kanun yolu bilgisi esas alınmalıdır.
En sık yapılan hatalar ve Antalya'da acente desteği
Başvuruların reddedilmesi veya gecikmesi çoğu zaman esastan değil, usulden kaynaklanır. En sık karşılaşılan hatalar şunlardır:
- Yazılı ön başvuru yapmadan Komisyona gitmek: Komisyon, şirkete ön başvuruyu ve nihai cevabı ya da cevapsızlık kanıtını arar. Telefon görüşmesi tek başına yeterli olmayabilir.
- Sadece poliçeyi sunmak: Poliçe hukuki temeli gösterir ama zarar miktarını kanıtlamaz; eksper raporu, fatura, fotoğraf ve ödeme kayıtları da gerekir.
- Talep tutarını gerekçelendirmemek: Her tazminat kalemi ayrı açıklanmazsa dosya değerlendirmesi güçleşir.
- Üyelik ve kapsam kontrolü yapmamak: İsteğe bağlı sigortada üyelik, zorunlu sigortada olay tarihi kontrol edilmelidir.
- Yanlış ödeme numarası kullanmak: EFT/havale açıklamasına yanlış numara yazılırsa ödeme dosyayla eşleşmeyebilir.
- Aynı uyuşmazlığı farklı mercilere taşımak: Mahkeme, Tüketici Hakem Heyeti veya başka bir tahkim süreci devam ederken aynı konuyu Komisyona taşımak uygun olmayabilir.
Antalya'da araç, konut, işyeri veya ticari işletme hasarlarında ilk karar noktası, tazminat talebinin doğru poliçe ve doğru belgeyle hazırlanmasıdır. Grup Akdeniz Sigorta olarak, farklı sigorta şirketlerinden teklifleri karşılaştıran bir danışmanlık acentesiyiz; poliçe teminatlarınızı, teminat limitlerinizi ve sigorta şirketine yaptığınız başvuruyu anlamanıza yardımcı olabiliriz.
Bununla birlikte Sigorta Tahkim Komisyonu'na başvuru bir hukuki uyuşmazlık sürecidir. Acente desteği; poliçeyi, teminat limitlerini ve şirkete yapılan başvuruyu anlamaya yardımcı olabilir ancak Komisyonun kararını garanti etmez. Özellikle yüksek tutarlı, bedensel zararlı veya kusur tartışmalı dosyalarda avukat ya da ilgili uzman görüşü değerlendirilmelidir. Başvuru öncesinde şu noktaları kontrol etmenizi öneririz:
- Sigorta şirketine yazılı başvuru yapıldı mı?
- Nihai ret veya kısmi ödeme yazısı alındı mı, cevapsızlıkta süre ve kanıt mevcut mu?
- Şirketin tahkim üyeliği ve olay tarihi uygun mu?
- Poliçe ve tüm hasar belgeleri eklendi, talep tutarı kalem kalem açıklandı mı?
- Başvuru ve tebligat ücretleri doğru ödendi, dosya numarası kaydedildi mi?
Sıkça sorulan sorular
Tazminat komisyonuna başvuru ücretsiz mi?
Hayır. Başvuru ücreti ve tebligat gideri ödenir. 2026 ücretleri uyuşmazlık tutarına ve KEP adresi bildirilip bildirilmediğine göre değişir.
Sigorta şirketi cevap vermezse başvuru yapılabilir mi?
Evet. Şirkete yapılan başvurudan sonra cevap süresi dolmuş ve bu durum belgelenmişse Komisyona başvurulabilir. Trafik sigortasında 15 gün, diğer başvurularda 15 iş günü kuralı dikkate alınır.
Avukat tutmadan başvuru yapılabilir mi?
Evet. Komisyon, kişilerin başvurularını şahsen yapabileceği şekilde tasarlanmıştır. Ancak yüksek tutarlı, teknik veya bedensel zarara ilişkin dosyalarda uzman desteği yararlı olabilir.
Kasko hasarı için Sigorta Tahkim Komisyonu'na başvurulabilir mi?
Kasko uyuşmazlıklarında başvuru için ilgili sigorta kuruluşunun tahkim sistemindeki üyeliği ve olayın üyelik tarihiyle ilişkisi kontrol edilmelidir.
Tahkim başvurusunda hangi belge en önemlidir?
Tek bir belge bütün uyuşmazlığı çözmez. Şirkete yapılan başvuru, şirketin cevabı, poliçe, hasar belgeleri ve talep hesabı birlikte sunulmalıdır.