Kasko teklifleri önünüze geldiğinde iki başlık dikkat çeker: genişletilmiş kasko ve tam kasko. Kısa cevap şu: genişletilmiş kasko temel kasko teminatlarının tamamına bazı ek riskleri ekler; tam kasko ise genel şartlarda ek sözleşmeyle güvenceye alınabilecek riskleri olabildiğince geniş biçimde kapsamayı hedefler. Ama geniş kasko vs tam kasko farkı sorusunun gerçek yanıtı poliçe başlığında değil, poliçede yazılı teminatlar, limitler, muafiyetler ve istisnalarda saklıdır. "Tam" kelimesi her hasarın koşulsuz ödeneceği anlamına gelmez. Bu rehberde iki ürünü mevzuat tanımları üzerinden ayırıyor, Antalya koşullarında hangi risklerin öne çıktığını gösteriyor ve aynı araç için gelen teklifleri sağlıklı karşılaştırmanın yolunu açıklıyoruz.
Dikkat: "Geniş kasko" ifadesinin mevzuattaki karşılığı "genişletilmiş kasko"dur. Piyasada "tam kasko" ve "full kasko" da kullanılsa da kararınızı belirleyen tek belge poliçenin kendisidir.
İçindekiler
Genişletilmiş kasko ve tam kasko tam olarak ne demek?
Kara Araçları Kasko Sigortası Genel Şartları, kasko ürünlerini teminat kapsamına göre sınıflandırır. Her kasko ürününün çekirdeğinde aynı temel risk grupları bulunur:
- Başka bir araçla çarpışma veya çarpılma
- Sabit ya da hareketli bir cismin araca çarpması veya aracın cisme çarpması
- Devrilme, düşme ve yuvarlanma gibi kazalar
- Üçüncü kişilerin kötü niyetli veya muziplik amaçlı hareketleri
- Yangın
- Çalınma veya çalınmaya teşebbüs
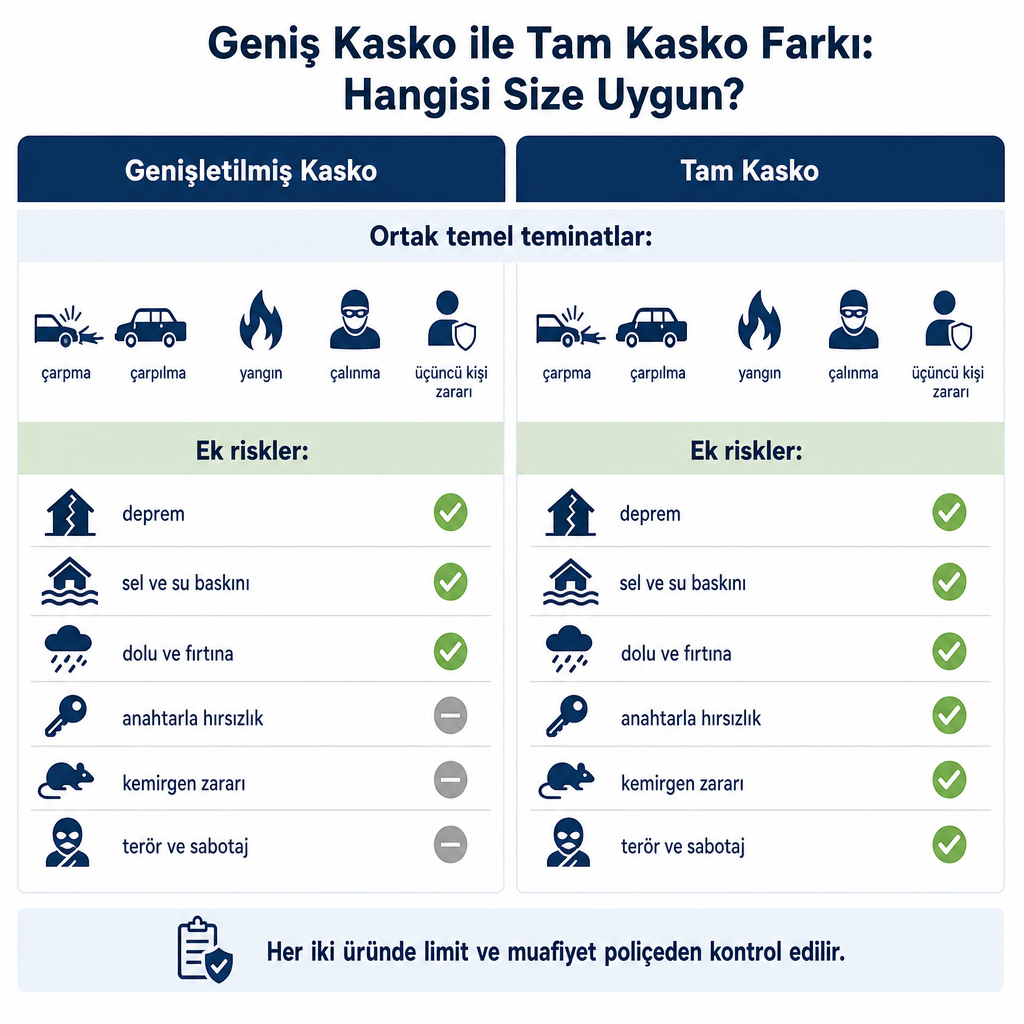
Bu ana risklerin tümünü içeren ürün "kasko" olarak tanımlanır. Buna, genel şartlarda sayılan ilave risklerin bir kısmı da eklenirse ürün "genişletilmiş kasko"; ilave risklerin tamamı teminat altına alınıyorsa "tam kasko" adını alır. Yani ayrım temel teminatlarda değil, üzerine eklenen ek risk setinin genişliğindedir.
| Özellik | Genişletilmiş kasko | Tam kasko |
|---|---|---|
| Temel kasko grupları | Tamamı | Tamamı |
| Ek riskler | Ek risklerin bir bölümü | Ek sözleşmeyle alınabilecek risklerin tamamı |
| Prim eğilimi | Genellikle daha düşük olabilir | Genellikle daha yüksek olabilir |
| Seçim mantığı | Kritik riskleri seçerek maliyeti dengelemek | Geniş risk setini tek poliçede toplamak |
| Poliçe kontrolü | Hangi ek teminatların dahil olduğu | "Tam" ifadesinin kapsamı ve istisnaları |
Tablo genel ürün ayrımını gösterir. Aynı başlığı taşıyan iki poliçe aynı korumayı vermeyebilir; çünkü şirketler teminatları farklı limit, muafiyet ve özel şartlarla sunabilir. İki poliçenin de "tam kasko" yazması, hasar anında aynı sonucu doğuracağını garanti etmez.
Asıl fark: ek risklerin ne kadarı poliçede?
Genişletilmiş kasko ile tam kasko arasındaki asıl fark, temel teminatlarda değil, ek sözleşmeyle güvence altına alınan risklerin genişliğindedir. Genel şartlarda ek sözleşmeyle kapsama alınabilecek riskler arasında şunlar sayılır:
- Deprem, toprak kayması, fırtına, dolu ve yıldırım
- Sel ve su baskını
- Grev, lokavt, kargaşalık ve halk hareketleri
- Terör eylemleri ve sabotaj
- Anahtarın ele geçirilmesiyle gerçekleşen hırsızlık
- Kayıp veya çalınan anahtar nedeniyle kilit mekanizmasının değiştirilmesi
- Kemirgen veya diğer hayvanların vereceği zararlar
- Yetkisiz kişilerce çekme veya çekilme sırasında oluşan zararlar
- Yarış ve yarış hazırlığı sırasında oluşan hasarlar
- Hasar sonrası kullanım veya gelir kaybı
- Yağsızlık, susuzluk, donma ve bakımsızlık gibi belirli mekanik riskler
Önemli olan, bu risklerin poliçeye dahil edilip edilmediği; edildiyse hangi limit ve koşullara bağlandığıdır. Genişletilmiş kaskoda bu listeden seçilmiş bir grup teminat bulunurken, tam kasko tanımı listenin tamamını hedefler. Yine de iki durumda da teminat satırlarını tek tek okumak, hangi riskin gerçekten poliçede yazdığını görmenin tek yoludur.
"Tam kasko" gerçekten her şeyi karşılar mı?
Hayır. Tam kasko, kapsamı geniş bir ürün tanımıdır; sınırsız ve koşulsuz tazminat taahhüdü değildir. Genel şartlarda bazı haller teminat dışında bırakılır:
- Gerekli sürücü belgesi olmayan kişinin aracı kullanması
- Mevzuattaki sınırın üzerinde alkollü veya uyuşturucu etkisinde araç kullanılması
- Sigortalının veya sorumlu olduğu kişilerin araca kasten zarar vermesi
- Savaş, isyan ve benzeri olağanüstü durumlar
- Nükleer riskler
- Ruhsattaki taşıma kapasitesinin aşılması nedeniyle oluşan zararlar
- Bakım eksikliği, aşınma veya olağan eskime
- Poliçede belirtilmeyen aksesuar ya da kullanım biçimleri
Ayrıca poliçede, hasarın belirli bir tutar veya oran kadar kısmının sigortalı üzerinde bırakıldığı bir muafiyet bulunabilir. Muafiyet varsa hasarın tamamı değil, poliçede belirtilen şartları aşan bölümü ödenir. Dolayısıyla "tam kasko yaptırdım, her zarar ödenir" yaklaşımı yanıltıcıdır.
Teklifi değerlendirirken şu başlıkların poliçede açıkça yer alıp almadığına bakın: sel ve su baskını, dolu ve fırtına, deprem, anahtar kaybı veya anahtarla hırsızlık, kemirgen zararı, ikame araç, mini onarım, cam hasarı, yol yardım, yetkili veya özel servis seçimi, orijinal parça kullanımı, hasarsızlık koruma ve ihtiyari mali mesuliyet. Bunların bir kısmı tam kasko başlıklı bir üründe bile ek şartla veya düşük limitle gelebilir.
Antalya'da kasko seçerken hangi riskler öne çıkar?
Poliçe seçimini yalnızca aracın marka ve modeline göre yapmak eksik kalır. Aracın nasıl ve nerede kullanıldığı, hangi teminatların kritik olduğunu belirler.
Dolu, sel ve su baskını
Ani ve yoğun yağışlar, açık otopark kullanımı ve dolu riski nedeniyle doğal afet teminatları Antalya'daki sürücüler için önemli olabilir. Ancak "doğal afetler teminat dahilidir" ifadesi tek başına yeterli olmayabilir. Sel, dolu, fırtına ve su baskını için ayrı limit veya muafiyet bulunup bulunmadığını sormak gerekir.
Yoğun şehir içi ve turizm trafiği
Konyaaltı, şehir merkezi, sahil yolları ve turizm sezonunda artan trafik; küçük çarpma, çizik ve göçük ihtimalini yükseltir. Böyle bir kullanımda mini onarım hizmetinin limiti, servis ağı ve küçük hasar bildiriminin hasarsızlık indirimine etkisi karşılaştırmaya mutlaka dahil edilmelidir.
Açık otopark ve hırsızlık riski
Araç uzun süre açık alanda kalıyorsa hırsızlık, anahtarla hırsızlık ve cam kırılması teminatlarının ayrıntıları incelenmelidir. Anahtarın kaybolması ile anahtarın ele geçirilmesi sonucu hırsızlık poliçede aynı teminat sayılmayabilir; ikisinin de kapsama alınıp alınmadığını ayrı ayrı kontrol edin.
Geniş kasko mu, tam kasko mu? Karar kriterleri
Doğru ürün, aracın değerine ve kullanım biçimine göre değişir. Aşağıdaki iki profil, kararı somutlaştırmaya yardımcı olur.
Genişletilmiş kasko şu durumlarda daha uygun olabilir:
- Temel çarpma, çalınma, yangın ve belirli doğal afet risklerine karşı korunmak istiyorsanız
- Bazı ek riskleri seçerek prim maliyetini kontrol etmek istiyorsanız
- Aracı çoğunlukla şehir içinde ve düşük riskli koşullarda kullanıyorsanız
- Bazı küçük riskleri kendiniz üstlenebiliyor ve muafiyetli bir poliçeyi kabul edebiliyorsanız
Buradaki amaç en düşük fiyatı bulmak değil, önemli gördüğünüz riskleri poliçeye alıp gereksiz teminat için ödeme yapmamaktır.
Tam kasko şu durumlarda daha uygun olabilir:
- Yeni, yüksek değerli veya kredili bir araca sahipseniz
- Aracı yoğun, uzun mesafeli veya ticari amaçla kullanıyorsanız
- Sel, dolu, fırtına, anahtar hırsızlığı ve hayvan zararları gibi ek risklerin tamamına yakınını güvenceye almak istiyorsanız
- Yüksek bir onarım giderini hasar halinde cebinizden karşılamak istemiyorsanız
- Geniş servis, ikame araç ve parça seçeneklerine önem veriyorsanız
- Araç şirket, filo veya kiralama faaliyetinde kullanılıyorsa
Kredili araçlarda bankanın kasko talep etmesi mümkündür; ancak banka şartı, mutlaka en geniş paketin seçilmesi gerektiği anlamına gelmez. Bankanın istediği asgari koşullar ile sizin ihtiyaç duyduğunuz koruma ayrı ayrı değerlendirilmelidir. Kaskonun isteğe bağlı olduğunu, zorunlu trafik sigortasının ise kendi aracınızdaki hasarı karşılamadığını da hatırlatalım; iki poliçe birbirinin yerine geçmez.
Teklifleri yan yana nasıl karşılaştırmalı?
Tam kasko, daha geniş risk seti nedeniyle çoğu durumda daha yüksek primli olabilir. Fiyat farkının anlamlı olup olmadığını anlamak için primin yanında şu başlıkları da karşılaştırın. Aynı araç için gelen iki teklifi şöyle bir tabloyla yan yana istemek, başlığın arkasındaki gerçek kapsamı görünür kılar:
| Karşılaştırılacak başlık | Teklifte aranacak bilgi |
|---|---|
| Ana teminatlar | Çarpma, çarpılma, yanma, çalınma, üçüncü kişi zararı |
| Doğal afetler | Sel, su baskını, dolu, fırtına, deprem, yıldırım |
| Hırsızlık | Çalınma, teşebbüs, anahtar kaybı, anahtarla hırsızlık |
| Hasar onarımı | Servis ağı, parça türü, onarım yöntemi |
| Muafiyet | Sabit tutar mı yüzde mi, hangi teminatlarda? |
| Ek hizmetler | İkame araç, mini onarım, çekici, yol yardım |
| Kullanım şartları | Hususi, ticari, kiralık veya filo |
| Prim ve ödeme | Toplam prim, taksit koşulu, zeyilname şartı |
Bu karşılaştırma, "tam kasko" başlığı daha geniş görünen ama yüksek muafiyet veya düşük limit içeren bir poliçenin gerçekte beklenenden sınırlı kalabileceğini ortaya çıkarır. Özellikle cam, mini onarım, ikame araç ve yol yardım limitlerini; hasar halinde size kalacak muafiyet payını; rayiç değerin güncel piyasa değeriyle uyumunu ve küçük bir hasar bildiriminin hasarsızlık basamağına etkisini satır satır okumak gerekir. Düşük prim, yüksek muafiyetle birleştiğinde hasar anında koruma hissinizi azaltabilir.
Bizimle teklif alırken neye dikkat edilmeli?
Grup Akdeniz Sigorta olarak Konyaaltı ve Antalya'daki araç sahipleri için farklı sigorta şirketlerinin kasko paketlerini karşılaştırırız. Kararı yalnızca prim üzerinden değil; teminat kapsamı, muafiyet, servis ağı, ek hizmetler ve aracın kullanım biçimi üzerinden kurarız. Amacımız en ucuz poliçeyi değil, sizin risk profilinize en uygun korumayı bulmaktır. Farklı kasko kurgularını ve ürün seçeneklerini kasko sayfamızda inceleyebilir, ihtiyacınıza özel kurguları ise KASKONOMIQ ürünümüzle birlikte değerlendirebiliriz.
Teklif karşılaştırmasını hızlandırmak için şu bilgileri hazır bulundurmanız yararlı olur:
- Araç marka, model ve model yılı
- Plaka ve ruhsat bilgileri
- Aracın yaklaşık güncel değeri
- Hususi veya ticari kullanım bilgisi
- Yıllık tahmini kilometre
- Aracın genellikle park edildiği yer
- Önceki poliçe ve hasarsızlık bilgisi
- İstediğiniz servis, ikame araç ve yol yardım şartları
- Özellikle güvenceye almak istediğiniz riskler
Doğru karar poliçe başlığından değil şu sorudan çıkar: Aracımın kullanım şekli ve bulunduğu bölgedeki riskler düşünüldüğünde hangi teminatlar, hangi limit ve muafiyetlerle gerçekten gerekli? Antalya için bu soruyu birlikte yanıtlayıp sel, dolu, fırtına, açık otopark, hırsızlık, servis seçimi, ikame araç ve hasarsızlık şartlarını tek tek değerlendirerek size uygun kasko kurgusunu belirleyebiliriz.
Sıkça Sorulan Sorular
Geniş kasko ile tam kasko arasındaki en temel fark nedir?
Her iki ürün de temel kasko teminatlarını içerebilir. Fark, genişletilmiş kaskoda ek risklerin bir bölümünün; tam kaskoda ise ek sözleşmeyle alınabilecek risklerin tamamının hedeflenmesidir. Gerçek kapsamı yine poliçedeki teminat, limit ve muafiyetler belirler.
Tam kasko zorunlu mudur?
Hayır. Kasko isteğe bağlıdır. Zorunlu olan trafik sigortasıdır ve trafik sigortası kendi aracınızdaki hasarı karşılamaz. Kasko, bu riske yönelik isteğe bağlı koruma sağlar.
Geniş kasko daha ucuz mudur?
Çoğu durumda genişletilmiş kasko, daha sınırlı ek teminat nedeniyle tam kaskodan daha düşük primli olabilir. Ancak araç değeri, sürücü profili, kullanım biçimi, muafiyet ve hasarsızlık gibi unsurlar nedeniyle kesin fiyat farkı teklif bazında değişir.
Tam kasko doğal afetleri kapsar mı?
Deprem, sel, su baskını, dolu ve fırtına gibi riskler poliçede ayrıca kontrol edilmelidir. Genel şartlarda bu riskler ek sözleşmeyle kapsama alınabilecek riskler arasında sayılır; limit veya muafiyet uygulanabilir.
Tam kasko ile her hasar ödenir mi?
Hayır. Poliçe istisnaları, kullanım ve sürücü koşulları, muafiyetler ve teminat limitleri geçerlidir. "Tam" ifadesi, poliçedeki tüm istisnaların ortadan kalktığı anlamına gelmez.
Kasko seçerken fiyat mı, kapsam mı öncelikli olmalı?
İlk öncelik ihtiyaca uygun kapsam olmalıdır. Düşük primli bir poliçe yüksek muafiyet, düşük limit veya sınırlı servis koşulları içeriyorsa hasar anında beklenenden az koruma sağlayabilir. En sağlıklı yaklaşım, aynı teminat ve şartlar üzerinden teklifleri karşılaştırmaktır.