Tamamlayıcı sağlık sigortası fiyatları için tek bir sabit rakam vermek doğru olmaz; çünkü prim sigortalının yaşına, cinsiyetine, ikamet iline, seçtiği teminatlara ve hastane ağına göre değişir. Antalya'da aynı ürün adı iki kişi için aynı primi getirmez. Bu yüzden burada hazır bir rakam yerine, bir teklifi gerçekten anlaşılır kılan şeyi anlatıyoruz: ödediğiniz prim karşılığında hangi hastanelerde ve hangi tedaviler için ödeme alabileceğinizi. Net bedeli yalnızca kişiye ve kapsama göre hazırlanan bir teklif gösterir, ve biz tam olarak o teklifi doğru kurgulamak için buradayız.
Fiyatı okumanın pratik yolu, yıllık primi tek başına değil, primin satın aldığı erişimi değerlendirmektir. Tercih ettiğiniz hastane seçtiğiniz şirketin anlaşmalı ağında değilse, düşük prim sizin için gerçek bir avantaj sağlamaz. Antalya'da kullandığınız hastaneleri teklif aşamasında isim isim doğrulamak, en çok tasarruf ettiren adımdır.
Table of contents
Fiyatı hangi unsurlar değiştirir?
Sigorta şirketlerinin fiyatlandırma ölçütleri birebir aynı olmayabilir, dolayısıyla aynı kişi için gelen teklifler de farklılaşır. Örneğin Allianz, tamamlayıcı sağlık priminin yaş, cinsiyet, ikamet edilen şehir, teminat kapsamı ve seçilen network gibi bilgilere göre kişiye özel hesaplandığını, sayfasında sabit bir prim yayımlamadığını belirtiyor. Bu yaklaşım, sektörde neden tek bir "liste fiyatı" bulamadığınızı açıklar.
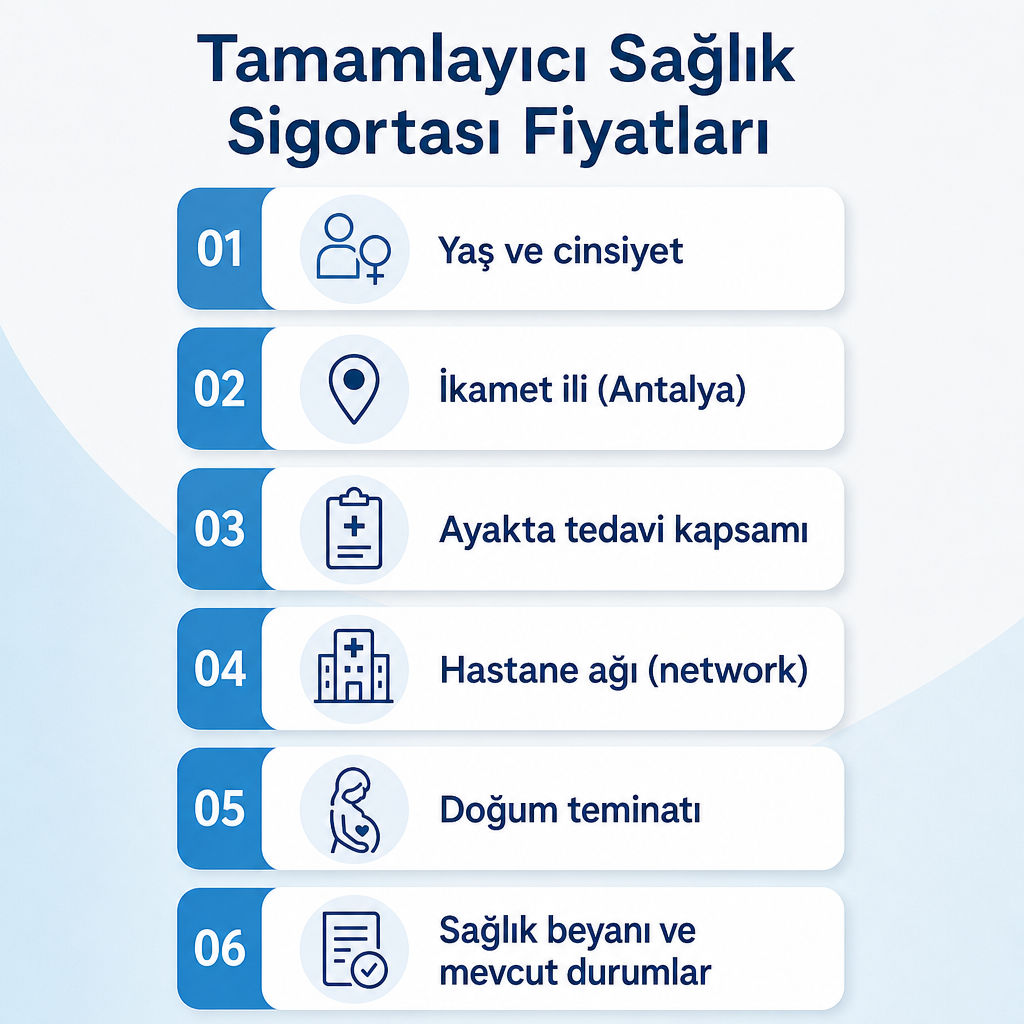
Aşağıdaki unsurlar, hem primi hem de o primin size sağladığı kullanım değerini birlikte belirler:
| Teklifteki unsur | Fiyata veya kullanım değerine etkisi |
|---|---|
| Yaş ve cinsiyet | Şirketin fiyat hesabını etkiler; aynı ilde ve benzer teminatta bile teklifler farklılaşabilir. |
| İkamet ili | Fiyatlandırma değişkenlerinden biridir; Antalya adresiyle alınan teklifi başka bir ilin rakamıyla kıyaslamayın. |
| Ayakta tedavi | Muayene ve tetkikin poliçeye eklenmesi, yalnızca yatarak tedaviye göre farklı bir kapsam ve prim oluşturur; teminatın adet ve limitini sorun. |
| Hastane ağı (network) | Daha geniş veya farklı segmentteki kurumlara erişim, hem fiyatı hem de gidebileceğiniz hastaneleri değiştirir. |
| Doğum teminatı | Her pakette bulunmayabilir; eklenmesi, bekleme süresi ve yararlanma şartı ayrıca kontrol edilmelidir. |
| Sağlık beyanı ve mevcut durumlar | Değerlendirme sonucunda bazı sağlık durumlarına istisna veya ek prim uygulanabilir; başvuru bilgilerini eksiksiz verin. |
Tabloya tek tek bakmak yerine şunu aklınızda tutun: iki teklif arasındaki prim farkının önemli bir kısmı, çoğu zaman hastane ağı ve ayakta tedavi kapsamındaki farktan doğar. Primi düşüren bir tercih, sık gittiğiniz bir hastaneyi ağın dışında bırakıyorsa gerçek maliyeti sizin cebinize yansır.
Teklifleri aynı kapsam üzerinden karşılaştırın
En düşük primi seçmek, tercih ettiğiniz hastanede veya ihtiyacınız olan tedavide en iyi seçenek anlamına gelmez. Teklifleri anlamlı kılmanın tek yolu, hepsini aynı kişi bilgileri, aynı tedavi teminatları ve karşılaştırılabilir hastane ağları üzerinden istemektir. Sağlık sigortası tarafında şirketlerin kurum ağlarını ve planlarını yan yana koyma işini sizin yerinize biz yürütüyoruz; tamamlayıcı sağlık için primi ise kişisel bilgileriniz ve istediğiniz kapsam netleştikten sonra teyit ediyoruz.
Teklifleri yan yana koyarken şu başlıkları kontrol edin:
- Anlaşmalı hastaneler: Antalya'da gitmeyi düşündüğünüz hastaneleri isim isim sorun; yalnızca ağın adını kıyaslamak yeterli olmayabilir.
- Yatarak tedavi: Ameliyat, oda ve refakatçi giderlerinin limit, ödeme oranı ve şartlarını inceleyin.
- Ayakta tedavi: Muayene, laboratuvar ve görüntüleme için yıllık adet veya limit olup olmadığını öğrenin.
- Bekleme süreleri: Hangi teminatın ne zaman kullanılabildiğini teklifte ve poliçe özel şartlarında teyit edin.
- İstisnalar ve sağlık beyanı: Önceden var olan rahatsızlıklar için uygulanabilecek istisna veya ek primi yazılı olarak sorun.
- Prim ödeme şekli: Taksit seçeneği sunuluyorsa toplam ödenecek tutarı ve taksit koşullarını da karşılaştırın.
Şirketin ürün özel şartları belirleyicidir. Örneğin yayımlanan güncel bir ürün bilgisinde yatarak tedavi için bazı bekleme koşulları ve doğum teminatında bekleme süresi tanımlanmış olabilir. Bu süreleri tüm şirketler için geçerli bir kural gibi kabul etmeyin; her teklifte ilgili şirketin özel şartını ayrıca kontrol edin. Tamamlayıcı ile özel sağlık arasındaki kapsam ayrımını netleştirmek isterseniz, özel sağlık ile tamamlayıcı sağlık arasındaki farkları ayrı bir rehberde detaylandırdık.
SGK katılım payı primle karıştırılmamalı
Tamamlayıcı sağlık sigortası, SGK/GSS hak sahipliği ve poliçe şartlarıyla birlikte değerlendirilmelidir. Burada sık karışan bir nokta var: SGK, 2026 yılı için ikinci ve üçüncü basamak özel sağlık hizmet sunucularındaki muayene katılım payını 60 TL olarak listeliyor. Bu tutar, SGK'nın yayımladığı bir katılım payıdır; tamamlayıcı sağlık poliçesinin yıllık primi değildir ve poliçenin tüm özel hastane masraflarını karşılayacağı anlamına gelmez.
Başka bir deyişle 60 TL'lik katılım payı, tamamlayıcı sağlık priminizin ne ucuzluğunun ne de pahalılığının göstergesidir. Primi belirleyen, önceki bölümlerde sıralanan kişi ve kapsam bilgileridir; katılım payı ise tedavi anında SGK mevzuatından doğan ayrı bir kalemdir. Poliçenin hangi gideri hangi oranda karşılayacağını daima poliçe özel şartlarından doğrulayın.
Teklif için hazır bulundurmanız gereken bilgiler
Karşılaştırmanın doğru yapılması için teklif talebinde şu bilgileri hazır bulundurmanız, süreci hem hızlandırır hem de teklifleri gerçekten kıyaslanabilir kılar:
- Sigortalanacak kişi veya kişilerin doğum tarihleri.
- İkamet ili ve ilçesi — Antalya için ilçe bilgisini de ekleyin.
- SGK/GSS hak sahipliği durumu.
- İstenen kapsam: yalnızca yatarak tedavi mi, ayakta tedavi de dahil mi?
- Doğum teminatı isteği — varsa planlama zamanlamasıyla birlikte belirtin.
- Tercih edilen hastane ve doktorlar.
- Mevcut poliçe ve yenileme bilgisi — başka bir şirketten geçiş söz konusuysa paylaşın.
- Sağlık beyanı için gerekli bilgiler — mevcut hastalık, devam eden tedavi veya düzenli kullandığınız ilaçları doğru aktarın.
Bu bilgilerle gelen tekliflerde yalnızca prim tutarına değil, tekliflerin aynı hastane ağı, aynı teminat ve aynı limitler üzerinden hazırlanıp hazırlanmadığına bakın. Eksik veya farklı bilgiyle alınan iki teklifi kıyaslamak, çoğu zaman yanlış kararın başlangıcıdır. Fiyatı etkileyen faktörlerin başka bir branşta nasıl işlediğini merak ederseniz, konut sigortası fiyatlarını belirleyen etkenleri de benzer bir mantıkla anlattık.
Antalya'da karşılaştırmalı teklifi birlikte kuralım
Antalya'daki kişiler ve aileler için anlaşmalı kurum ağlarını karşılaştırıyor, sağlık sigortası tarafında ihtiyacınıza göre teklif hazırlıyoruz. Tamamlayıcı sağlık için sabit bir fiyat listesi yayımlamıyoruz; çünkü doğru rakam ancak sizin bilgileriniz ve istediğiniz kapsam üzerinden çıkar. Bize doğum tarihlerini, ilçenizi, istediğiniz teminatları ve gitmeyi düşündüğünüz hastaneleri iletin; biz de birden fazla şirketin planını aynı kapsam üzerinden karşılaştırıp size en uygun korumayı, yalnızca en ucuz primi değil, önerelim.
Karar aşamasında sorulacak doğru soru şudur: "Bu prim, benim gerçekten kullanacağım hastanelerde ve tedavilerde beni koruyor mu?" Bu sorunun yanıtını netleştirmek için gereken bilgileri paylaştığınızda, teklifleri aynı zeminde karşılaştırıp seçiminizi birlikte sağlamlaştırabiliriz.
Sık Sorulan Sorular
Tamamlayıcı sağlık sigortası fiyatları neden kişiye göre değişir?
Yaş, cinsiyet, şehir, teminat seçimi ve hastane ağı gibi unsurlar sigorta şirketinin fiyat hesabını etkiler. Bu nedenle aynı ürün adı, herkes için aynı prim anlamına gelmez.
Antalya'da tamamlayıcı sağlık için yayımlanmış net bir fiyat var mı?
Sabit bir fiyat listesi yerine kişiye özel teklif esas alınır. Antalya için güncel primi; doğum tarihleri, ilçe, istenen teminat ve hastane tercihleriyle hazırlanan teklif belirler.
En düşük primli teklif en avantajlı teklif midir?
Her zaman değil. Hastane ağı, ayakta tedavi limiti, bekleme süreleri ve istisnalar farklıysa primleri doğrudan kıyaslamak yanıltıcı olur. Teklifleri aynı kapsam üzerinden karşılaştırın.
Teklifteki SGK katılım payı primin içinde midir?
Hayır. SGK'nın 2026 yılı için açıkladığı 60 TL, belirli özel sağlık hizmet sunucularındaki muayene katılım payıdır; yıllık sigorta primi değildir. Poliçenin hangi gideri karşılayacağı ayrıca poliçe koşullarına bağlıdır.
Teklif alırken hastane adı vermek neden önemli?
Şirketlerin anlaşmalı kurum ağları farklı olabilir. Tercih ettiğiniz hastanenin seçilen plan ve ağ kapsamında olup olmadığını doğrudan teyit etmek, teklifleri gerçek kullanım ihtiyacınıza göre karşılaştırmanızı sağlar.