Özel hastaneye gitmek istediğinizde iki poliçe adı karşınıza çıkar ve çoğu kişi bunları aynı sanır: oysa özel sağlık sigortası ile tamamlayıcı sağlık farkı, poliçenin SGK ile ilişkisinde başlar. Biri SGK'dan tamamen bağımsız çalışabilir, diğeri ise SGK'nın ödediği tutarın üzerine özel hastanenin eklediği "fark ücretini" kapatır. Bu tek cümle bile seçimi değiştirir; çünkü SGK durumunuz, hangi hastaneyi kullanmak istediğiniz ve bütçeniz, sizin için doğru ürünü belirler. Burada hangi ürünün "daha iyi" olduğunu söylemiyoruz; hangi koşulda hangisinin daha mantıklı olduğunu, bir de her ikisini de almamanın makul olabileceği durumları birlikte netleştiriyoruz.
İçindekiler
İki ürün aynı dili konuşmuyor: tanımlar
Karşılaştırmaya girmeden önce iki ürünü kendi mantığıyla tanımlamak gerekir, çünkü fark tam da bu mantıkta saklı.
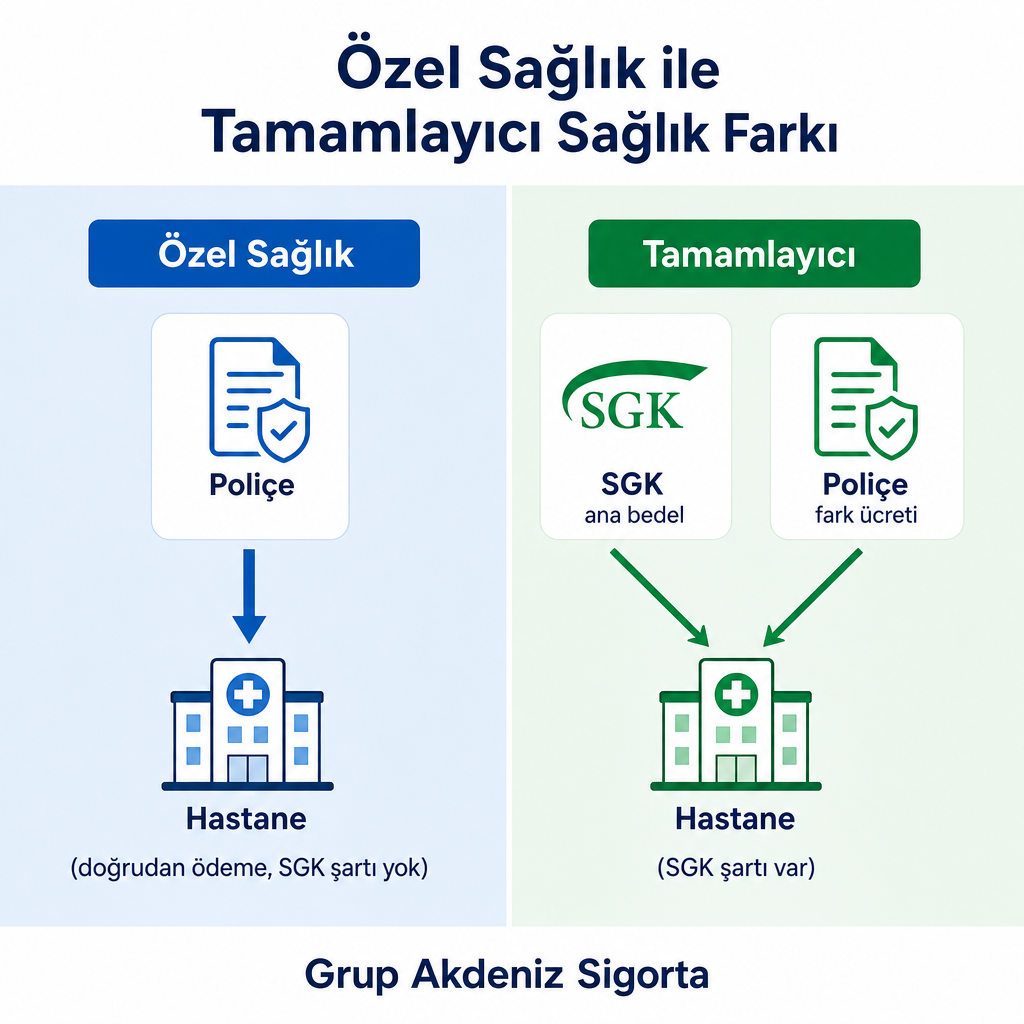
Özel sağlık sigortası, hastalık veya kaza nedeniyle ihtiyaç duyduğunuz tıbbi tanı ve tedavi giderlerini poliçede belirtilen teminatlar ve limitler dahilinde karşılayan, isteğe bağlı bir sigortadır. Anlaşmalı özel hastanelerde doktor muayenesi, tetkik, ameliyat, hastane yatışı, yoğun bakım ve ambulans gibi kalemleri poliçe kapsamı ölçüsünde güvence altına alır. En belirleyici özelliği şudur: devletin sunduğu sağlık hizmetlerinden ve SGK geri ödeme kurallarından bağımsız çalışabilir. Yani SGK'nız olmasa bile özel sağlık poliçesi yaptırabilirsiniz.
Tamamlayıcı sağlık sigortası (TSS) ise farklı bir mantıkla kurulur. SGK'ya bağlı kişilerin, SGK ile anlaşmalı özel hastanelerde oluşan fark ücretlerini teminat altına alan bir özel sağlık sigortası türüdür. Burada SGK ilgili tedavinin "ana" bedelini kendi kurallarına göre karşılar; tamamlayıcı poliçe ise özel hastanenin SGK üzerinde talep ettiği ilave tutarı, poliçe limitleri dahilinde üstlenir. Genellikle ayakta (muayene, tahlil, tetkik) ve yatarak (ameliyat, hastane yatışı) teminatlarıyla, SGK anlaşmalı özel hastanelerde düşük katılım payıyla hizmet almanızı sağlar. Kritik şart: yalnızca SGK'lı bireylere sunulur. SGK'nız yoksa tamamlayıcı sağlık sigortası yaptıramazsınız.
İki ürünün tanımını genel çerçevesiyle incelemek isterseniz sağlık sigortasının kapsamını ve faydalarını anlatan rehberimize ve tamamlayıcı sağlık sigortasının işleyişini açıklayan yazımıza bakabilirsiniz; bu yazı ise ikisi arasındaki karar çerçevesine odaklanıyor.
Kriter kriter karşılaştırma
Tanımlar netleştiğinde fark daha somutlaşır. Aşağıdaki tablo, özel sağlık sigortası ile tamamlayıcı sağlık farkını karar verirken bakmanız gereken başlıklar üzerinden özetliyor.
| Kriter | Özel Sağlık Sigortası | Tamamlayıcı Sağlık Sigortası |
|---|---|---|
| SGK zorunluluğu | SGK'lı olma şartı yok; SGK'sız bireyler de yaptırabilir. | SGK'lı olma şartı var; Genel Sağlık Sigortası ile birlikte çalışır. |
| Çalışma mekanizması | Poliçe teminatlarına göre gideri doğrudan karşılar; SGK kurallarından bağımsızdır. | SGK'nın ödediği tutar üzerine özel hastanenin fark ücretini tamamlar. |
| Hastane ağı | Sigorta şirketinin anlaşmalı network listesine göre belirlenir. | Yalnızca SGK ve sigorta şirketiyle ortak anlaşmalı kurumlarda geçerlidir. |
| Kapsam esnekliği | Ayakta/yatarak, doğum, check-up, yurtdışı gibi geniş ve opsiyonel kombinasyonlar sunabilir. | Odak SGK'nın finanse ettiği tedavilerin fark ücretleridir; yapı daha sadedir. |
| Prim seviyesi | Teminat genişliğine paralel olarak genelde daha yüksek prim aralıklarıyla sunulur. | SGK ile maliyeti paylaştığı için genellikle daha düşük primlerle konumlanır. |
| Kullanımda ödeme | Limit, katılım payı ve muafiyete göre bazı işlemlerde ek ödeme çıkabilir. | SGK katılım payı hariç, limit aşılmadıkça anlaşmalı hastanede genelde ek fark ödenmez. |
Tablonun satırları aslında tek bir eksende birleşir: özel sağlık poliçesi size özgürlük ve genişlik sunarken bunu prim olarak ödetir; tamamlayıcı poliçe maliyeti SGK ile paylaştığı için aynı özel hastaneyi daha ulaşılabilir bir primle erişilebilir kılar ama kapsamı SGK çerçevesine bağlar. Bir diğer pratik ayrım hedef kullanıcıdadır: özel sağlık, SGK'lı olsun olmasın özel sağlıkta daha geniş özgürlük ve ilave teminat arayan kişilere hitap ederken; tamamlayıcı, SGK'lı olup özel hastaneleri fark ücreti sorunu yaşamadan kullanmak isteyenler için kurgulanmıştır.
Hangi noktada hangi sigorta mantıklı?
Seçimi tek başına fiyat belirlemez. Deneyimimizde karar, birbirini etkileyen beş noktanın birlikte değerlendirilmesiyle netleşir.
İlki SGK durumunuz. Aktif SGK'nız yoksa tamamlayıcı sağlık sigortası zaten seçenek dışıdır; özel sağlık poliçeleri tek alternatif haline gelir. SGK'lıysanız, aynı özel hastane ağı için tamamlayıcı alternatifler özel sağlık poliçelerine kıyasla farklı bir maliyet-kapsam dengesi sunar ve ikisini yan yana koymak anlam kazanır.
İkincisi hastane ve doktor tercihiniz. "Mutlaka şu özel hastaneden hizmet almak istiyorum" diyorsanız, o hastanenin hangi üründe hangi sigorta şirketleriyle anlaşması olduğu belirleyici hale gelir. Tamamlayıcı poliçe yalnızca SGK ve sigorta şirketiyle ortak anlaşmalı kurumlarda çalıştığı için, seçtiğiniz hastanenin bu iki şartı da sağlayıp sağlamadığı mutlaka kontrol edilmelidir.
Üçüncüsü beklenen kullanım sıklığı ve kapsam ihtiyacınız. Kronik bir hastalığınız, düzenli kontrol ihtiyacınız veya planlı bir doğum süreci varsa; ayakta tedavi, doğum ve check-up gibi ek kapsamların yapısı öne çıkar. Tamamlayıcı poliçede SGK'nın finanse ettiği temel tedaviler üzerinden fark ücretleri güvence altına alınırken, özel sağlık poliçeleri ek teminatlarla daha geniş bir yelpaze sunabilir.
Dördüncüsü bütçe ve prim esnekliği. Geniş hastane ağı ve ek teminatlarla kurulan tam kapsamlı özel sağlık poliçeleri daha yüksek prim seviyeleriyle konumlanabilir. Tamamlayıcı sağlık sigortası, maliyeti SGK ile paylaştığı için aynı şehirdeki özel hastane erişimini daha ulaşılabilir bir prim düzeyinde verebilir.
Beşincisi coğrafi hareketlilik. Sık şehir değiştiren veya farklı illerde özel hastane kullanma ihtimali olan kişiler için, iki üründeki anlaşmalı hastane ağının yaygınlığı karşılaştırılmalıdır. Bazı özel sağlık poliçeleri yurtdışı teminatı veya daha geniş network seçenekleri sunarken, tamamlayıcı poliçeler genelde SGK çerçevesi ve yurt içi odaklıdır.
Bu beş nokta tek tek değil, bir arada ağırlık kazanır. Örneğin SGK'lı ama yılda birkaç kez özel hastane kullanan, belirli bir hastaneye bağlı olmayan bir kişi için tamamlayıcı çoğu zaman yeterli dengeyi kurar; buna karşın doğum planlayan veya belirli bir özel hastanenin tamamlayıcı ağında olmadığını gören biri için özel sağlık daha anlamlı olabilir. Karar, bu noktaların birinde değil kesişiminde netleştiği için, tek bir ölçütü öne çıkarıp diğerlerini göz ardı etmek çoğu zaman yanıltıcı olur.
Ne zaman özel sağlık, ne zaman tamamlayıcı, ne zaman hiçbiri?
Kriterler soyut kaldığında kararı kolaylaştırmanın en iyi yolu, üç senaryoyu somut koşullarla eşleştirmektir.
Özel sağlık sigortası daha uygun olduğunda. SGK'nız yoksa veya SGK'dan bağımsız, kendi başına çalışabilen bir güvence istiyorsanız. SGK ile anlaşması olmasa bile belirli özel hastaneleri ve daha esnek teminatları tercih ediyorsanız. Doğum, geniş check-up paketleri veya yurtdışı sağlık gibi tamamlayıcı üründe sınırlı sunulan ek teminatları önemsiyorsanız bu taraf öne çıkar.
Tamamlayıcı sağlık sigortası daha uygun olduğunda. Aktif SGK'nız var ve SGK ile anlaşmalı özel hastaneleri fark ücreti ödemeden kullanmak istiyorsanız. Temel hedefiniz muayene, tahlil, tetkik ve ameliyat gibi standart işlemlerdeki fark ödemelerini güvence altına almaksa. Geniş ama SGK odaklı bir hastane ağı ile daha ulaşılabilir prim arasında denge arıyorsanız tamamlayıcı mantıklı hale gelir.
Şimdilik hiçbirini almamak daha rasyonel olabileceğinde. Sağlık hizmetini ağırlıklı olarak devlet hastanesinden ve aile hekiminden alıyor, özel hastane kullanma ihtimalinizi çok düşük görüyorsanız. Mevcut bütçeniz önceliği zorunlu sigortalara (trafik, DASK, temel işyeri teminatları) ve kritik finansal risklere vermenizi gerektiriyorsa. Yakın vadede sağlık poliçesi almayı planlıyor ama önce SGK statünüzü, sağlık geçmişinizi ve poliçe istisnalarını netleştirmeniz gerekiyorsa, aceleci bir seçim yerine durumu oturtmak daha sağlıklıdır.
Bu üçüncü senaryoyu da masada tutmak önemli; çünkü her iki ürün de herkes için "mutlaka alınması gereken tek doğru çözüm" değildir. Doğru tercih SGK durumunuza, özel hastane beklentinize, bütçenize ve sağlık kullanım sıklığınıza göre değişir. Antalya'da hem özel sağlık hem tamamlayıcı teklifleri teminat, hastane ağı, muafiyet ve prim dengesi üzerinden kıyaslarken, "şimdilik almamak" seçeneğini dahi gerçek bir alternatif olarak değerlendiriyoruz.
Antalya'da sonraki adımı birlikte atalım
Tek bir sigorta şirketinin ürününü değil, 16 farklı şirketin özel sağlık ve tamamlayıcı sağlık poliçelerini karşılaştırmalı inceleyen bir acenteyiz. Bu yapı, kararı "hangi şirket iyi" sorusundan çıkarıp "sizin durumunuza hangisi oturuyor" sorusuna taşımamızı sağlıyor.
Antalya'da yaşayan bireyler için mevcut SGK durumunuzu, kronik hastalık geçmişinizi ve özel hastane tercihlerinizi birlikte analiz ediyoruz. Özel sağlık ile tamamlayıcı arasındaki farkı teminat, hastane ağı ve muafiyetler üzerinden gerçek haliyle görmenizi sağlayan sadeleştirilmiş özetler çıkarıyoruz. Kararı "en ucuz poliçe" değil, beklenen kullanımınıza göre en anlamlı koruma ve sürdürülebilir bütçe dengesi üzerine kuruyoruz. Size uygun bir öneri hazırlayabilmemiz için SGK durumunuzu, tercih ettiğiniz özel hastaneleri, bütçe aralığınızı ve beklenen kullanım sıklığınızı bizimle paylaşmanız yeterli.
Fiyat mantığını ve teminat çerçevesini ayrıntısıyla okumak isterseniz, kararınızı tamamlayacak mevcut içeriklerimize bakabilirsiniz: güncel prim bantları için özel sağlık sigortası fiyatları yazımız ve sağlık ürünlerinin genel teklif süreci için sağlık sigortası hizmet sayfamız başlangıç noktanız olabilir. Bu karşılaştırma yazısını ise iki ürün arasındaki karar çerçevesi olarak kullanabilirsiniz.
Sık Sorulan Sorular
Tamamlayıcı sağlık sigortası yaptırmak için SGK'lı olmak zorunlu mu?
Evet. Tamamlayıcı sağlık sigortası SGK ile birlikte çalışan bir ürün olduğu için aktif SGK kapsamına sahip olmak temel ön koşuldur. SGK'nız yoksa bu poliçe seçenek dışıdır.
Tamamlayıcı sağlık sigortası devlet hastanelerinde geçerli mi?
İşleyiş, SGK ile anlaşmalı özel sağlık kurumlarındaki fark ücretlerini karşılama üzerine kuruludur; dolayısıyla odak özel hastanelerdir. Devlet hastanelerinde ana hizmeti zaten SGK sunar.
Özel sağlık sigortası SGK'dan tamamen bağımsız mıdır?
Özel sağlık poliçeleri sağlık giderlerini poliçe teminatlarına göre doğrudan üstlenir ve SGK geri ödeme sistemine bağlı olmak zorunda değildir. Bu nedenle SGK'sız kişiler de bu poliçeleri kullanabilir.
Tamamlayıcı sağlık sigortasında primler neden genelde daha düşük görünüyor?
Çünkü tedavi masrafının ana kısmını SGK üstlenir; sigorta şirketi yalnızca SGK üzerinde kalan fark ücretini teminat altına alır. Bu maliyet paylaşımı prim seviyesini aşağı çeker.
Poliçemi hangi hastanelerde kullanabileceğimi nasıl anlarım?
Hem özel sağlık hem tamamlayıcı poliçelerde sigorta şirketinin anlaşmalı kurum listesi belirleyicidir; tamamlayıcıda bu liste ayrıca SGK anlaşmasını da gerektirir. Teklif aşamasında bu listeleri karşılaştırmalı sunarak Antalya'da fiilen kullanabileceğiniz hastaneleri netleştiriyoruz.