Özel sağlık sigortası fiyatları için 2026'da tek bir rakam vermek dürüst olmaz; Türkiye genelinde yayımlanan verilere göre teminat ve yaşa bağlı olarak yıllık kabaca 4.000 TL ile 75.000 TL arasında, çok geniş teminatlı uç örneklerde ise 400.000 TL'ye kadar uzanan bir bant söz konusu (TL, 2026). Bu aralığın neresinde olacağınız; yaşınıza, yaşadığınız şehre, sağlık geçmişinize ve seçtiğiniz teminatlara göre değişir. Biz Grup Akdeniz Sigorta olarak Antalya Konyaaltı'ndan, tek bir liste fiyatı dayatmak yerine birden fazla sigorta şirketinin güncel tekliflerini aynı şartlarla karşılaştırıp size gerçekçi bir prim çıkarıyoruz.
Table of contents
2026'da özel sağlık sigortası fiyat aralıkları
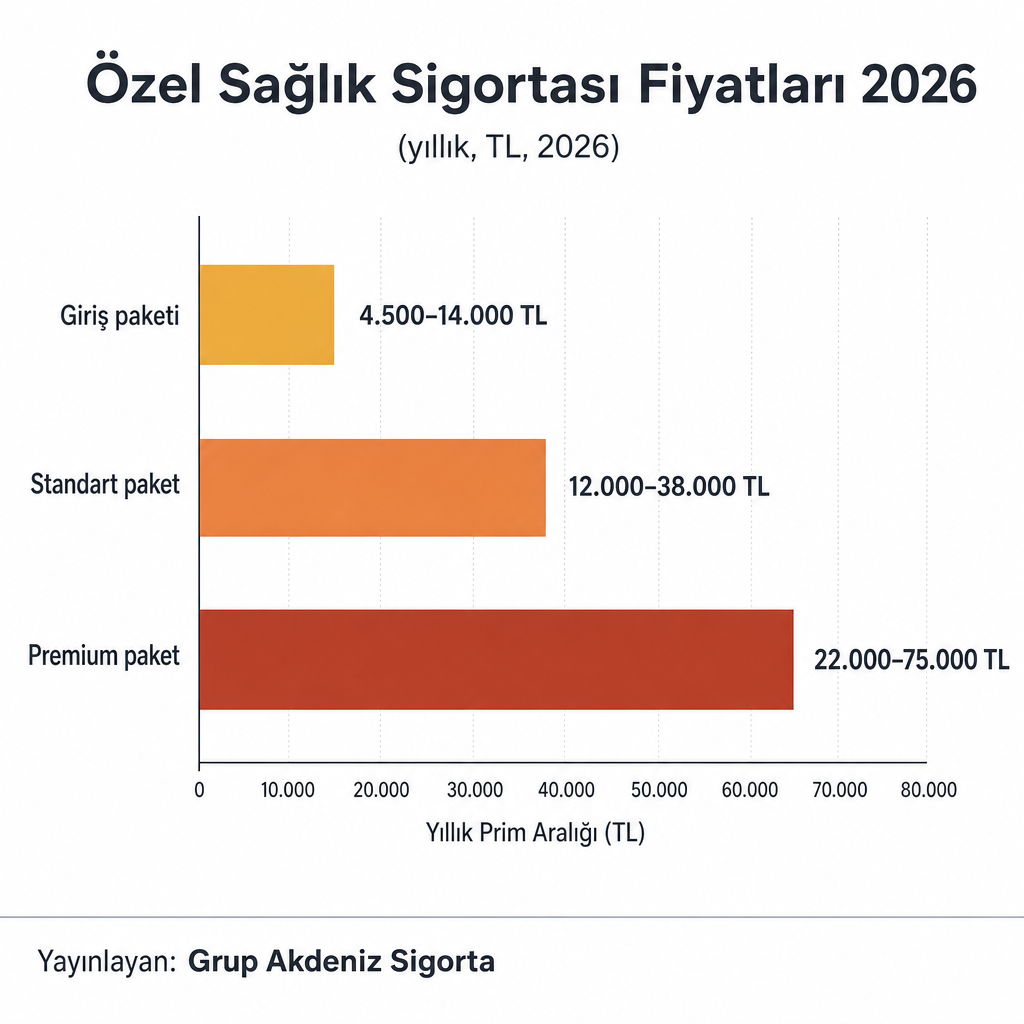
Yayımlanan 2026 verileri, özel sağlık sigortası fiyatları için tek bir fiyat yerine paket seviyesine göre ayrışan net bantlar gösteriyor. En uygun yapı, yalnızca yatarak tedavi teminatı içeren giriş paketleri; teminat genişledikçe prim de belirgin biçimde yükseliyor.
| Paket seviyesi | Kapsam özeti | Yıllık prim aralığı (TL, 2026) |
|---|---|---|
| Giriş | Sadece yatarak tedavi, limitsiz | 4.500 – 14.000 |
| Standart | Limitsiz yatarak + yılda 8–10 vaka ayakta | 12.000 – 38.000 |
| Premium | Geniş/VIP hastane ağı, kapsamlı ayakta, diş/göz | 22.000 – 75.000 |
Tüm iller, yaş grupları ve çok geniş teminatlı planlar birlikte değerlendirildiğinde piyasanın toplam oynaklığı yıllık yaklaşık 15.000 TL – 400.000 TL gibi çok geniş bir banda yayılabiliyor (TL, 2026). Özel hastanelerle anlaşmalı standart bir poliçe için ise ortalama rakamlar yıllık 4.000 TL – 11.000 TL seviyesinde paylaşılıyor (TL, 2026).
Yaş tek başına tabloyu önemli ölçüde kaydırır. Yalnızca yatarak teminatlı poliçeler için Türkiye geneli tahmini primler şöyle hesaplanabiliyor (TL, 2026, tahmini aralık): 0–17 yaş 9.000–22.000; 18–30 yaş 12.000–30.000; 31–40 yaş 15.000–38.000; 41–50 yaş 19.000–48.000; 51–60 yaş 25.000–63.000; 61–65 yaş 34.000–84.000. Bunlar bir piyasa resmidir; sizin teklifinizin bu bantların neresine düşeceğini poliçe detayınıza göre netleştiriyoruz.
Primi somut olarak belirleyen unsurlar
Özel sağlık sigortası primleri herkese ortak sabit bir listeye göre değil, bir dizi somut parametreye göre hesaplanır. Aynı kişinin farklı teminat tercihleriyle çok farklı primler görmesi bu yüzden normaldir.
Yaş, 2026'da primin en güçlü belirleyicilerinden biri. 0–17 yaş için yaklaşık %25 indirim uygulanabiliyor; 18–30 yaş çoğu şirkette baz fiyat kabul edilirken 31–50 yaş bandında %25–60 arası, 51 yaş üstünde ise %110–250'ye varan artışlar görülebiliyor. Cinsiyet de rol oynar: doğurganlık çağındaki kadınlarda doğum ve kadın sağlığı teminatları ek prim gerektirebiliyor.
İkamet ettiğiniz il ve ilçe doğrudan bir fiyat parametresidir. İstanbul, Ankara, İzmir gibi büyükşehirlerde sağlık hizmeti maliyeti yüksek olduğundan aynı teminat için Antalya gibi illere kıyasla daha yüksek prim çıkabiliyor. Sağlık geçmişiniz de hesaba yansır: kronik hastalıklar, geçmiş önemli ameliyatlar ve önceki poliçelerdeki hasar performansı prim üzerinde etkilidir; bazı hastalıklar için bekleme süreleri veya kademeli teminat tanımlanabilir.
Teminat türü fiyatın belkemiğidir. Yalnızca yatarak tedavi en uygun yapıdır; ayakta tedavi, doğum, diş, göz ve check-up eklendikçe prim artar. Ayakta tedavide yıllık vaka sayısı (örneğin yılda 8–10 muayene) yükseldikçe fiyat da yükselir. Hastane ağı seçimi de belirleyicidir: sınırlı ağa sahip poliçeler ekonomik, A+ veya VIP hastaneleri kapsayanlar belirgin derecede daha pahalıdır.
Son olarak limit, katılım payı ve muafiyet yapısı primi şekillendirir. Yüksek yıllık limit ve düşük katılım payı (örneğin %0–10) primi yukarı çeker; katılım paylı veya muafiyetli poliçelerde ise sigortalı her işlemde belirli tutarı üstlendiği için prim daha düşük olabilir. Poliçe tipiniz de fiyatı değiştirir: tamamlayıcı sağlık sigortası için SGK kapsamında genel sağlık sigortanızın bulunması gerekir ve bu poliçeler, SGK'dan bağımsız tam kapsamlı özel sağlık sigortasına göre genelde daha düşük primlidir. Bu parametrelerin hepsini aynı anda doğru girmek, genel sağlık sigortasının nasıl yapıldığını anlatan rehberimizde açıkladığımız gibi, farklı şirketlerden gelen teklifleri anlamlı biçimde karşılaştırabilmenin önkoşuludur.
Neler dahil, neler hariç?
2026'da sunulan ürünler arasında içerik farkları olsa da temel teminat aileleri benzerdir. Fiyatı değerlendirirken yalnızca prime değil, bu kapsamın size ne kadar uyduğuna bakmak gerekir.
Sıklıkla dahil olan teminatlar poliçe türüne göre şunlardır: yatarak tedavi (hastane yatışları, ameliyatlar, yoğun bakım, ameliyat öncesi ve sonrası tetkikler); ayakta tedavi (doktor muayeneleri, laboratuvar, MR ve tomografi gibi görüntüleme, fizik tedavi — yıllık vaka sayısı poliçeye göre sınırlı ya da limitsiz olabilir); doğum ve yenidoğan (gebelik takibi, doğum masrafları, yenidoğan yoğun bakım — genellikle bekleme süreli ek teminat); diş ve göz (tedaviler, muayeneler, bazı poliçelerde gözlük/lens desteği — çoğunlukla premium planların parçası); check-up ve koruyucu sağlık (yıllık check-up paketleri, aşılar, erken tanı taramaları).
Sık karşılaşılan hariçler ve sınırlamalar ise şunlardır: tamamen estetik amaçlı operasyonlar; infertilite tedavileri ve tüp bebek uygulamaları; poliçe öncesinde mevcut olup beyan edilmeyen kronik hastalıklar için ilk yıllarda sınırlı veya hiç teminat; sigorta başlangıcından önce gerçekleşmiş rahatsızlıkların masrafları. Size hazırladığımız teklif tablolarında dahil teminatları ve hariçleri yan yana, net biçimde gösteriyoruz; hedefimiz en ucuz prim değil, ihtiyacınızı gerçekçi biçimde karşılayan kapsamdır.
Tamamlayıcı mı, özel sağlık mı: aynı ihtiyaç, farklı fiyat
Fiyat sorusunun arkasında çoğu zaman bir ürün seçimi gizlidir: tamamlayıcı sağlık sigortası mı, yoksa tam kapsamlı özel sağlık sigortası mı? İkisi 2026'da hem kapsam hem fiyat olarak ayrışıyor.
Tamamlayıcı sağlık sigortası, SGK ile birlikte çalışan bir yapıdır; SGK kapsamındaki kamu ve anlaşmalı özel hastane hizmetlerini tamamlayıcı rol üstlenir. 2026'da aylık primleri yaklaşık 180 TL – 2.150 TL aralığında seyrediyor (TL, 2026). Özel sağlık sigortası ise SGK'dan bağımsız, tam kapsamlı bir yapıdır; poliçe ağınız dahilindeki özel hastanelerde ayakta ve yatarak tedavilerinizi karşılar. 2026'da aylık primleri yaklaşık 600 TL – 6.000 TL bandında olabiliyor (TL, 2026).
Tamamlayıcı yapı daha ekonomiktir, özel sağlık ise daha geniş özgürlük ve kapsam sağlar. Antalya'da ikamet eden ve SGK'sı olan biri için hangisinin daha mantıklı olduğunu, aynı kişi bilgileriyle iki poliçe türünün teminatlarını ve primlerini yan yana koyarak değerlendiriyoruz. Tamamlayıcı tarafın ayrıntıları için tamamlayıcı sağlık sigortasını açıkladığımız yazımıza bakabilir, genel çerçeve için sağlık sigortası sayfamızı inceleyebilirsiniz.
Bire bir teklif karşılaştırmasını nasıl yapıyoruz?
Farklı şirketlerin fiyatlarını karşılaştırmanın tek dürüst yolu, aynı şartları her teklifte sabit tutmaktır. Tek bir şirketin ürününü dayatmak yerine, birden fazla sigorta şirketinin özel sağlık ve tamamlayıcı sağlık poliçelerini aynı girdilerle yan yana getiriyoruz. Böylece yalnızca prim rakamını değil, teminat ve hizmet kalitesini birlikte görüyorsunuz.
Aynı şartlarda karşılaştırmayı şu adımlarla kuruyoruz:
- Yaş, cinsiyet ve ikamet ili sabitlenir (örneğin Antalya).
- Poliçe türü sabitlenir: örneğin "limitsiz yatarak + yılda 10 vaka ayakta + doğum teminatı".
- Hastane ağı seviyesi aynı tutulur: örneğin standart network veya A+ network.
- Katılım payı ve limitler eşitlenir: örneğin %10 katılım paylı, yıllık 1.000.000 TL yatarak limitli.
- Geçmiş sağlık durumu ve beyanlar tüm şirketlerde aynı girilir.
Bu çerçevede gelen teklifler yıllık/aylık prim, hastane ağı, bekleme süreleri, doğum ve ek teminat detayları üzerinden değerlendirilir. Bizim rolümüz tabloda görünen en ucuz poliçeyi işaret etmek değil; ihtiyacınıza göre koruyucu ve sürdürülebilir poliçeyi öne çıkarmak ve hasar anında yanınızda olmaktır.
Net bir fiyat için hangi bilgiler gerekir?
2026'da hiçbir teklif ekranı, belirli bilgiler olmadan net prim üretemez. Doğru fiyatı hızlı görmeniz için aşağıdaki bilgileri hazırlamanız yeterli:
- Doğum tarihiniz (gün/ay/yıl – yaş hesabı için) ve cinsiyetiniz.
- İkamet ettiğiniz il ve ilçe.
- Medeni durumunuz ve çocuk sayınız (bireysel mi, aile poliçesi mi).
- SGK kapsamında genel sağlık sigortanızın olup olmadığı (tamamlayıcı sağlık için şart).
- Mevcut kronik hastalıklarınız, düzenli kullandığınız ilaçlar, geçmiş önemli ameliyatlarınız.
- Son yıllardaki sağlık sigortası poliçe ve hasar geçmişiniz (varsa).
- Tercih ettiğiniz poliçe tipi: tamamlayıcı mı özel sağlık mı; yalnızca yatarak mı, yatarak+ayakta mı; doğum, diş, göz, check-up, yurt dışı tedavi gibi ek teminat talepleriniz.
- Hastane ağı tercihiniz (Antalya'daki belirli özel hastaneler, A+ network, ekonomik network).
- İstediğiniz katılım payı ve yıllık limit seviyesi.
Bu bilgileri toparlayıp Antalya ölçeğinde birden fazla şirketten teklif alıyor ve size özel bir "özel sağlık sigortası fiyatları 2026" karşılaştırma tablosu çıkarıyoruz. Yeni poliçe alırken, mevcut poliçenizi yenilerken, evlilik veya yeni bir çocuk gibi bir değişiklik olduğunda ya da hastane tercihlerinizi güncellemek istediğinizde bize ulaşın; bu bantların neresinde durmanız gerektiğini birlikte netleştirelim.
Sıkça Sorulan Sorular
2026'da özel sağlık sigortası fiyatları ortalama ne kadar?
Standart bir özel sağlık poliçesi için yıllık ortalama 4.000 TL – 11.000 TL aralığı rapor ediliyor; geniş kapsamlı ve ileri yaş poliçelerinde ise 15.000 TL'den başlayıp 400.000 TL'ye kadar yükselen primler görülebiliyor (TL, 2026).
Giriş, standart ve premium paketler arasında fiyat farkı ne?
Sadece yatarak teminatlı giriş paketlerinde yıllık 4.500 TL – 14.000 TL, yatarak+ayakta standart paketlerde 12.000 TL – 38.000 TL, VIP hastane ve diş/göz gibi geniş teminatlı premium paketlerde 22.000 TL – 75.000 TL aralığında primler söz konusu (TL, 2026).
Tamamlayıcı mı, özel sağlık sigortası mı daha ekonomik?
2026'da tamamlayıcı sağlıkta aylık primler yaklaşık 180 TL – 2.150 TL; özel sağlıkta ise 600 TL – 6.000 TL bandında (TL, 2026). Tamamlayıcı daha ekonomiktir, özel sağlık ise daha geniş özgürlük ve kapsam sunar.
Çocuklar için primler nasıl hesaplanıyor?
0–17 yaş aralığında yatarak teminatlı poliçeler için %25'e varan indirimler uygulanabiliyor ve yıllık tahmini primler 9.000 TL – 22.000 TL aralığında görülebiliyor (TL, 2026). Aile poliçelerinde çocukların eklenmesi genellikle avantajlı fiyatlanıyor.
Antalya'da yaşamak fiyatı etkiler mi?
Evet; sigorta şirketleri prim hesabında ikamet ilini dikkate alır. Antalya gibi sağlık hizmet maliyetinin görece dengeli olduğu illerde, İstanbul gibi büyükşehirlere kıyasla aynı teminat için daha düşük primlerle karşılaşmak mümkün olabiliyor.
İşverenin ödediği primler SGK açısından nasıl değerlendiriliyor?
Resmî düzenlemeye göre işverenin çalışan adına ödediği özel sağlık sigortası primi ile bireysel emeklilik katkı payı toplamının aylık asgari ücretin %30'una denk gelen kısmı prime esas kazanca dahil edilmiyor; kalan tutar prime esas kazanca ekleniyor (2026 tarihli düzenleme).