Tamamlayıcı sağlık sigortası nedir sorusunun kısa yanıtı şudur: SGK güvencesi olan kişilerin, SGK ile anlaşmalı özel hastanelerde ödemek zorunda kaldığı fark ücretlerini karşılayan, isteğe bağlı bir özel sağlık sigortasıdır. Devlet güvencenizin üstüne oturur, onun yerine geçmez. Bu yazıda ürünün nasıl çalıştığını, çeşitlerini ve Antalya'da yaşayan biri için ne zaman anlamlı olduğunu açıklıyoruz.
İçindekiler
- Tamamlayıcı sağlık sigortası nasıl çalışır
- Teminat türleri: yatarak ve ayakta tedavi
- Tamamlayıcı sağlık ile tam kapsamlı özel sağlık arasındaki fark
- Antalya'da yaşayan biri için ne zaman anlamlı olur
- Poliçe seçerken bakmanız gereken kriterler
- Sık Sorulan Sorular
Tamamlayıcı sağlık sigortası nasıl çalışır
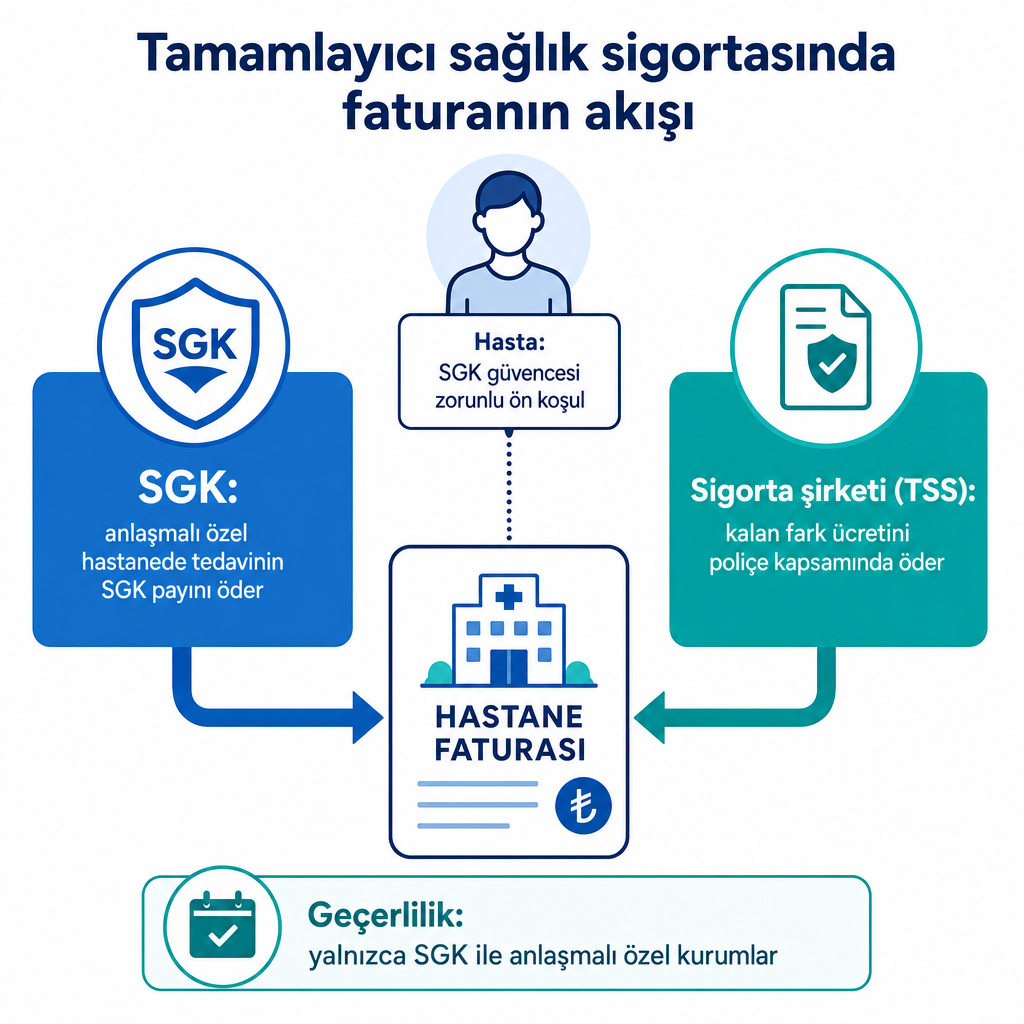
Tamamlayıcı sağlık sigortasının (TSS) mantığı, faturanın iki kaynaktan ödenmesidir. SGK ile anlaşmalı bir özel hastaneye gittiğinizde, hastane önce SGK'dan provizyon alır ve tedavinin SGK tarafından karşılanan kısmını devletten tahsil eder. Geriye kalan ve normalde cebinizden ödemeniz gereken "fark ücreti", TSS poliçenizin devreye girdiği yerdir; bu kısmı poliçe kapsamı dahilinde sigorta şirketiniz üstlenir.
Bu mekanizmanın çalışması için tek bir ön koşul var: SGK güvencesine sahip olmanız. TSS, SGK'sız tek başına işlemez. Ürün tanımlarında da açıkça SGK kapsamındaki bireyler için tasarlanmış bir sigorta olarak geçer. SGK'nız yoksa devreye giren, farklı bir ürün ailesi olan tam kapsamlı özel sağlık sigortası olur.
Bir başka kritik nokta, TSS'nin yalnızca SGK ile anlaşmalı özel hastane ve sağlık kurumlarında geçerli olmasıdır. SGK ile anlaşması bulunmayan tamamen özel kurumlarda bu poliçe tipik olarak işlemez. Yani ürünün adı "tamamlayıcı" ise, tamamladığı şey SGK'nın kendi ağı ve ödeme sistemidir.
Bu yapı, TSS'nin neden sıklıkla "devlet destekli özel sağlık sigortası" olarak anlatıldığını da açıklar. SGK ödemesinin üzerine oturması ve fark ücretini kapatması, ürünü kamu güvencesiyle iç içe geçmiş bir çözüm haline getirir. Yasal olarak zorunlu değildir; trafik sigortası ya da DASK gibi bir mecburiyeti yoktur, gönüllü bir tercihtir.
Teminat türleri: yatarak ve ayakta tedavi
Tamamlayıcı sağlık poliçeleri genellikle iki ana eksen üzerinden kurgulanır. Bu iki teminatın nasıl birleştiğine göre ürünler birbirinden ayrılır.
Yatarak tedavi teminatı, ameliyat, yoğun bakım, hastanede yatış ve buna bağlı giderleri kapsar. Nadir ama maliyeti yüksek olayları hedefler. Ciddi bir operasyon gerektiğinde asıl mali yükü karşılayan kısım budur.
Ayakta tedavi teminatı, doktor muayenesi, tahlil, tetkik ve görüntüleme gibi hastaneye yatmadan alınan hizmetleri kapsar. Yıl içinde sık sık hastaneye gidenler için asıl fark yaratan taraf burasıdır.
Ürünler bu iki teminatı farklı şekillerde paketler. Bazı poliçeler yalnızca yatarak tedavi teminatı sunar; bu, primi düşük tutmak isteyen ancak büyük risklere karşı korunmak isteyen biri için mantıklı olabilir. Bazı poliçeler ise hem yatarak hem ayakta teminatı bir arada verir ve günlük sağlık ihtiyaçlarını da güvence altına alır.
Ayakta tedavi teminatlarında sıklıkla yıllık muayene adedi ya da toplam bir limit bulunur; bu sınırlar poliçe dokümanlarında açıkça yazılır. Ayrıca kapsam düzeyi de değişir: birçok üründe yatarak tedavide yüzde yüze yakın bir kapsam sunulurken, ayakta tedavide belirli katılım oranları olabilir. Bu ayrımı poliçe alırken görmek, sonradan sürprizle karşılaşmamak için önemlidir.
Tamamlayıcı sağlık ile tam kapsamlı özel sağlık arasındaki fark
En sık yapılan karışıklık, tamamlayıcı sağlık sigortasını tam kapsamlı özel sağlık sigortasıyla aynı sanmaktır. İkisi farklı işler görür.
Tam kapsamlı özel sağlık sigortası, SGK'dan bağımsız çalışabilir ve genellikle SGK ağının dışındaki tamamen özel hastane ve kliniklerle de anlaşmalıdır. TSS ise SGK'nın ağına ve ödeme sistemine bağlıdır; SGK'nın karşılamadığı fark ücretini tamamlar ama SGK ağı dışındaki kurumları kapsamaz.
Bu ayrım, ürün seçiminde doğrudan bir sonuç doğurur. Sürekli belirli bir tamamen özel hastaneye gitmek istiyorsanız ve bu hastane SGK ile anlaşmalı değilse, TSS beklediğiniz güvenceyi vermez; bu durumda gündeme gelen ürün tam kapsamlı özel sağlık poliçesidir.
Bir başka yanılgı, TSS'nin her sağlık hizmetini otomatik olarak içerdiğini varsaymaktır. Yurt dışı tedaviler, check-up, diş ve estetik gibi hizmetler her poliçede otomatik olarak bulunmaz; bunlar çoğunlukla poliçe bazlı ek teminat olarak sunulur. Ayrıca birçok üründe yalnızca SGK'nın ödemediği fark ücreti güvence altına alınır; hastanın ödemesi gereken SGK katılım payı poliçe tarafından karşılanmayabilir. Bu nedenle "her şeyi kapsar" beklentisiyle değil, poliçenin özel şartlarını okuyarak yaklaşmak gerekir.
Antalya'da yaşayan biri için ne zaman anlamlı olur
Tamamlayıcı sağlık sigortasının değeri, kişinin sağlık kullanım alışkanlığına ve yaşadığı yere göre değişir. Antalya gibi özel hastane seçeneği geniş bir şehirde, SGK ile anlaşmalı özel kurumlarda muayene ve tedavi olurken çıkan fark ücretlerini öngörülebilir bir yıllık prime dönüştürmek, TSS'nin en somut faydasıdır.
Ayakta tedaviyi sık kullanan biri için tablo nettir: yılda birçok kez muayene olan, düzenli tahlil ve görüntüleme yaptıran bir kişi, ayakta teminatı güçlü bir poliçeyle fark ücretlerini büyük ölçüde poliçeye devreder. Buna karşılık nadiren hastaneye giden ama olası büyük bir operasyonun maliyetinden çekinen biri için yatarak ağırlıklı bir paket daha mantıklı olabilir.
Ailesiyle birlikte düşünenler için aile paketleri ayrı bir seçenek sunar; poliçeyi eş ve çocuklarla birlikte alarak riski tek bir sözleşmede toplamak mümkündür. Kronik bir rahatsızlığı olanların ise poliçe özel şartlarındaki bekleme süreleri ve istisnalara özellikle dikkat etmesi gerekir, çünkü mevcut hastalıklar için sınırlı teminat ya da bekleme dönemi söz konusu olabilir.
Burada çok şirketli çalışan bir sigorta acentesi olarak devreye giriyoruz. Tek bir sigortacının ürününe bağlı kalmak yerine, 16 farklı sigorta şirketinin sağlık ürünlerini teminat yapısı, anlaşmalı hastane ağı ve istisnalar açısından karşılaştırıyoruz. En ucuz primi değil, sizin sağlık riskinizi gerçekten karşılayan yapıyı öne çıkarıyoruz. Sağlık sigortası hizmetlerimiz hakkında daha fazla bilgi alabilir, farklı şirket poliçelerini birlikte değerlendirebiliriz.
Poliçe seçerken bakmanız gereken kriterler
Tamamlayıcı sağlık sigortasında doğru poliçe, prim rakamından önce birkaç yargı ölçütüne bağlıdır. Bunlar bir başvuru prosedürü değil, karar verirken tartmanız gereken başlıklardır.
- SGK uygunluğu: TSS yalnızca SGK'lı bireyler içindir. SGK kapsamında değilseniz, tamamlayıcı sağlık yerine farklı özel sağlık ürünleri değerlendirilir.
- Anlaşmalı hastane ağı: Kapsam yalnızca poliçede belirtilen SGK anlaşmalı özel kurumlarda çalışır. Sık gittiğiniz hastanelerin bu ağda olup olmadığı, belki de en kritik karardır. Bazı şirketler geniş ağ, bazıları belirli hastane zincirlerine odaklı ağlar sunar.
- Teminat kapsamı ve limitler: Yalnızca yatarak mı, yoksa ayakta teminatı da mı istiyorsunuz? Ayakta teminatlarındaki yıllık muayene adedi ve limitleri, poliçe dokümanından teyit edin.
- Katılım payı ve fark ücreti ayrımı: Poliçenin neyi karşıladığını netleştirin. Birçok ürün SGK'nın ödemediği fark ücretini kapatır ama SGK katılım payını karşılamayabilir.
- Yaş ve geçmiş sağlık durumu: Ürünler çoğunlukla belirli bir üst yaşa kadar yeni giriş kabul eder; ileri yaşlarda giriş zorlaşabilir. Mevcut hastalıklarda bekleme süreleri ve istisnalar şirketten şirkete değişir.
Bu kriterlerin çoğu, poliçe genel ve özel şartlarında yazılıdır ve şirketten şirkete önemli farklar gösterir. Ürünlerin özel şartları, istisna listeleri ve bekleme süreleri Hazine ve Maliye Bakanlığı'nın sigortacılık mevzuatına tabidir. Provizyon, reddedilen işlem ya da fark ücreti uyuşmazlığı gibi durumlar yaşandığında hasar sürecinde yanınızda olur, süreci sizinle birlikte takip ederiz. Sigorta acentesinin bu noktadaki rolünü merak ediyorsanız, bir sigorta acentesinin ne iş yaptığını anlattığımız yazıya da göz atabilirsiniz.
Hangi teminat yapısının size uyduğuna karar vermeden önce, SGK durumunuzu, tercih ettiğiniz hastaneleri ve aile yapınızı birlikte konuşmak en sağlıklı yol. Bu bilgileri paylaştığınızda, farklı şirketlerin ürünlerini yan yana koyarak size özel bir öneri hazırlayabiliriz.
Sık Sorulan Sorular
Tamamlayıcı sağlık sigortası için SGK şart mı?
Evet. Tamamlayıcı sağlık sigortası, SGK güvencesi olan bireyler için tasarlanmıştır ve SGK'nın ödediği tutarın üzerindeki fark ücretini karşılar. SGK'nız yoksa bu ürün tek başına çalışmaz; bunun yerine tam kapsamlı özel sağlık sigortası değerlendirilir.
Tamamlayıcı sağlık sigortası hangi hastanelerde geçerli?
Yalnızca SGK ile anlaşmalı olan ve poliçenizde belirtilen özel sağlık kurumlarında geçerlidir. SGK ile anlaşması olmayan tamamen özel hastanelerde tipik olarak kullanılamaz. Bu yüzden sık gittiğiniz hastanelerin poliçenin ağında olup olmadığını kontrol etmek önemlidir.
Tamamlayıcı sağlık ile özel sağlık sigortası aynı şey mi?
Hayır. Tamamlayıcı sağlık, SGK'nın ağı ve ödemesi üzerine oturur ve fark ücretini tamamlar. Tam kapsamlı özel sağlık ise SGK'dan bağımsız çalışabilir ve genellikle SGK ağı dışındaki kurumları da kapsayabilir.
Tamamlayıcı sağlık sigortası zorunlu mu?
Hayır. Trafik sigortası veya DASK gibi yasal bir zorunluluğu yoktur. Sağlık riskinize ve bütçenize göre isteğe bağlı olarak tercih edilen gönüllü bir üründür.
Tamamlayıcı sağlık sigortası her sağlık hizmetini kapsar mı?
Otomatik olarak değil. Yurt dışı tedavi, check-up, diş ve estetik gibi hizmetler her poliçede bulunmaz; genellikle ek teminat olarak sunulur. Kapsamı poliçenin özel şartlarından teyit etmek gerekir.