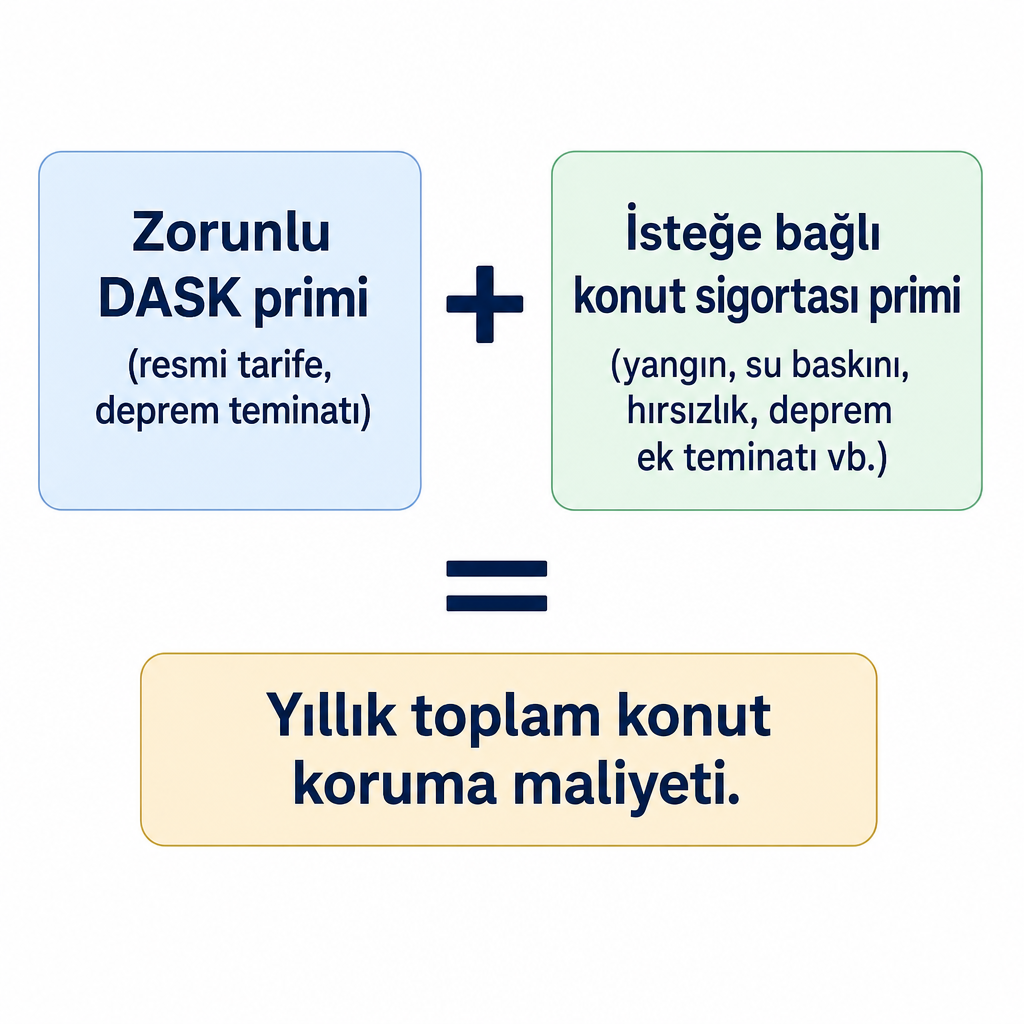
Konut sigortası fiyatları için tek bir rakam vermek mümkün değildir; ödeyeceğiniz prim, dairenizin bulunduğu ilçe ve deprem/sel riskine, bina yaşı ve yapı tarzına, seçtiğiniz teminatlara ve bina ile eşya için belirlediğiniz sigorta bedellerine göre şekillenir. Aynı daire için farklı şirketlerden gelen teklifler binlerce lira oynayabilir. Bu yüzden asıl soru "ne kadar?" değil, "hangi teminatlarla, hangi sigorta bedeli üzerinden bir koruma kurduğunuzda ödediğiniz prim gerçekten anlamlı bir güvenceye dönüşüyor?" sorusudur. Antalya'da bir konut için yıllık toplam maliyet de aslında iki parçadan oluşur: zorunlu DASK primi ve isteğe bağlı konut sigortası primi. Bu rehberde fiyatın nasıl hesaplandığını, primi en çok hangi kalemlerin değiştirdiğini ve Konyaaltı merkezli bir acente olarak teklifi sizinle birlikte nasıl okuduğumuzu açıklıyoruz.
İçindekiler
Konut sigortası fiyatları sorusunun arkasındaki karar
Konut sigortası, binanızı ve içindeki eşyalarınızı yangın, hırsızlık, su basması, fırtına, deprem ve ek doğal afet gibi risklere karşı isteğe bağlı olarak güvence altına alan poliçedir. Zorunlu deprem sigortası (DASK) ise yalnızca deprem ve deprem kaynaklı yangın, tsunami ve yer kayması riskine karşı binanın taşıyıcı unsurlarını teminat altına alan, kanunen zorunlu ayrı bir poliçedir. Ürün yelpazemizde DASK sigortası ile konut sigortası birbirinden bağımsız iki ürün olarak yer alır; bu ayrım, fiyat hesaplamasının ve teminat mantığının da ayrı yürüdüğünü gösterir.
Yani "konut sigortası fiyatları ne kadar?" sorusunu yanıtlamak, aslında iki ayrı kalemi doğru kurgulamakla ilgilidir. DASK primi resmi tarifeye bağlıdır ve pazarlık konusu değildir; konut sigortası primi ise sizin teminat ve değer seçimlerinizle doğrudan şekillenir. Bu rehberde kapsam ve zorunluluk tartışmasını tekrar etmek yerine fiyat mantığına odaklanıyoruz. İki teminat arasındaki kapsam ve zorunluluk farklarını ise DASK mı konut sigortası mı karşılaştırmamızda ayrıntılı bulabilirsiniz.
Fiyatın mekanizması: Prim nasıl hesaplanıyor?
Fiyatı anlamanın en pratik yolu, iki primi ayrı ayrı düşünmektir. DASK tarafında kurallar resmidir ve şirketten şirkete değişmez; konut sigortası tarafında ise her şirket kendi fiyatlama politikasını benzer parametreler üzerine kurar.
DASK prim mantığı
DASK primleri, deprem sigortası için belirlenmiş resmi tarifeye göre hesaplanır. Temel mantık şöyledir: önce sigorta bedeli, yapı tarzına göre belirlenen metrekare birim maliyet ile meskenin brüt yüzölçümü çarpılarak bulunur. Türkiye deprem açısından 7 risk grubuna ayrılmıştır; risk grubuna göre belirlenen tarife oranı bu sigorta bedeline uygulanır ve yıllık prim ortaya çıkar. Çıkan tutar ilgili risk grubunun asgari priminin altında kalırsa asgari prim uygulanır. Resmi tarifede betonarme konutlar için 100 m² örnek daireye ilişkin azami teminat tutarı yaklaşık 1,17 milyon TL düzeyindedir; buna karşılık gelen yıllık DASK primi risk grubuna göre birkaç yüz TL ile birkaç bin TL arasında değişir.
Konut sigortası prim mantığı
Konut sigortasında tüm şirketler için tek bir resmi tarife yoktur, ancak kullanılan parametreler büyük ölçüde benzerdir:
- Konutun büyüklüğü ve yapı tarzı (betonarme, yığma vb.)
- Bulunduğu bölge ve ilçe (deprem, sel ve hırsızlık istatistikleri)
- Bina sigorta bedeli (binanın yeniden yapım maliyeti)
- Eşya sigorta bedeli (evdeki eşyaların toplam değeri)
- Seçilen teminatlar (yangın, su baskını, fırtına, deprem ek teminatı, cam kırılması, hırsızlık vb.)
- Sigorta şirketinin kendi fiyatlama politikası ve kampanyaları
2026 itibarıyla piyasadaki örnek konut sigortası poliçelerinde yıllık primler, bazı standart paketlerde yaklaşık 3.900 TL seviyesinden başlarken, daha geniş kapsamlı paketlerde ve yüksek sigorta bedellerinde 6.000 TL'den 70.000 TL'ye kadar çıkabilen geniş bir aralıkta yer alır. Bu aralığın bu kadar geniş olması, fiyatı belirleyenin "ev" değil, "evi hangi teminatlarla ve hangi değer üzerinden sigortaladığınız" olduğunu gösterir.
Konut sigortası fiyatlarını etkileyen temel faktörler
Primi yukarı veya aşağı çeken kalemleri bilmek, teklif aldığınızda nereye bakacağınızı da netleştirir. Dört ana başlık, fiyatın büyük kısmını açıklar.
Konum ve bölgesel risk
DASK tarifesinde Türkiye 7 deprem risk grubuna ayrılır; en yüksek riskli 1. gruptan en düşük riskli 7. gruba doğru primler düşer. Resmi DASK tarifesinde betonarme 100 m² bir konut için risk grubuna göre asgari prim tutarları 500 TL'nin altında başlayıp 2.000 TL'nin üzerine kadar çıkabilir; bu fark yalnızca il ve ilçe düzeyindeki risk sınıfından kaynaklanır. Aynı mantık isteğe bağlı konut sigortasında da geçerlidir: yangın, sel ve hırsızlık istatistikleri yüksek olan bölgelerde aynı daire için daha yüksek prim teklifleriyle karşılaşmak olağandır. Antalya özelinde deprem ve sel riski ile turistik bölgelerdeki dairelerin yüksek rayiç değerleri birleşince, konut sigortası fiyatları Türkiye ortalamasının üzerinde bir bantta oluşabilir. Bu nedenle il bazlı ortalama bir rakama bakmak yerine, Antalya'daki dairenize özgü teklifleri görmek çok daha anlamlıdır.
Bina yaşı, yapı tarzı ve kat sayısı
DASK rejiminde ruhsat yılı 2000 öncesi olan binalarda tarife fiyatı artırımlı uygulanır; zemin üstü kat sayısı 3 veya daha az olan binalarda indirim, 8 ve üzeri katlı binalarda ise ek artırım söz konusudur. Bu yaklaşım, deprem yönetmeliğine uyum ve binanın dayanıklılığı gibi kriterlerin sigorta maliyetini doğrudan etkilediğini gösterir. Konut sigortası şirketleri de betonarme, yığma ve ahşap gibi yapı tarzlarına göre, bina yaşını da dikkate alarak yangın ve deprem riskini fiyatlamaya yansıtır; daha eski ve yüksek katlı, riskli zemin üzerindeki binalar için primler genellikle daha yüksektir.
Sigorta bedeli: bina ve eşya değerleri
DASK'ta sigorta bedeli, brüt m² ile yapı tarzına göre belirlenen birim metrekare maliyetinin çarpımıyla bulunur ve belirlenmiş azami teminatı aşamaz. İsteğe bağlı konut sigortasında ise iki ayrı değer belirlersiniz: bina sigorta bedeli genellikle binanın yeniden yapım maliyetine göre, eşya sigorta bedeli ise evdeki mobilya, beyaz eşya, elektronik ve kişisel eşyaların toplam değerine göre belirlenir. Ne kadar yüksek sigorta bedeli seçerseniz teminat limitleriniz yükselir, buna paralel olarak priminiz de artar. Burada dikkat edilmesi gereken gizli risk eksik sigortadır: sadece primi düşürmek için bina veya eşya değerini gerçeğin altında tutarsanız, hasar anında tazminat orantılı olarak kırpılabilir. Yani düşük beyan edilen bir değer, kısa vadede prim tasarrufu gibi görünse de hasar anında cebinizden çıkan tutarı büyütür.
Teminat kapsamı ve poliçe türü
Dar kapsamlı bir poliçede genellikle yalnızca yangın ve birkaç ek teminat yer alır. Geniş kapsamlı konut sigortalarında ise deprem ek teminatı, hırsızlık, cam kırılması, su tesisatı hasarı, fırtına, duman, kira kaybı ve üçüncü şahıs sorumluluk gibi çok daha geniş bir yelpaze teminat altına alınabilir. Teminat sayısı arttıkça ve limitler yükseldikçe prim de kayda değer biçimde yükselir. Bazı şirketler konut kredisi olan müşteriler için bankaya özel paketler oluştururken, serbest konut sigortası paketlerinde teminatlar daha esnek seçilebilir. Bu yüzden "en ucuz konut sigortası" ile "ihtiyaca göre doğru konut sigortası" çoğu zaman birbirinden farklı poliçelerdir.
Antalya'daki bir konut sahibi için karar kriterleri
Konyaaltı merkezli bir acente olarak DASK, konut ve diğer branşlarda 16 farklı sigorta şirketinin poliçelerini karşılaştırıyor, müşteri için en uygun teminat–fiyat dengesini kurmayı hedefliyoruz. Böylece Antalya'da bir daire sahibi, tek bir şirketin hazır paketini değil; kendi evinin özelliklerine, bütçesine ve risk iştahına göre filtrelenmiş alternatifleri görebiliyor. Konut sigortası fiyatlarını değerlendirirken şu sorular üzerinden ilerlemek sağlıklı olur:
- Öncelik teminat mı, minimum prim mi? Deprem ve yangın riskinin yüksek olduğu bir şehirde yalnızca yasal zorunluluk olan DASK ile yetinmek mi, yoksa yangın, su baskını, hırsızlık ve ek deprem teminatı içeren konut sigortasıyla kapsamı genişletmek mi daha mantıklı?
- Bina ve eşya için hangi sigorta bedeli makul? Binayı yeniden yaptırmanız gerekse maliyeti ne olur, eşyalarınızın toplam değeri bugün gerçekçi olarak kaç TL? Bu iki rakamı doğru koymak prim–teminat dengesinin kalbidir.
- Hangi ek teminatlar gerçekten gerekli? Denize yakın bir bölgedeyseniz sel ve fırtına; zemin kat veya müstakil evdeyseniz hırsızlık ve cam kırılması; kiraya verdiğiniz bir evdeyseniz kira kaybı teminatı öne çıkabilir.
- Hasar anında kim yanınızda olacak? Doğrudan şirketten alınan bir poliçede hasar takibi büyük ölçüde sizin sorumluluğunuzdadır; biz ise hasar dosyasının açılmasından ekspertiz ve tazminat ödemesine kadar süreçte aktif danışmanlık sunuyoruz.
Teklifleri teminatlarla birlikte okumak için karşılaştırmalı sigorta teklifi nasıl alınır rehberimiz pratik bir çerçeve sunar. Konuta özgü riskleri ve sigorta bedeli seçimlerini birlikte gözden geçirmek, "en ucuz" yerine "en doğru" poliçeye ulaşmayı kolaylaştırır.
Konut sigortası teklifini nasıl okuyabilirsiniz?
Bizden alacağınız konut sigortası tekliflerinde yapı genellikle şöyledir: DASK primi ve teminatı ayrı, konut sigortası primi ve teminatları ayrı satırlar halinde gösterilir. Bina ve eşya için seçilen sigorta bedelleri poliçenin üst kısmında veya teminat tablosunda yer alır. Her teminat için (yangın, deprem ek teminatı, hırsızlık, su basması vb.) ayrı limit, muafiyet ve istisna notları bulunur.
Bu tabloyu birlikte okumak, hangi kalemin primde büyük payı olduğunu, nerede fazla teminat aldığınızı, nerede eksik kaldığınızı görmenizi sağlar. Gerektiğinde teminatları yeniden düzenleyerek konut sigortası fiyatlarını bütçenize uygun hâle getirmek mümkün olur. Pratikte bir müşteri, geniş bir pakette ihtiyaç duymadığı bir ek teminatı çıkarıp, buna karşılık eşya sigorta bedelini gerçekçi seviyeye çektiğinde hem daha dengeli bir prim hem de hasar anında kırpılmayan bir koruma elde edebilir. Dairenizin ilçesi, bina yaşı ve metrekaresi ile eşyalarınızın yaklaşık değerini paylaşmanız, size özel bir karşılaştırma hazırlamamız için yeterlidir.
Sıkça Sorulan Sorular
Antalya'da konut sigortası fiyatları ortalama ne kadar?
2026'da örnek konut sigortası paketlerinde yıllık primler bazı standart poliçelerde yaklaşık 3.900 TL'den başlarken, yüksek sigorta bedeli ve geniş teminatlı paketlerde 6.000 TL ile 70.000 TL arasında değişebilen bir aralıkta yer alabilir. Antalya'da deprem ve sel riski ile gayrimenkul değerlerinin yüksekliği nedeniyle primler Türkiye ortalamasının üzerinde oluşabilir; bu yüzden ilçe, bina yaşı ve sigorta bedeline göre özel teklif görmek gerekir.
DASK primi ile konut sigortası primi aynı şey mi?
Hayır. DASK primi, resmi tarifeye göre yalnızca deprem teminatı için hesaplanan zorunlu bir primdir; konut sigortası primi ise yangın, su baskını, hırsızlık, deprem ek teminatı ve diğer riskleri kapsayan isteğe bağlı poliçenin maliyetidir. Bir daire için yıllık toplam maliyet, bu iki primin toplamından oluşur.
Konut sigortası fiyatını en çok hangi kalem değiştirir?
Genellikle bina ve eşya için seçilen sigorta bedeli ile teminat kapsamı (dar paket mı geniş paket mi, deprem ek teminatı var mı) prim üzerinde en büyük etkiyi oluşturur. Bölgesel riskler ve bina yaşı/yapı tarzı da özellikle DASK ve deprem ek teminatı tarafında fiyatı belirgin biçimde etkiler.
En ucuz konut sigortasını seçmek doğru mu?
En ucuz poliçe çoğu zaman en dar teminatlı veya eksik sigortalı poliçedir ve hasar anında bina ya da eşyalarınızın gerçek değerini karşılamayabilir. Antalya gibi afet riskinin görece yüksek olduğu bir ilde, teminat–fiyat dengesini birlikte okuyarak hem bütçenizi hem evinizi koruyan bir poliçe seçmek daha sağlıklıdır.
Konut sigortası teklifini nasıl hazırlıyorsunuz?
DASK ve konut sigortası için birden fazla şirketten aldığımız teklifleri teminat, limit, istisna ve prim açısından karşılaştırıp size şeffaf bir tablo olarak sunuyoruz. Amacımız yalnızca en düşük primi bulmak değil; evinizi, eşyalarınızı ve bütçenizi birlikte koruyan konut sigortası kombinasyonunu seçmenize yardımcı olmaktır.