Sigorta primi nedir diye sorduğunuzda en kısa yanıt şudur: prim, sigorta şirketinin poliçede üstlendiği risk karşılığında sizden aldığı bedeldir. Ama bu tek cümle, aynı araç veya aynı ev için neden birbirinden farklı rakamlarla karşılaştığınızı açıklamaz. Prim; teminatın kapsamı, sigorta bedeli, risk düzeyi, poliçe süresi ve seçtiğiniz ek güvencelerin hepsinin birleştiği bir maliyettir. Bu yazıda primin branş branş nasıl oluştuğunu, hangi girdilerle hesaplandığını ve iki teklifi karşılaştırırken tam olarak neye bakmanız gerektiğini anlatıyoruz. Amacımız en düşük rakamı değil, ödediğiniz paranın gerçekten işe yarayan bir koruma karşılığı olup olmadığını görebilmeniz.
Table of contents
Sigorta primi ne demek ve neyle karıştırılıyor
Sigorta primi, poliçeyi yürürlüğe sokmak ve korumadan yararlanmak için ödediğiniz bedeldir. Tek seferde ya da poliçede belirlenen taksitlerle ödenir; ödeme koşulları poliçenin özel ve genel şartlarında yazar. Buraya kadar basit. Karışıklık, primin aynı belgedeki diğer tutarlarla aynı şey sanılmasından çıkıyor.
En sık karıştırılan dört kavramı ayırmak, teklifi okumanın yarısıdır:
- Sigorta bedeli: Sigortalanan malın, sorumluluğun veya hayat riskinin poliçede yazan parasal değeri ya da teminat tutarı.
- Teminat limiti: Sigortacının tek bir hasarda ödeyebileceği en yüksek tutar.
- Muafiyet: Hasarın, sizin üzerinizde kalan kısmı.
- İstisna: Poliçenin kapsamı dışında bırakılan durum.
Prim ise bu korumanın tümü karşılığında ödediğiniz paradır. Somut bir örnekle: 1 milyon TL teminat limitli bir poliçenin primi, 500 bin TL limitli başka bir poliçeden yüksek çıkabilir. Fakat düşük primli olanın size yetip yetmeyeceği, limit yettiğinde değil, hasar o limiti aştığında anlaşılır. Bu yüzden prim rakamını hiçbir zaman tek başına değil, karşılığında aldığınız limit ve muafiyetle birlikte okumak gerekir. Temel kavramların tamamı için sigorta nedir ve nasıl işler rehberimiz başlangıç noktası olabilir.
Primin iskeletini oluşturan girdiler
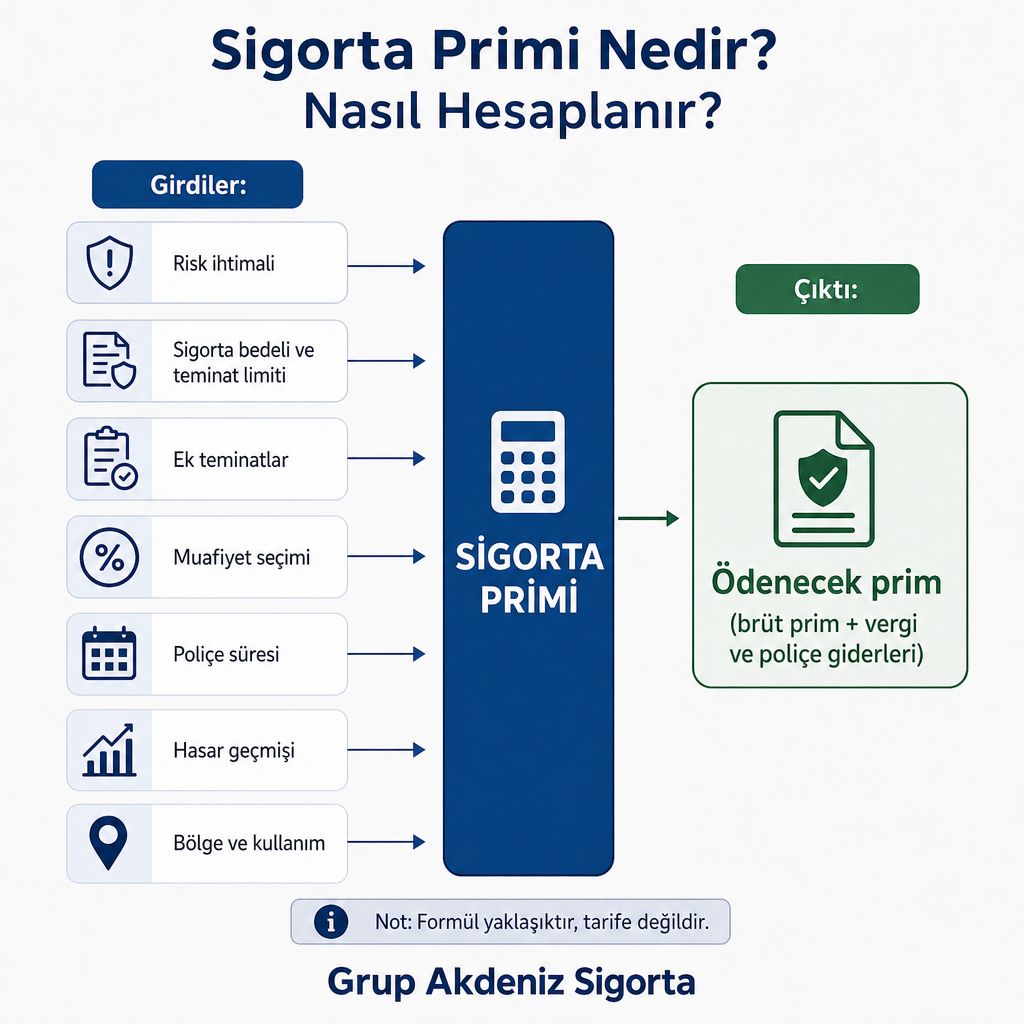
Branş ne olursa olsun prim, kabaca aynı mantıkla kurulur: risk ne kadar büyükse ve teminat ne kadar genişse, sigortacının üstlendiği yük o kadar artar. Kaba bir çerçeveyle primi şöyle düşünebilirsiniz; bu bir tarife değil, girdileri görmenizi sağlayan bir yaklaşımdır:
Prim ≈ sigorta bedeli veya teminat tutarı × risk oranı + ek teminatlar − indirimler + vergi ve poliçe giderleri
Bu iskeleti besleyen başlıca girdiler şunlardır:
Riskin gerçekleşme ihtimali. Sigortacının ilk baktığı şey budur. Sık kullanılan ticari bir araç özel kullanımdakine göre, yanıcı madde bulunan bir işyeri standart bir ofise göre daha yüksek risk taşır. Risk arttıkça prim de genellikle yükselir.
Sigorta bedeli ve teminat limiti. Bedel yükseldikçe olası tazminat yükümlülüğü büyür, bu da prime yansır. Ama bedeli gereğinden düşük yazmak çözüm değildir: eksik sigortada hasar tazminatı, poliçedeki bedel ile gerçek değer arasındaki farktan etkilenebilir. Gereğinden yüksek bedel ise daha fazla tazminat almanızı garanti etmez; sadece primi gereksiz şişirir. Doğru değerleme için rayiç bedelin sigortada nasıl belirlendiği yazımız bu noktayı ayrıntılandırıyor.
Ek teminatlar. Temel korumaya eklenen her güvence riski genişletir ve primi artırabilir. Kaskoda ikame araç, yol yardım, anahtar kaybı, sel ve su baskını, mini onarım ya da ihtiyari mali mesuliyet; konut ve işyerinde elektronik cihaz, hırsızlık, cam kırılması veya iş durması bu kalemlere örnektir.
Muafiyet seçimi. Daha yüksek muafiyet seçtiğinizde sigortacının küçük hasarlardaki yükü azalır ve prim düşebilir. Buradaki soru, hasar anında o muafiyet tutarını cebinizden ödemeye hazır olup olmadığınızdır.
Poliçe süresi. Koruma çoğunlukla bir yıldır; seyahat, nakliyat, inşaat ve bazı ticari poliçelerde süreler değişir. Kısa süreli ya da belirli bir döneme bağlı poliçelerde prim gün veya dönem esasına göre hesaplanabilir, erken sona ermede iade koşulları branşa ve geçen süreye göre değişir.
Hasar geçmişi. Özellikle trafik ve kaskoda geçmiş hasarlar primi doğrudan etkiler. Hasarsızlık indirimi yenileme döneminde uygulanabilen bir avantajdır; ancak her hasarın basamağa etkisi aynı olmayabilir.
Bölge ve kullanım. Riskin bulunduğu il, ilçe ve adres birçok branşta hesaba girer. Antalya'da araç yoğunluğu, turizm hareketliliği, sel ve su baskını ihtimali ya da yazlık kullanım, teklifin doğru hazırlanmasında rol oynar.
Trafik ve kasko priminde neler değişiyor
Bu iki ürün sık karıştırılır ama prim mantıkları ayrıdır. Zorunlu trafik sigortası, üçüncü kişilere verdiğiniz zararlar için mali sorumluluk korur; kendi aracınızdaki hasarı karşılayan ürün ise kaskodur.
Trafik sigortası priminde araç türü ve kullanım şekli, hususi veya ticari ayrımı, araç grubu, hasarsızlık basamağı, tescil ve yenileme bilgileri ile poliçenin geçerlilik dönemi dikkate alınır. Burada önemli bir fark var: trafik primi, şirketlerin sınırsızca belirlediği tek bir rakam değildir. SEDDK tarafından yayımlanan tarife ve genelgeler azami prim ve uygulama esaslarını etkiler; 2026 düzenlemelerinde belirli araç grupları için aylık azami prim artış oranları da açıklanmıştır. Ayrıntı için düzenlemenin kendisine, SEDDK 2026-28 sayılı genelgesine bakabilirsiniz.
Kasko priminde ise değerlendirme daha serbest ve araca özeldir. Genellikle şu unsurlar birlikte okunur:
- Aracın marka, model ve model yılı
- Rayiç veya kasko değeri
- Kullanım türü ve sürücü/hasar geçmişi
- Seçilen kasko kapsamı ve ihtiyari mali mesuliyet limiti
- Muafiyet oranı veya tutarı
- İkame araç, yol yardım gibi hizmetler
- Cam, anahtar, sel, deprem gibi ek teminatlar
Kasko tekliflerini karşılaştırırken kural basittir: aynı teminat yapısına sahip teklifleri yan yana koyun. Bir teklifin ucuz olması aynı kapsamı sunduğu anlamına gelmez; birinde ikame araç dahilken diğerinde olmayabilir, servis seçimi ve muafiyet şartları farklılaşabilir. Kasko türleri arasındaki farkları kasko sigortası sayfamızdan inceleyebilirsiniz.
DASK, konut ve işyerinde prim mantığı
Zorunlu Deprem Sigortası'nda prim mantığı diğer branşlardan ayrışır çünkü sigorta bedeli serbest değildir. Bedel, meskenin yapı tarzına göre belirlenen metrekare bedeli ile brüt yüzölçümünün çarpılmasına dayanır ve genel şartlarda, bedelin ilgili tarife ve talimatta belirlenen azami teminat tutarını aşamayacağı belirtilir. Dayandığı mevzuat için zorunlu deprem sigortası genel şartlarına göz atabilirsiniz.
DASK priminde yapının bulunduğu il ve deprem risk grubu, yapı tarzı, binanın yaşı, meskenin brüt yüzölçümü, kat bilgisi ve yürürlükteki tarife belirleyicidir. Burada dikkat edilmesi gereken sınır şudur: DASK yalnızca belirli yapı ve deprem risklerini güvence altına alır. Eşyalar, kira kaybı, hırsızlık veya bina dışı bazı zararlar için ayrıca konut sigortası gerekebilir. İki teminatın sınırları için DASK sigortası ile konut sigortası sayfalarını birlikte okumak faydalı olur.
Konut sigortasında prim; binanın ve eşyaların sigorta bedeline, adresin risklerine, bina yaşına ve seçilen teminatlara göre değişir. İşyeri sigortasında hesaplama daha ayrıntılıdır, çünkü bir otel, restoran, depo ve ofis aynı risk profilinde değildir. Faaliyet konusu, bina ve demirbaş değeri, stok miktarı, yangın ve hırsızlık önlemleri, iş durması riski, üçüncü şahıs sorumluluğu ve işletmenin konumu prime girer. Antalya'daki oteller, mağazalar ve KOBİ'ler için düşük primden önce işletmenin faaliyetini gerçekten ayakta tutacak limitlerin belirlenmesi gerekir. İşletme ihtiyaçları için işyeri sigortası sayfamız kapsamı ayrıntılandırıyor.
Sağlık sigortasında primi okuma
Özel sağlık ve tamamlayıcı sağlık poliçelerinde prim; kişinin yaşı, sağlık geçmişi, seçilen teminatlar, hastane ağı, limitler, katılım payı ve bekleme süreleri gibi unsurlara bağlıdır. Bu branşta düşük primi görünce kapsama değil, kapsamın kenarlarına bakmak gerekir.
Prim düşük göründüğünde özellikle şu noktaları kontrol edin:
- Anlaşmalı hastane ağının genişliği
- Ayakta ve yatarak tedavi limitleri
- Katılım payı oranı
- Bekleme süreleri ve önceden var olan hastalıklara yaklaşım
- Yenileme koşulları
- Doğum, ilaç, check-up ve diş teminatlarının durumu
En düşük prim, dar bir network veya yüksek katılım payı yüzünden ihtiyaç anında sınırlı koruma sağlayabilir. Yani sağlıkta ucuzluk, çoğu zaman sonraki aşamaya ertelenmiş bir maliyettir. Sağlık ürünlerinin temel kapsamı için sağlık sigortası sayfamızı inceleyebilirsiniz.
İki teklifi doğru karşılaştırmanın yolu
Farklı şirketlerden gelen teklifleri karşılaştırmanın tek sağlıklı yolu, aynı başlıkları yan yana koymaktır. Rakamlar farklı olabilir; önemli olan rakamların altındaki içeriğin eşleşmesidir. Aşağıdaki başlıkları her teklif için ayrı ayrı doldurduğunuzda, en ucuz poliçenin gerçekten aynı korumayı mı sunduğunu görürsünüz:
| Karşılaştırma başlığı | Kontrol edilmesi gereken |
|---|---|
| Teminat | Tüm tekliflerde aynı riskler güvence altında mı? |
| Limit | Hasar halinde ödenecek üst tutar yeterli mi? |
| Muafiyet | Hasarın ne kadarı sigortalıya kalıyor? |
| İstisna | Hangi durumlar kapsam dışında? |
| Sigorta bedeli | Araç, bina, eşya veya stok değeri doğru mu? |
| Hizmet ve süreç | Yol yardım, ikame araç, asistans ve hasar süreci nasıl? |
Biz Grup Akdeniz Sigorta olarak farklı şirketlerin tekliflerini yalnızca prim üzerinden değil; limit, muafiyet, istisna ve hizmet koşullarıyla birlikte değerlendiriyoruz. Antalya'da 16 sigorta şirketiyle çalışarak aynı risk bilgisiyle hazırlanmış teklifleri karşılaştırıyor; ardından hasar bildirimi, belge hazırlığı ve dosya takibinde muhatap oluyoruz. Buradaki amaç en ucuz poliçeyi bulmak değil, ihtiyacınıza uygun teminat ile fiyat dengesini kurmaktır. Karşılaştırmalı teklifin nasıl işlediğini karşılaştırmalı sigorta teklifi nasıl alınır yazımızda adım adım anlattık.
Düşük prim her zaman kazanç mıdır
Hayır. Bir poliçenin diğerinden ucuz olması çoğu zaman bir nedene dayanır ve bu neden, hasar anında ortaya çıkar. Düşük prim şunlardan birinden gelebilir:
- Daha düşük teminat limiti
- Daha yüksek muafiyet
- Daha dar kapsam veya daha fazla istisna
- Daha sınırlı servis ya da hastane ağı
- Eksik veya hatalı risk bilgisi
Bu yüzden teklif alırken sorulması gereken soru nettir: bu poliçe neden daha ucuz? Farkın kapsamdan mı, bir kampanyadan mı, muafiyetten mi yoksa eksik teminattan mı kaynaklandığı açıklığa kavuşmalıdır.
Eksik bilgiyle düzenlenen poliçe de en az dar kapsam kadar risklidir. Araç ticari kullanıldığı halde hususi gösterilmişse, konutun kullanım şekli yanlış bildirilmişse ya da işyerindeki stok değeri olduğundan düşük yazılmışsa, hasar sırasında uyuşmazlık çıkabilir. Primi düşürmek isterken korumayı daraltmamanın daha sağlıklı yolları vardır: aynı teminat yapısıyla birden fazla teklif almak, gerçekten ihtiyaç olmayan ek teminatları ayıklamak, sigorta bedelini gerçek değer üzerinden yazmak, hasarsızlık indirimini korumak ve peşin ile taksitli toplam tutarı karşılaştırmak. Ticari işletmelerde ise faaliyet ve stok bilgilerini güncel tutmak, hem primi hem de hasar anındaki hakkınızı doğru yere oturtur.
Doğru yaklaşım tek cümleye sığar: aynı bilgilerle alınmış teklifleri yalnızca prim tutarıyla değil, sağladıkları koruma ve hizmet şartlarıyla birlikte değerlendirmek. Araç, konut ya da işletme için Antalya'nın bölgesel riskleri ve kullanım şekliniz netleştiğinde, size en uygun teminat–fiyat dengesini birlikte kurabiliriz.
Sık sorulan sorular
Sigorta primi ile sigorta bedeli arasındaki fark nedir?
Sigorta bedeli, sigortalanan değer veya teminat tutarıdır. Sigorta primi ise bu koruma karşılığında ödediğiniz ücrettir. İkisi aynı poliçede yer alır ama farklı şeyleri ifade eder.
Sigorta primi her yıl aynı kalır mı?
Hayır. Yenileme döneminde risk bilgileri, hasar geçmişi, tarife değişiklikleri, seçilen teminatlar, enflasyon, sigorta bedeli ve şirketin fiyatlandırma politikası değişebilir.
En ucuz sigorta primini tercih etmeli miyim?
Tek başına fiyat üzerinden karar vermemek gerekir. Teminat, limit, muafiyet, istisna, hizmet ve hasar sürecini birlikte karşılaştırdığınızda ucuzun gerçekten ucuz olup olmadığı anlaşılır.
DASK primi nasıl hesaplanır?
DASK'ta yapı tarzı ve brüt yüzölçümü temel unsurlardandır. Deprem risk grubu ve yürürlükteki tarife de prim ile teminat hesabını etkiler; bedel, tarifede belirlenen azami tutarı aşamaz.
Teklif karşılaştırması için ücret ödüyor muyum?
Teklif karşılaştırması ve danışmanlık için sizden ücret almıyoruz. Prim, yalnızca seçtiğiniz poliçenin sigorta şirketine ödenir; teklifleri yan yana getirip ihtiyaca uygun olanı bulmak bizim işimizdir.