Sigorta nedir sorusunun en yalın karşılığı şu: belirsiz bir riskin gerçekleşmesi halinde doğabilecek maddi yükü, önceden ödediğiniz bir prim karşılığında sigorta şirketine devretmek. Yani bir zararın mutlaka başınıza geleceği anlamına gelmez; başınıza gelirse ortaya çıkacak maliyeti yönetilebilir hale getirmenizi sağlar. Bu rehberde prim, teminat, limit, muafiyet, istisna ve hasar süreci gibi temel kavramları, bir poliçenin arka planında nasıl bir mekanizma çalıştığını ve teklif karşılaştırırken fiyatın ötesinde neye bakmanız gerektiğini birlikte ele alıyoruz.
Grup Akdeniz Sigorta olarak Antalya Konyaaltı'nda 16 sigorta şirketiyle çalışıyor; trafik, kasko, DASK, konut, sağlık, hayat, seyahat, işyeri ve ticari branşlarda karşılaştırmalı teklif sunuyoruz. Amacımız en ucuz primi değil, riske en uygun korumayı bulmak. Aşağıdaki kavramları bu gözle okursanız, hangi poliçenin size gerçekten değer kattığını daha net görürsünüz.
İçindekiler
Türk Ticaret Kanunu sigortayı, sigortacının prim karşılığında kişinin para ile ölçülebilir menfaatini zarara uğratabilecek bir risk gerçekleştiğinde tazminat ödemeyi ya da kararlaştırılan başka bir edimi yerine getirmeyi üstlendiği sözleşme olarak tanımlar. Bu tanımdaki üç kelime belirleyici: belirsizlik, menfaat ve prim. Risk belirsiz olmalı, korunan bir menfaat bulunmalı ve bu korumanın bir bedeli ödenmelidir.
Sigorta nasıl çalışır ve kimler taraf olur
Sistemin özünde havuz mantığı var. Çok sayıda kişi prim öder, bu primlerden oluşan havuz da içlerinden zarar görenlerin tazminatını karşılamakta kullanılır. Sigorta şirketi, bir riskin gerçekleşme olasılığını ve olası büyüklüğünü değerlendirerek primi belirler. Bu yüzden aynı ürün için iki kişinin primi farklı olabilir: risk profilleri farklıdır.
Bir poliçeyi doğru okumak için önce tarafları ve temel kavramları ayırt etmek gerekir. Günlük konuşmada iç içe geçen bu başlıklar, hasar anında kimin ne talep edebileceğini belirler.
| Kavram | Anlamı |
|---|---|
| Sigortacı | Poliçeyi düzenleyen ve sözleşmedeki yükümlülükleri üstlenen sigorta şirketidir. |
| Sigorta ettiren | Poliçeyi yaptıran ve prim ödeme borcunu üstlenen kişidir. |
| Sigortalı | Menfaati veya hayatı poliçeyle güvence altına alınan kişidir. |
| Lehtar | Poliçeden doğan ödemeden yararlanacak kişidir; özellikle hayat sigortalarında önemlidir. |
| Risk (riziko) | Gerçekleşmesi belirsiz olan ve gerçekleştiğinde zarara yol açabilecek olaydır. |
| Zeyilname | Poliçe başladıktan sonra yapılan değişikliği gösteren belgedir. |
Sigorta ettiren ile sigortalı çoğu zaman aynı kişidir, ancak her zaman değil. Bir işveren çalışanları adına ferdi kaza poliçesi yaptırdığında ettiren işveren, sigortalılar ise çalışanlardır. Hayat sigortasında ise lehtar kavramı öne çıkar: ödeme, sigortalının belirlediği kişiye yapılır. Bu ayrımları bilmek, kime hangi hakkın doğduğunu karıştırmamanızı sağlar.
Bir poliçenin dört kritik ayarı: prim, teminat, limit, muafiyet
İki poliçe aynı adı taşısa bile içerikleri çok farklı olabilir. Farkı yaratan dört ayar vardır ve bunları birlikte okumadan sağlıklı karar veremezsiniz.
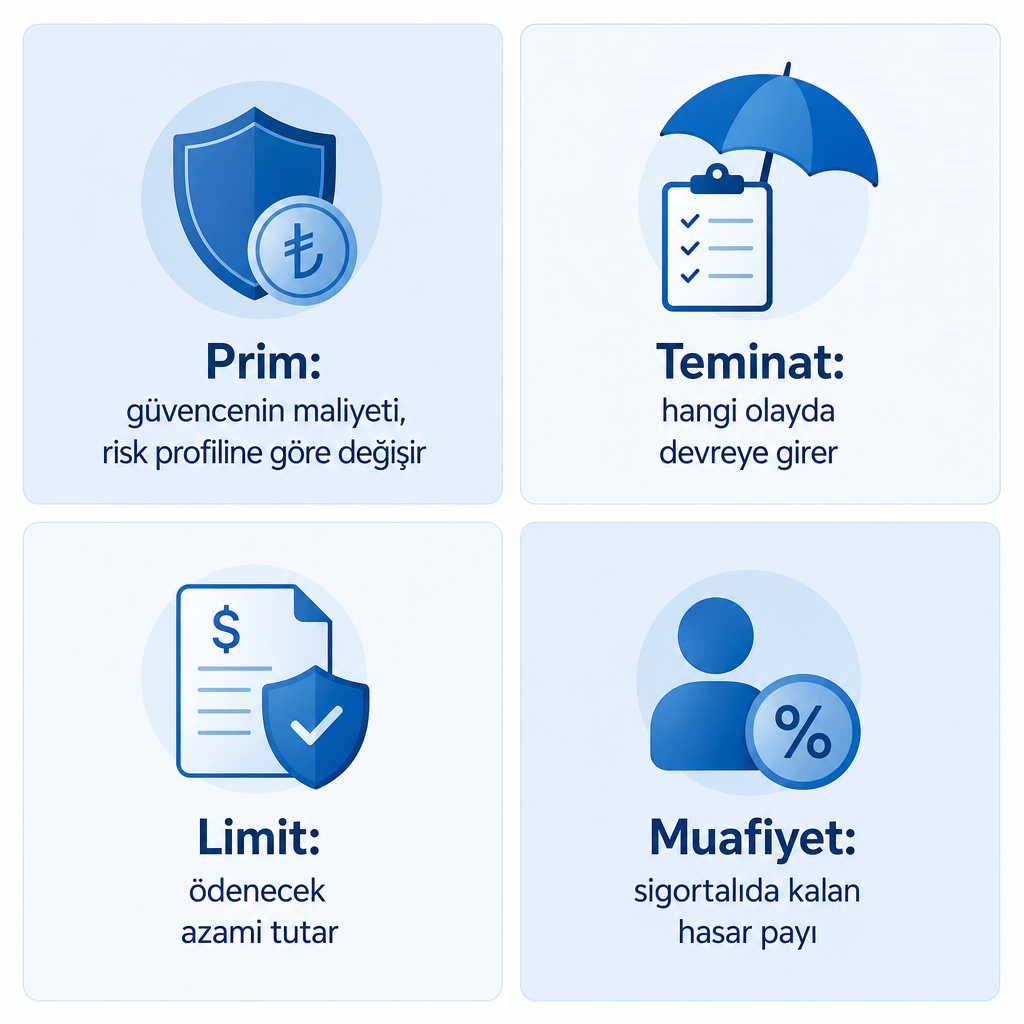
Prim, güvencenin maliyetidir ve her üründe aynı yöntemle hesaplanmaz. Riskin türü, sigortalının özellikleri, teminat kapsamı, limitler, hasar geçmişi, kullanım biçimi, bölge ve seçilen ek güvenceler primi etkiler. Örneğin bir araçta trafik primi belirlenirken araç ve sürücü bilgileri öne çıkarken, kasko teklifinde aracın değeri, kullanım şekli, hasar geçmişi, servis tercihi ve ek teminatlar da hesaba katılır.
Teminat, poliçenin hangi olaylarda devreye girdiğini gösterir. "Kapsamlı poliçe" ifadesi tek başına bir şey anlatmaz. Önemli olan teminatın hangi riski kapsadığı, hangi şartlarda çalıştığı, ödeme limitinin ne olduğu, zararın tamamını mı yoksa bir bölümünü mü karşıladığı ve ek prim gerektirip gerektirmediğidir.
Limit, sigortacının belirli bir teminat için ödeyebileceği azami tutardır. Bir teminatın poliçede bulunması, her tutardaki zararın karşılanacağı anlamına gelmez. Bir işyeri poliçesinde elektronik cihaz teminatı yer alabilir; ancak limit, işletmedeki cihazların gerçek yenileme maliyetinin altındaysa hasar sonrası eksik ödeme riski doğar.
Muafiyet, hasarın belirli bir bölümünün sigortalı üzerinde bırakılmasıdır. Muafiyet arttıkça prim düşebilir, ama hasar anında cebinizden çıkacak tutar yükselir. Bu yüzden "muafiyetli poliçe daha ucuz" yargısı eksik kalır; asıl soru, olası bir hasarda ödemeniz gereken muafiyet tutarının bütçenize uygun olup olmadığıdır.
Bu dört başlığın yanında bir de istisnalar vardır: poliçenin karşılamadığı durumlar. Bakım eksikliği, poliçede belirtilen amaç dışında kullanım, beyan edilen bilgiyle gerçek durum arasındaki fark, poliçe başlangıcından önce gerçekleşen olaylar, bekleme süresi içindeki bazı sağlık giderleri ve limit üzerindeki zararlar ürüne göre kapsam dışında kalabilir. Poliçe almadan önce özellikle teminat tablosu, özel şartlar, istisnalar, muafiyetler ve hasar halinde yapılacaklar bölümleri okunmalıdır.
Zorunlu ve isteğe bağlı sigortalar nasıl ayrılır
Günlük hayatta en kullanışlı ayrım, sigortanın zorunlu mu yoksa isteğe bağlı mı olduğudur. Ancak burada yaygın bir yanlış anlama var: zorunlu olması, poliçenin bütün zararları karşılayacağı anlamına gelmez. Zorunluluk yalnızca belirli bir risk için asgari bir koruma sağlandığını gösterir.
Zorunlu trafik sigortası, aracın işletilmesi sırasında üçüncü kişilere verilen ve poliçe kapsamına giren zararlar bakımından mali sorumluluk güvencesi sağlar. Yani karşı tarafın zararını karşılar; kendi aracınızdaki hasar için genel olarak kasko sigortası gerekir. Bu iki ürünü karıştırmak, kaza sonrası en sık yaşanan hayal kırıklıklarından biridir.
Diğer yasal zorunluluk DASK'tır. DASK, deprem ve depremden kaynaklanan yangın, infilak, tsunami ve yer kaymasının doğrudan neden olduğu bina zararlarını poliçede belirtilen limitler içinde karşılar. Temeller, ana duvarlar, ortak duvarlar, merdivenler, asansörler, çatılar ve bacalar gibi yapının tamamlayıcı bölümleri de kapsamda yer alabilir. Buna karşılık DASK'ın kapsamı bina ağırlıklıdır; ev eşyası, kira kaybı, alternatif konaklama gideri veya bina dışındaki pek çok zarar için ayrıca konut sigortası değerlendirmek gerekir.
Kasko, konut, sağlık, hayat, seyahat, ferdi kaza, işyeri, sorumluluk ve nakliyat sigortaları ise çoğunlukla ihtiyaca göre şekillenen isteğe bağlı ürünlerdir. Burada mesele poliçeyi yaptırıp yaptırmamak değil, güvence düzeyini doğru belirlemektir. Bir ev sahibi için DASK, konut sigortasının yerine geçmez. Bir otel için yalnızca bina teminatı yeterli olmayabilir; stok, elektronik cihaz, misafir sorumluluğu ve iş durması riskleri de gündeme gelir. Bir KOBİ'de ise işyeri sigortasına ek olarak üçüncü şahıs mali sorumluluk, nakliyat, mühendislik veya finansal risk teminatları gerekebilir. Portföyümüzde trafik, kasko, DASK, konut, sağlık, hayat, seyahat, işyeri, nakliyat, mühendislik, otel, tarım, finansal sigortalar, kefalet ve teminat mektubu gibi bireysel ve ticari branşlar yer alır.
Hasar ödemesi neden her zaman zararın tamamı değildir
Hasar gerçekleştiğinde ödeme yapılabilmesi için olayın poliçe kapsamına girmesi ve sözleşmedeki şartların yerine getirilmesi gerekir. Hasarın niteliğine göre hasar ihbarı, poliçe ve kimlik bilgileri, olay tutanağı, fotoğraf ve video, fatura veya servis evrakı, eksper raporu ve ilgili resmi belgeler istenebilir.
Burada çoğu kişinin beklemediği nokta şudur: ödenecek tutar her zaman zararın tamamıyla aynı olmayabilir. Değerlendirmede poliçe limiti, muafiyet, eksik sigorta, sovtaj, rayiç değer, onarım bedeli ve özel şartlar rol oynar. Örneğin konutunuzun gerçek yeniden yapım maliyeti poliçedeki sigorta bedelinden yüksekse eksik sigorta sorunu çıkar ve ödeme oransal olarak düşebilir. Araçta ise poliçede rayiç bedel, onarım yöntemi veya tam hasar şartları farklı düzenlenebilir ve tazminat buna göre hesaplanır.
Bu yüzden hasar anında yalnızca "poliçem var" demek yeterli değildir. Hasarın zamanında bildirilmesi, istenen belgelerin eksiksiz sunulması ve poliçe şartlarının önceden bilinmesi, ödemenin hızlı ve doğru yapılmasını belirler. Bir acentenin değeri de tam burada görünür: teklif aşamasından sonra, hasar bildirimi, belge hazırlığı ve dosya takibinde size muhatap olması. Poliçe almadan önce hasar halinde hangi kanaldan bildirim yapacağınızı ve dosyanızı kimin takip edeceğini mutlaka sorun.
Teklif karşılaştırırken fiyatın ötesinde neye bakmalı
İki teklif arasındaki fiyat farkı tek başına bir şey anlatmaz; farkın nereden geldiğini görmek gerekir. Sağlıklı bir karşılaştırma için şu başlıkları aynı tabloda yan yana koymak işe yarar: teminatlar, teminat limitleri, muafiyetler, istisnalar, servis veya anlaşmalı kurum ağı, hasar ihbar kanalları, ek hizmetler ve yenileme koşulları.
Düşük primli bir teklifte limit düşük, muafiyet yüksek veya önemli riskler kapsam dışı olabilir. Bu durumda "ucuz" görünen poliçe, hasar anında beklediğinizden çok daha pahalıya gelebilir. Grup Akdeniz Sigorta olarak farklı şirketlerden gelen teklifleri prim, limit, muafiyet ve hizmet koşullarıyla birlikte değerlendiriyoruz; böylece en ucuz poliçe yerine ihtiyaçla uyumlu teminat–prim dengesini görmenizi hedefliyoruz.
İkinci kritik nokta beyandır. Araç kullanım şekli, konutun yapı özellikleri, işyerinin faaliyet konusu, stok tutarı veya sağlık geçmişi gibi bilgiler hatalı ya da eksik verilirse hasar aşamasında tazminat sorunu yaşanabilir. Teklif alırken kullanım amacını, adres ve yapı bilgilerini, önceki hasarları, faaliyet alanını ve gerçek eşya, stok veya araç değerini doğru paylaşmak, poliçenizin gerçekten çalışması için şarttır.
Üçüncü nokta ise yenileme takvimi. Sigorta koruması poliçenin başlangıç ve bitiş tarihleriyle sınırlıdır. Yenileme gecikirse teminatsız kalma, hasarsızlık avantajının etkilenmesi veya zorunlu sigortalarda işlem yapılamaması gibi sonuçlar doğar. Özellikle trafik, DASK, kasko ve sağlık poliçelerinde bitiş tarihini takvimde takip etmekte fayda var. Karşılaştırmanın mantığını daha derinlemesine görmek isterseniz 2026 trafik sigortası fiyatları rehberimizi inceleyebilirsiniz.
Antalya'da risk seçerken konum ve faaliyet farkı
Sigortada doğru ürünü seçmek, aslında "gerçekleşirse bütçemi en çok zorlayacak risk nedir?" sorusuyla başlar. Bu sorunun cevabı Antalya'da konuma ve faaliyete göre belirgin biçimde değişir.
Antalya'daki bir araç sahibi için yoğun trafik, uzun süreli kullanım, açık alanda park ve dolu, sel gibi mevsimsel hava olayları öne çıkar. Bir konut sahibi için deprem dışında su baskını, yangın, hırsızlık, cam kırılması ve eşya bedeli gündeme gelir. Otel, restoran veya KOBİ için misafir ve müşteri sorumluluğu, iş durması, stok ve çalışan riskleri belirleyici olur. Bu risklerin tamamını tek bir poliçeyle çözmek çoğu zaman mümkün değildir.
Konyaaltı'nda bireysel veya ticari bir risk için teklif alırken adres, faaliyet konusu, varlık değeri, kullanım biçimi ve öncelikli riskleri açıkça paylaşmanız gerekir. Böylece teminatları gerçek ihtiyaca göre şekillendirebiliriz. Buradaki denge önemli: sigortasız kalmak zararı doğrudan bütçenize yıkar, ama ihtiyaç dışı ek teminatlara prim ödemek, gereksiz düşük limit seçmek veya kritik istisnaları gözden kaçırmak da koruma açığı yaratır. Amaç en çok poliçeyi almak değil, önemli riskleri uygun limit ve şartlarla yönetmektir.
Kısa bir yönlendirme olarak: karşı tarafa verebileceğiniz zararlar için zorunlu trafik ve ihtiyaca göre İMM; kendi aracınız için kasko; deprem kaynaklı bina zararı için DASK; eşya, yangın, hırsızlık ve su baskını için konut sigortası; tedavi giderleri için özel veya tamamlayıcı sağlık; işletme varlıkları ve faaliyet riskleri için işyeri, sorumluluk, mühendislik, nakliyat veya finansal sigortalar; ailenin gelir güvenliği için hayat ya da ferdi kaza sigortası düşünülebilir. Bunlar genel yönlendirmedir; doğru teminat düzeyi kişinin, aracın, konutun veya işletmenin özelliklerine göre belirlenir.
Sık sorulan sorular
Sigorta nedir, ne işe yarar?
Sigorta, belirsiz bir risk gerçekleştiğinde doğabilecek mali zararı poliçe şartları ve limitleri dahilinde azaltan sözleşmeli güvencedir. Karşılığında sigortalı veya sigorta ettiren prim öder. Zararın mutlaka gerçekleşeceğini değil, gerçekleşirse maliyetinin yönetileceğini ifade eder.
Sigorta yaptırmak zorunlu mudur?
Her sigorta zorunlu değildir. Türkiye'de zorunlu trafik sigortası ve DASK gibi yasal dayanağı bulunan sigortalar vardır. Kasko, konut ve birçok sağlık sigortası genel olarak isteğe bağlıdır; ancak kredi veya sözleşme şartları ayrıca sigorta talep edebilir.
DASK ile konut sigortası aynı mıdır?
Hayır. DASK, deprem ve deprem kaynaklı bazı zararlar bakımından bina ağırlıklı ve zorunlu bir güvencedir. Konut sigortası ise poliçeye göre eşya, yangın, hırsızlık, su baskını, cam kırılması ve sorumluluk gibi ek riskleri kapsayabilir.
En ucuz sigorta en iyi sigorta mıdır?
Hayır. En ucuz teklifin teminat limiti düşük, muafiyeti yüksek veya önemli istisnaları fazla olabilir. Teklifler aynı teminat, limit, muafiyet ve hizmet koşulları üzerinden karşılaştırılmalıdır.
Poliçe yaptırırken en çok neye dikkat etmeliyim?
Poliçenin tamamı önemlidir; özellikle teminat tablosu, genel ve özel şartlar, istisnalar, muafiyetler, limitler, başlangıç-bitiş tarihleri ve hasar bildirim koşulları okunmalıdır. Bilgilerinizi doğru beyan etmek de hasar anında tazminatın sorunsuz ödenmesi için kritiktir.