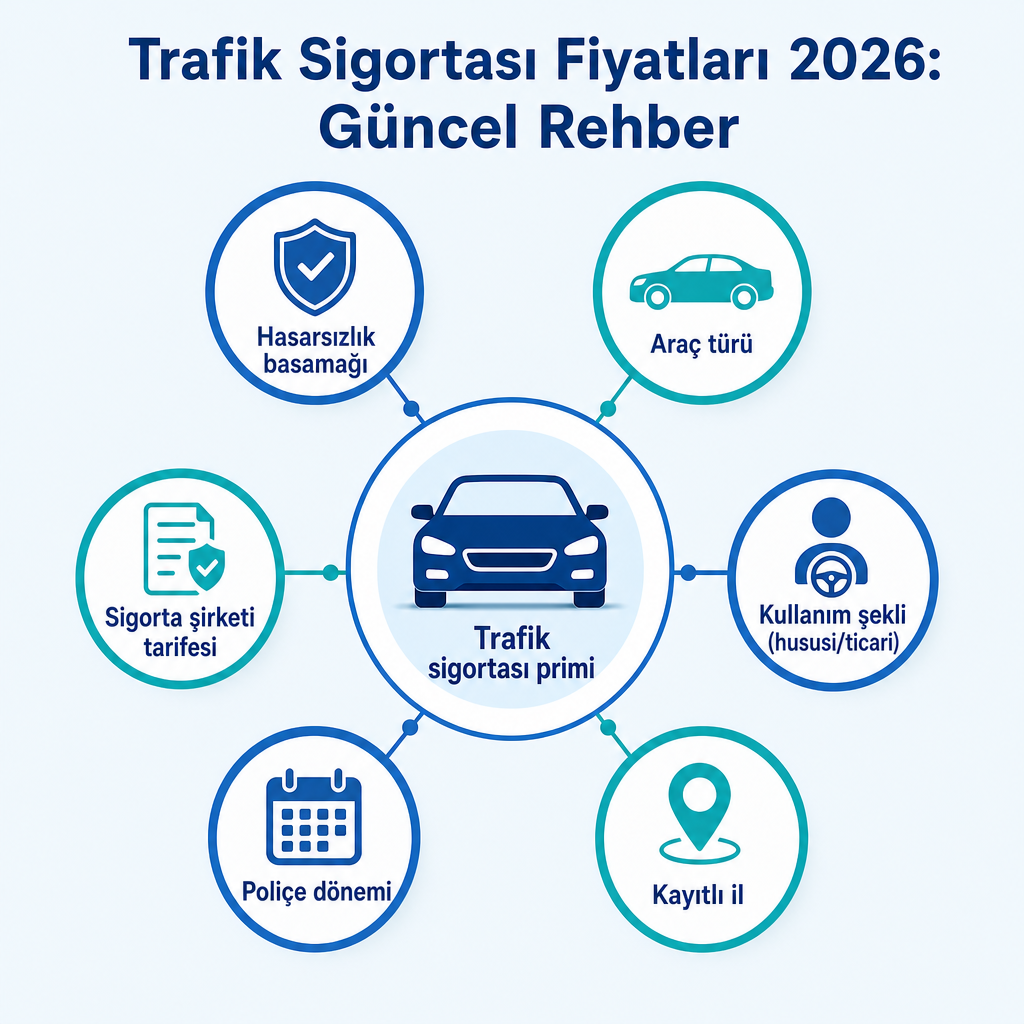
2026’da tek bir trafik sigortası fiyatı yok; aynı araç için bile iki şirketin primi farklı çıkabilir. trafik sigortası fiyatları aracın kayıtlı olduğu il, araç türü, kullanım şekli, hasarsızlık basamağı, şirketin tarifesi ve poliçenin düzenlendiği aya göre şekillenir. Bu yüzden internette gördüğünüz tek bir "ortalama" rakam, Antalya’daki aracınız için doğru fiyatı göstermez. Doğru sonuç, ruhsat ve sürücü bilgileriyle aynı araç için birden fazla şirketten alınan güncel tekliflerin yan yana karşılaştırılmasından çıkar. Bu rehberde priminizin neden değiştiğini, azami fiyat ile gerçek teklifin neden aynı şey olmadığını ve Antalya’da hangi bilgilerin fiyatı hareket ettirdiğini açıklıyoruz.
Table of contents
2026’da trafik sigortası fiyatını belirleyen unsurlar
Zorunlu trafik sigortasında teminatların çerçevesi mevzuatla çizilir, ama ödeyeceğiniz prim sabit bir sayı değildir. Şirketler, mevzuattaki azami prim sınırını aşmamak kaydıyla kendi aktüeryal hesaplamalarına göre fiyat belirler. Yani iki ayrı şirket, aynı araç ve aynı sürücü için farklı tutarlar sunabilir.
Fiyatın nasıl oluştuğunu anlamak, teklifleri karşılaştırırken size zaman kazandırır. Aşağıdaki tablo, 2026 priminizi hangi değişkenlerin hareket ettirdiğini özetliyor.
| Fiyat unsuru | Trafik sigortası primine etkisi |
|---|---|
| Hasarsızlık basamağı | Hasarsız geçen dönemler indirim sağlar; hasar geçmişi bazı basamaklarda prim artışı doğurur. |
| Araç türü | Otomobil, motosiklet, kamyonet, minibüs ve otobüs gruplarının tarifeleri farklıdır. |
| Kullanım şekli | Hususi ve ticari kullanım aynı mantıkla fiyatlanmaz. |
| Kayıtlı il | Aracın plakası ve kayıtlı olduğu il prim hesabında dikkate alınır. |
| Poliçe dönemi | Aylık azami prim güncellemeleri ve mevzuat değişiklikleri teklifi etkiler. |
| Sigorta şirketi | Her şirketin risk değerlendirmesi ve tarifesi farklı olabilir. |
Bu değişkenlerden biri bile değişince prim değişir. Araç satın alındığında, kullanım türü hususiden ticariye döndüğünde veya hasar kaydı girince aynı araç için fiyat yeni bir noktaya oturur.
Aynı araç için fiyatlar neden şirketten şirkete değişir
Teminatların temel çerçevesi ortak olmasına rağmen primlerin aynı olmaması kafa karıştırabilir. Nedeni, her şirketin kendi risk değerlendirmesini yapmasıdır. Şirketler; araç grubunu, kullanım tarzını, hasar ihtimalini, geçmiş poliçe kayıtlarını ve kendi portföy riskini farklı modellerle hesaplar. Bu yüzden bir şirketin teklifi diğerinden yüksek ya da düşük çıkabilir.
Sigorta Bilgi ve Gözetim Merkezi de trafik sigortası primlerinin bütün şirketlerde aynı olmadığını, şirketlerin tavan fiyatı aşmamak kaydıyla kendi tarifelerini oluşturduğunu belirtir. Dolayısıyla "en düşük primi" aramak tek başına yeterli değildir; karşılaştırmanın adil olması için tekliflerin aynı bilgiler üzerinden hazırlanması gerekir.
Teklifleri yan yana koyarken şu bilgilerin her teklifte aynı olduğundan emin olun:
- Araç türü ve model bilgisi
- Hususi veya ticari kullanım şekli
- Plaka ve kayıtlı il
- Hasarsızlık basamağı
- Poliçe başlangıç ve bitiş tarihi
- Varsa ek hizmet ve asistans koşulları
Bu kalemlerden biri tekliflerde farklıysa, elinizdeki rakamlar aslında aynı şeyi karşılaştırmıyor demektir. Antalya plakalı araçlar için birden fazla şirketin trafik primini aynı bilgilerle görüntüleyip karşılaştırdığımızda, karar yalnızca fiyata değil poliçe koşullarına da dayanır.
Azami prim ile gerçek teklif aynı şey değildir
İnternette dolaşan "tavan fiyat" rakamını kendi priminiz sanmak yaygın bir hatadır. Azami brüt prim, mevzuat ve ilgili tarife çerçevesinde şirketin aşamayacağı üst sınırı ifade eder. Bu tutar, her araç sahibinin mutlaka ödeyeceği fiyat değildir; gerçek teklif çoğu zaman bu sınırın altında kalır.
SBM’nin resmi bilgilendirmesine göre sigorta şirketleri tavan fiyatı aşmamak kaydıyla primlerini serbestçe belirleyebilir. Dolayısıyla elinizdeki teklifin makul olup olmadığını anlamak için şu adımları izlemek işe yarar:
- İlgili ay için geçerli azami prim tablosunu referans alın.
- Aynı araç bilgileriyle birden fazla teklif alın.
- Teklifin azami sınıra göre nerede durduğunu değerlendirin.
- Hasarsızlık basamağının doğru uygulandığını doğrulayın.
- Poliçe bilgilerini ruhsatla satır satır karşılaştırın.
Fiyatların ay içinde veya yenilemede değişmesi de normaldir. Trafik sigortasında azami prim artışları dönemsel olarak güncellenir; bu yüzden birkaç ay önce aldığınız teklif ile yenileme günündeki teklif aynı olmayabilir. Eski bir ekran görüntüsü veya geçen yılın fiyatı, 2026’daki güncel primi göstermez. Yenileme gününde taze bir teklif almak, gerçek rakamı görmenin tek güvenilir yoludur.
Hasarsızlık basamağı primi nasıl etkiler
Priminizi en belirgin biçimde hareket ettiren kalem çoğu zaman hasarsızlık basamağıdır. Bu sistem, geçmiş poliçe dönemindeki hasar durumunuzu fiyatlandırmaya yansıtır: hasarsız geçen dönemler indirim sağlarken, hasar geçmişi bazı basamaklarda prim artışına yol açar. Şirketler, ilgili tarife yönetmeliğinde belirtilen basamak ve oranlara göre bu indirim veya artırımı uygular.
Yeni bir şirkete geçmek hasarsızlık hakkınızı otomatik olarak silmez. Ancak bu hakkın yeni poliçeye doğru aktarılması için teklif aşamasında önceki poliçe numarası ve sigortalı bilgileri doğru verilmelidir. Teklif alırken şu noktaları kontrol edin:
- Önceki poliçedeki basamak bilgisi yeni teklife doğru aktarılmış mı?
- Araç veya poliçe sahibi değişikliği basamağı etkilemiş mi?
- Hasar kaydı sistemde doğru görünüyor mu?
- Beklenenden yüksek bir prim çıktıysa nedeni basamak mı?
Burada bir ayrımı unutmamak gerekir: trafik sigortasındaki hasarsızlık indirimi, kasko hasar geçmişiyle aynı kavram değildir. İki poliçenin hasarsızlık uygulamaları birbirinden bağımsız değerlendirilir. Basamağınızın doğru aktarılmasını kontrol ettirmeniz, çoğu zaman en kısa yoldan prim düşüren adımdır.
Antalya’da fiyatlar neden farklı çıkabilir
Antalya’da yaşayan araç sahipleri için teklif alınırken aracın hangi acenteden alındığından çok, aracın kayıtlı olduğu il ve kullanım bilgileri belirleyicidir. Trafik poliçesi Türkiye genelinde geçerli olsa da prim hesabında aracın kayıtlı olduğu il dikkate alınabilir.
Antalya özelinde fiyatı etkileyebilecek başlıca bilgiler şunlardır:
- Aracın Antalya plakalı olup olmadığı
- Aracın hususi mi ticari mi kullanıldığı
- Araç türü ve koltuk kapasitesi
- Araç sahibinin hasarsızlık basamağı
- Aracın bireysel mi şirket adına mı kayıtlı olduğu
- Poliçenin yenileme tarihi
Konyaaltı, Muratpaşa veya Kepez’de poliçe düzenlenmesi, poliçenin yalnızca o ilçede geçerli olduğu anlamına gelmez. Trafik sigortası ülke genelinde geçerlidir; prim hesabında esas alınan şey ruhsat ve kayıt bilgileridir. Bu yüzden "Antalya fiyatı" diye tek bir rakam vermek yerine, aracınızın kendi bilgileriyle teklif almak daha doğru bir sonuç verir.
Hususi ve ticari araçta fiyat farkı
Hususi otomobil ile ticari kullanılan araç için aynı fiyatı beklememek gerekir. Kullanım şekli hem ruhsatta hem poliçede doğru belirtilmelidir, çünkü ticari araçlarda risk profili değişir:
- Günlük kullanım yoğunluğu daha yüksek olabilir.
- Araç daha uzun süre trafikte kalabilir.
- Yolcu veya yük taşıma faaliyeti söz konusu olabilir.
- Araç grubu ve kullanım türüne göre farklı tarife uygulanabilir.
Burada en önemli uyarı şu: "daha ucuz teklif" uğruna aracın kullanım şeklini gerçeğe aykırı bildirmek güvenli değildir. Yanlış kullanım türüyle düzenlenen poliçe, primin hatalı hesaplanmasına ve hasar sonrasında sorun yaşanmasına yol açabilir. Taksi, servis, minibüs, kamyonet, nakliye aracı, filo aracı ve şirket adına kayıtlı taşıtlarda ruhsat bilgilerinin teklif öncesinde kontrol edilmesi gerekir.
En ucuz teklif her zaman doğru teklif midir
Hayır. Zorunlu teminatlar mevzuat çerçevesinde sunulsa da teklif ekranındaki bilgilerin doğruluğu ve varsa ek hizmetlerin şartları fiyattan daha belirleyici olabilir. Düşük fiyatlı bir teklifi onaylamadan önce şunlara bakın:
- Kullanım türü doğru mu?
- Hasarsızlık basamağı doğru uygulanmış mı?
- Poliçe başlangıç tarihi boşluk bırakmıyor mu?
- Teklif gerçekten aynı araç için mi hazırlanmış?
- Ek hizmetler hangi şartlarla veriliyor?
- Şirketin hasar ihbar ve iletişim kanalları ne?
Bazı şirketlerde çekici, yol yardım veya mini onarım gibi tamamlayıcı hizmetler bulunabilir; ancak bunların kapsamı şirket ve pakete göre değişir. Bu hizmetleri ana trafik teminatıyla karıştırmamak gerekir. Önemli bir sınır da şudur: trafik sigortası, kural olarak kendi aracınızdaki hasarı karşılamaz. Karşı tarafa verdiğiniz maddi ve bedeni zararları poliçe limitleri içinde öder; kendi aracınızı çarpma, çalınma veya doğal afete karşı korumak için kasko gerekir. Bu ayrımı Kasko ile Trafik Sigortası Farkı rehberinde ayrıntılı ele aldık.
Grup Akdeniz Sigorta ile teklifinizi karşılaştırın
Konyaaltı’ndaki ofisimiz üzerinden birden fazla sigorta şirketinin trafik tekliflerini aynı araç bilgileriyle karşılaştırıyoruz. Amacımız yalnızca en düşük primi bulmak değil; araç bilgileri, hasarsızlık basamağı, kullanım şekli ve poliçe koşullarını birlikte değerlendirerek size uygun seçeneği netleştirmek. Doğru teklif için genellikle şu bilgiler gerekir:
- Araç plakası ve ruhsat bilgileri
- Araç türü ve kullanım şekli
- Poliçe sahibi bilgileri
- Önceki poliçe numarası ve bitiş tarihi
- Hasarsızlık basamağı
- Araç şirket adına kayıtlıysa şirket bilgileri
Ruhsattaki bilgiler ile poliçedeki bilgilerin birebir uyuşması, olası hasar sürecinde kritik önemdedir; plaka, şasi, kullanım tarzı ve araç sahibi bilgilerindeki hatalar poliçe düzenlenmeden düzeltilmelidir. Antalya’daki araç sahipleri bizimle birden fazla şirketten teklif isteyebilir, teklifleri aynı bilgiler üzerinden karşılaştırabilir ve poliçe başlangıç tarihini boşluk bırakmadan planlayabilir. Güncel teklif ve bilgi için trafik sigortası sayfamızı inceleyebilir, aracınızın plakası, kullanım türü ve yenileme tarihini paylaşarak size özel karşılaştırma isteyebilirsiniz.
Sık Sorulan Sorular
2026’da trafik sigortası fiyatları sabit mi?
Hayır. Şirketler azami prim sınırını aşmamak kaydıyla kendi tarifelerini belirleyebilir. Araç türü, il, kullanım şekli, hasarsızlık basamağı ve poliçe tarihi değiştikçe fiyat da değişir.
Antalya’da trafik sigortası nereden alınır?
Trafik sigortası Antalya’daki yetkili sigorta acenteleri ve sigorta şirketleri üzerinden alınabilir. Poliçe hangi acenteden düzenlenirse düzenlensin Türkiye genelinde geçerlidir; fiyat hesabında aracın kayıt ve kullanım bilgileri dikkate alınır.
Hasarsızlık indirimi yeni sigorta şirketine taşınır mı?
Evet, hasarsızlık basamağı şirketler arasındaki sistem kayıtları üzerinden yeni poliçeye aktarılabilir. Teklif aşamasında önceki poliçe numarasının ve sigortalı bilgilerinin doğru verilmesi gerekir.
Trafik sigortası kendi aracımı karşılar mı?
Genel olarak hayır. Trafik sigortası, kusurlu sigortalının üçüncü kişilere verdiği zararları poliçe limitleri içinde karşılar. Kendi aracınızın hasarları için kasko gerekir.
En uygun trafik sigortası teklifini nasıl bulurum?
Aynı araç ve aynı kullanım bilgileriyle birden fazla şirketten teklif alıp karşılaştırarak. Sadece prim tutarına değil; hasarsızlık basamağına, poliçe tarihlerine, araç bilgilerine ve varsa ek hizmetlere de bakın.