Pert kasko, iki farklı ama bağlantılı kavramı anlatır: bir aracın kaza sonucu pert (tam hasar) sayıldığı durumda kasko tazminatının nasıl belirlendiğini ve daha önce pert kaydı almış araçlara sunulan özel kasko ürünlerini. İkisini birbirinden ayırmak, hangi teminatın sizi gerçekten koruduğunu anlamanın ilk adımıdır.
Bu ayrımı netleştirmeden "pert kasko nedir" sorusunu tam olarak cevaplamak zor. Aşağıda önce "pert" kavramının kasko hukukundaki karşılığını, ardından pert kayıtlı araçlara özel ürünlerin mantığını, tazminatın hangi bileşenlerden oluştuğunu ve Antalya'daki araç sahipleri için bu kararın ne ifade ettiğini açıklıyoruz.
İçindekiler
- Pert ne demek? Tam hasarın kasko hukukundaki karşılığı
- Pert kasko nedir ve hangi araçlar için düşünülür?
- Pert durumunda tazminat nasıl hesaplanır?
- Antalya'daki araç sahipleri için ne ifade ediyor?
- Karar verirken hangi soruları sormalısınız?
- Sıkça Sorulan Sorular
Pert ne demek? Tam hasarın kasko hukukundaki karşılığı
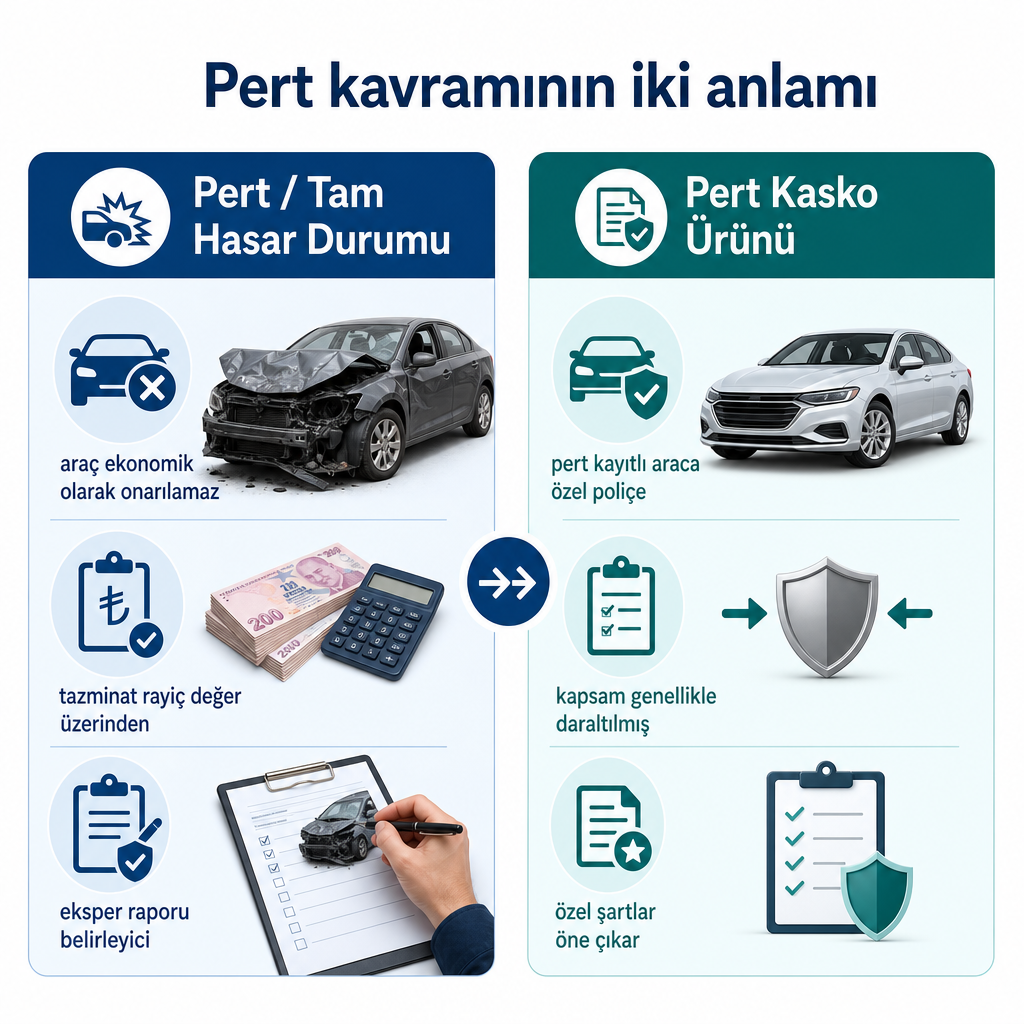
Kaskoda "pert" ya da "pert-total", aracın tam hasar sayıldığı durumu ifade eder. Bu iki halden birinde ortaya çıkar: araç ya fiziken onarılamayacak derecede zarar görmüştür ya da onarım maliyeti, aracın riziko tarihindeki rayiç değerini aşacak kadar yüksektir. Yani her ağır hasarlı kaza otomatik olarak pert anlamına gelmez; belirleyici olan, onarımın ekonomik açıdan makul olup olmadığıdır.
Hukuki kaynaklar bu noktayı özellikle vurgular. Yargıtay uygulamasında "pert-total" kavramının asıl karşılığı, aracın onarımının o tarihteki değerine göre ekonomik açıdan makul olmaması olarak yorumlanır. Bu, tam hasarın yalnızca fiziksel bir imkânsızlık değil, ekonomik bir kriter olduğunu gösterir; araç gözle görülür biçimde onarılabilir görünse bile, onarım masrafı değerini aştığında tam hasar kararı verilebilir.
Bu çerçeve, Kasko Sigortası Genel Şartları'nın ilgili maddesinde de karşılığını bulur: onarım masraflarının aracın rizikonun gerçekleştiği tarihteki değerini aşması ve eksper raporunun aracın "onarım kabul etmez" hale geldiğini tespit etmesi durumunda araç tam hasara uğramış sayılır. Bu yüzden pert kararında iki unsur her zaman birlikte çalışır: maliyet hesabı ve eksper değerlendirmesi. Kararın merkezinde teknik bir rapor vardır, tahmin değil.
Dikkat edilmesi gereken bir ayrıntı: pert sayılabilmek için onarım maliyetinin rayiç değerin belirli bir oranını aşması beklenir, ancak bu oran Genel Şartlar'da açıkça yazılı değildir. Uygulamada sigorta şirketleri kendi eşiklerini kullanır. Bu düzenleme boşluğu, aynı hasarın farklı şirketlerde farklı sonuçlanabilmesinin de temel nedenlerinden biridir.
Pert kasko nedir ve hangi araçlar için düşünülür?
Piyasada "pert kasko" ifadesi genellikle ikinci bir anlamda kullanılır: daha önce pert (tam hasar) kaydı almış, yani ağır hasar sonrası onarılıp yeniden trafiğe çıkan araçlara sunulan özel kasko ürünleri. Bu araçların ruhsat ve hasar kayıtlarında "ağır hasar" ya da "pert" ibaresi bulunur ve bu geçmiş, sigortacının fiyatlama ve teminat yapısını doğrudan etkiler.
Bu tür ürünlerin standart genişletilmiş kaskodan ayrıldığı üç temel nokta vardır:
- Kapsam daralması: Klasik genişletilmiş kasko tam hasar, kısmi hasar, hırsızlık, doğal afetler, cam kırılması gibi geniş bir teminat setini kapsarken, pert kasko ürünlerinde kapsam çoğu zaman daraltılır. Bazı ürünler yalnızca tam hasar ve çalınma teminatı sunabilir.
- Risk profili: Pert kayıtlı araçlar sigorta şirketleri açısından daha riskli görülür. Bu nedenle hangi şirketin, hangi şartlarla ve hangi istisnalarla bu aracı kabul ettiği araçtan araca değişir.
- Özel şartların ağırlığı: Dar kapsamlı ürünlerde poliçe özel şartları daha belirleyici ve daha sınırlayıcı olur; muafiyetler, istisnalar ve teminat sınırları standart kaskoya göre daha öne çıkar.
Burada önemli bir yanlış inanışı düzeltmek gerekir: pert kasko yaptırmak, pert kayıtlı bir araca standart kaskodan bile geniş teminat almak anlamına gelmez. Aksine, bu ürünler genellikle aracın risk profiline göre yapılandırıldığından kapsam daha sınırlıdır. Bu yüzden "hangi ürün" sorusundan önce "poliçede hangi teminatlar var, hangileri dışarıda" sorusu gelir.
Çoklu sigortacıyla çalışmanın değeri de tam bu noktada ortaya çıkar. Bir acente olarak biz, kasko sigortası tarafında farklı şirketlerin hangi araçları hangi şartlarla kabul ettiğini karşılaştırabiliyoruz; böylece pert kayıtlı bir araç için tek bir şirketin kararına bağlı kalmak yerine seçenekleri yan yana koyabiliyoruz.
Pert durumunda tazminat nasıl hesaplanır?
Pert durumunda "nasıl hesaplanır" sorusunun cevabı tek bir formül değil, birden çok bileşenin birleşimidir. Aynı hasarda farklı kişilerin farklı rakamlar duymasının nedeni de budur: rayiç değer, sovtaj ve poliçe özel şartları her olayda farklı bir sonuç üretir.
Rayiç değer (piyasa değeri). Pert durumunda sigortacı, aracın hasar tarihindeki rayiç değeri üzerinden tazminat hesaplar. Bu değer havadan belirlenmez; Türkiye Sigorta Birliği rayiç listesi, TRAMER kayıtları, emsal satış ilanları ve eksperin piyasa analizi birlikte değerlendirilir. Önemli bir ayrım: rayiç değer, aracın sıfır liste fiyatı değildir. "Pert olunca sıfır fiyatını alırım" beklentisi bu yüzden çoğu zaman gerçekle örtüşmez.
Onarım maliyeti ve ekonomik onarım. Tam hasar kararı için onarım masraflarının aracın riziko tarihindeki değerini aşması ve eksperin aracın onarım kabul etmez hale geldiğini raporlaması gerekir. Uygulamada şirketler, onarım maliyeti rayiç değerin belirli bir oranını geçtiğinde aracı pert kabul eder; ancak bu oran Genel Şartlar'da yazılı olmadığından şirketten şirkete değişebilir.
Sovtaj (hurda) değeri. Standart durumda sigortacı rayiç değer kadar tazminat öder ve aracın hurda (sovtaj) hakkı sigortacıya geçer. Sigortalı hurda aracı kendinde tutmak isterse "sovtajlı pert" yapısı devreye girer: bu kez sovtaj bedeli tazminattan düşülerek ödeme yapılır ve araç sigortalıda kalır. Aynı aracın "kaça pert olduğu" sorusunun net bir cevabı olmamasının pratik nedeni budur.
Poliçe özel şartları. Genel Şartlar asgari çerçeveyi çizer, ama her şirket poliçeye kendi özel şartlarını ekleyebilir: aksesuar bedelleri, muafiyetler, ikame araç süresi gibi. Dar kapsamlı pert kasko ürünlerinde bu şartlar daha belirgin ve sınırlayıcıdır; bu yüzden karar vermeden önce poliçedeki pert tanımını ve rayiç değer yöntemini okumak gerekir.
Bu mekanizma aynı zamanda uyuşmazlıkların da kaynağıdır. Tazminat miktarı veya pert oranı konusunda sigortacıyla anlaşmazlık çıkarsa, tartışmanın odağı çoğu kez onarımın ekonomik olup olmadığı ve rayiç değerin doğru belirlenip belirlenmediği olur; yargı içtihadı da bu ekonomik kıstasa ağırlık verir. Adım adım başvuru ve hasar ihbarı süreçleri ise ayrı bir konudur; kaskonun karşı taraf teminatından farkını görmek için zorunlu trafik sigortası temel rehberimize bakabilirsiniz.
Antalya'daki araç sahipleri için ne ifade ediyor?
Antalya'da kasko ve pert kararı, birkaç yerel dinamikten dolayı ortalamanın üzerinde önem taşır. Yaz aylarındaki yoğun turizm trafiği kaza riskini artırır; mevsimsel nüfus hareketi ve canlı ikinci el piyasası ise rayiç değer hesabında bölgesel farklar yaratabilir. Eksper değerlendirmesinde yerel ikinci el fiyatları da dikkate alınabildiğinden, aynı model aracın Antalya'daki rayiç değeri başka bir ildekinden farklı çıkabilir.
Bu bölgesel farklar, pert kararının ve tazminatın öngörülebilirliğini doğrudan etkiler. Bir aracı yalnızca en düşük prime göre sigortalamak, pert ihtimalinde teminatın nasıl işleyeceğini görmezden gelmek anlamına gelir. Bizim çoklu sigortacıyla çalışan bir acente olarak katkımız da burada belirginleşir: primi en uygun poliçeyi değil, aracın geçmişine ve kullanım şekline uygun teminatı bulmak için farklı şirketlerin şartlarını karşılaştırırız.
Kaskonun devreye girdiği alanın sınırlarını hatırlamak da faydalı. Zorunlu trafik sigortası karşı tarafa verilen zararı karşılarken, kasko sizin kendi aracınızı korur; bir acentenin bu karşılaştırmayı sizin için nasıl yaptığını merak ediyorsanız sigorta acentesinin ne iş yaptığını anlatan yazımız bu rolü açar.
Karar verirken hangi soruları sormalısınız?
Pert kasko mu, standart kasko mu sorusunun tek bir doğru cevabı yoktur; cevap aracınızın geçmişine ve beklentinize göre değişir. Karar verirken şu kriterler üzerinde durmak yol açıcıdır:
- Araç geçmişi: Aracın kayıtlarında pert/ağır hasar var mı? Varsa çoğu şirket geniş kapsamlı kasko sunmayabilir ve seçenekler daralır.
- Kullanım şekli: Şehir içi, uzun yol ya da ticari kullanım riski ve dolayısıyla ihtiyacı değiştirir.
- Beklenen teminat: Yalnızca tam hasar ve çalınma güvencesi mi, yoksa küçük hasarları da kapsayan geniş teminat mı arıyorsunuz?
- Poliçe detayı: Poliçedeki pert tanımı nasıl yapılıyor, rayiç değer hangi yöntemle belirleniyor, sovtaj paylaşımı nasıl kurgulanıyor?
Bu sorulara vereceğiniz cevaplar, hangi teminat yapısının sizi gerçekten koruduğunu ortaya çıkarır. Mevcut bir poliçeniz varsa, ilk pratik adım pert tanımının ve rayiç değer hesabının orada nasıl düzenlendiğine bakmak; aracınızın hasar geçmişi ya da özel bir durumu varsa, doğru karşılaştırma için bize aracın markası, modeli, yaşı ve kayıt durumu gibi bilgileri iletmeniz yeterli. Buna göre farklı şirketlerin kapsam ve şartlarını yan yana koyup size uygun seçeneği çıkarırız.
Sıkça Sorulan Sorular
Pert kasko nedir?
İki anlamı vardır: aracın tam hasar (pert) sayıldığı durumdaki kasko tazminatı ve daha önce pert kaydı almış araçlara sunulan özel kasko ürünleri. Bu ürünlerin kapsamı genellikle standart kaskoya göre daha dardır.
Araç ne zaman pert (tam hasar) sayılır?
Araç onarılamayacak derecede zarar gördüğünde ya da onarım maliyeti aracın riziko tarihindeki rayiç değerini aştığında pert sayılır. Kararı eksper raporu ve maliyet hesabı birlikte belirler; her ağır hasar pert anlamına gelmez.
Pert durumunda ne kadar tazminat ödenir?
Sigortacı, aracın hasar tarihindeki rayiç değeri üzerinden öder. Bu değer TSB rayiç listesi, TRAMER, emsal satışlar ve eksper analiziyle belirlenir. Hurda araç sigortalıda kalırsa (sovtajlı pert) sovtaj bedeli tazminattan düşülür.
Pert kasko standart kaskodan daha geniş mi?
Hayır. Pert kayıtlı araçlara sunulan ürünler genellikle daha dar kapsamlıdır ve aracın risk profiline göre yapılandırılır. Bu yüzden poliçe özel şartlarını okumak ve seçenekleri karşılaştırmak önemlidir.
Pert sayılmak için onarım maliyetinin belirli bir oranı aşması şart mı?
Uygulamada şirketler belirli bir oran kullanır, ancak bu oran Kasko Genel Şartları'nda yazılı değildir ve şirketten şirkete değişebilir. Bu nedenle aynı hasar farklı poliçelerde farklı sonuçlanabilir.