Özel sağlık sigortası sorgulama, üzerinize kayıtlı sağlık poliçelerini, bu poliçelerin geçerlilik durumunu ve temel bilgilerini görmek için yaptığınız kontrolün adıdır. En güvenilir başlangıç noktası, Sigorta Bilgi ve Gözetim Merkezi'nin e-Devlet üzerinden sunduğu “Sağlık Sigortası Poliçe Bilgileri Sorgulama” hizmetidir; bu hizmete e-Devlet şifresi, mobil imza, elektronik imza, T.C. kimlik kartı veya internet bankacılığıyla giriş yapabilirsiniz. Ancak burada önemli bir ayrım var: poliçenizin ekranda görünmesi, her sağlık hizmetinin otomatik karşılanacağı anlamına gelmez. Limitler, bekleme süreleri, istisnalar ve anlaşmalı hastane ağı için poliçe metnine ve poliçeyi takip eden tarafa ayrıca bakmanız gerekir. Bu rehberde sorgulamayı nereden yapacağınızı, ekranda ne görüp neyi göremeyeceğinizi ve kararınızı etkileyen gerçek kontrol noktalarını anlatıyoruz.
İçindekiler
Sorgulamayı hangi kanaldan yapmalısınız
Aradığınız bilgi değiştikçe doğru kanal da değişir. “Üzerimde poliçe var mı?” sorusu ile “bu hastanede kullanabilir miyim?” sorusu aynı yerden yanıtlanmaz. Tek bir ekranda her şeyi görmeyi beklemek, sorgulamada en çok zaman kaybettiren hatadır.
| Sorgulama ihtiyacı | Kullanılabilecek kanal | Öğrenebileceğiniz bilgiler |
|---|---|---|
| Üzerinize kayıtlı sağlık poliçelerini görmek | e-Devlet – Sağlık Sigortası Poliçe Bilgileri Sorgulama | Poliçenin temel bilgileri ve sigorta şirketi |
| Poliçe özeti ve yenileme bilgisi | e-Devlet – Özel Sigortalarım | Aktif veya sona ermiş poliçeler, yaklaşan yenileme tarihi, bazı poliçe ayrıntıları |
| Teminat, limit ve istisnalar | Poliçe, özel şartlar ve bilgilendirme metni | Yatarak/ayakta tedavi, limitler, muafiyetler, bekleme süreleri |
| Belirli bir hastanede geçerlilik | Sigorta şirketi, acente veya provizyon kanalı | Anlaşmalı kurum, network, provizyon koşulu, katkı payı |
| Hasar veya kullanım durumu | Sigorta şirketi veya poliçenin hasar/provizyon kanalı | Başvuru durumu, eksik belge, ödeme bilgileri |
SEDDK'nın “Özel Sigortalarım” uygulamasıyla farklı sigorta şirketlerindeki bireysel poliçelerinize tek ekrandan ulaşabilirsiniz. Bu uygulamada yaşayan ve sona ermiş poliçelerin yanında yenileme tarihi, poliçe ve hasar ayrıntıları ile ilgili çağrı merkezi bilgileri de görüntülenir. Biz poliçeyi takip eden acenteniz olarak, bu ekranlarda görünmeyen teminat ve network ayrıntılarını doğrudan ilgili şirketten teyit ederek tamamlarız.
e-Devlet'ten poliçe sorgulama nasıl yapılır
e-Devlet üzerinden sorgulama için doğrudan Sağlık Sigortası Poliçe Bilgileri Sorgulama hizmetine gidebilir ya da arama alanına “Sağlık Sigortası Poliçe Bilgileri Sorgulama” veya “Özel Sigortalarım” yazabilirsiniz. Kimlik doğrulaması sonrası ekrandaki poliçe bilgilerini incelersiniz.
Poliçe ekranda görünmüyorsa panik yapmadan şu olasılıkları değerlendirin:
- Poliçe henüz veri sistemine aktarılmamış olabilir.
- Poliçe bilgileri kimlik veya iletişim bilgilerinizle eşleşmiyor olabilir.
- Poliçe şirket tarafından düzenlenmemiş ya da henüz yürürlüğe girmemiş olabilir.
- Sorguladığınız ürün özel sağlık yerine tamamlayıcı sağlık, yabancı sağlık veya başka bir sağlık ürünü olabilir.
- Eski veya sona ermiş bir poliçe farklı bir ekranda listeleniyor olabilir.
- Teknik bir gecikme nedeniyle kayıt güncel görünmeyebilir.
Bu noktada yapılacak doğru hamle, poliçeyi düzenleyen şirketten veya poliçeyi takip eden bizden poliçe numarasıyla yazılı kontrol istemektir. Özel sağlık ile tamamlayıcı sağlığın ekrandaki görünümü karışıyorsa, iki ürünün nasıl farklılaştığını özel sağlık ile tamamlayıcı sağlık farkı yazımızda ayrıntılı bulabilirsiniz.
“Poliçem var mı” ile “teminatım geçerli mi” aynı soru değildir
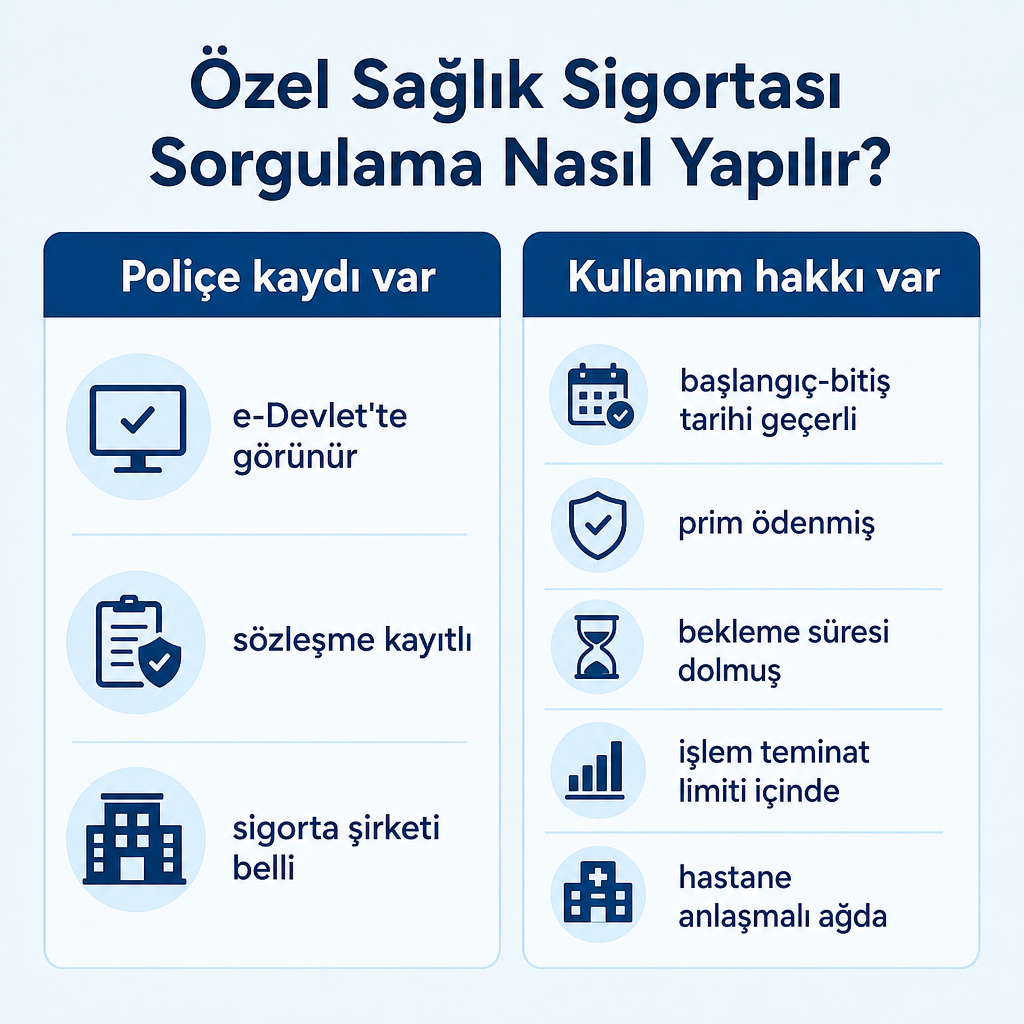
Sorgulamada en kritik yanılgı, poliçenin ekranda görünmesini “artık her şey karşılanır” diye okumaktır. Poliçenin kayıtlı olması yalnızca bir sigorta sözleşmesinin bulunduğunu gösterir. Gerçek kullanım hakkınız için aşağıdakileri ayrıca kontrol etmeniz gerekir:
- Poliçenin başlangıç ve bitiş tarihi
- Prim ödeme durumu
- Yatarak tedavi teminatı
- Ayakta tedavi teminatı
- Doğum ve yenidoğan teminatı
- Yıllık limitler ve kullanım adetleri
- Muafiyet ve sigortalı katılım payı
- Bekleme süreleri
- Poliçe öncesi mevcut hastalıklara ilişkin değerlendirme
- Anlaşmalı hastane ve doktor ağı
- Acil sağlık hizmetlerinin kapsamı
- Yurt içi veya yurt dışı geçerlilik alanı
Sağlık Sigortası Genel Şartları'na göre poliçedeki coğrafi sınırların belirtilmesi gerekir; tedavi giderlerinin karşılanması ise genel ve özel şartlar ile poliçedeki limitlere bağlıdır. Yani “aktif” ibaresi tek başına bir kullanım garantisi değildir; limit ve şartlar çerçevesinde değerlendirilir.
Hastanenin anlaşmalı olup olmadığını sorgulamak
e-Devlet poliçe sorgulama ekranı, tercih ettiğiniz hastanede provizyon alacağınızı garanti etmez. Çünkü anlaşmalı kurum ağı sigorta şirketine, ürüne, plana ve bazen poliçenin seçilen network'üne göre değişir. Antalya'da aynı hastane için şu tablo sık karşımıza çıkar:
- Bir şirketin geniş network'ünde yer alabilir.
- Başka bir şirkette yalnızca yatarak tedavi ağına dahil olabilir.
- Ayakta tedavi planında kapsam dışında kalabilir.
- Poliçede farklı bir kurum ağı seçildiği için kullanılamayabilir.
Biz Antalya'daki birey ve aileler için tercih edilen hastanelere göre farklı sigorta şirketlerinin anlaşmalı kurum ağlarını karşılaştırırız. Sağlık sigortası seçiminde yalnızca prim tutarına değil, kullanmak istediğiniz hastane ve doktorun poliçe ağında bulunup bulunmadığına da bakmak gerekir. Bu teyidi almanın en sağlam yolu, hastane adıyla birlikte şirketten yazılı network bilgisi istemektir.
Bekleme süresi, sağlık beyanı ve 2026 yenileme hakları
Bekleme süresi, poliçe başladıktan sonra belirli hastalık veya tedaviler için teminatın kullanılabilmesi adına geçmesi gereken süredir ve her üründe aynı değildir. Doğum, bazı ameliyatlar ve belirli hastalıklar için farklı bekleme koşulları uygulanabilir. Bu yüzden sorgulamada “poliçem aktif mi?” kadar “bu işlem için bekleme süresi doldu mu?” sorusu da önemlidir.
Sağlık beyanının eksik veya yanlış doldurulması ayrı bir risktir. Sigorta şirketi sağlık beyanınızı ve tıbbi geçmişinizi değerlendirerek teminatı standart şartlarla sunabilir, belirli bir hastalığı kapsam dışında bırakabilir, ek prim isteyebilir, ek belge veya muayene talep edebilir ya da başvuruyu kabul etmeyebilir. Önceki tanı, ameliyat, düzenli ilaç kullanımı ve kronik rahatsızlıkları açıkça bildirmek, hasar aşamasında sürprizden korur.
2026 tarafında kontrol etmeniz gereken yeni bir boyut daha var. 1 Ocak 2026 itibarıyla özel sağlık sigortalarında ömür boyu yenileme garantisi, bekleme süreleri ve şirketler arası geçiş konularında yeni düzenlemeler yürürlüğe girdi. SEDDK'nın bilgilendirmesine göre 60 yaşını henüz tamamlamamış kişilere ömür boyu yenileme garantisi taahhüdü içeren bir sözleşmenin de sunulması zorunlu hale getirildi; belirli koşullarda üç yıl kesintisiz sigortalılık ve toplam tazminat/toplam prim oranının yüzde 80'in altında olması bu garanti açısından önem taşır. Ayrıca şirketin sözleşme bitiş tarihini ve yenileme bilgilerini en geç bitiş tarihinden 15 gün önce yazılı olarak veya kalıcı veri saklayıcısıyla bildirmesi gerekir.
Bu nedenle sorgularken yalnızca aktiflik değil, şu sorular da yanıt bulmalı:
- Poliçem hangi tarihte yenilenecek?
- Ömür boyu yenileme garantisi taahhüdü var mı, hangi koşullarla?
- Bekleme süresi yalnızca ilk poliçede mi uygulanıyor?
- Plan değiştirirsem kazanılmış haklarım korunuyor mu?
- Başka bir şirkete geçişte mevcut haklarım nasıl değerlendirilecek?
Sorgulamada en sık karşılaşılan riskler
Aynı hatalar farklı kişilerde tekrar ediyor. Her birinin arkasında somut bir neden ve çözüm var:
Poliçe e-Devlet'te görünmüyor. Bu otomatik olarak sigortasız olduğunuz anlamına gelmez. Yeni düzenleme süreci, veri aktarımı veya kimlik eşleşmesi kaynaklı olabilir; şirketten yazılı doğrulama alın.
Poliçe aktif görünüyor ama provizyon alınamıyor. Prim borcu, poliçe başlangıç tarihi, dolmamış bekleme süresi, anlaşmalı kurum ağı dışında kalma veya teminat dışı işlem bunun tipik nedenleridir.
En düşük primli teklif seçiliyor. Düşük prim çoğu zaman daha dar hastane ağı, daha düşük limit, daha fazla muafiyet veya bazı ayakta tedavi hizmetlerinin kapsam dışı olması demektir. Teklifleri aynı teminat yapısı üzerinden karşılaştırmak gerekir.
Yenileme garantisi varsayılıyor. Her poliçe otomatik olarak ömür boyu yenileme garantisi sağlamaz; taahhüdün poliçede, özel şartlarda veya bilgilendirme metninde nasıl düzenlendiğine bakın.
Sağlık beyanı eksik dolduruluyor. Eksik beyan, hasar veya provizyon aşamasında değerlendirme sorunları doğurur. Önceki tanı, ameliyat, düzenli ilaç ve kronik rahatsızlıkları eksiksiz bildirin.
Antalya için pratik kontrol listesi
Antalya'da poliçeyi kullanacağınız hastaneleri önceden belirlemek, teklif karşılaştırmasını çok daha anlamlı kılar. Konyaaltı, Muratpaşa, Lara ya da şehir merkezindeki bir özel hastaneyi tercih ediyorsanız şu bilgileri yazılı olarak isteyin:
- Hastane poliçenin anlaşmalı kurum ağına dahil mi?
- Ayakta ve yatarak tedavide aynı network mü geçerli?
- Muayene veya işlem başına katılım payı var mı?
- Provizyon öncesinde şirket onayı gerekiyor mu?
- Acil başvuruda bildirim süresi nedir?
- Yıllık ayakta tedavi limiti kaç kullanım veya kaç TL?
- Yenilemede fiyat ve kapsam hangi şartlarla değişebilir?
Biz tek bir sigorta şirketinin ürünüyle sınırlı kalmadan farklı şirketlerin sağlık tekliflerini karşılaştırır, Antalya'daki tercih edilen sağlık kurumlarına göre plan değerlendirmesi yaparız. Hangi hastanelerde tedavi olmak istediğinizi ve yaş, aile durumu gibi temel bilgileri bize ilettiğinizde, yalnızca fiyatı değil kapsam, network, bekleme süresi ve yenileme koşullarını birlikte karşılaştıran bir öneri hazırlayabiliriz. Özel sağlık ürününün temel kapsamını hatırlamak isterseniz özel sağlık sigortası nedir ve kapsamı yazımız iyi bir başlangıç noktasıdır.
Sık Sorulan Sorular
Özel sağlık sigortası e-Devlet'ten sorgulanır mı?
Evet. Sigorta Bilgi ve Gözetim Merkezi'nin e-Devlet üzerinden sunduğu Sağlık Sigortası Poliçe Bilgileri Sorgulama hizmetini kullanabilirsiniz; kimlik doğrulaması gerekir.
e-Devlet'te poliçem görünmüyorsa ne yapmalıyım?
Poliçeyi düzenleyen şirketten veya poliçeyi takip eden acentenizden poliçe numarasıyla kontrol isteyin. Yeni poliçe, kimlik eşleşmesi veya veri aktarımı kaynaklı gecikmeler olabilir; bu durum sigortasız olduğunuz anlamına gelmez.
Poliçenin geçerli olup olmadığını nasıl anlarım?
Başlangıç-bitiş tarihini, prim ödeme durumunu ve aktiflik bilgisini kontrol edin. Hastanede kullanacağınız işlem için ayrıca şirketten provizyon ve anlaşmalı kurum teyidi alın.
Sorgulama ekranı teminat limitlerini gösterir mi?
Bazı özet bilgiler görünebilir; ancak kesin limit, istisna, bekleme süresi ve özel şartlar için poliçe metnine bakmanız gerekir. Gerekirse şirketten güncel teminat dökümü isteyin.
Özel sağlık ile tamamlayıcı sağlık aynı ekrandan mı sorgulanır?
Ürünün sisteme kaydediliş biçimine göre görünüm değişebilir. Poliçenin adını, şirketi ve ürün türünü kontrol edin. SGK ile çalışan tamamlayıcı sağlık ile SGK'dan bağımsız kullanılabilen özel sağlık aynı kapsamda değerlendirilmemelidir.