Özel sağlık sigortası, poliçe süresi içinde hastalanmanız veya kaza sonucu yaralanmanız nedeniyle oluşan ve poliçede yazılı olan sağlık giderlerini, seçtiğiniz limitler ve özel şartlar çerçevesinde karşılayan isteğe bağlı bir üründür. Doktor muayenesi, tetkik, ilaç, ameliyat, hastane yatışı, yoğun bakım ve doğum gibi giderleri kapsayabilir; ancak her harcama otomatik olarak ödenmez. Hangi giderin ne kadar karşılanacağını limit, anlaşmalı kurum ağı, bekleme süresi, muafiyet ve istisnalar belirler. Türkiye'de sağlık sigortasının temel kapsamı, sigorta süresi içinde gerçekleşen hastalık ve kazalara ilişkin poliçede yazılı giderlerle sınırlıdır.
Bu rehberde teminatın nasıl işlediğini, hangi teminatları kapsayıp neleri kapsamadığını, 1 Ocak 2026 düzenlemeleriyle değişen bekleme süresi ve ömür boyu yenileme kurallarını ve Antalya'da doğru poliçeyi seçerken dikkat etmeniz gereken kriterleri bir arada ele alıyoruz.
İçindekiler
Özel sağlık sigortası nasıl çalışır
Süreç başvuru anındaki beyanla başlar. Sigorta şirketine sağlık bilgilerinizi ve geçmişinize ilişkin istenen beyanları paylaşırsınız; şirket bu bilgiler üzerinden bir risk değerlendirmesi yapar. Bu değerlendirmenin sonucunda poliçe standart şartlarla düzenlenebilir, ek prim talep edilebilir, bazı rahatsızlıklar kapsam dışında bırakılabilir, belirli teminatlara bekleme süresi konulabilir ya da başvuru kabul edilmeyebilir.
Bu yüzden başvuru formundaki sağlık sorularına doğru ve eksiksiz cevap vermek sadece bir formalite değil, tazminat hakkının temelidir. Yanlış veya eksik beyan, ileride tazminat ödemesinin reddedilmesine ya da sözleşmenin feshedilmesine yol açabilir. Beyan esasına dayanan bu yapı, poliçeyi imzalamadan önce mevcut hastalıkları ve düzenli kullanılan ilaçları yazılı olarak bildirmeyi zorunlu kılar.
Karşılanacak giderin tutarı tek bir rakama değil, birkaç değişkene bağlıdır: teminat türü, yıllık limit, kullanım adedi, anlaşmalı kurum ağı, katılım payı veya muafiyet, bekleme süresi ve poliçe özel şartları. Aynı "özel sağlık sigortası" başlığı altındaki iki poliçe, bu değişkenler farklı ayarlandığında tamamen farklı koruma sunabilir.
Hangi teminatları kapsar
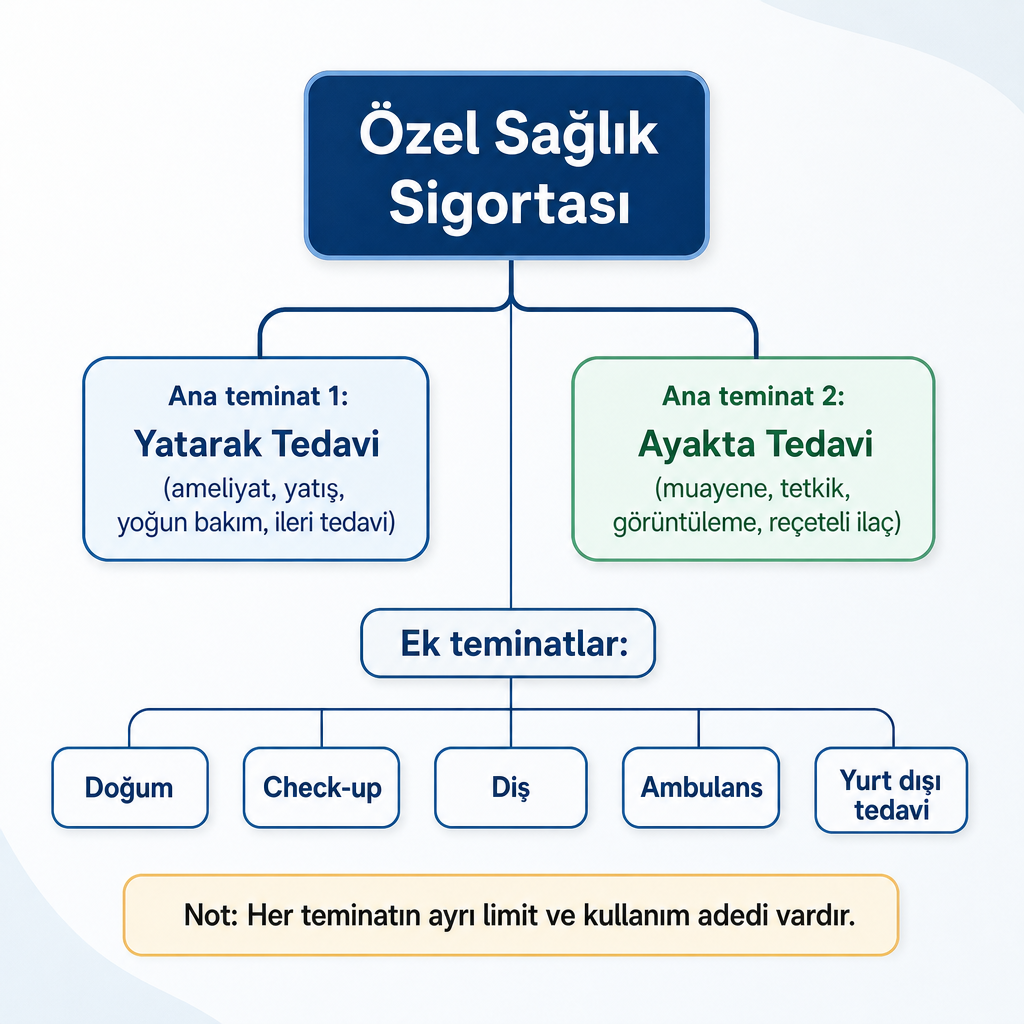
Poliçeye göre değişmekle birlikte özel sağlık sigortası iki ana teminat grubu üzerine kurulur: yatarak tedavi ve ayakta tedavi.
Yatarak tedavi teminatı, hastaneye yatmayı veya cerrahi müdahaleyi gerektiren giderlere yöneliktir. Poliçede yer alması hâlinde ameliyat ve ameliyathane masrafları, hastane yatışı, yoğun bakım, doktor ve cerrah ücretleri, anestezi, oda-yemek, ameliyat öncesi ve sonrası tetkikler, fizik tedavi ve rehabilitasyon ile kemoterapi, radyoterapi veya diyaliz gibi ileri tedavileri kapsayabilir. Bu teminatın kapsamı her poliçede aynı değildir; bazı poliçelerde ameliyat limiti yüksekken fizik tedavi veya ileri tanı yöntemleri ayrı ve daha düşük limitlere bağlanabilir.
Ayakta tedavi teminatı, yatış gerektirmeyen hizmetleri kapsar: doktor muayenesi, laboratuvar testleri, görüntüleme, röntgen, ultrason ve MR, fizik tedavi, reçeteli ilaçlar, psikolojik danışmanlık ve diyetisyen hizmetleri. Burada kritik ayrıntı yıllık kullanım adedidir. "Ayakta tedavi dahil" ifadesi tek başına yeterli değildir; yıllık muayene sayısı, limit, katılım payı ve hangi branşların kapsamda olduğu ayrıca kontrol edilmelidir.
Doğum teminatı çoğu standart pakette otomatik gelmez. Ek teminat olarak sunulur ve genellikle bekleme süresine tabidir. Değerlendirirken doğum limitine, normal doğum ile sezaryen ayrımına, bekleme süresine, gebelik kontrollerinin kapsamına, yenidoğanın teminat başlangıcına, komplikasyonların durumuna ve anlaşmalı hastane ağına bakmak gerekir. Hamilelik başladıktan sonra alınan bir poliçenin doğum giderlerini karşılayacağı varsayılmamalıdır.
Seçilen plana göre check-up, diş tedavisi, gözlük veya lens, evde bakım, ambulans, tıbbi danışmanlık, yurt dışı tedavi, psikolojik destek ve koruyucu sağlık hizmetleri gibi ek teminatlar da sunulabilir. Bunların poliçede bulunması sınırsız ödeme anlamına gelmez; her birinin ayrı limiti, kullanım adedi veya ödeme oranı olabilir. Sağlık sigortasının genel mantığı ve teminat türleri için Sağlık Sigortası Nedir? Kapsamı ve Faydaları rehberimizden yararlanabilirsiniz.
Neleri kapsamaz
Bir poliçeyi değerlendirirken "hangi teminatlar var?" sorusu kadar "hangi giderler hariç?" sorusu da belirleyicidir. Kapsam dışı durumlar genel şartlarda, poliçe özel şartlarında ve istisna listelerinde gösterilir.
Yaygın kapsam dışı veya sınırlı kapsamlı haller şunlardır:
- Poliçe başlangıcından önce mevcut olan hastalıklar
- Beyan edilmeyen rahatsızlıklar
- Bekleme süresi dolmadan yapılan işlemler
- Poliçedeki limitin üzerindeki giderler
- Anlaşmasız kurumlarda poliçenin ödeme yapmadığı hizmetler
- Estetik amaçlı işlemler ve tıbben gerekli olmayan uygulamalar
- Deneysel tedaviler
- Poliçe özel şartlarında açıkça hariç tutulan hastalıklar
- Yanlış veya eksik beyana dayanan talepler
Genel şartlarda harp, nükleer riskler, uyuşturucu kullanımı ve bazı özel hâller nedeniyle oluşan hastalık veya yaralanmalar da teminat dışında sayılabilir. Deprem, sel ve yer kayması gibi bazı doğal afet riskleri ise aksi kararlaştırılmadıkça kapsam dışında bırakılabilir. Bu nedenle sadece teminat listesini okumak değil, istisna listesini de satır satır gözden geçirmek gerekir.
Limit, muafiyet ve katılım payı dengesi
Prim ile kullanım maliyeti arasındaki dengeyi üç kavram belirler. Bunları ayırt etmek, en düşük primin her zaman en düşük toplam maliyet anlamına gelmediğini görmeyi sağlar.
Limit, sigortacının belirli bir teminat için poliçe yılı içinde ödeyeceği azami tutarı veya kullanım sayısını ifade eder. Örneğin ayakta tedavi 10 muayene ile, fizik tedavi belirli bir tutarla sınırlanabilir.
Muafiyet, belirli bir tutarın veya oranın sigortalı tarafından karşılanmasıdır. 5.000 TL muafiyetli bir teminatta, belirlenen koşullara göre bu tutara kadar olan gider sizin sorumluluğunuzda olabilir.
Katılım payı, her kullanımda veya belirli bir işlemde masrafın bir bölümünü sigortalının ödemesidir. Katılım paylı bir planın primi daha düşük olabilir; ancak sağlık hizmetini kullandıkça cepten ödeme artar.
| Kavram | Neyi belirler | Prime etkisi | Cepten ödemeye etkisi |
|---|---|---|---|
| Limit | Yıllık azami tutar/adet | Yüksek limit primi artırır | Limit aşımında cepten ödeme doğar |
| Muafiyet | Alt sınır tutar | Muafiyet primi düşürür | Belirlenen tutara kadar sigortalı öder |
| Katılım payı | İşlem başına pay | Payın varlığı primi düşürür | Kullanım arttıkça ödeme artar |
Düşük primli bir planı seçmeden önce yıllık toplam maliyeti düşünmek gerekir: prim artı muafiyet artı katılım payları artı olası limit aşımı ve network dışı kullanım. Sık doktor gidecek bir kişi için katılım paylı ucuz bir plan, yıl sonunda daha pahalı çıkabilir.
Bekleme süresi ve ömür boyu yenileme garantisinde 2026 değişiklikleri
Bekleme süresi, poliçe başladıktan sonra belirli bir teminatın kullanılabilmesi için geçmesi gereken süredir. Özellikle doğum, bazı ameliyatlar, belirli kronik hastalıklar ve ileri tanı-tedavi hizmetleri için uygulanabilir. Poliçe başlangıcı ile teminatın kullanılabilir hâle gelmesi aynı tarih olmayabilir.
1 Ocak 2026 itibarıyla yürürlükte olan yeni düzenlemeler doğrultusunda sigorta şirketleri bekleme sürelerini yalnızca ilk poliçede uygulayabilir ve bunları mevzuattaki üst sınırlara göre belirlemek zorundadır. Plan değişikliği veya şirket değişikliği sırasında kazanılmış hakların korunmasına yönelik düzenlemeler de getirilmiştir. Bu durum, poliçe yenileme ve şirket değiştirme kararlarında geçmiş sigortalılık sürenizin önemini artırır; her poliçenin özel şartları yine de ayrıca incelenmelidir.
Ömür boyu yenileme garantisi, belirli koşulları sağlamanız hâlinde poliçenizin ilerleyen yaşlarda da yenilenmesine ilişkin güvencedir. Bu garanti, şirketin her yıl aynı primi uygulayacağı veya tüm hastalıkları sınırsız karşılayacağı anlamına gelmez. 1 Ocak 2026'dan itibaren 60 yaşını henüz tamamlamamış kişilere, ömür boyu yenileme garantisi taahhüdü içeren bir sözleşme seçeneğinin sunulması zorunlu hâle gelmiştir. Bu sözleşmeyi seçen ve üç yıl kesintisiz sigortalı kalan kişilerde, üç yıllık dönemde toplam tazminatın toplam prime oranının yüzde 80'in altında olması şartıyla ömür boyu yenileme garantisi kazanılabilir. Şirketler bu şartları sigortalı lehine esnetebilir.
Teklif karşılaştırırken yenilemeye ilişkin şu soruları yazılı olarak teyit etmek faydalıdır:
- Ömür boyu yenileme garantisi hangi koşullarda kazanılıyor?
- Kazanılmış hak başka plana aktarılabiliyor mu?
- Şirket değişikliğinde geçmiş sigortalılık süresi dikkate alınıyor mu?
- Yenilemede yaş, hastalık veya hasar nedeniyle kapsam daraltılabiliyor mu?
- Prim artış yöntemi poliçede açıklanmış mı?
Anlaşmalı kurum ağı neden belirleyicidir
Bir poliçenin gerçek kullanım değeri sadece teminat listesinden değil, bu teminatları hangi sağlık kuruluşlarında kullanabildiğinizden anlaşılır. Yüksek limitli bir teminat, tercih ettiğiniz hastane ağda değilse pratikte işinize yaramayabilir.
Network incelenirken Antalya'daki özel hastanelerin listede olup olmadığı, Konyaaltı, Muratpaşa, Kepez ve Lara bölgelerinde erişilebilir kurumlar, tercih ettiğiniz doktorların anlaşmalı olup olmadığı, acil servis kullanım şartları, üniversite ve şehir hastanelerindeki geçerlilik ve network değişikliğinde poliçenin nasıl etkileneceği kontrol edilmelidir.
Geniş network genellikle daha yüksek prim demektir. Daha dar bir network primi düşürür fakat tercih ettiğiniz hastane veya doktorlara erişimi sınırlayabilir. Antalya'da yaşayan biri için Türkiye genelindeki toplam kurum sayısından çok, günlük hayatında gidebileceği hastanelerin listede olup olmadığı belirleyicidir.
Poliçe seçerken karar kriterleri
Doğru poliçe, en yüksek limitli veya en düşük primli olan değil; ihtiyacınıza, tercih ettiğiniz hastanelere ve sağlık geçmişinize oturan poliçedir. Kararı altı başlık üzerinden birlikte vermek gerekir.
- İhtiyaç: Sadece hastaneye yatış riskine karşı koruma isteyen için yatarak tedavi ağırlıklı bir plan yeterli olabilir; sık muayene ve tetkik ihtiyacı olanlar için ayakta tedavi teminatı öne çıkar.
- Hastane ve doktor tercihi: Kullanmak istediğiniz hastaneler network listesinde yoksa yüksek limitin pratik değeri azalır.
- Sağlık geçmişi: Geçmiş hastalıklar, devam eden tedaviler ve düzenli kullanılan ilaçlar başvuruda doğru bildirilmelidir; eksik beyan ileride tazminat uyuşmazlığı doğurur.
- Bekleme süreleri: Doğum veya planlı bir operasyon düşünüyorsanız bekleme süresini özellikle kontrol edin.
- Yenileme güvencesi: Uzun vadeli koruma arıyorsanız ömür boyu yenileme garantisinin kazanılma şartlarını, prim artış yöntemini ve geçiş haklarını inceleyin.
- Toplam maliyet: Yıllık prim tek başına yeterli ölçüt değildir; katılım payı, muafiyet, limit aşımı ve network dışı kullanım cebinizden çıkacak tutarı değiştirir.
Bu ürünü tamamlayıcı sağlık sigortasıyla karıştırmamak gerekir; ikisi aynı değildir. SGK aktifliği şartı, hastane ağı mantığı, gider yapısı ve prim seviyesi farklıdır. Hangisinin size uygun olduğunu netleştirmek için Özel Sağlık ile Tamamlayıcı Sağlık Farkı rehberimizi inceleyebilirsiniz.
Antalya'da teklif karşılaştırırken nelere bakıyoruz
Antalya ve Konyaaltı merkezli bir danışmanlık acentesi olarak farklı sigorta şirketlerinin tekliflerini karşılaştırarak ihtiyacınıza uygun poliçeyi birlikte belirliyoruz. Bir özel sağlık teklifinde değerlendirdiğimiz başlıklar hastane ağı, yatarak ve ayakta tedavi limitleri, doğum teminatı, bekleme süreleri, mevcut hastalık değerlendirmesi, katılım payı, muafiyet ve yenileme koşullarıdır.
Size gerçekten uygun bir karşılaştırma yapabilmemiz için yalnızca yaş ve iletişim bilgisi değil, şu bilgileri de paylaşmanız yardımcı olur:
- SGK durumunuz
- Daha önceki sağlık sigortanız ve kesintisiz sigortalılık süreniz
- Mevcut veya geçmiş hastalıklarınız
- Düzenli kullandığınız ilaçlar
- Tercih ettiğiniz Antalya hastaneleri
- Ayakta tedavi kullanım beklentiniz
- Doğum veya yurt dışı sağlık hizmeti ihtiyacınız
Böylece yalnızca prim tutarını değil, poliçenin gerçek kullanım koşullarını da yan yana koyarız. Antalya'da poliçe seçerken Konyaaltı ve çevresinde kullanılabilecek anlaşmalı hastaneleri, turizm sezonunda yoğunluk yaşanan kurumlardaki kullanım koşullarını, özel hastane acil servislerinin network kapsamını ve yazlık konut ya da farklı şehirlerde tedavi ihtiyacınız varsa coğrafi geçerliliği ayrıca teyit etmenizi öneriyoruz. Yabancı uyruklular için önemli bir ayrım da şudur: özel sağlık sigortası ile ikamet izni için kullanılan sağlık poliçeleri aynı amaç ve kapsamda olmayabilir; bu yüzden poliçenin kullanım amacını başvuruda açıkça belirtmek gerekir. Sağlık ürünlerimiz hakkında bilgi almak için Sağlık Sigortası sayfamızı inceleyebilirsiniz.
Sık Sorulan Sorular
Özel sağlık sigortası zorunlu mudur?
Hayır. Özel sağlık sigortası isteğe bağlıdır. Zorunlu sosyal güvenlik uygulamalarından veya ikamet izni için gereken belirli sigorta koşullarından farklı bir üründür.
Özel sağlık sigortası geçmiş hastalıkları karşılar mı?
Genellikle otomatik olarak karşılamaz. Geçmiş hastalıklar değerlendirmeye alınabilir, kapsam dışında bırakılabilir ya da ek şart ve prim uygulanabilir. Kesin sonuç poliçenin özel şartlarına bağlıdır.
Poliçe başladıktan hemen sonra hastaneye gidilebilir mi?
Poliçede bekleme süresi bulunmuyorsa ve işlem kapsam dahilindeyse kullanılabilir. Ancak doğum veya bazı operasyonlar gibi teminatlar için bekleme süresi uygulanabilir.
Özel sağlık sigortası tüm özel hastanelerde geçerli midir?
Hayır. Kullanım, poliçenin anlaşmalı kurum ağına ve seçilen plana bağlıdır. Antalya'daki tercih ettiğiniz hastaneleri poliçe almadan önce kontrol etmek gerekir.
En ucuz özel sağlık sigortası en iyi seçenek midir?
Hayır. Prim; limit, network, istisna, katılım payı ve bekleme süresiyle birlikte değerlendirilmelidir. Düşük prim, daha dar kapsam veya daha yüksek cepten ödeme anlamına gelebilir.