Bir yükü taşıyıcıya teslim etmek, taşıma sırasında oluşabilecek her zararın kendiliğinden karşılanacağı anlamına gelmez. Nakliyat sigortası, malın yükleme noktasından teslim yerine kadar geçen süreçte karşılaşabileceği hasar, kayıp ve bazı ek risklere karşı yük sahibine finansal güvence sağlar. Antalya'dan sevkiyat yapan üreticiler, ihracatçılar, lojistik işletmeleri, oteller ve serbest bölge çevresindeki ticari işletmeler için doğru poliçe; yalnızca prim tutarına göre değil, yükün niteliğine, taşıma moduna, rotaya ve sözleşmedeki sorumluluklara göre seçilir.
Bu rehberde teminatın neyi kapsadığını, taşıyıcı sorumluluğundan neden farklı olduğunu, hangi risklerin kapsam dışında kalabileceğini ve poliçeyi seçerken hangi kriterlere bakmanız gerektiğini bir arada ele alıyoruz. Konyaaltı'ndaki danışmanlık ofisimiz üzerinden farklı sigorta şirketlerinin nakliyat poliçelerini karşılaştırıyor, tek seferlik veya düzenli taşımalara uygun seçenekleri birlikte değerlendiriyoruz. Nakliyat Sigortası seçeneklerini inceleyebilirsiniz.
Table of contents
Nakliyat sigortası tam olarak neyi güvence altına alır?
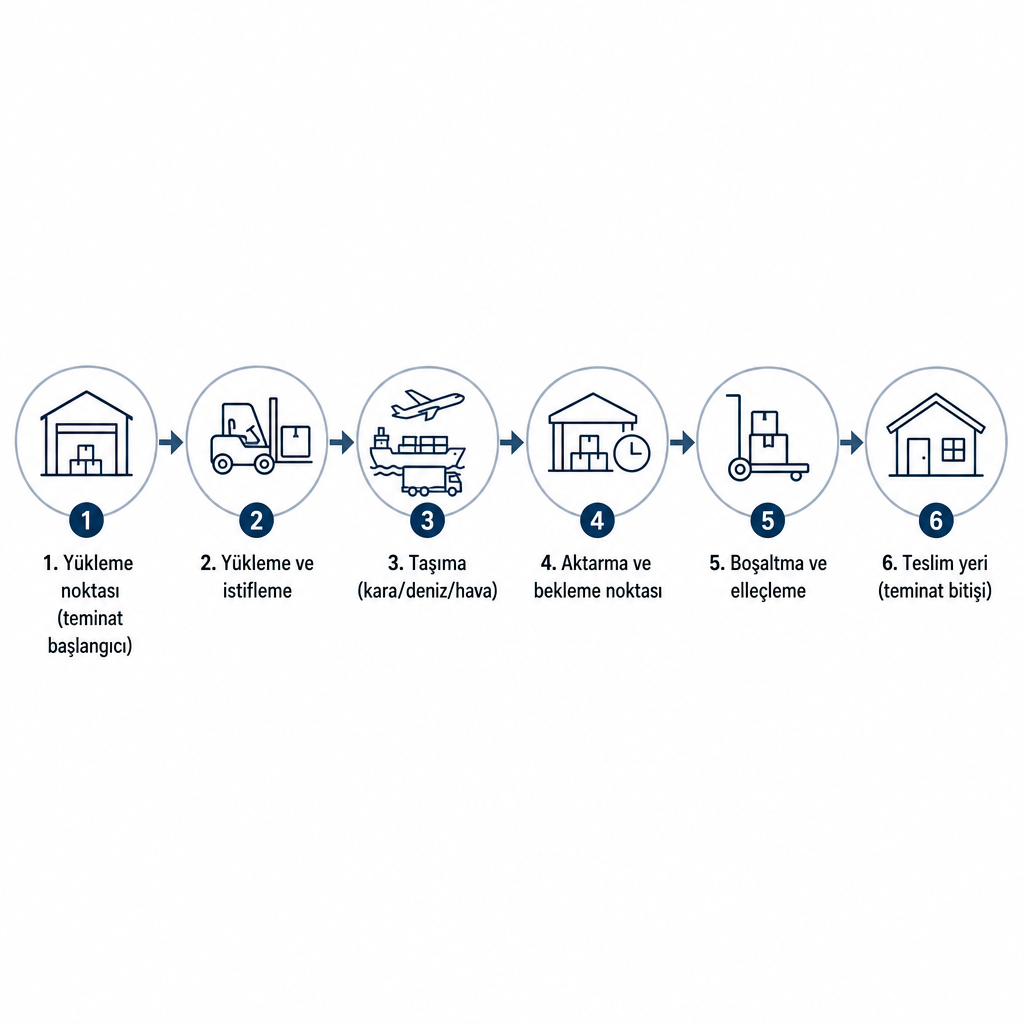
Nakliyat sigortası, taşınan malın belirlenen taşıma süresi ve güzergâhı içinde maruz kalabileceği, poliçe kapsamındaki fiziksel hasar, kayıp veya zıya risklerini güvence altına alır. Taşıma karayolu, denizyolu, havayolu, demiryolu veya birden fazla taşıma modunun kullanıldığı kombine taşımacılık şeklinde yapılabilir. Hangi risklerin teminat altına alınacağı, taşıma şekline ve poliçede seçilen teminat yapısına göre değişir.
İşin özündeki karar şu sorudadır: Yükün başına gelebilecek hangi zararları ve hangi süre boyunca sigortalatmak istiyorsunuz? Fatura bedelini poliçeye yazmak tek başına yeterli değildir. Ambalaj, rota, aktarma noktaları, yükleme-boşaltma faaliyetleri ve ürünün hassasiyeti de teminat yapısını doğrudan etkiler. Teminatın tam olarak hangi noktada başlayıp hangi noktada sona erdiği, çoğu zaman primden daha belirleyicidir.
Nakliyat sigortası ile taşıyıcı sorumluluğu aynı şey değildir
Taşıyıcının yükü güvenli biçimde taşıma sorumluluğu bulunur. 4925 sayılı Karayolu Taşıma Kanunu'nun 6. maddesinde taşıyıcının yolcu ve eşyanın güvenli taşınmasından sorumlu olduğu belirtilir. Ancak bu sorumluluk, yük sahibinin uğradığı her zararın hiçbir koşul aranmadan ve malın tam değerinde ödeneceği anlamına gelmez. Karayolu Taşıma Kanunu'nun taşıyıcı sorumluluğu hükümlerini inceleyebilirsiniz.
Nakliyat sigortası, yük sahibinin veya poliçede menfaat sahibi olarak belirtilen kişinin mal üzerindeki sigorta menfaatini korur. Taşıyıcının sorumluluk sigortası veya CMR kapsamı ise taşıyıcının hukuki sorumluluğuna odaklanır. Bu ayrım, özellikle yüksek değerli yüklerde tazminatın kime ve hangi sınır içinde ödeneceğini belirler.
Bu nedenle yalnızca taşıyıcının "sorumluluk sigortam var" beyanına güvenmek yerine şu konular kontrol edilmelidir:
- Taşıyıcının sorumluluk limiti nedir?
- Hasar hangi şartlarda kabul edilir?
- Taşıma sözleşmesi hangi hukuk ve taşıma kurallarına tabidir?
- Yükün tamamı mı, yoksa kilogram veya olay başına belirlenen sınırlı bir tutar mı güvence altındadır?
- Poliçede yük sahibi doğrudan sigortalı veya menfaat sahibi olarak yer alıyor mu?
Taşıyıcı sorumluluğunun sınırları ile yük sahibinin kendi malını sigortalatması birbirini tamamlayan ama örtüşmeyen konulardır. Uluslararası karayolu taşımalarında taşıyıcı sorumluluğunu ele alan CMR sigortası nedir yazımız bu farkı daha ayrıntılı açıklıyor.
Taşıma moduna göre hangi riskler öne çıkar?
Kapsam, poliçe türüne ve özel şartlara göre değişir. Nakliyat ürünümüzde taşıma moduna göre kaza, devrilme ve yangın kaynaklı yük hasarları; deniz taşımacılığında yükleme, taşıma ve boşaltma sırasındaki hasarlar; havayolunda fiziksel hasarlar; fırtına ve sel gibi doğal afet riskleri; poliçe şartlarına bağlı yükleme-boşaltma hasarları ile talep hâlinde belirli savaş ve grev riskleri için ek klozlar öne çıkar. Bu başlıkların poliçede otomatik olarak aynı kapsamda bulunduğu varsayılmamalıdır; teminatın başlangıç ve bitişi, seçilen klozlar, muafiyetler ve istisnalar ayrıca kontrol edilmelidir.
Kara taşımacılığı
Karayolunda trafik kazası, aracın devrilmesi, yangın, çarpma ve bazı doğal afetler başlıca riskler arasında değerlendirilebilir. Ancak yükün araçta hangi süre boyunca teminat altında olduğu, aktarma yapılıp yapılmadığı ve geceleme veya geçici depolama koşulları önem taşır. Antalya'dan İstanbul'a gönderilen ticari ekipman, başka bir şehre sevk edilen otel malzemesi veya ihracat öncesi limana taşınan ürünler için rota ve teslim şekli poliçede açıkça belirtilmelidir.
Deniz taşımacılığı
Deniz taşımalarında fırtına, geminin batması, karaya oturma, çatışma, yangın, infilak ve yükleme veya boşaltma sırasında yükün düşmesi gibi deniz kaza ve tehlikeleri poliçe şartlarına bağlı olarak teminat konusu olabilir. Türkiye Sigorta Birliği'nin Emtia Nakliyat Sigortası Genel Şartları'nda bu risklere ilişkin temel hükümler yer alır. Bu taşımalarda konşimento bilgileri, yükleme ve tahliye limanları, aktarma limanları, taşıyıcı bilgileri, ambalaj ve istif şekli ile sorumluluğun hangi noktada alıcıya geçtiği kritik önemdedir. Antalya limanı çıkışlı veya aktarmalı sevkiyatlarda aktarma limanlarının poliçede belirtilmemesi, kapsam konusunda belirsizlik yaratabilir.
Havayolu taşımacılığı
Havayolu taşımalarında süre kısa olsa da yükün elleçlenmesi, aktarma, yükleme ve boşaltma süreçleri fiziksel hasar riski doğurabilir. Elektronik cihaz, tıbbi ürün, yedek parça veya yüksek değerli ticari mal taşıyan işletmeler, taşıma bedeli ile malın gerçek değerinin birbirinden farklı olabileceğini hesaba katmalıdır.
Kombine taşımacılık
Bir yükün kamyonla limana, gemiyle başka bir ülkeye ve sonrasında yeniden karayoluyla teslim noktasına götürülmesi kombine taşımaya örnektir. Böyle bir taşımada her etap için ayrı poliçe düzenlemek yerine, güzergâhın tamamını kapsayacak bir yapı kurulabilir. Bunun için tüm taşıma modları, aktarmalar ve bekleme noktaları poliçeye doğru biçimde yazılmalıdır.
Hangi durumlar genellikle kapsam dışı kalır?
Nakliyat sigortasında en sık yaşanan sorun, sigortalının "yük taşınırken oluşan her zarar ödenir" varsayımıdır. Genel şartlar ve özel klozlara göre kapsam dışında kalabilecek başlıca durumlar şunlardır:
- Yetersiz veya taşıma türüne uygun olmayan ambalaj
- Malın kendi ayıbı, bozulması veya doğal fire vermesi
- Uygun olmayan sıcaklık ve atmosfer koşullarından doğan zararlar
- Nem, pas, oksidasyon ve yoğuşma
- Gecikmeden kaynaklanan kâr kaybı, geç teslim, kur farkı veya faiz kaybı
- Kaçak ya da yasak eşya taşınması
- Gerçeğe aykırı beyanda bulunulması
- Savaş, iç karışıklık, grev ve benzeri risklerin özel kloz olmadan gerçekleşmesi
- Yükleme, aktarma veya boşaltma faaliyetlerinin poliçede kapsam dışında bırakılması
Türkiye Sigorta Birliği'nin Emtia Nakliyat Sigortası Genel Şartları; gecikme, yetersiz ambalaj, malın kendi ayıbı, paslanma, doğal fire ve bazı savaş veya grev riskleri bakımından sınırlamalar öngörür. Bu yüzden poliçenin yalnızca "nakliyat sigortası" başlığına değil, özel şartlarına ve istisnalarına da bakılmalıdır. Yükleme ve boşaltma hasarı da burada özel bir yer tutar: hasar yalnızca aracın veya geminin hareketi sırasında değil, forkliftle kaldırma, paletleme, vinçle yükleme, aktarma ve teslimde boşaltma sırasında da meydana gelebilir. Elleçleme sırasında oluşan kırılma veya düşmenin, hasar başına limitin ve işlemin kime ait olduğunun poliçede netleştirilmesi gerekir.
Soğuk zincir ve hassas ürünlerde hangi bilgiler gerekir?
Gıda, ilaç, kozmetik, çiçek ve bazı kimyasal ürünler yalnızca fiziksel hasar bakımından değil, sıcaklık değişimi bakımından da risk taşır. Bu tür ürünlerde standart bir nakliyat poliçesi yeterli olmayabilir. Poliçe değerlendirilirken şu şartlar netleştirilmelidir:
- Taşıma boyunca izin verilen sıcaklık aralığı
- Soğutmalı araç veya konteyner kullanımı
- Sıcaklık kayıt cihazı ve veri saklama süresi
- Elektrik kesintisi veya soğutma sistemi arızası
- Taşıma sırasında bekleme ve aktarma süreleri
- Ürünün bozulduğunu gösteren ekspertiz veya laboratuvar kanıtı
- Ambalajlama ve istifleme standardı
Nakliyat ürünümüzde soğuk zincir ürünleri için taşıyıcı ekipman ve sıcaklık kayıt şartlarının poliçede ayrıca tanımlanabildiğini belirtiyoruz. Böyle ürünlerde bir hasar yaşandığında, sıcaklık kaydının ve ekspertiz kanıtının korunması tazminat sürecini belirleyen temel unsurlardır.
Sigorta bedeli nasıl belirlenir?
Sigorta bedeli çoğunlukla fatura, satış sözleşmesi veya yükün beyan edilen ticari değeri üzerinden değerlendirilir. Ancak teslim şekline ve taşımanın niteliğine göre navlun, sigorta masrafı, gümrük giderleri ve bazı durumlarda makul kâr payı da dikkate alınabilir.
Düşük bedel bildirilmesi eksik sigorta riskine yol açabilir. Bu durumda hasar meydana geldiğinde ödenecek tazminat, malın gerçek değeriyle poliçedeki sigorta bedeli arasındaki orana göre azalabilir. Yüksek bedel bildirilmesi ise primin gereksiz yükselmesine neden olur. Bu yüzden sigorta bedeli belirlenirken fatura veya satış sözleşmesi, navlun ve ek taşıma masrafları, gümrük ve vergi kalemleri, teslim şekli, yükün varış yerindeki değeri ve kısmi hasar hâlinde oluşacak ek giderler birlikte değerlendirilmelidir.
Tek seferlik mi, yıllık mı nakliyat sigortası?
Seçim, taşıma sıklığına ve sevkiyatların birbirine benzer olup olmamasına göre yapılır. Tek seferlik poliçe, aralıklı veya yüksek değerli tek bir sevkiyat yapan işletmeler için uygun olabilir. Örneğin Antalya'dan yurtdışına gönderilen tek bir makine, fuar ekipmanı veya özel üretim ürün için taşıma özelinde poliçe düzenlenebilir.
Açık poliçe veya yıllık deklarasyonlu yapı, düzenli sevkiyat yapan üretici, ihracatçı, distribütör ve lojistik işletmeleri için daha işlevsel olabilir. Bu yapıda her sevkiyatın poliçe şartlarına uygun biçimde bildirilmesi ve beyan yükümlülüklerinin yerine getirilmesi gerekir. Poliçenin yıllık olması, yıl içindeki bütün taşıma ve ürünlerin otomatik olarak teminat altında olduğu anlamına gelmez; bildirim, limit, rota ve ürün sınırlamaları ayrıca incelenmelidir.
Poliçe seçerken hangi kriterleri karşılaştırmalı?
Doğru poliçeyi seçerken en düşük prim yerine aşağıdaki kriterler birlikte değerlendirilmelidir. Nakliyat, KOBİ'lerin ihtiyaç duyduğu teminatlardan yalnızca biridir; işletmenizin bütün risk haritasını KOBİ için en gerekli sigorta türleri yazımızda bir arada görebilirsiniz.
| Karar kriteri | Neden önemlidir? |
|---|---|
| Taşıma modu | Kara, deniz, hava ve kombine taşımaların riskleri farklıdır. |
| Yükün cinsi | Kırılabilir, bozulabilir veya yüksek değerli ürünlerde özel şart gerekebilir. |
| Sigorta bedeli | Eksik bedel, hasar hâlinde tazminatın azalmasına yol açabilir. |
| Rota ve aktarmalar | Poliçede belirtilmeyen güzergâh kapsam sorunu yaratabilir. |
| Yükleme-boşaltma | Hasarın hangi aşamada olduğu tazminat değerlendirmesini etkiler. |
| Muafiyet ve istisnalar | Ambalaj, gecikme, pas ve nem gibi riskler sınırlanabilir. |
| Poliçe süresi | Teminatın ne zaman başlayıp sona erdiği açık olmalıdır. |
Bu kriterler, aynı yük için iki poliçe arasındaki gerçek farkı prim satırından çok daha net gösterir. Teklifleri karşılaştırırken her satırın sizin fiili taşımanıza karşılık gelip gelmediğini kontrol etmek, sonradan yaşanacak kapsam sürprizlerini önler.
Hasar olduğunda nelere dikkat edilmeli?
Hasar fark edildiğinde önce yükün ve çevrenin güvenliği sağlanmalı, ardından hasarın büyümesini önleyecek makul önlemler alınmalıdır. Ambalajlar, ürünler, mühürler, araç ve teslim alanı mümkün olduğunca fotoğraf ve video ile kayıt altına alınmalıdır. Özellikle teslim sırasında görülen hasarlarda:
- Teslim tutanağına çekince yazılmalı
- Taşıyıcıya ve sigortacıya gecikmeden bildirim yapılmalı
- Konşimento, taşıma senedi veya irsaliye saklanmalı
- Fatura, paketleme listesi ve fotoğraflar hazırlanmalı
- Hasarlı ürünler ekspertiz yapılmadan imha edilmemeli
- Taşıyıcıya karşı başvuru ve rücu haklarını koruyacak belgeler muhafaza edilmelidir
Genel şartlarda, hasarın ve miktarının zamanında tespiti ile taşıyıcıya karşı rücu haklarının korunması sigortalının yükümlülükleri arasında düzenlenebilir. Bu nedenle hasarlı yükün teslim alınması sırasında imzalanan belgeler, sonraki tazminat süreci açısından belirleyicidir. Bu aşamada eksper, taşıyıcı ve sigortacı arasındaki koordinasyonu birlikte yürütüyor, dosyanın eksiksiz ilerlemesine destek oluyoruz.
Antalya'da hangi işletmeler nakliyat sigortasını değerlendirmeli?
Nakliyat sigortası özellikle şu işletmeler için önem taşıyabilir:
- Antalya'dan yurtiçine veya yurtdışına ürün gönderen üreticiler
- İhracat ve ithalat yapan şirketler
- Lojistik ve dağıtım firmaları
- Serbest bölge ve liman çevresindeki ticari işletmeler
- Otellere ekipman, gıda veya sarf malzemesi gönderen tedarikçiler
- Tek seferde yüksek değerli makine veya elektronik ürün taşıyan işletmeler
- Soğuk zincirle ürün sevk eden gıda, ilaç ve sağlık işletmeleri
- Düzenli sevkiyat yapan Antalya KOBİ'leri
Taşıma modu, yük değeri, rota ve sevkiyat sıklığına göre farklı şirketlerden teklifleri karşılaştırıyor, işletmenizin ihtiyacına uygun teminat yapısının belirlenmesine yardımcı oluyoruz. Taşımanızın ayrıntılarını (rota, yük cinsi, değer ve sıklık) paylaşmanız, size en uygun kapsam ve limitleri birlikte netleştirmemizi kolaylaştırır.
Sıkça Sorulan Sorular
Nakliyat sigortası zorunlu mu?
Nakliyat sigortası her yük sahibi için genel olarak zorunlu değildir. Ancak satış sözleşmesi, kredi koşulları, ithalat-ihracat işlemi veya alıcı-satıcı arasındaki teslim şartları sigorta yapılmasını gerektirebilir. Taşıyıcının sorumluluğu ile yük sahibinin kendi malını sigortalatması da farklı konulardır.
Nakliyat sigortasını kim yaptırır?
Poliçeyi yük sahibi, satıcı, alıcı, taşıma organizasyonunu yapan firma veya sözleşmede sigorta yaptırma sorumluluğu bulunan taraf düzenletebilir. Bu sorumluluk, satış sözleşmesindeki teslim şekline göre değişebilir.
Nakliyat sigortası gecikmeyi karşılar mı?
Gecikmeden kaynaklanan kâr kaybı, geç teslim tazminatı ve benzeri zararlar genel olarak standart nakliyat teminatının dışında kalabilir. Gecikme teminatı veya özel kloz olup olmadığı poliçeden kontrol edilmelidir.
Ambalaj hasarı sigorta kapsamında mıdır?
Ambalajın taşıma şekline uygun olmaması nedeniyle oluşan zararlar genellikle kapsam dışında bırakılabilir. Ambalajın yeterliliği, ürünün hassasiyeti ve taşıma koşulları teklif aşamasında açıklanmalıdır.
Tek bir sevkiyat için nakliyat sigortası yapılabilir mi?
Evet. Tek seferlik, yüksek değerli veya özel koşullu bir taşıma için tek seferlik nakliyat sigortası düzenlenebilir. Düzenli sevkiyatlarda ise açık veya yıllık deklarasyonlu poliçeler değerlendirilebilir.