Bir KOBİ'nin en pahalı gününü genellikle bir yangın, bir su baskını veya bir müşterinin işyerinizde geçirdiği kaza belirler. İşte kobi için en gerekli sigorta türleri de tam bu noktada devreye girer: tek tek satın alınan poliçeler olarak değil, işinizin varlıklarını, nakit akışını ve üçüncü kişilere karşı hukuki sorumluluğunuzu birlikte koruyan, birbirini tamamlayan bir set olarak. Antalya ve çevresinde faaliyet gösteren işletmeler için doğru koruma; sektöre göre harmanlanmış işyeri, sorumluluk, nakliyat, finansal ve araç sigortalarının dengeli bir kombinasyonundan oluşur. Biz Grup Akdeniz Sigorta olarak 16 sigorta şirketinden teklif karşılaştırarak, en ucuz primi değil risk profilinize en uygun korumayı bulmaya odaklanırız.
Bu liste, moda bir sıralama ya da yuvarlak bir sayı tutturma çabası değil. Her başlıkta bir sigortanın öne çıkan farkını, hangi KOBİ'ye en uygun olduğunu ve gözden kaçırılan sınırlamalarını şeffaf şekilde açıyoruz. Amaç, kendi işletmeniz için önceliklendirme yapabilmenizi sağlamak.
Table of contents
Bu liste neyi "en gerekli" sayıyor?
Bir sigortayı "en gerekli" listesine almadan önce dört kritere baktık. Böylece bu yazı, herhangi bir siteye kopyalanabilecek genel bir liste olmaktan çıkıp Antalya'daki KOBİ gerçekliğine oturuyor.
- Sık karşılaşılan ticari riskler: Türkiye'de fiilen en çok görülen yangın, su baskını, hırsızlık, iş durması ve tazminat talepleri gibi olaylara doğrudan cevap vermesi.
- Zorunlu ya da güçlü biçimde beklenen olması: Türk mevzuatı veya sözleşmeler nedeniyle fiilen zorunlu ya da ihalelerde, tedarik anlaşmalarında adeta şart koşulan türler.
- Yerel ihtiyaca uygunluk: Antalya ve çevresindeki turizm, inşaat, lojistik, tarım ve hizmet sektörlerinin pratik ihtiyaçlarını karşılaması.
- Portföyümüzde fiilen sunulması: Birden çok sigorta şirketinden teklif karşılaştırması yapabildiğimiz, gerçekten sattığımız ürünlere dayanması.
Her başlığın altında aynı üç soruyu yanıtlıyoruz: bu sigortayı diğerlerinden ayıran ne, kime en uygun ve neye dikkat etmek gerekiyor.
İşyeri sigortası: işletmenin kalbi için temel koruma
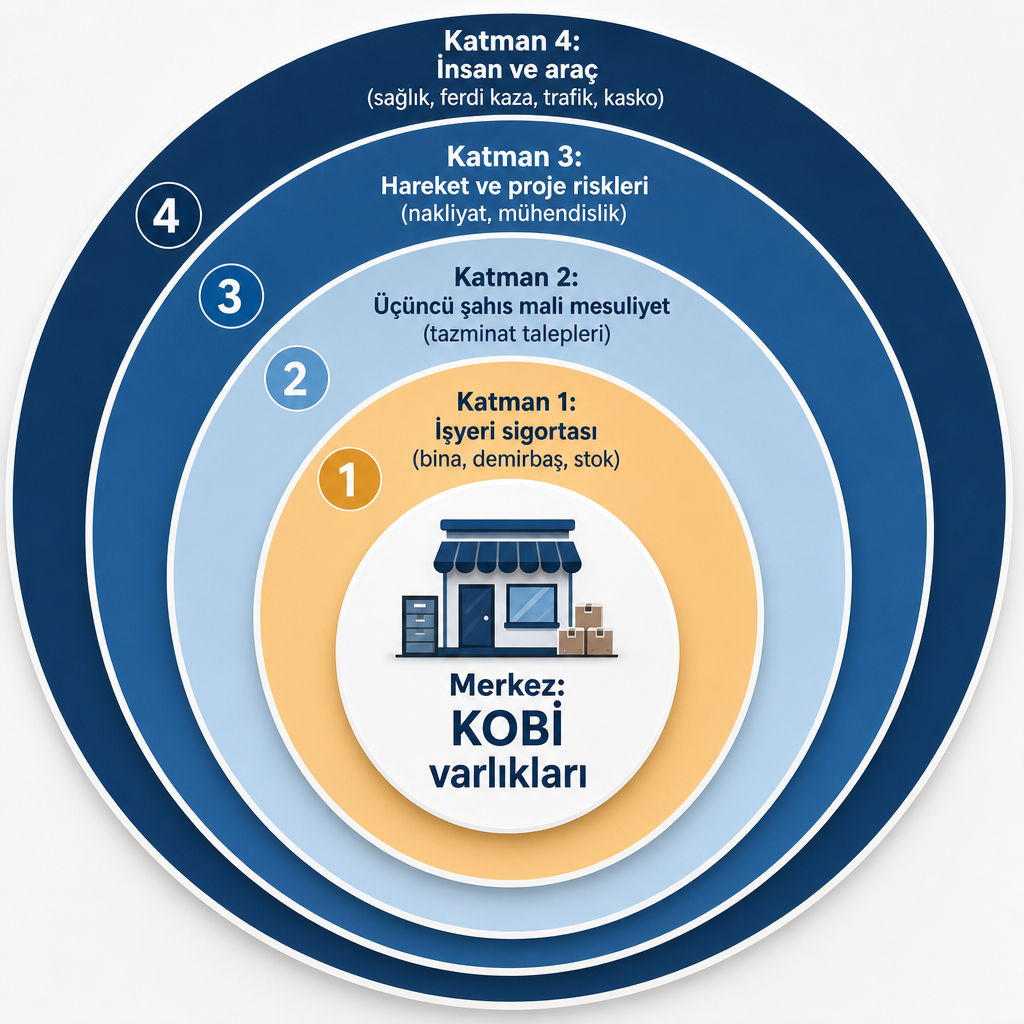
Ofis, dükkan, depo veya üretim tesisinizdeki bina, demirbaş, makine ve stokları yangın, su baskını ve hırsızlık gibi ani ve beklenmeyen risklere karşı güvence altına alan ana poliçe budur. Çoğu KOBİ için koruma piramidinin tabanını işyeri sigortası oluşturur; biz bu poliçeleri stok korumasını da kapsayacak şekilde portföyümüzde sunarak fiziksel varlıkları merkezi bir sözleşmede toplarız.
Bu sigortanın en belirgin farkı, birçok ek teminatın ana gövdesi olmasıdır. Cam kırılması, yangın mali sorumluluğu ve kira kaybı gibi teminatlar çoğunlukla ayrı poliçe olarak değil, işyeri poliçesinin içine entegre edilerek yönetilir.
Mağaza, restoran, kafe, atölye, üretim tesisi ve depo işleten hemen her KOBİ bu poliçeye ihtiyaç duyar. Özellikle stok tutan, makine parkı olan ve bir gün faaliyeti dursa ciddi nakit akışı sıkıntısı yaşayacak işletmeler için iş durması teminatı hayati önemdedir.
Dikkat edilmesi gereken iki nokta var. Birincisi, her "paket işyeri sigortası" aynı kapsamı sunmaz; standart teminatlarla ek teminatlar arasındaki farkı poliçe metninden görmek gerekir. İkincisi, stok bedelleri ile makine ve demirbaşlar muhasebe kayıtlarıyla uyumlu beyan edilmezse, hasar anında eksik sigorta uygulaması devreye girer ve tazminatınız beklediğinizden düşük çıkar.
Üçüncü şahıs mali mesuliyet sigortası: müşteriye karşı hukuki kalkan
İşletme faaliyetleri sırasında müşterilere, ziyaretçilere veya dışarıdan gelen üçüncü kişilere verebileceğiniz bedeni ve maddi zararların tazminat taleplerini karşılayan sorumluluk poliçesidir. Türk genel şartlarına göre bu sigorta, poliçede tanımlanan faaliyet çerçevesinde üçüncü kişilerin uğradığı zararlar nedeniyle mevzuata göre doğan hukuki sorumluluğunuzu belli limitlere kadar üstlenir.
İşyeri sigortasıyla aradaki ayrım net: işyeri poliçesi çoğunlukla sizin varlıklarınızı korurken, üçüncü şahıs mali mesuliyet sigortası başkalarının sizden talep edebileceği tazminatları güvence altına alır. Bu ayrımın maliyet boyutunu ayrıca Üçüncü Şahıs Mali Mesuliyet Sigortası maliyet ve fiyatlar yazımızda inceledik.
Müşteri trafiği yoğun perakende işletmeler, kafeler, spor salonları, klinikler, oteller ve eğlence mekanları başta gelir. İşyerine sürekli tedarikçi, misafir ve ziyaretçi giren her KOBİ için bu poliçe fiilen olmazsa olmazdır.
Sınırlamaları da önemli. Çalışanların uğradığı zararlar, ürün sorumluluğu veya profesyonel hatalar standart üçüncü şahıs poliçesinin dışında kalabilir; bunlar için işveren sorumluluğu veya ürün sorumluluğu teminatlarına ayrıca ihtiyaç doğar. Ayrıca limitler olay başına ve yıllık toplam için ayrı belirlenir; düşük seçilmiş bir limit, yüksek bir tazminat talebi karşısında sizi açıkta bırakabilir. Genel şartların ayrıntısını TSB'nin Üçüncü Şahıslara Karşı Mali Mesuliyet Genel Şartları belgesinden takip edebilirsiniz.
Nakliyat sigortası: yükünüz yolda da işletmenizin parçası
Kara, deniz veya hava yoluyla taşınan yüklerinizin kaza, devrilme, çarpma, hırsızlık ve yangın gibi riskler nedeniyle uğrayabileceği maddi zararları teminat altına alır. Portföyümüzdeki nakliyat sigortası ürünleri, yük ve taşıma risklerini kapsayarak korumayı işyeri sınırlarının dışına, yola taşır.
Ayırt edici özellik burada gizli: nakliyat sigortası malınızın hareket halindeyken uğradığı zararı kapsar; depo veya işyeri içindeki zararlar ise işyeri sigortasının işidir. İki poliçe birbirinin boşluğunu doldurur.
E-ticaret şirketleri, toptancı ve dağıtımcılar, lojistik firmaları ile inşaat, mobilya ve gıda gibi mal hareketi yoğun sektörlerdeki KOBİ'ler için önceliklidir.
İki tuzağa dikkat edin. Birincisi, her taşıma için tek seferlik (voyage) poliçe ile tüm yıl için açık (flotan) poliçe arasında doğru seçimi yapmak gerekir; yanlış seçim ya maliyeti şişirir ya da teminat boşluğu bırakır. İkincisi, paket kargo hizmetlerinde taşıyıcının standart sorumluluğu çoğu zaman sınırlıdır; yüksek bedelli gönderileri nakliyat sigortası olmadan yola çıkarmak ciddi risk demektir.
Finansal ve kefalet sigortaları: sözleşme risklerine güvence
Kamu ihaleleri, büyük tedarik sözleşmeleri veya taahhüt işleri için gereken teminat mektupları ve performans taahhütlerini güvence altına alan poliçelerdir. Bu grup, sözleşmeden doğan borçlarınızı yerine getiremediğinizde karşı tarafa ödenmesi gereken tazminatları belirlenen şartlar dahilinde üstlenir ve banka teminat mektubu yerine sigorta şirketi teminatını devreye sokabilir. Kefalet sigortası ve teminat mektubu sigortası bu ihtiyacın iki temel ayağıdır.
Bu poliçeler klasik hasar mantığından çok yükümlülüklerin yerine getirilmesi mantığıyla çalışır. Diğer türlerden farklı olarak doğrudan sözleşme risklerini ve nakit akışı baskısını azaltırlar; banka teminatınızı serbest bırakarak işletme sermayenizi rahatlatabilir.
Kamu ve özel sektör ihalelerine giren, taahhüt ve inşaat işi üstlenen KOBİ'ler ile büyük bayilik, distribütörlük veya tedarik sözleşmeleri yapan işletmeler için biçilmiş kaftandır.
Sınırlamalar erişimle ilgilidir. Kredi skoru, bilanço gücü ve iş geçmişi bu poliçelere ulaşımı doğrudan etkiler; her KOBİ aynı koşullarda kefalet veya teminat sigortası alamaz. Ayrıca sözleşme metniyle poliçe şartları uyuşmadığında anlaşmazlıklar hasar sürecini uzatır; bu yüzden hukuk ve sigorta danışmanlığını baştan birlikte yürütmekte fayda var.
Mühendislik ve bina tamamlanma sigortası: proje bazlı riskler
Mühendislik sigortaları şantiye, montaj ve makine kırılması gibi teknik riskleri kapsar; özellikle inşaat ve endüstriyel projelerde kullanılır. Bina tamamlanma sigortası ise devam eden inşaat projelerinin belirlenen süre ve şartlarda tamamlanmamasından doğan finansal zararları güvence altına alabilir; teknik teminatlar için mühendislik sigortası ayrı bir uzmanlık gerektirir.
Bu poliçeler klasik işyeri sigortasının ötesine geçer. Yapım, montaj ve test aşamalarındaki hasarları farklı genel ve özel şartlarla, proje bazlı ve teknik bir bakışla değerlendirir.
Müteahhitlik, taahhüt ve altyapı işleri yapan KOBİ'ler; makine parkı yüksek, proses hatları bulunan üreticiler ile montaj ve devreye alma süreçleri riskli işletmeler bu teminatlara ihtiyaç duyar.
En kritik sınırlama beyan doğruluğudur. Şantiye ve proje bilgilerinin (konum, süre, bedel, malzemeler) eksik veya yanlış beyanı, hasar anında ciddi uyuşmazlık doğurur. Bina tamamlanma sigortası tarafların sözleşme düzenini yakından izler; sözleşmedeki değişiklikler poliçeye yansıtılmazsa teminat boşluğu oluşur.
Otel ve turizm işletmesi sigortası: Antalya'ya özgü riskler
Antalya ve çevresinde konaklama ve turizm odaklı KOBİ'ler için otel sigortası; misafirlerin güvenliğini, tesis içindeki işletmeleri, ortak alanları, havuz, spa ve restoran gibi bölümlerin risklerini birlikte ele alan, genellikle geniş teminatlı bir çözümdür.
Otel poliçeleri klasik işyeri teminatlarının yanına turizme özgü detaylar ekler: misafir eşyaları, geniş sorumluluk teminatları ve sezonluk doluluk riskleri gibi. Bu yönüyle standart bir işyeri poliçesinden belirgin şekilde ayrışır.
Küçük ve orta ölçekli oteller, pansiyonlar, butik oteller; tatil köyleri içindeki bağımsız kafe, restoran ve mağazalar ile turizm odaklı KOBİ'ler için tasarlanmıştır.
Sınırlamalar risk profilinin karmaşıklığından gelir. Sezonluk faaliyet, yüksek misafir trafiği ve tur şirketi, transfer firması gibi taşeron hizmetler sorumluluğu paylaştırır; bu dağılımın poliçe tasarımında dikkatle işlenmesi gerekir. Yanlış veya eksik misafir kapasitesi beyanı ise hem sorumluluk limitlerinde hem prim hesabında sorun yaratır.
Sağlık ve ferdi kaza sigortaları: çalışan devamlılığı
Grup sağlık sigortaları çalışanların özel sağlık kuruluşlarındaki muayene, tedavi ve ameliyat giderlerini poliçe kapsamında karşılar; ferdi kaza sigortaları ise ani bir kaza sonucu ölüm, kalıcı sakatlık ve bazen geçici iş göremezlik durumlarında tazminat sağlayabilir. Sağlık sigortası ve ferdi kaza sigortası çalışan tarafını iki farklı açıdan korur.
Bu poliçelerin farkı, doğrudan personelin bedensel bütünlüğünü koruyor olmasıdır. Nitelikli iş gücünü elde tutmak isteyen bir işletme için bu, hem işveren markası hem iş sürekliliği açısından somut bir yatırımdır.
Çalışan bağlılığını ve yan haklar paketini güçlendirmek isteyen KOBİ'ler ile şantiye, saha satış ve lojistik gibi sahada personel çalıştıran işletmeler öncelikli aday.
İki sınırlamayı gözden kaçırmayın. Grup sağlık poliçelerinde kapsam ve anlaşmalı kurumlar sigorta şirketine göre değişir; yalnızca prim tutarına bakarak karar vermek çalışan memnuniyetini zedeler. Ferdi kazada da teminatlar farklı seviyelerde sunulur; sadece ölüm teminatına odaklanmak, iş göremezlik durumunda hem çalışanı hem işletmeyi korumasız bırakır.
Ticari araçlar için trafik ve kasko sigortası
Zorunlu trafik sigortası, ticari araçlarınızın üçüncü kişilere verdiği bedeni ve maddi zararları Türk mevzuatı çerçevesinde belirlenen limitlere kadar karşılayan, kanunen yaptırılması gereken poliçedir. Kasko sigortası ise aracınızın çarpma, çarpışma, devrilme, yanma ve çalınma gibi risklerden doğan zararlarını güvence altına alır. Trafik ve kasko ürünlerinde 16 sigorta şirketinden teklif karşılaştırarak, KOBİ araç filoları için hem kapsam hem maliyet açısından uygun çözümler geliştiririz.
Ayrım basit ama kritik: trafik sigortası üçüncü şahıs zararlarını zorunlu çerçevede karşılar; kasko sizin aracınızı ve ikame araç, mini onarım gibi isteğe bağlı ek teminatları kapsar. Biri diğerinin yerini tutmaz.
Araçla hizmet sunan kargo, lojistik, servis taşımacılığı ve saha ekipleri ile şirket adına kayıtlı binek veya ticari araç bulunduran her KOBİ bu ikiliye ihtiyaç duyar.
Sınırlama tarafında iki hata öne çıkar. Yalnızca zorunlu trafik sigortasına güvenmek, aracın kendi hasarını ve iş durması riskini açıkta bırakır. Eksik aksesuar beyanı ya da yanlış kullanım bildirimi (ticari kullanım, kilometre, sürücü profili) hasar anında tazminatın azaltılmasına yol açar.
KOBİ profiline göre sigorta haritası
Aşağıdaki eşleştirme, kobi için en gerekli sigorta türleri arasından önceliklerinizi belirlemenize yardımcı olur. Her satır bir başlangıç noktasıdır; nihai paket, poliçe metinleri, limitler ve muafiyetler karşılaştırılarak sizin risk profilinize göre şekillenmelidir.
| KOBİ profili | Öncelikli sigorta seti |
|---|---|
| Perakende mağaza / restoran / kafe | İşyeri + üçüncü şahıs mali mesuliyet + trafik/kasko (varsa araç) + çalışan sağlık/ferdi kaza |
| Otel / pansiyon / turizm işletmesi | Otel sigortası + üçüncü şahıs mali mesuliyet + nakliyat (transfer ve tedarik) + çalışan sağlık/ferdi kaza |
| İnşaat ve taahhüt şirketi | Mühendislik + bina tamamlanma + üçüncü şahıs mali mesuliyet + finansal/kefalet + trafik/kasko |
| Üretim / depo / lojistik | İşyeri + nakliyat + üçüncü şahıs mali mesuliyet + trafik/kasko + çalışan sağlık/ferdi kaza |
| Hizmet ve danışmanlık | İşyeri (ofis, ekipman) + üçüncü şahıs mali mesuliyet + mümkünse mesleki sorumluluk + çalışan sağlık/ferdi kaza |
İşyeri sigortasını nasıl yapılandırdığımızı adım adım görmek isterseniz KOBİ işyeri sigortası nasıl yapılır yazımız iyi bir başlangıç. Sizin işletmenizin sektörü, cirosu, çalışan sayısı ve araç durumu netleştiğinde, bu haritayı somut bir teklif setine dönüştürebiliriz.
Sık Sorulan Sorular
KOBİ olarak başlamak için minimum hangi sigortalar yeterli olur?
En temel set işyeri sigortası ile üçüncü şahıs mali mesuliyet sigortasını birlikte içerir. Araç kullanıyorsanız zorunlu trafik ve kasko da bu pakete eklenmelidir.
Üçüncü şahıs mali mesuliyet sigortası her sektörde zorunlu mu?
Bu sigorta çoğu sektörde yasal olarak zorunlu değildir. Ancak faaliyet sırasında üçüncü kişilere verdiğiniz zararlardan doğan hukuki sorumluluğu karşıladığı için fiilen olmazsa olmaz bir sorumluluk koruması sayılır.
İşyeri sigortam varken neden ayrıca sorumluluk sigortasına ihtiyacım var?
İşyeri sigortası işyerinin ve içindeki varlıkların zararını, üçüncü şahıs mali mesuliyet ise müşteri ve ziyaretçilerin sizden talep edebileceği tazminatları kapsar. İkisi birlikte hem varlık hem sorumluluk tarafını dengeler.
Nakliyat sigortası yerine kargo firmasının sorumluluğuna güvenmek yeterli mi?
Kargo ve taşıyıcı firmaların standart sorumluluk limitleri genellikle düşüktür ve sözleşmelerle sınırlanmıştır. Yüksek bedelli gönderilerde nakliyat sigortası yoksa hasarın büyük kısmı işletmenin üzerinde kalabilir.
Grup Akdeniz Sigorta'yı KOBİ olarak neden tercih etmeliyim?
Tek bir sigorta şirketinin ürünlerini satmak yerine 16 sigortacıdan teklif karşılaştırarak kapsam, fiyat ve hasar hizmetini birlikte değerlendiren bir danışmanlık sunuyoruz. Böylece en ucuz poliçeyi değil, risk profilinize en uygun korumayı seçmenize yardımcı oluyoruz.