Türkiye'de üçüncü şahıs mali mesuliyet sigortası için tek bir "ortalama fiyat" söyleyen her kaynağa temkinli yaklaşın; çünkü bu poliçenin primi faaliyet alanınıza, seçtiğiniz teminat limitine ve risk profilinize göre hesaplanır ve her işletme için farklı çıkar. Antalya'daki oteller, restoranlar, klinikler, üretim tesisleri ve KOBİ'ler için doğru soru "kaç para?" değil, "aynı teminat düzeyinde hangi şirket bana en dengeli fiyatı verir?" sorusudur. Grup Akdeniz Sigorta olarak biz de tam burada devreye giriyoruz: 16 sigorta şirketinden aynı risk verileri üzerinden teklif toplayıp, primi değil fiyat/fayda dengesini yan yana koyuyoruz.
İçindekiler
Neden herkes için geçerli bir fiyat aralığı vermiyoruz
Üçüncü şahıs mali mesuliyet sigortası, genel şartlarla tanımlanmış hukuki sorumluluk teminatına dayanır ve poliçede yazılı limitlere kadar üçüncü kişilere karşı doğan tazminat yükümlülüklerinizi üstlenir. Sorun şu: bu üründe "X–Y TL arası ödersiniz" demek teknik olarak yanlıştır, çünkü fiyatı belirleyen değişkenler sektörden sektöre ve işletmeden işletmeye ciddi biçimde farklılaşır.
Üç ana neden fiyat bandını anlamsız kılar. Birincisi teminat limitleri; piyasada 2026 yılı için ihtiyari mali mesuliyet paketlerinde 1.000.000 TL, 10.000.000 TL ve 25.000.000 TL gibi çok farklı limit seviyeleri sunuluyor ve limit yükseldikçe prim de yükseliyor. İkincisi faaliyet türü; bir otelin, bir fabrikanın, bir inşaat firmasının ve bir ofisin üçüncü şahıs hasar olasılığı ile muhtemel tazminat tutarları aynı değil. Üçüncüsü ek teminatlar; ürün sorumluluğu, işveren sorumluluğu veya kiracı sorumluluğu poliçeye eklendikçe prim artıyor.
Bu yüzden herkes için geçerli bir aralık vermek yerine, sizin risk verilerinizle hesaplanan kişisel teklifleri görmenizi ve bunları aynı teminat düzeyinde karşılaştırmanızı öneriyoruz. Antalya'da müşteri trafiği yoğun bir işyeriniz varsa süreç genellikle bir işyeri sigortası veya otel sigortası paketiyle iç içe kurgulanır; çünkü üçüncü şahıs sorumluluğu bu paketlerin çoğunda ya standart bir bileşen ya da ek bir klozdur.
Primi belirleyen başlıca unsurlar
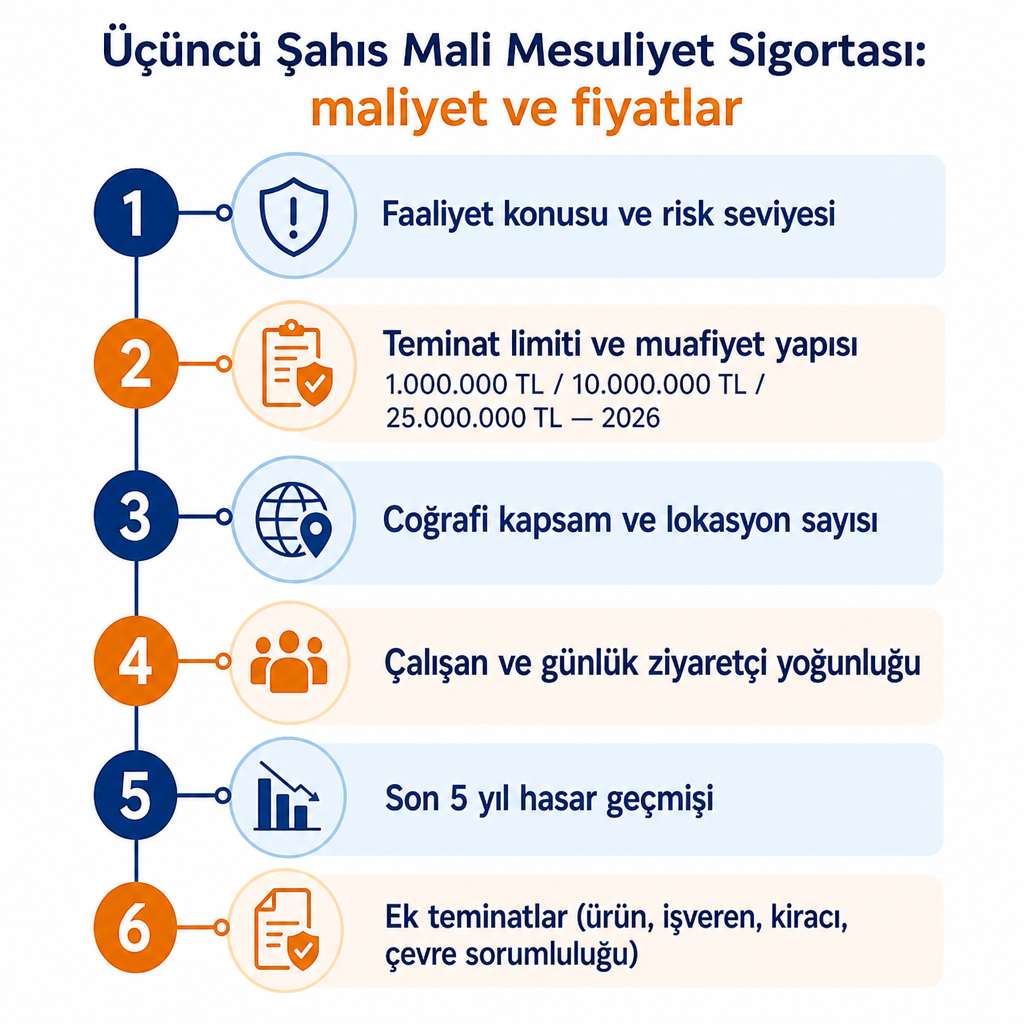
Bir sigorta şirketi üçüncü şahıs mali mesuliyet primini belirlerken tek bir kalemi değil, birbirini besleyen birkaç kriteri birlikte değerlendirir. Bu kriterleri bilmek, gelen tekliflerin neden farklı çıktığını anlamanızı sağlar.
- Faaliyet konusu ve risk seviyesi: Hizmet sektörü (otel, restoran, klinik), üretim, inşaat ve lojistik gibi alanların üçüncü şahıs hasar olasılığı farklıdır. Örneğin halka açık yoğun alanlara sahip otellerde bedeni zarar riski daha yüksek olduğu için hem limitler hem primler buna göre şekillenir.
- Teminat limiti ve yapısı: Genel şartlara göre teminat, poliçede yazılı meblağlara kadar işler. Limit büyüdükçe prim artar; muafiyet yapısı ise primi aşağı çekebilir.
- Coğrafi kapsam: Sadece Türkiye sınırlarını kapsayan poliçe ile yurtdışını da kapsayan poliçe farklı fiyatlanır. Birden fazla şube veya tesisiniz varsa, her lokasyonun risk profili ayrı ayrı dikkate alınır.
- Çalışan ve ziyaretçi yoğunluğu: Ziyaretçi trafiği yüksek işyerlerinde hasar olasılığı arttığı için birçok şirket çalışan sayısını ve günlük ortalama ziyaretçi sayısını fiyatlama kriteri olarak kullanır.
- Hasar geçmişi: Son yıllarda üçüncü şahıs kaynaklı büyük tazminat ödemesi yaşamış işletmelerde yeni teklifler genellikle daha yüksek primle veya daha yüksek muafiyetle gelir.
- Ek teminatlar ve paket yapısı: Ürün, işveren, kiracı ve çevre kirliliği sorumluluğu gibi ek teminatlar eklendikçe prim yükselir. Bazı şirketler üçüncü şahıs teminatını işyeri veya otel paketinin içinde standart verirken, bazıları opsiyonel kloz olarak ayrıca fiyatlar.
Antalya'daki oteller, restoranlar, klinikler ve üretim tesisleri için bu parametreleri sigorta şirketlerine doğru ve eksiksiz iletiyoruz; böylece her şirketten gelen fiyatın neden farklı olduğunu şeffaf biçimde açıklayabiliyoruz. Mühendislik veya taşımacılık riskleri ağırlıktaysa, sorumluluk teminatını mühendislik sigortası veya nakliyat sigortası yapılarıyla birlikte kurguluyoruz.
Poliçe neyi karşılar, neyi hariç tutar
Bu poliçe, işletme faaliyetiniz sırasında üçüncü kişilerin uğradığı zararlar nedeniyle doğan hukuki sorumluluğunuzu karşılar. Kapsamı bilmeden fiyat karşılaştırmak, elmayla armutu kıyaslamaya benzer.
Temel teminat kapsamına giren başlıklar şunlardır:
- Üçüncü şahısların ölmesi, yaralanması veya sağlığının bozulması sonucu doğan bedeni zarar tazminatları
- Üçüncü kişilere ait mallarda meydana gelen maddi zararlar
- Bu zararlarla bağlantılı yargılama ve avukatlık giderleri ile poliçe şartları dahilindeki hukuki masraflar
Genel şartlar ve uygulamadaki poliçeler bazı önemli istisnaları özellikle vurgular. Standart bir poliçede şu haller çoğunlukla hariç tutulur:
- Emanet, kiralanan veya tamir/tadil için teslim alınan üçüncü kişi malları
- Üretim, imalat, teslim veya işleme kusurundan doğan ürün sorumluluğu hasarları (ayrı poliçeyle teminat altına alınabilir)
- Sigortalının üzerinde çalıştığı bina ve araziye verilen zararlar
- Kasıtlı davranışla verilen zararlar ve yasal olarak sigortalanması yasak sorumluluklar
İşte kritik nokta burada: sizin en çok endişe ettiğiniz risk, standart poliçenin hariç bıraktığı bir kalem olabilir. Bir üretici için ürün sorumluluğu, bir tadilat firması için emanet mal riski poliçenin dışında kalıyorsa, o teklif ucuz görünse bile sizi korumuyor demektir. İşyeri, otel, mühendislik ve nakliyat gibi ticari ürünlerimizde üçüncü şahıs sorumluluk teminatlarını ana paket içinde veya ek kloz olarak bir araya getirerek işletmenizin gerçek ihtiyacına göre yapılandırıyoruz.
Like-for-like teklif karşılaştırması nasıl yapılır
Aynı "üçüncü şahıs mali mesuliyet sigortası" adı altında sunulan poliçeler, teminat detaylarında birbirinden çok ayrışabilir. Sadece prim satırına bakarak seçim yapmak, en ucuz teklifi en zayıf korumayla eve götürmek riskini taşır. Teklifleri karşılaştırırken prim tutarına değil, aşağıdaki teknik farklara odaklanıyoruz.
| Kriter | Örnek Poliçe A | Örnek Poliçe B | Danışmanlıkta odak noktamız |
|---|---|---|---|
| Temel teminat | Bedeni ve maddi zararlar, hukuki masraflar dahil | Bedeni ve maddi zarar; hukuki masraflar limit içinde | Hukuki masrafın limit içi/dışı olması ve kapsamın tamlığı |
| Hariç haller | Emanet mallar ve ürün kusuru hariç | Emanet mallar hariç; ürün kusuru ek poliçeyle | Riskinizin hangi poliçeyle karşılandığının netleştirilmesi |
| Teminat limiti | 1.000.000 TL (2026, Türkiye) | 10.000.000 TL (2026, Türkiye) | Limitin olası tazminatı karşılaması ve muafiyet yapısı |
| Ek teminatlar | İşveren sorumluluğu yok | İşveren ve ürün sorumluluğu eklenmiş | Eklerin gerçek ihtiyaca uygunluğu ve prime etkisi |
Bu tür bir kıyaslama sayesinde işletmeniz "en ucuz poliçe"yi değil, riskini doğru taşıyan "en dengeli poliçe"yi seçer. İki teklif arasındaki 9 milyon TL'lik limit farkı, tek bir ciddi hasarda tüm prim tasarrufunu anlamsız kılabilir; bu yüzden farkın nereden geldiğini rakam rakam anlatıyoruz.
Teklif için bizden ne istememiz gerekir
Antalya Konyaaltı merkezli bir sigorta danışmanlık acentası olarak, birden fazla sigorta şirketinden üçüncü şahıs mali mesuliyet teklifi oluştururken sizden genellikle şu bilgileri isteriz. Bu veriler eksiksiz geldikçe teklifler gerçekle örtüşür.
- Şirket unvanı ve vergi kimlik numarası
- Faaliyet konusu ve varsa NACE kodu
- Adres(ler) ve her lokasyonun kullanım şekli (otel, restoran, fabrika, ofis)
- Kapalı alan metrekaresi ve yıllık ortalama ziyaretçi/müşteri sayısı
- Çalışan sayısı ve işin niteliği (saha çalışması, ağır sanayi, hafif imalat, hizmet)
- Son 5 yıldaki büyük hasar ve tazminat talepleri
- Talep ettiğiniz teminat limiti ve varsa alt limitler
- İhtiyaç duyulan ek teminatlar (ürün, işveren, kiracı, çevre sorumluluğu)
- Mevcut işyeri, otel, mühendislik veya nakliyat poliçelerinizin özet bilgileri
Bu veriler olmadan verilen "kabaca fiyat", hem yanıltıcı olur hem de gerçek tekliflerle uyuşmaz. Onun için teklif sürecini mümkün olduğunca veriye dayalı yürütüyoruz. KOBİ tarafında sürecin nasıl ilerlediğini merak ediyorsanız KOBİ işyeri sigortası nasıl yapılır rehberimizi inceleyebilirsiniz.
Sıkça Sorulan Sorular
Üçüncü şahıs mali mesuliyet sigortası kimler için en kritik?
Müşteri, ziyaretçi veya tedarikçi trafiği olan tüm işyerleri (otel, restoran, mağaza, klinik, spor tesisi, eğitim kurumu, ofisler) ile üretim, inşaat ve lojistik gibi üçüncü kişilerin bedenine veya malına zarar verme riski taşıyan faaliyetler için kritik bir teminattır.
Teminat limitini nasıl seçmeliyim?
Limit; işletmenizin büyüklüğü, günlük ziyaretçi sayısı, işin risk seviyesi ve muhtemel tazminat tutarları göz önünde tutularak belirlenmelidir. Piyasada 2026 itibarıyla milyon TL mertebesinde farklı limit paketleri bulunduğundan, birlikte "hasar gerçekleşirse en gerçekçi tazminat ne olur?" sorusunu yanıtlayarak seçim yapmak sağlıklıdır.
Ürün sorumluluğu ve işveren sorumluluğu bu poliçenin içinde mi?
Birçok sigorta şirketi üçüncü şahıs sorumluluğu, ürün sorumluluğu ve işveren sorumluluğunu ayrı teminatlar ya da ayrı poliçeler olarak yapılandırır; hepsinin tek poliçede otomatik verilmesi yaygın değildir. Bu nedenle teklif karşılaştırırken hangi sorumluluğun hangi poliçe veya kloz altında olduğunu netleştirmek gerekir.
Hasar olursa neler karşılanır, neler karşılanmaz?
Üçüncü kişilerin ölmesi, yaralanması, sağlığının bozulması ile mallarına verilen zararlar ve bunlara ilişkin hukuki masraflar poliçe limitine kadar karşılanabilir. Emanet mallar, üzerinde çalışılan bina/arsa hasarları ve ürün kusurundan doğan bazı zararlar standart poliçede hariç tutulabilir; bunlar için ayrı teminat gerekip gerekmediğini birlikte değerlendiririz.
Primi yıllık mı öderim, taksit olur mu?
Bu poliçeler genellikle yıllık düzenlenir; prim tek seferde veya sigorta şirketinin ödeme politikasına göre taksitli ödenebilir. Poliçe süresi ve prim tahsilatına ilişkin teknik çerçeveyi ilgili sorumluluk sigortası mevzuatı belirler; uygulamadaki ödeme seçenekleri ise şirketten şirkete değişir.
Bu içerikteki bilgiler, 16.09.2026 tarihi itibarıyla Türkiye'de geçerli genel şartlara ve sigorta piyasası uygulamalarına dayanır. İşletmeniz için geçerli gerçek prim, ancak kendi risk verilerinizle hesaplanmış kişisel tekliflerle netleşir.