Uluslararası karayolu taşımacılığı yapan nakliye firmaları, taşıdıkları yükün kaybolması, hasar görmesi veya zamanında teslim edilememesi nedeniyle müşterilerine karşı tazminat ödemek zorunda kalabilir. İşte bu noktada cmr sigortası nedir sorusu, taşıma işiyle uğraşan her işletmenin netleştirmesi gereken bir konu hâline gelir. Kısaca: CMR sigortası, taşıyıcının CMR Konvansiyonu kapsamında doğan hukuki sorumluluğunu, poliçede yazılı şartlar ve limitler dahilinde güvence altına alan bir sorumluluk sigortasıdır.
Bu tanımdaki kritik ayrıntı şudur: CMR sigortası, taşınan yükün tüm değerini otomatik olarak karşılayan bir emtia sigortası değildir. Öncelikle taşıyıcının hukuki sorumluluğunu korur. Yük sahibi ile nakliye firması, aynı olayda farklı sigorta türlerine ihtiyaç duyabilir; bu makalede tam olarak bu ayrımı, kapsamı ve karar kriterlerini açıklıyoruz.
Table of contents
CMR tam olarak neyi ifade eder?
CMR, “Eşyaların Karayolundan Uluslararası Nakliyatı İçin Mukavele Sözleşmesi”nin uluslararası kullanılan kısaltmasıdır. Bu sözleşme, ücret karşılığında karayoluyla yapılan uluslararası eşya taşımalarında taşıyıcının sorumluluğunu ve bu sorumluluğun sınırlarını düzenler. Yani poliçeden önce, taşıyıcının yasal çerçevesini belirleyen bir uluslararası metindir.
Konvansiyon genel olarak şu koşullardaki taşımaları kapsar:
- Yükleme yeri ile teslim yeri farklı iki ülkededir.
- Bu ülkelerden en az biri CMR’ye taraf ülkedir.
- Taşıma ücret karşılığında gerçekleştirilir.
- Taşıma motorlu taşıt, römork veya yarı römork gibi kara taşıtlarıyla yapılır.
Türkiye, CMR Konvansiyonu ve ek protokolüne 3939 sayılı Kanun kapsamında katılmıştır. Konvansiyonun 1. maddesi, yükleme ve teslim yerlerinin iki farklı ülkede bulunması ve bu ülkelerden en az birinin sözleşmeye taraf olması hâlinde uluslararası karayolu taşıma sözleşmelerine uygulanacağını belirtir. Bu çerçeve, bir sonraki bölümdeki tüm kapsam tartışmasının zeminini oluşturur.
CMR sigortası hangi riskleri kapsar?
CMR sigortasının kapsamı sigorta şirketine, ürün yapısına ve özel klozlara göre değişir. Dolayısıyla “CMR poliçem var” demek, her hasarın karşılanacağı anlamına gelmez. Genel olarak taşıyıcı sorumluluk sigortasında şu riskler değerlendirilir.
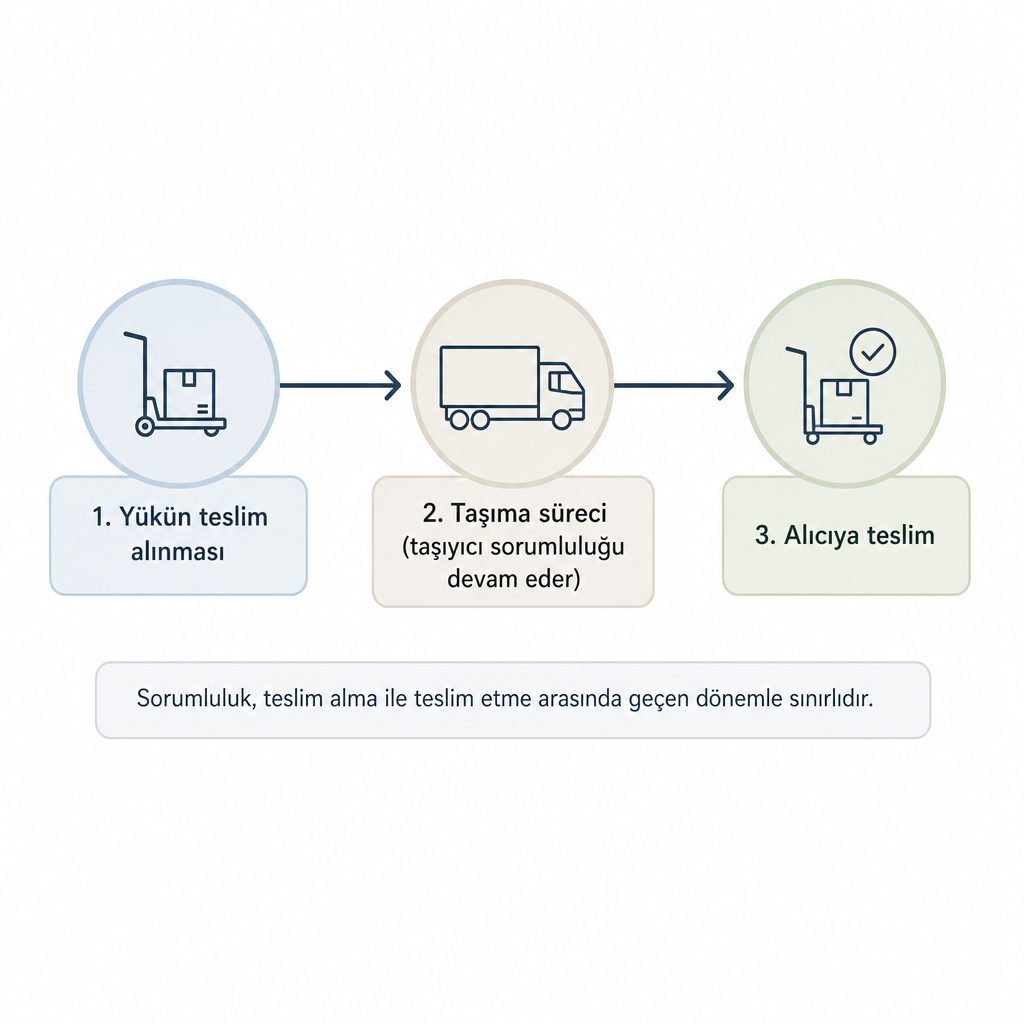
Yükün tamamen veya kısmen kaybolması, en sık gündeme gelen başlıktır. Antalya’dan Almanya’ya gönderilen 10 tonluk bir ticari yükün bir kısmı teslim edilemiyorsa, taşıyıcı CMR hükümleri çerçevesinde tazminat talebiyle karşılaşabilir. Yükün taşıma sürecinde kırılması, ezilmesi, ıslanması veya kullanılabilirliğini kaybetmesi ise hasar kapsamında incelenir; burada hasarın nedeni, yükün niteliği, ambalaj, taşıma şekli ve tarafların kusuru birlikte ele alınır. Taşıyıcının sorumluluğu yükü teslim aldığı andan teslim ettiği ana kadar süren dönemle sınırlıdır ve Konvansiyon taşıyıcıyı bu dönemdeki kısmi veya tam kayıp ve hasarlardan prensip olarak sorumlu tutar.
Teslimat gecikmesi de kapsam içinde değerlendirilebilir. Sözleşmede kesin bir teslim süresi yoksa taşımanın normal süresi ve özenli bir taşıyıcının ihtiyaç duyacağı süre dikkate alınır. Gecikme tazminatı talep edilebilmesi için zararın ortaya konulması gerekir ve bu tazminat kural olarak taşıma ücretini aşmayacak şekilde sınırlıdır. Yükün yanlış alıcıya teslimi veya teslim koşullarına aykırı işlem ise bazı poliçelerde özel şartlarla güvence altına alınır; bu riskin kapsamda olup olmadığı poliçedeki taşıyıcı sorumluluğu tanımı ve ek klozlardan kontrol edilmelidir.
Yükleme ve boşaltma kaynaklı zararlar her olayda aynı tarafa ait değildir. Yüklemeyi gönderen, boşaltmayı alıcı yapıyorsa ve zarar bu işlemler sırasında oluşmuşsa taşıyıcının sorumluluğu doğmayabilir. Bu nedenle poliçe hazırlanırken taşıma sözleşmesinde yükleme, istifleme, aktarma ve boşaltma görevlerinin hangi tarafa ait olduğu açıkça değerlendirilmelidir.
Hırsızlık ve soygun ise her poliçede otomatik olarak aynı kapsamda yer almaz. Bazı ürünlerde bu riskler teminat dışında bırakılabilir veya özel güvenlik şartlarına bağlanabilir. Aracın güvenli olmayan bir yerde uzun süre bırakılması, anahtarın araç üzerinde kalması, sürücünün güvenlik talimatlarına aykırı davranması veya yüksek değerli yükün bildirilmemesi tazminat değerlendirmesini doğrudan etkileyebilir. Bu yüzden hırsızlık teminatı istendiğinde yalnızca poliçenin varlığı değil; hırsızlık limiti, güvenlik koşulları ve istisnalar ayrı ayrı incelenmelidir.
CMR sigortası neleri kapsamaz?
CMR sigortası, taşıyıcının her durumda ve yükün tüm değerinden sorumlu olduğu anlamına gelmez. Konvansiyon, taşıyıcının sorumlu tutulamayabileceği bazı durumları açıkça düzenler. Olayın özelliğine göre şu haller kapsam dışında kalabilir:
- Gönderenin veya alıcının hatası ya da ihmali,
- göndericinin verdiği hatalı talimat,
- yükün kendi yapısından kaynaklanan bozulma veya fire,
- yetersiz ya da hatalı ambalajlama,
- yükleme, istifleme veya boşaltmanın taşıyıcı dışındaki kişilerce yapılması,
- paket veya kolilerdeki marka ve numaraların hatalı olması,
- canlı hayvan taşımasından kaynaklanan özel riskler,
- taşıma sözleşmesinde veya poliçede beyan edilmeyen yük türleri,
- savaş, grev, ayaklanma ve benzeri özel riskler,
- kasıtlı hareket veya ağır kusur sonucu meydana gelen zararlar.
Burada sık gözden kaçan bir nokta vardır: taşıyıcının sorumluluğunu kaldırabilecek nedenlerin önemli bir bölümünü taşıyıcının kendisinin ispatlaması gerekir. Bu yüzden taşıma evrakı, teslim tutanakları, fotoğraflar, sürücü kayıtları ve hasar raporları tazminat değerlendirmesinde belirleyici olur. Belge düzeni zayıf olan bir taşıyıcı, aslında kapsamda olan bir olayda bile zorluk yaşayabilir.
CMR sigortası ile emtia nakliyat sigortası arasındaki fark
Bu iki ürün sıkça karıştırılır, ancak korudukları menfaat temelden farklıdır. Aradaki ayrımı kavramak, hangi tarafın hangi poliçeyi yaptıracağına doğru karar vermenin anahtarıdır.
| Sigorta türü | Kimi veya neyi korur? | Temel amacı |
|---|---|---|
| CMR sigortası | Taşıyıcının hukuki sorumluluğunu | Taşıyıcıya yöneltilen ve poliçe kapsamına giren tazminat taleplerini karşılamak |
| Emtia nakliyat sigortası | Taşınan malın değerini | Yük sahibinin malını taşıma risklerine karşı güvence altına almak |
Örneğin bir elektronik ürün sevkiyatı sırasında araç kaza yaparsa, CMR sigortası taşıyıcının CMR hükümlerine göre sorumlu olduğu ölçüde devreye girebilir; emtia nakliyat sigortası ise yük sahibinin malına gelen zararı kendi poliçe şartları kapsamında değerlendirebilir. CMR sorumluluk limitleri nedeniyle yükün gerçek piyasa değeri her zaman tam karşılanmayabilir. Bu yüzden yüksek değerli yüklerde yalnızca taşıyıcının CMR sigortasına güvenmek yerine, yük sahibinin ayrıca emtia nakliyat poliçesi yaptırması değerlendirilmelidir. İki ürünün birlikte nasıl konumlandığını Nakliyat Sigortası başlığı altında ihtiyacınıza göre değerlendiriyoruz.
CMR tazminat limiti neden kritik bir eşiktir?
CMR kapsamında taşıyıcının sorumluluğu çoğu durumda yükün gerçek satış bedeli üzerinden sınırsız değildir. CMR Protokolü ile tazminat sınırı, eksik brüt ağırlığın kilogramı başına 8,33 Özel Çekme Hakkı (SDR) olarak belirlenmiştir. SDR, Uluslararası Para Fonu tarafından kullanılan bir hesap birimidir; Türk lirası karşılığı olayın ve hesaplamanın yapıldığı tarihe göre değişir.
Basit bir örnek bu sınırın neden kritik olduğunu gösterir. 1.000 kilogram yükün 200 kilogramı kaybolmuşsa, hesaplama kural olarak eksik olan 200 kilogram üzerinden yapılır. Ancak poliçedeki şartlar, CMR hükümleri, beyan edilen değer ve olayın hukuki niteliği ayrıca incelenir. Yani kilogram başına limit, yüksek değerli ve düşük ağırlıklı ürünlerde gerçek zararın altında kalabilir.
Bu sınırın bir istisnası vardır: gönderici, CMR sevk mektubunda daha yüksek bir değer beyan etmiş veya teslimdeki özel menfaatini belirtmişse farklı bir tazminat değerlendirmesi mümkün olabilir. Bu tür beyanların taşıma sözleşmesine ve poliçeye doğru biçimde yansıtılması gerekir; aksi hâlde hasar anında beklenen koruma ile fiili tazminat arasında ciddi bir fark ortaya çıkabilir.
CMR sigortası zorunlu mudur?
CMR sigortası, genel anlamda her uluslararası taşıyıcı için Konvansiyon tarafından doğrudan “poliçe yaptırma zorunluluğu” biçiminde düzenlenmiş bir sigorta değildir. Ancak taşıyıcının CMR kapsamındaki hukuki sorumluluğu, poliçe olsun olmasın devam eder. Dolayısıyla “zorunlu değil” ifadesi, sigortaya ihtiyaç olmadığı anlamına gelmez.
Uygulamada sigorta talebi çoğunlukla sözleşmelerden ve ticari ilişkiden doğar. Taşıma işleri organizatörlüğü, taşıma sözleşmeleri, ana yük sahibi veya lojistik şirketin tedarikçi şartları, banka ve finans kuruluşlarının talepleri ile uluslararası müşteri sözleşmeleri taşıyıcıdan sorumluluk sigortası isteyebilir. Ayrıca Ulaştırma ve Altyapı Bakanlığı düzenlemelerinde, taşıma işleri organizatörlerinin organize ve taahhüt ettikleri taşımalardan doğan sorumluluklar için taşıyıcı sorumluluk sigortası yaptırmasına ilişkin hükümler yer almaktadır. Sözleşmeye bağlı yükümlülükler ve yüksek tazminat riski birlikte düşünüldüğünde, CMR sigortası ticari açıdan fiilen vazgeçilmez hâle gelebilir.
Poliçe seçerken birlikte değerlendirilmesi gereken başlıklar
Teklifleri yalnızca prim tutarına göre karşılaştırmak, taşıma sektöründe ciddi teminat boşlukları yaratır. En düşük primli poliçe, çoğu zaman operasyonunuzu en eksik tanımlayan poliçedir. Aşağıdaki başlıkları birlikte değerlendirmek daha sağlıklı bir karar üretir.
- Taşıma coğrafyası: Poliçenin hangi ülkeler arasındaki taşımaları kapsadığı kontrol edilmelidir. Avrupa, Balkanlar, Orta Doğu, Kafkasya veya Türk Cumhuriyetleri için farklı risk ve şartlar uygulanabilir.
- Taşıma türü: Komple, parsiyel, transit, aktarmalı veya taşeron taşıma modellerinden hangilerinin kapsandığı netleştirilmelidir.
- Taşeron ve kiralık araç kullanımı: Alt taşıyıcı, kiralık araç veya farklı bir lojistik firması kullanıyorsanız bunların kapsamda olup olmadığı açıkça sorulmalıdır.
- Yük türü ve özel riskler: Gıda, ilaç, elektronik, tehlikeli madde, soğuk zincir, canlı hayvan ve yüksek değerli ürünler standart yüklerden farklı şartlara tabidir. Yük türü doğru bildirilmezse hasar anında teminat sorunu yaşanır.
- Sorumluluk limiti: Yıllık toplam limit, tek sefer limiti ve olay başı limit birbirinden farklı olabilir; aynı anda birden fazla aracın yola çıktığı işletmelerde bu ayrım kritiktir.
- Muafiyet: Hasarın bir kısmının sigortalıda kalması primi düşürür ama küçük ve orta ölçekli hasarlarda doğrudan ödeme yükü yaratır. Muafiyetin tutar mı yoksa yüzde mi olduğu öğrenilmelidir.
- Hırsızlık ve güvenlik şartları: Park koşulları, güvenlikli alan kullanımı, sürücü davranışları ve geceleme kurallarına uyulmaması tazminatı azaltabilir veya reddettirebilir.
- Hasar ihbarı ve belge düzeni: CMR taşıma senedi, teslim tutanağı, rezerv kaydı, fatura, paketleme fotoğrafları, sürücü beyanı, kolluk tutanağı ve eksper raporu gibi belgelerin hangi durumlarda isteneceği önceden öğrenilmelidir.
Bu başlıkların her biri sizin operasyonunuzda farklı ağırlık taşır. Hangi güzergâhı, hangi yük türünü ve hangi taşıma modelini yürüttüğünüzü birlikte netleştirip, bu operasyona uygun teminat yapısını karşılaştırmalı olarak çıkarıyoruz.
CMR sigortası özellikle kimler için önemlidir?
CMR sigortası, uluslararası karayolu nakliye firmaları, lojistik ve taşıma işleri organizatörleri, parsiyel ve komple yük taşıyan şirketler, ihracat ve ithalat operasyonu yöneten firmalar, taşeron taşıyıcı kullanan işletmeler ile yüksek değerli ya da özel koşullarda taşınan ürünlerin taşıyıcıları için öne çıkar. Antalya’dan Avrupa, Balkanlar ve Orta Doğu’ya sevkiyat yapan ticari işletmeler de bu grubun önemli bir bölümünü oluşturur.
Burada belirleyici soru şudur: koruma yükün değeri için mi, yoksa taşıyıcının sorumluluğu için mi isteniyor? Antalya’daki üreticiler, ihracatçılar ve ticari işletmeler için CMR sigortasının yanı sıra taşıma türüne uygun nakliyat poliçesi de gerekebilir. Ürünün doğru seçimi; taşıyıcının mı, yük sahibinin mi, yoksa her iki tarafın mı sigorta yaptıracağına göre değişir. Ticari risklerin daha geniş bir tablosu için İşyeri Sigortası teminatlarını da aynı operasyonun parçası olarak değerlendirmek mümkündür.
Bir hasar meydana geldiğinde sonuç yalnızca “yük zarar gördü” bilgisiyle belirlenmez. Yükün ne zaman ve hangi durumda teslim alındığı, hasarın hangi aşamada oluştuğu, taşıma senedinde çekince bulunup bulunmadığı, ambalaj ve istiflemenin uygunluğu, yükleme-boşaltma sorumluluğunun kime ait olduğu, taşıyıcının gerekli önlemleri alıp almadığı, gecikmenin makul süreyi aşıp aşmadığı, yükün kendi niteliğinden kaynaklanan bir bozulma olup olmadığı ile poliçe limiti, muafiyet ve özel şartlar birlikte incelenir. Bu değerlendirme tamamlanmadan bir hasarın kesin olarak CMR sigortası kapsamında olduğu söylenemez; poliçe ile CMR sözleşmesinin birlikte okunması şarttır. Doğru poliçe, en düşük primli seçenek değil; gerçek taşıma operasyonunuzu doğru tanımlayan ve hasar anında uygulanabilir koruma sunan poliçedir.
Sıkça Sorulan Sorular
CMR sigortası nedir?
CMR sigortası, uluslararası karayolu taşıması yapan taşıyıcının CMR Konvansiyonu kapsamında doğabilecek hukuki sorumluluğunu, poliçe şartları ve limitleri dahilinde güvence altına alan bir sorumluluk sigortasıdır.
CMR sigortası yükün tamamını karşılar mı?
Her zaman karşılamaz. Tazminat; taşıyıcının hukuki sorumluluğuna, CMR limitlerine, poliçe teminatlarına, muafiyetlere ve özel şartlara göre belirlenir. Yükün tam değeri için ayrıca emtia nakliyat sigortası gerekebilir.
CMR sigortası sadece yurtdışı taşımalarında mı geçerlidir?
CMR Konvansiyonu temel olarak yükleme ve teslim yerleri farklı ülkelerde bulunan uluslararası karayolu taşımalarını düzenler. Yurtiçi taşımalar için farklı taşıyıcı sorumluluk ürünleri ve ulusal mevzuat uygulanabilir.
CMR sigortası zorunlu mudur?
CMR sigortası her durumda doğrudan kanuni poliçe zorunluluğu olarak düzenlenmiş değildir. Ancak müşteri sözleşmeleri, lojistik operasyonları ve taşıma işleri organizatörlerine ilişkin düzenlemeler sigorta talebi doğurabilir.
CMR tazminat limiti ne kadardır?
CMR Protokolü kapsamında temel sınır, eksik brüt ağırlığın kilogramı başına 8,33 SDR’dir. Beyan edilen değer, özel menfaat, poliçe şartları ve olayın hukuki niteliği bu sonucu değiştirebilir.