Konyaaltı’nda bir sigorta acentesi, önce riskinizi ve ihtiyacınızı dinler, ardından yetkili olduğu sigorta şirketlerinin poliçe seçeneklerini sizin yerinize karşılaştırır. Grup Akdeniz Sigorta olarak Antalya merkezli ve Konyaaltı’nda hizmet veren bir danışmanlık acentesiyiz; 16 sigorta şirketinden gelen teklifleri yan yana getiriyoruz. Amacımız sadece en düşük primi bulmak değil, riskinizi gerçekten karşılayan teminatı seçmenize yardımcı olmak. Doğru bir Konyaaltı sigorta acentesi ile çalışırken asıl soru şu olmalı: Hangi poliçe, hangi teminat ve hangi hizmet düzeyi benim riskimi karşılıyor? Çünkü benzer fiyatlı iki teklif; limit, muafiyet, istisna, anlaşmalı kurum veya hasar anındaki destek bakımından ciddi biçimde ayrışabilir.
İçindekiler
Sigorta acentesi nasıl çalışır ve yetkisi nerede biter?
Sigorta acentesi, sigorta şirketi adına veya onun verdiği yetki çerçevesinde poliçe sunulmasına aracılık eder. Bu yetki sınırsız değildir: acentenin çalıştığı şirketler ve poliçe düzenleyebildiği sigorta dalları, ilgili mevzuat kapsamında şirket tarafından belirlenir. Yani bir acente, piyasadaki her sigorta şirketinin her ürününe otomatik erişen bağımsız bir pazar yeri değildir.
Bunun pratik sonucu açık: karşılaştırma, acentenin yetkili olduğu şirketler ve ürünler arasındaki seçeneklerle sınırlıdır. Bu yüzden teklif alırken hangi şirketlerden ve hangi kapsamda teklif sunulduğunu sormak, karşılaştırmanın gerçek genişliğini görmenizi sağlar. Biz Grup Akdeniz Sigorta olarak 16 sigorta şirketiyle çalıştığımız için karşılaştırma havuzumuzu baştan şeffaf biçimde paylaşmayı tercih ediyoruz.
Süreç genellikle aynı mantıkla ilerler. Önce ihtiyaçlar ve riskler konuşulur. Ardından teklif için gerekli bilgiler alınır ve uygun seçenekler teminat, limit, muafiyet, istisna ve prim ölçütleriyle değerlendirilir. Poliçe düzenlendikten sonra da iş bitmez: poliçe bilgileri ve değişiklik taleplerinde destek sürer. Hasar durumunda ise ihbar ve evrak sürecinin takibinde yardımcı oluruz. Burada önemli bir sınır var; tazminat kararı ve ödeme, poliçe şartlarına ve sigorta şirketinin değerlendirmesine bağlıdır. Acente bu kararı veren taraf değildir.
Bu çalışma biçiminin size sağladığı asıl fayda, farklı şirketlerin fiyat ve teminat mantığını tek bir görüşmede karşılaştırabilmenizdir. Her şirket aynı riski farklı değerlendirebilir; bir şirketin yüksek bulduğu bir riski başka bir şirket daha uygun primle güvence altına alabilir. Tek tek her şirkete ayrı ayrı başvurmak yerine, bu dağınık seçenekleri aynı ölçütlerle yan yana görmek karar süresini kısaltır ve ihtiyacınıza uymayan bir poliçeyi yanlışlıkla seçme riskini azaltır.
Acente ile doğrudan tek şirkete başvurmak arasındaki kanal farkını daha ayrıntılı görmek isterseniz, acente mi yoksa doğrudan sigorta şirketi mi tercih edilmeli karşılaştırmamız konuyu kanal bazında ele alıyor.
Teklifleri yalnızca fiyata göre değerlendirmemenin nedeni
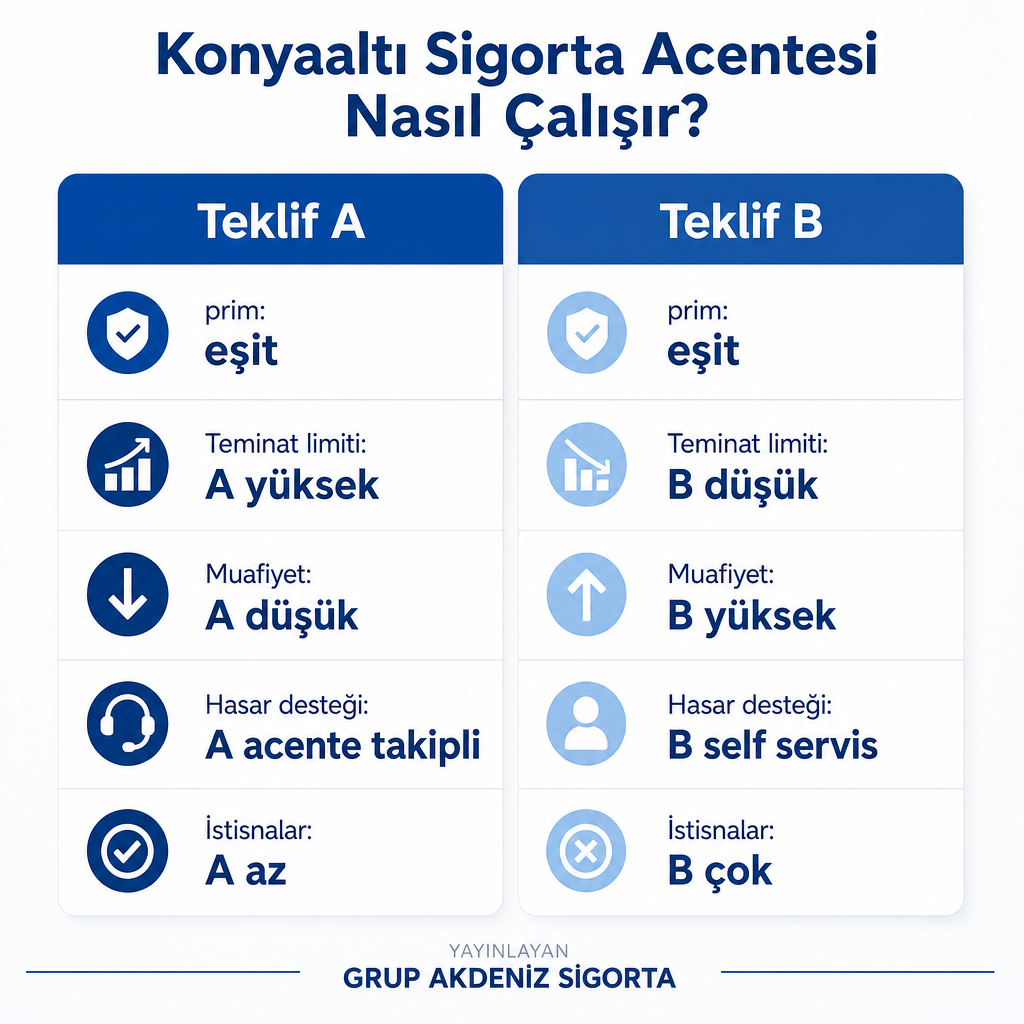
Düşük prim tek başına daha iyi poliçe anlamına gelmez. Karşılaştırmanın anlamlı olması için önce aynı ihtiyacı ve benzer teminatları karşılaştırdığınızdan emin olmalısınız. İki teklif arasındaki fiyat farkının çoğu zaman bir sebebi vardır ve bu sebep genellikle kapsamda saklıdır.
Teklifleri yan yana koyarken şu başlıklara ayrı ayrı bakmak işi netleştirir:
| Karşılaştırma başlığı | Nelere bakmalı |
|---|---|
| Teminat ve limitler | Hangi olaylar güvence altında, ödeme hangi üst sınıra kadar yapılıyor |
| Muafiyet ve katılım payı | Hasarın ne kadarı sigortalı tarafından karşılanıyor |
| İstisnalar | Hangi durumlar teminat dışında kalıyor |
| Hizmet ağı | Sağlıkta anlaşmalı hastane, araçta servis ve ikame araç koşulları |
| Beyan doğruluğu | Araç, konut, işyeri ve sigortalı bilgileri doğru girilmiş mi |
Bu başlıkların yanına bir de hasar desteğini eklemek gerekir: hasar anında kiminle iletişim kuracağınız ve acentenin hangi aşamalarda devreye gireceği, çoğu zaman primden daha belirleyicidir. Çünkü poliçenin gerçek değeri, bir sorun yaşadığınız gün ortaya çıkar.
Somut bir örnek işi netleştirir: kasko için gelen iki teklif aynı primde olabilir, ancak biri onarımı yetkili serviste ve ikame araçla karşılarken diğeri yalnızca özel serviste ve ikame araç olmadan karşılayabilir. Fiyat eşit görünse de bir hasar gününde aradaki fark doğrudan cebinize yansır. Benzer şekilde muafiyeti yüksek bir poliçe, küçük hasarlarda sigortalıya pratikte hiç ödeme yapmayabilir. Bu yüzden karşılaştırmayı prim satırında değil, hasar senaryosunda yapmak daha güvenilir bir karar verdirir.
Karşılaştırmalı teklifin baştan sona nasıl alınacağını ve değerlendirileceğini merak ediyorsanız, karşılaştırmalı sigorta teklifi alma adımlarını anlatan rehberimizi inceleyebilirsiniz. Buradaki amacımız o adımları tekrar etmek değil; Konyaaltı’nda acente seçerken karşılaştırmanın kapsamını ve hizmetin sınırlarını netleştirmek.
Konyaaltı’nda hangi ihtiyaçlar için danışabilirsiniz?
İhtiyaç, kişisel risklere veya işletmenin faaliyet alanına göre değişir. Grup Akdeniz Sigorta olarak trafik, kasko, DASK, konut, sağlık, hayat, seyahat, işyeri ve ticari sigorta dallarında karşılaştırmalı danışmanlık sunuyoruz. Aşağıdaki üç profil, Konyaaltı’nda en sık karşılaştığımız ihtiyaçları özetliyor.
Araç sahipleri için. Zorunlu trafik ile isteğe bağlı kaskoyu karşılaştırırken teminat, limit, muafiyet ve hasar sonrası koşulları birlikte değerlendirmek gerekir. Ürün kapsamlarını trafik sigortası ve kasko sigortası sayfalarımızdan inceleyebilirsiniz. Araç değer kaybı gibi kaza sonrası haklarınız için ise değer kaybı başvurusunun nasıl yapıldığını anlatan yazımız yol gösterici olur.
Ev sahipleri için. Burada en sık karışan nokta, DASK ile konut sigortasının aynı güvence sanılması. DASK; deprem ve deprem sonucu oluşan yangın, infilak, tsunami veya yer kaymasının doğrudan neden olduğu maddi zararları, poliçedeki limitler dahilinde karşılar. Kapsam; sigorta bedeli ve genel şartlarla sınırlıdır. Ev eşyası gibi DASK dışında kalan riskler için ayrıca konut sigortasını değerlendirmek gerekebilir. İki ürünün ayrımını DASK sigortasını açıklayan rehberimizden okuyabilir, kapsamları karşılaştırmak için DASK sigortası ve konut sigortası sayfalarımıza bakabilirsiniz.
İşletmeler için. Otel, mağaza, ofis veya KOBİ için yalnızca binayı sigortalamak çoğu zaman yetmez. Demirbaş, stok, faaliyet kaynaklı sorumluluk ve iş durması gibi riskleri de değerlendirmek gerekebilir. Burada en kritik adım, faaliyetinizi ve korunması gereken varlıklarınızı bize açıkça anlatmanız. Konyaaltı’nda turizm ağırlıklı işletmeler için otel sigortası ve genel işletme ihtiyaçları için işyeri sigortası ürün sayfalarımızda detayları bulabilirsiniz.
Görüşmeden önce netleştirmeniz gerekenler
Tekliflerin anlamlı biçimde karşılaştırılabilmesi, risk bilgilerinin doğru ve yeterli olmasına bağlıdır. Eksik veya hatalı beyan, hem yanlış prime hem de hasar anında sorun çıkmasına yol açabilir. Görüşmeye gelmeden önce temel bilgileri hazır tutmak süreci hızlandırır.
- Araç için ruhsat ve kullanım bilgileri
- Konut için adres, yapı türü ve kullanım bilgileri
- İşletme için faaliyet konusu, bina ve korunacak varlıklar
Gerekli bilgi ve belgeler ürün ile duruma göre değişebilir; hangi bilgilerin gerektiğini bizimle teyit etmeniz en sağlıklısıdır. Görüşme sırasında ise şu soruları sormanız kararınızı kolaylaştırır:
- Hangi sigorta şirketlerinden teklif alındı, karşılaştırmaya hangileri dahil edilmedi?
- Teklifler aynı teminat ve limitleri mi içeriyor?
- Düşük primli seçeneğin kapsam veya muafiyet farkı ne?
- Poliçede hangi istisnalar ve hasar bildirim koşulları var?
- Poliçe başladıktan sonra değişiklik, yenileme ve hasar sürecinde desteğiniz nasıl işliyor?
Bir noktayı özellikle hatırlatalım: acentenin sözlü açıklaması poliçe metninin yerine geçmez. Satın almadan önce poliçeyi ve genel şartları okuyun; özellikle istisna, limit, muafiyet ve beyan ettiğiniz bilgilerin doğruluğunu kontrol edin. Hasar halinde teminatın uygulanması, poliçe hükümlerine ve sigorta şirketinin incelemesine bağlıdır.
Konyaaltı’nda bizden teklif almak
Trafik veya kasko poliçenizi yenileyecek, eviniz ya da işletmeniz için teminat arıyorsanız ihtiyacınızı bizimle paylaşarak seçenekleri karşılaştırabilirsiniz. Görüşmede sadece prim tutarını değil, teklifler arasındaki teminat farklarını ve hasar desteğinin kapsamını da birlikte netleştiririz.
İhtiyacınızı ne kadar net anlatırsanız karşılaştırma o kadar isabetli olur: aracınızın kullanım biçimi, evinizin yapı özellikleri veya işletmenizin faaliyet alanı gibi ayrıntılar, hangi tekliflerin hazırlanacağını doğrudan etkiler. Daha hızlı ve isabetli bir teklif hazırlayabilmemiz için aracınızın, konutunuzun veya işletmenizin temel bilgilerini, poliçe başlangıç tarihini ve beklediğiniz teminat düzeyini bizimle paylaşın; biz de ihtiyacınıza uygun seçenekleri derleyelim. Tekliflerin şirket, ürün ve başvuru bilgilerine göre değişebileceğini; poliçenin ancak düzenlenip yürürlüğe girmesiyle teminat sağladığını unutmayın.
Sıkça Sorulan Sorular
Konyaaltı sigorta acentesi ile doğrudan sigorta şirketine başvurmak arasındaki fark nedir?
Acente, yetkili olduğu sigorta şirketlerinin seçeneklerini sunabilir ve ihtiyacınıza göre karşılaştırma ile süreç desteği sağlayabilir. Doğrudan başvuruda genellikle tek şirketin ürünleri değerlendirilir. Acente karşılaştırmasının kapsamı, çalıştığı şirketler ve yetkileriyle sınırlıdır.
Sigorta acentesi en ucuz poliçeyi mi bulur?
Her zaman değil. Prim; teminat, limit, muafiyet ve sigortalının beyan ettiği özelliklere göre değişir. Doğru karşılaştırma, yalnızca en düşük fiyatı değil, ihtiyacınızı karşılayan kapsamı bulmayı hedefler.
Acente hasar ödemesini garanti eder mi?
Hayır. Hasar bildirimi ve süreç takibinde size yardımcı oluruz; ancak teminatın uygulanması, tazminat miktarı ve ödeme poliçe şartlarına ve sigorta şirketinin incelemesine bağlıdır.
DASK, konut sigortasının yerine geçer mi?
Hayır. DASK, belirli deprem kaynaklı bina zararlarını poliçedeki limitler dahilinde teminat altına alır. Konut sigortasının kapsamı ve ek teminatları farklıdır; ihtiyaca göre iki ürün birlikte değerlendirilebilir.