Kasko fiyatını etkileyen faktörler, çoğu sürücünün sandığının aksine yalnızca aracın marka ve modeliyle sınırlı değildir. Prim; aracın güncel piyasa değeri, model yılı, kullanım şekli, sürücü profili, hasarsızlık geçmişi, seçilen teminatlar, muafiyet tutarı ve poliçenin sunduğu hizmet kapsamı birlikte değerlendirilerek hesaplanır. Bu yüzden iki benzer araç için bile farklı primler çıkabilir ve en düşük fiyatlı teklif her zaman en avantajlı kasko anlamına gelmez. Asıl mesele, aracınızın ve kullanım alışkanlıklarınızın oluşturduğu riskleri yeterli teminatla karşılayan poliçeyi bulmaktır.
Kısa cevap: Primi en çok belirleyen unsurlar araç değeri ve yaşı, marka-modelin hasar ve parça maliyetleri, kullanım türü, ikamet ve kullanım bölgesi, sürücü ve hasar geçmişi, teminat kapsamı, muafiyet, servis ile ikame araç seçenekleri ve poliçe şartlarıdır.
İçindekiler
Kasko primi nasıl belirlenir?
Kasko, sigortalının kendi aracında meydana gelen maddi zararları güvence altına alan isteğe bağlı bir sigortadır. Çarpma, çarpılma, yanma, hırsızlık ve doğal afet gibi riskler poliçenin kapsamına göre teminat altına alınabilir. Türkiye'de kasko ürünleri dar kasko, kasko, genişletilmiş kasko ve tam kasko gibi kapsam seviyeleriyle düzenlenir; bu sınıflandırma Kara Araçları Kasko Sigortası Genel Şartları belgesinde tanımlanmıştır.
Teklif hazırlanırken sigorta şirketi iki temel soruya yanıt arar: Bu araçta bir hasar gerçekleşme ihtimali nedir ve gerçekleştiğinde onarım maliyeti ne kadar olur? Kapsam genişledikçe ya da hasar maliyetini artıran seçenekler eklendikçe prim genellikle yükselir. Primi anlamanın en pratik yolu, fiyatı tek bir sayı olarak değil, bu risk ve maliyet değişkenlerinin toplamı olarak görmektir.
Aynı araç için her şirketin aynı sonucu vermemesinin nedeni de budur. Şirketlerin risk değerlendirme modelleri, servis anlaşmaları, hasar yönetimi, parça yaklaşımı ve ek teminat seçenekleri birbirinden farklıdır. Bu yüzden karşılaştırma, tek bir primi görmekten çok aynı riskleri hangi şartlarla güvence altına aldığını anlamakla ilgilidir.
Araç ve model kaynaklı faktörler
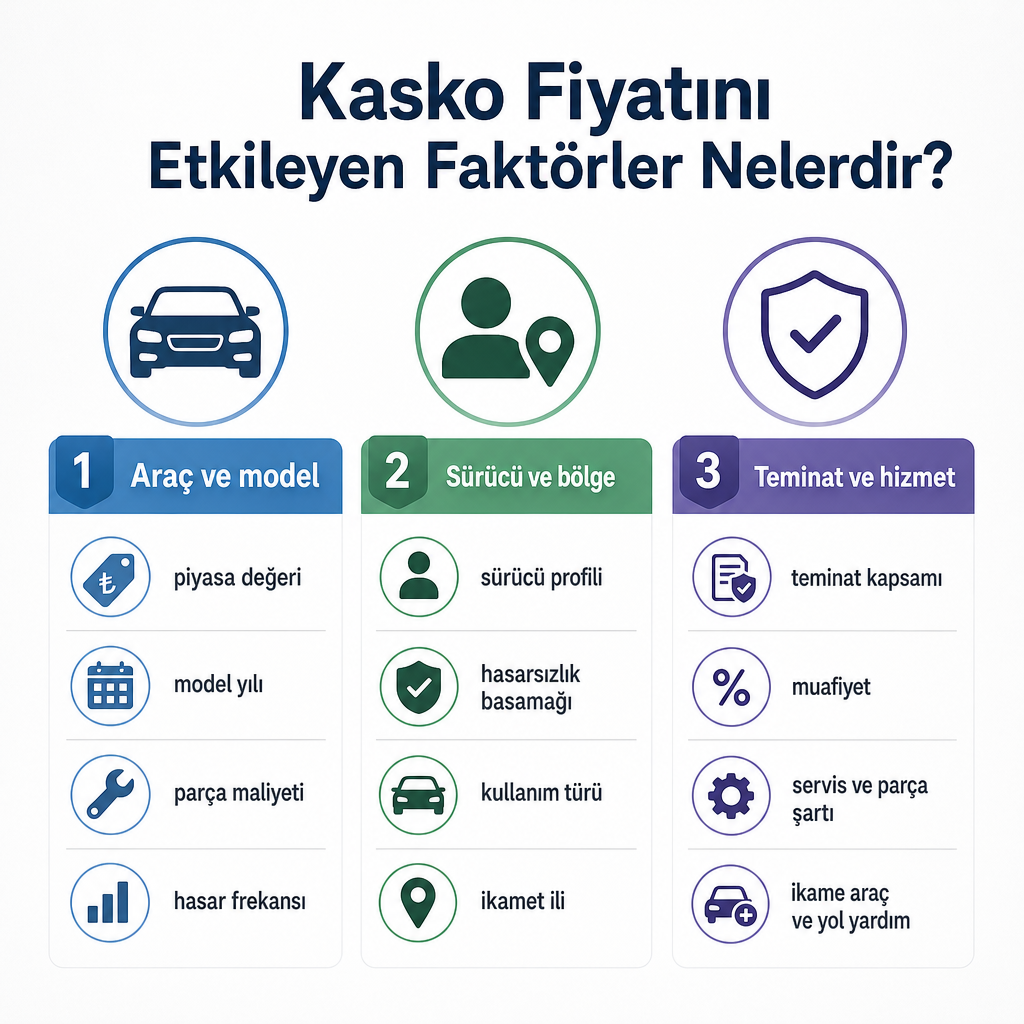
Primin ilk büyük bölümü aracın kendisinden gelir. Aynı sürücü ve aynı şehir için farklı araçlara farklı kasko fiyatları çıkması bu nedenle normaldir.
Marka, model ve piyasa değeri. Aracın güncel değeri primin temel belirleyicilerinden biridir. Değeri yüksek bir araçta tam hasar veya çalınma halinde ödenecek tazminat, onarım ve yedek parça maliyeti, yetkili servis giderleri, elektronik donanım ve güvenlik sistemi maliyeti daha yüksek olur. Kasko değer listesi burada yol gösterici olabilir. Türkiye Sigorta Birliği'nin açıklamasına göre listede 15 model yılına kadar araçlar yer alır; sıfır araç değerleri distribütörlerin kampanyasız fiyatlarından, ikinci el değerler ise piyasa verileri ve INDICATA katkısıyla oluşur. Listede kilometre, hasar ve kozmetik durum ayrımı bulunmadığından aynı modeldeki araçlar için ortalama değer esas alınabilir.
Bu yüzden yalnızca listedeki rakama bakmak yeterli değildir; poliçede aracın rayiç değerinin nasıl belirleneceği de kontrol edilmelidir. Türkiye Sigorta Birliği, poliçede rayiç değer için kullanılacak referansın veya hesaplama yönteminin belirtilmesi gerektiğini, açık bir yöntem bulunmadığında kendi listesinin esas alınabileceğini belirtir.
Model yılı ve yaş. Yeni araçlar çoğu zaman daha yüksek sigorta bedeline sahiptir. Parça fiyatları, elektronik sistemlerin maliyeti, yetkili servis onarım bedelleri ve araç değerinin yüksekliği primi yukarı çekebilir. Yaşlı araçlarda ise araç değerinin düşmesi primi azaltabilir, fakat bazı şirketler eski araçlar için kapsam, servis veya parça uygulamalarında farklı şartlar belirleyebilir. Özellikle eski araçlarda teklif yalnızca toplam fiyat üzerinden değil, onarım yöntemi, parça türü ve rayiç bedel belirleme yöntemi üzerinden karşılaştırılmalıdır.
Hasar ve parça maliyeti. İki aracın piyasa değeri benzer olsa bile primler ayrışabilir, çünkü hasar sonrası maliyetler farklıdır. Yedek parçanın tedarik maliyeti ve bulunabilirliği, yetkili servis işçilik ücretleri, araçtaki kamera, radar ve sensörler, hırsızlık riskine ilişkin geçmiş veriler ve modelin onarım frekansı prime yansır. Gelişmiş sürüş destek sistemleri, panoramik cam tavan veya yüksek maliyetli elektronik donanım, küçük görünen bir hasarın bile onarım bedelini belirgin biçimde yükseltebilir.
Sürücü, kullanım ve bölge kaynaklı faktörler
Aracın kim tarafından, nasıl ve nerede kullanıldığı risk hesabının ikinci büyük bölümünü oluşturur. Bu bilgiler teklif anında doğru paylaşılmadığında, hasar anında teminat veya ödeme uyuşmazlığı doğabilir.
Kullanım şekli. Özel kullanım ile ticari kullanım aynı risk profiline sahip değildir. Hususi kullanım, şirket aracı, kiralık araç, taksi veya yolcu taşıma, kurye ve dağıtım faaliyeti, filo kullanımı ve uzun mesafeli yoğun kullanım farklı değerlendirilir. Kasko bilgilendirmemizde de ruhsatta belirtilmeyen sürücü veya ticari kullanım farkının kapsam dışında kalabilecek durumlar arasında değerlendirilebileceğini belirtiyoruz. Bu yüzden teklif alınırken aracın gerçek kullanım amacı açıkça paylaşılmalıdır.
Sürücü profili. Sürücünün yaşı, ehliyet deneyimi, aracı birden fazla kişinin kullanması ve genç sürücü bulunması fiyatlandırmaya yansıyabilir. Burada önemli olan yalnızca poliçe sahibinin bilgisi değildir; aracı düzenli kullanan kişilerin de poliçe şartlarına uygun şekilde tanımlanması gerekir. Aksi halde hasar sırasında sürücü bilgisiyle ilgili uyuşmazlık yaşanabilir.
Hasarsızlık geçmişi. Hasarsızlık indirimi primi düşürebilen en güçlü unsurlardan biridir. Poliçe süresince hasar oluşmaması, yenileme döneminde daha avantajlı bir basamağa geçişi sağlayabilir. Ancak şu noktalar kontrol edilmelidir: hasarsızlık kademesi doğru aktarılmış mı, şirket değişikliğinde indirim geçmişi doğrulanmış mı, küçük bir hasar bildirimi indirimi etkiliyor mu, cam ve mini onarım gibi hizmetler hasarsızlığı etkiliyor mu, araç değişiminde indirim yeni araca taşınabiliyor mu? Şirket değiştirirken yalnızca yeni primin düşük olması değil, mevcut hasarsızlık hakkının doğru tanımlanması da önemlidir.
İkamet ili ve kullanım bölgesi. Trafik yoğunluğu, hasar sıklığı, hırsızlık oranı, park koşulları ve doğal afet riski şehir ve bölgeye göre değişir. Antalya özelinde yaz aylarında artan şehir ve turizm trafiği, sahil yollarındaki yoğun kullanım, aracın uzun süre açık otoparkta kalması, ani sağanak ve su baskını ihtimali, dolu ve fırtına gibi mevsimsel riskler ile ilçeler arası uzun mesafeli kullanım tabloyu değiştirebilir. Konyaaltı, Lara, Kepez veya çevre ilçelerde kullanım koşulları aynı olmadığından araç adresi ve kullanım bilgileri teklif sırasında doğru verilmelidir.
Teminat, muafiyet ve hizmet kaynaklı faktörler
Primin üzerinde en doğrudan oynama yaptığınız alan burasıdır. Teminatı daraltıp genişletmek, muafiyet eklemek veya servis şartını değiştirmek fiyatı somut biçimde değiştirir.
Teminat kapsamı. Temel kasko ile genişletilmiş veya tam kasko aynı riskleri karşılamaz. Poliçede çarpma ve çarpılma, yanma, hırsızlık ve gasp, sel ve su baskını, dolu ve fırtına, deprem, cam kırılması, kemirgen ve hayvan zararları, anahtar kaybı, hukuksal koruma, ihtiyari mali mesuliyet, ferdi kaza, yol yardım, ikame araç ve mini onarım gibi teminatlar bulunabilir. Her ek teminat fiyatı aynı oranda artırmaz; önemli olan teminatın limiti, kapsam dışı halleri ve hasar başına uygulanan şartlardır. Örneğin "ikame araç dahil" ifadesi, aracın kaç gün verileceğini veya hangi sınıfta olacağını tek başına açıklamaz.
Muafiyet tutarı. Muafiyet, hasarın belirli bir bölümünün sigortalı tarafından karşılanmasıdır. Sigortalı daha fazla mali sorumluluk üstlendiği için muafiyetli poliçelerde prim düşebilir. Buna karşılık küçük hasarlar sigortalının üzerinde kalabilir, hasar başına sabit tutar uygulanabilir, yüzdesel muafiyet yüksek bir ödeme doğurabilir ve muafiyet yalnızca belirli teminatlarda geçerli olabilir. Bu yüzden muafiyetin var veya yok olmasından çok, hangi teminatta, hangi tutarda ve hangi hesaplama yöntemiyle uygulandığı incelenmelidir. Ayrıntılı bilgi için Muafiyetli Kasko Nedir? Avantajları Nelerdir? rehberine bakabilirsiniz.
Servis ve parça şartları. Fiyat ile hasar sonrası hizmet doğrudan ilişkilidir. Onarım yalnızca anlaşmalı serviste mi yapılır, yetkili servis seçilebilir mi, orijinal, eşdeğer veya çıkma parça kullanılır mı, cam hasarında anlaşmalı servis zorunlu mu? Daha düşük fiyatlı bir poliçe çoğu zaman servis ve parça şartları bakımından daha sınırlıdır. Bu yüzden karşılaştırma, servis ve parça şartları mümkün olduğunca eşitlenerek yapılmalıdır.
İkame araç ve yol yardım. İkame araç, aracınız onarımda kalırken günlük düzeni korur; ama faydası kaç gün verildiğine, aracın sınıfına, bir poliçe döneminde kaç kez kullanılabildiğine ve yalnızca kazada mı yoksa arızada da mı geçerli olduğuna bağlıdır. Yol yardımda ise çekici mesafesi, kaza ve arıza kapsamı, lastik veya akü desteği gibi detaylar önemlidir. Bu hizmetler özellikle Antalya'da şehir dışı veya uzun mesafeli kullanımda fiyat kadar belirleyici olabilir.
Ödeme şekli ve yenileme. Prim peşin veya taksitli ödemeye göre değişebilir; taksit nakit akışını kolaylaştırsa da toplam tutar, vade farkı ve kart kampanyaları kontrol edilmelidir. Yenileme döneminde fiyatın değişmesinin nedeni yalnızca hasar geçmişi olmayabilir. Araç değerindeki değişim, yedek parça maliyetleri, servis ücretleri ve şirketin güncel risk politikası da yeni primi etkiler.
Kasko teklifi karşılaştırırken yalnızca fiyata bakmayın
İki teklif arasındaki farkı anlamanın en sağlıklı yolu, teminat ve şartları aynı başlıklar altında yan yana incelemektir. Aşağıdaki başlıklar, farklı poliçeleri eşit zeminde karşılaştırmak için kullanılabilir.
| Karşılaştırma başlığı | Kontrol edilmesi gereken |
|---|---|
| Araç değeri | Rayiç değer ve değer belirleme yöntemi |
| Ana teminatlar | Çarpma, çalınma, yanma ve doğal afet kapsamı |
| Ek teminatlar | Cam, mini onarım, ikame araç ve yol yardım |
| Muafiyet | Tutar, oran ve hangi hasarlarda uygulandığı |
| Servis ve parça | Yetkili, özel, anlaşmalı servis ve parça türü |
| Hasarsızlık | İndirim basamağı ve hasar sonrası etkisi |
| İstisnalar | Alkol, ruhsatsız sürücü, ağır kusur, bakım eksikliği |
Kapsamı farklı iki poliçeyi "hangisi daha ucuz?" sorusuyla karşılaştırmak yanıltıcıdır. Daha doğru soru şudur: Aynı riskleri ve aynı hizmet seviyesini hangi teklif daha uygun maliyetle sunuyor? Hasar anında sürecin nasıl işlediğini önceden bilmek de bu dengeyi kurmayı kolaylaştırır; süreci Kasko Hasar Süreci Adım Adım Nasıl İşler? rehberimizde adım adım anlatıyoruz.
Antalya'da kasko seçerken nelere dikkat edilmeli?
Antalya'da araç sahipleri için fiyat kadar belirleyici olabilecek başlıklar vardır: dolu, sel ve su baskını teminatlarının kapsamı, açık otoparkta bekleyen araçlar için doğal afet riskleri, turizm sezonundaki yoğun trafik, uzun süreli şehirler arası kullanım, yetkili ve anlaşmalı servis seçenekleri, ikame araç süresi, cam ve mini onarım limitleri ile hırsızlık ve anahtar kaybı teminatları. Aynı model araç, Konyaaltı'nda açık otoparkta bekleyen bir araçla kapalı garajda duran bir araç için aynı risk profilini taşımaz.
Konyaaltı ofisimizden farklı sigorta şirketlerinin kasko paketlerini karşılaştırarak teklif sunuyoruz. Kasko bilgilendirmemizde aracın güncel piyasa değeri, muafiyet, ikame araç, yol yardım ve hasarsızlık basamağının birlikte değerlendirilmesi gerektiğini vurguluyoruz; ayrıntılar için Grup Akdeniz Sigorta Kasko Sigortası sayfasına bakabilirsiniz. Bu yaklaşım, yalnızca en düşük primi aramak yerine kullanım ihtiyacınıza uygun teminat-fiyat dengesini görmenizi sağlar.
Sizin için doğru kararı netleştirmek adına aracın güncel değeri, kullanım şekli, ikamet iliniz ve hasarsızlık durumunuzu paylaşmanız yeterli; buna göre uygun teminat seviyesini ve karşılaştırmalı teklifi birlikte oluşturabiliriz.
Sıkça Sorulan Sorular
Kasko fiyatını en çok hangi faktör etkiler?
Genellikle aracın değeri, marka-modeli, model yılı, seçilen teminat kapsamı, hasarsızlık geçmişi ve kullanım türü birlikte en belirleyici unsurlardır. Tek bir faktör bütün araçlarda aynı sonucu doğurmaz.
Kasko fiyatı neden şirketten şirkete değişir?
Sigorta şirketleri farklı risk hesaplama modelleri, servis ağları, parça uygulamaları, ek teminat limitleri ve hasar yönetimi kriterleri kullanır. Bu nedenle aynı araç için farklı primler çıkması normaldir.
Hasarsızlık indirimi kasko fiyatını düşürür mü?
Evet, hasarsızlık geçmişi uygun koşullarda yenileme primini azaltabilir. Ancak indirim kademesinin doğru aktarılması ve hasar bildiriminin poliçeye etkisi kontrol edilmelidir.
Muafiyet kasko fiyatını azaltır mı?
Genellikle evet. Hasarın belirli bölümünü sigortalının üstlendiği muafiyetli poliçeler daha düşük primli olabilir. Buna karşılık hasar anında ödenecek katılım payı ve muafiyetin uygulandığı teminatlar dikkatle incelenmelidir.
Antalya'da sel ve dolu hasarı kaskoya dahil midir?
Birçok kasko ürününde bu riskler teminat kapsamında bulunabilir; ancak poliçeye, limitlere ve muafiyetlere göre değişir. Bu yüzden teklifin genel başlığından çok teminat detayları okunmalıdır.
Kasko teklifi alırken hangi bilgiler gerekir?
Genellikle ruhsat bilgileri, araç marka-modeli, model yılı, kullanım şekli, ikamet ili, sürücü bilgileri ve hasarsızlık geçmişi gerekir. Doğru bilgi paylaşmak, hem fiyatın hem de hasar anındaki teminat değerlendirmesinin sağlıklı olmasına yardımcı olur.