Bir kaza, hırsızlık, dolu, sel ya da aracın zarar gördüğü başka bir olaydan sonra kasko hasar süreci nasıl işler sorusunun yanıtı dört şeye bağlıdır: hasarın zamanında bildirilmesi, olayın doğru belgelenmesi, eksper incelemesi ve poliçenizdeki teminat şartları. Genel akış şöyledir: önce can güvenliği sağlanır ve zarar büyümeden önlem alınır, ardından sigorta şirketine ihbar yapılır, belgeler hazırlanır, hasar incelenir; son aşamada araç onarılır, kısmi hasarda ödeme yapılır ya da tam hasar durumunda rayiç değer üzerinden tazminat hesaplanır. Ne var ki her dosya aynı bitmez. Teminat türü, muafiyet, servis ve parça seçimi, rayiç değer ile olayın meydana geliş şekli sonucu doğrudan değiştirir. Bu rehberde, hasar anından ödemeye kadar her aşamada hangi kararın tazminatınızı nasıl etkilediğini, mevzuatın öngördüğü süreleri ve Antalya’da sık karşılaşılan durumları birlikte ele alıyoruz.
Bu yazı genel bilgilendirme amaçlıdır. Dosyanıza uygulanacak esaslar, poliçenizin özel şartları ve yürürlükteki Kasko Sigortası Genel Şartları birlikte değerlendirilerek belirlenir.
İçindekiler
Hasar anında ilk dakikalar neyi belirler
Hasar olduğunda ilk önceliğiniz sürücünün ve çevredeki kişilerin güvenliğidir. Bunun hemen ardından verdiğiniz kararlar, ileride dosyanızın nasıl değerlendirileceğini belirler. Araç güvenli bir alana alınabiliyorsa trafiği tehlikeye atmayacak şekilde konumlandırın, zararın büyümesini önleyecek makul önlemleri alın ve olayı fotoğraflarla kayıt altına alın.
Kasko genel şartları, sigortalının zararı azaltacak önlemleri almasını ve sigortacının inceleme hakkını korumasını öngörür. Yani hasar yerinde zorunlu olmayan değişiklikler yapmak, delilleri ortadan kaldırmak veya incelemeyi zorlaştırmak tazminatın azalmasına yol açabilir.
Hasarlı bölümlerin, aracın bulunduğu yerin ve çevre koşullarının net fotoğraflarını çekin. Karşı taraf, tanıklar ve olay yerine dair bilgileri kaydedin. Aracı, sigorta şirketinin yönlendirmesi olmadan gereksiz yere söktürmeyin veya onartmayın. Çalınma halinde ise vakit kaybetmeden kolluk birimlerine başvurun; resmi kayıt, dosyanın sonraki her aşamasının dayanağı olur.
İhbar ve belgeler: süreyi başlatan iki adım
Kasko hasarı, rizikonun gerçekleştiğinin öğrenilmesinden itibaren en geç beş iş günü içinde sigortacıya bildirilmelidir. Bu süre dosyanızın saatini başlatan ilk eşiktir; geç bildirim, özellikle gecikme nedeniyle zarar büyümüşse tazminatta indirim riski doğurabilir. Çalınma olayında durum öğrenilir öğrenilmez yetkili makamlara başvurulması gerekir.
İhbarı; sigorta şirketinin hasar hattı, mobil uygulaması, internet sitesi, anlaşmalı servis veya acenteniz üzerinden yapabilirsiniz. İhbar sırasında olayın tarihi, saati, yeri, hasarın türü, araç plakası, poliçe bilgileri ve iletişim bilgileri istenir. Aldığınız bildirim ve dosya numarasını mutlaka kaydedin; sonraki her yazışmanın anahtarı bu numaradır.
İhbarın ardından sigortacı, hasarın niteliğine göre belge talep eder. Kaza hasarlarında en sık istenenler şunlardır:
| Belge | Ne zaman gündeme gelir |
|---|---|
| Kasko poliçesi veya poliçe numarası | Her dosyada |
| Ruhsat ve sürücü belgesi | Her dosyada |
| Hasar ihbar formu veya yazılı beyan | Her dosyada |
| Kaza tespit tutanağı | Çarpışma ve üçüncü kişi hasarlarında |
| Olay yeri ve araç fotoğrafları | Her dosyada |
| Karakol veya savcılık başvuru evrakı | Çalınma, yangın, kasıtlı müdahale |
| Hurda veya tescil belgesi | Tam hasar ve ağır hasar dosyalarında |
Sigortacı, ihbardan sonra poliçede sayılanlar dışında talep ettiği belgeleri kural olarak üç iş günü içinde yazılı olarak veya kararlaştırılan iletişim kanalıyla bildirmelidir. Belge istenirken neden gerektiğini ve nereye gönderileceğini netleştirin; eksik belge, hem incelemeyi hem ödemeyi uzatan en yaygın nedendir.
Grup Akdeniz Sigorta üzerinden düzenlenmiş bir poliçede hasar yaşarsanız, öncelikle poliçede ve sigorta şirketinin hasar iletişim bilgilerinde belirtilen kanalı kullanmanızı öneririz. İhbarın doğru kanala yönlendirilmesi ve belge sürecinin takibi konusunda yanınızdayız; ancak hasar kararını poliçeyi düzenleyen sigorta şirketi verir.
Eksper incelemesi raporu neyi belirler
Bildirimin ardından sigorta şirketi hasar dosyası açar. Hasarın niteliğine göre araç anlaşmalı servise yönlendirilebilir veya bir eksper görevlendirilebilir. Zararın tespiti iki yoldan yapılabilir: sigorta şirketi ile sigortalı arasındaki değerlendirme ya da sigorta eksperinin hazırladığı inceleme ve hasar raporu.
Eksper; aracın hasarını, onarım yöntemini, değişmesi gereken parçaları, hasarın olayla uyumunu ve tahmini maliyeti inceler. Fotoğraflar, servis teklifleri, kaza tutanağı ve olayla ilgili diğer belgeler bu değerlendirmede kullanılır. Sigortalının da eksper tayin etme hakkı vardır; ancak dosyanın yönetimi ve eksper giderlerinin kapsamı için poliçe ile genel şartların birlikte kontrol edilmesi gerekir.
Burada yaygın bir yanılgıyı düzeltelim: eksper raporu tek başına her zaman ödeme anlamına gelmez. Rapor tamamlandıktan sonra ayrıca şunlar değerlendirilir:
- Hasarın poliçede teminat altında olup olmadığı,
- Hasarın poliçe süresi içinde meydana gelip gelmediği,
- Muafiyet uygulanıp uygulanmayacağı,
- Aracın kullanım şeklinin poliçeye uygun olup olmadığı,
- Onarım mı, nakit ödeme mi, tam hasar mı uygulanacağı,
- Servis ve parça seçiminin poliçeye uygunluğu.
Yani rapor, hasarın teknik fotoğrafını çeker; ödeme kararı ise bu fotoğrafın poliçe ve genel şartlarla karşılaştırılması sonucunda çıkar.
Onarım, nakit ödeme ve tam hasar kararı
Hasarın sonucu, aracın zarar seviyesine ve poliçedeki tazmin yöntemine göre üç yoldan birine ayrılır.
Araç onarılabiliyorsa işlem genellikle kısmi hasar olarak yürür. Onarımın hangi serviste yapılacağı ve hangi parçaların kullanılacağı poliçede belirlenmiş olabilir. Bu yüzden onarım başlamadan önce anlaşmalı servis şartını, yetkili ya da özel servis seçimini, orijinal veya eşdeğer parça kullanımını, parça tedarik sorumluluğunu ve hasar başına uygulanacak muafiyeti kontrol edin. Genel şartlara göre kısmi hasarda taraflar anlaşırsa onarım yerine nakit ödeme yapılabilir; bu nedenle tazmin yöntemini servis onayından önce yazılı olarak netleştirmek işinizi sağlama alır.
Onarım masrafı aracın hasar tarihindeki değerini aşıyor ve eksper raporuyla aracın onarım kabul etmez durumda olduğu belirlendiyse, araç tam hasarlı sayılabilir. Tam hasar dosyalarında aracın hasar tarihindeki rayiç değeri esas alınır; araç hurdaya ayrılacaksa hurda tescil belgesi istenebilir. Hasarlı araç sigortalıda kalacaksa sovtaj (hurda) bedeli ile tazminat birlikte hesaplanır. Ağır hasarlı bir aracın onarılmasının mümkün olduğu tespit edilirse işlem tam hasardan farklı yürür; bu halde “trafikten çekilmiştir” kaşeli tescil belgesi gibi belgeler gündeme gelebilir.
Çalınma halinde kolluk birimlerine derhal bildirim yapılmalı ve sigorta şirketine hasar ihbarı açtırılmalıdır. Çalınan araç bulunamazsa veya poliçe şartlarına göre değerlendirilirse tazminat, çalınma günündeki rayiç değer üzerinden hesaplanabilir. Anahtarın kaybı, çalınması ya da aracın anahtarla çalınması gibi durumlarda sonuç, poliçedeki ek teminatlara ve özel şartlara bağlıdır. Bu teminatların her poliçede standart olarak aynı olduğunu varsaymayın.
Rayiç değer ve ödeme takvimi nasıl işler
Kaskoda, poliçede yazan bir “sigorta bedeli” bulunmasına bakarak ödeme tutarını kesinleştiremezsiniz. Genel şartlara göre tazminat hesabında, sigortalı menfaatin rizikonun gerçekleştiği tarihteki rayiç değeri esas alınır. Poliçede, rayiç değerin hangi referans veya yönteme göre belirleneceği yer almalıdır. Bu küçük ayrıntı, tam hasar ve çalınma dosyalarında ödenecek tutarı belirleyen tek başına en kritik maddedir.
Bu yüzden poliçe alırken ve hasar anında şu soruları sorun: Rayiç değer hangi kaynağa veya yönteme göre belirlenecek? Tam hasarda sovtaj nasıl hesaplanacak? Araçtaki aksesuarlar poliçeye dahil mi? Orijinal mı eşdeğer parça mı uygulanacak? Muafiyet tazminattan nasıl düşülecek? İkame araç veya kullanım kaybı teminatı var mı? Örneğin standart donanım dışında sonradan takılan multimedya sistemi, jant veya başka bir aksesuarın poliçede ayrıca belirtilmesi gerekebilir; aksi halde hasarda kapsam dışında kalabilir.
Ödeme takvimi ise belgelerin eksiksizliğine ve eksper raporunun tamamlanmasına bağlı olarak işler:
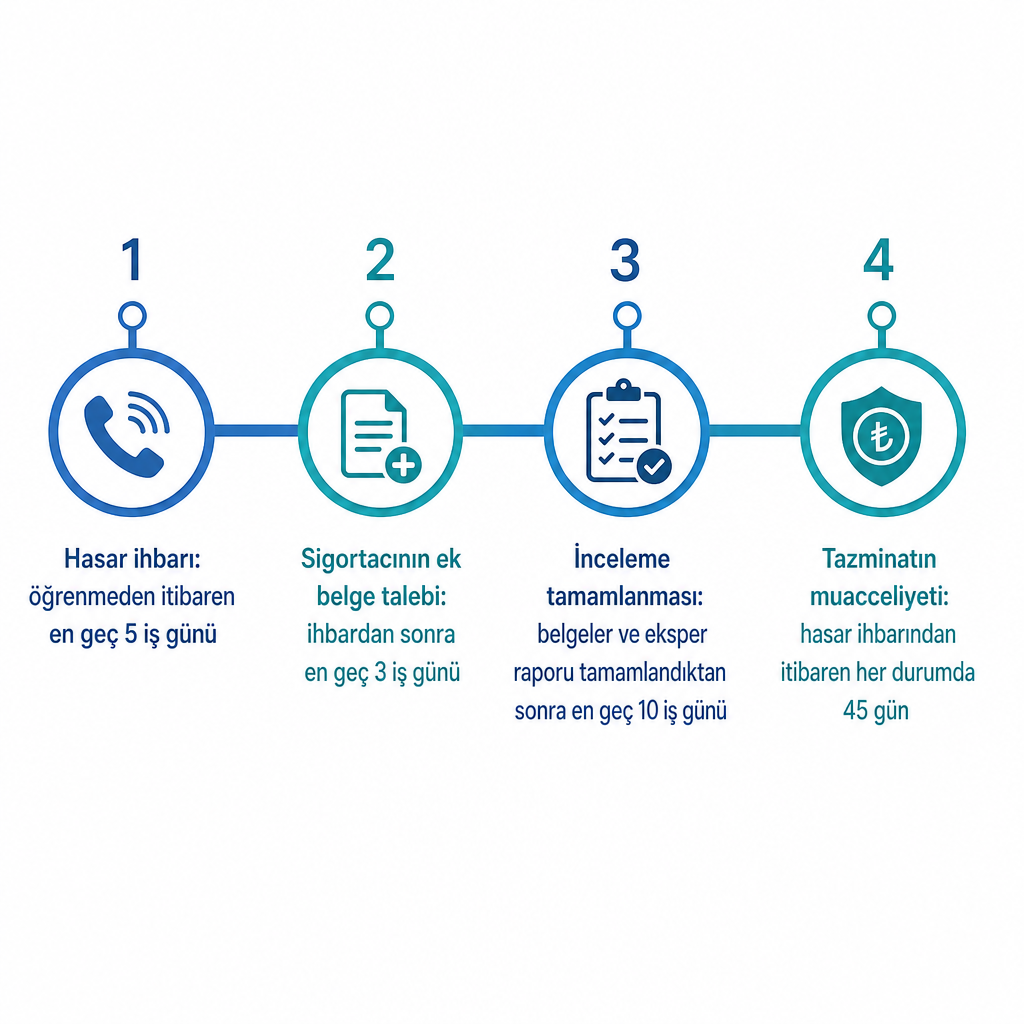
Genel şartlara göre sigortacı, talep ettiği belgelerin eksiksiz verilmesi ve kararlaştırılmışsa eksper raporunun teslimi sonrasında gerekli incelemeleri en geç 10 iş günü içinde tamamlamalıdır. Ödemeye engel bir durum yoksa tazminat belirlenerek ödenir. Tazminat ödeme borcu her durumda hasar ihbarından 45 gün sonra muaccel olur. İnceleme, hasar ihbarından itibaren üç ay içinde tamamlanamazsa, şartları oluştuğunda hasar miktarının en az yüzde 50’si oranında avans ödenmesi gündeme gelebilir. Bu sürelerin işleyebilmesi için istenen belgeleri zamanında sunmanız ve incelemeyi engellememeniz gerekir.
Hasar dosyasını riske atan hatalar
Dosyalardaki sorunların çoğu kazanın kendisinden değil, sonrasında atılan adımlardan kaynaklanır. Beş iş günlük bildirim süresini kaçırmak bunların başında gelir; süre aşılırsa gecikmenin nedeni açıklanmalı, gecikme yüzünden zarar büyümüşse indirim riski doğabilir.
Sigorta şirketi veya eksper incelemesi yapılmadan aracı onartmak, hasarın ilk halinin tespitini zorlaştırır. Acil güvenlik önlemleri dışında, onarım kararı almadan önce mutlaka hasar dosyası açtırın. Alkol veya ehliyet şartları gibi özel durumlarda olay yerinden açıklamasız ayrılmak da değerlendirmeyi olumsuz etkiler; zorunlu sağlık veya can güvenliği nedenleri gibi istisnalar ayrıca ele alınır.
Poliçeyi okumadan servis seçmek bir diğer yaygın hatadır. Her kasko her serviste aynı uygulanmaz; anlaşmalı servis, özel servis, orijinal parça ve muafiyet hükümleri ödenecek tutarı değiştirir. Son olarak kaskoyu trafik sigortasıyla karıştırmayın: kasko, genel olarak sigortalı aracın uğradığı zararları poliçe kapsamında karşılar; zorunlu trafik sigortası ise üçüncü kişilere verilen ve mevzuat kapsamında kalan zararlar için sorumluluk teminatı sağlar. İki poliçenin başvuru mantığı ve ödeme tarafı aynı değildir. İkisi arasındaki temel farkları kasko ile trafik sigortası farkı rehberimizde ayrıntılı bulabilirsiniz.
Hasarsızlık indirimi konusunda da küçük bir hasarı kaskodan yaptırmanın yenileme primine etkisini önceden hesaplamakta yarar var. Küçük tutarlı bir onarımda muafiyet ve indirim kaybı, nakit ödemeden daha pahalıya gelebilir.
Antalya’da araç sahipleri için dikkat noktaları
Antalya’da kaskoyu yalnızca şehir içi çarpışma riski üzerinden düşünmek eksik kalır. Kullanım alışkanlıklarınıza göre ek başlıklar devreye girer: yaz aylarında uzun süreli ve yoğun araç kullanımı, turistik bölgelerde park ve trafik yoğunluğu, dolu, sel ve su baskını gibi doğal olaylar, kıyı bölgelerinde araçta oluşabilecek çevresel etkiler, aracın şehirlerarası veya yurt dışı kullanımı ile yetkili ve anlaşmalı servis erişimi.
Özellikle dikkat edilmesi gereken bir nokta kullanım amacıdır. Araç ticari olarak çalışıyorsa ya da otel, transfer, kiralama veya filo faaliyetinde kullanılıyorsa bireysel araç poliçesi yeterli olmayabilir. Aracın kullanım amacı poliçeye doğru yazılmalıdır; yanlış beyan, hasar anında kapsam tartışmasına açık kapı bırakır.
Poliçe seçimini hasardan önce doğru yapmak, hasar anındaki sürprizleri büyük ölçüde azaltır. Kasko kapsamı, ürün türleri ve temel teminatlar hakkında genel bilgi için kasko sigortası sayfamızı inceleyebilirsiniz. Antalya’da farklı sigorta şirketlerinin tekliflerini karşılaştırırken yalnızca primi değil; servis ağını, parça uygulamasını, muafiyeti, ikame araç ve doğal afet teminatlarını birlikte değerlendirmenizi öneririz.
Hasar anında elinizin altında bulunması gereken kısa bir kontrol listesi dosyanızı hızlandırır: can güvenliği sağlandı mı, fotoğraflar çekildi mi, gerekli resmi başvuru yapıldı mı, beş iş günü içinde ihbar edildi mi, dosya numarası alındı mı, istenen belgeler eksiksiz gönderildi mi, eksper ve servis yönlendirmesi netleşti mi, muafiyet ile parça uygulaması kontrol edildi mi, onarım veya nakit ödeme kararı yazılı doğrulandı mı ve tam hasarda rayiç değer ile sovtaj hesabı açıklandı mı.
Sık sorulan sorular
Kasko hasarı kaç gün içinde bildirilir?
Kasko genel şartlarına göre hasar, öğrenildiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirilmelidir. Çalınma halinde yetkili makamlara derhal başvurulmalıdır.
Kasko hasarında eksper zorunlu mudur?
Her hasarda aynı yöntem uygulanmaz. Zarar, sigortacı ile sigortalı arasındaki anlaşmayla veya sigorta eksperi aracılığıyla tespit edilebilir. Dosyanın niteliğine göre eksper incelemesi talep edilebilir.
Kasko hasar ödemesi ne zaman yapılır?
Gerekli belgeler eksiksiz verildikten ve eksper raporu tamamlandıktan sonra sigortacı incelemeyi en geç 10 iş günü içinde tamamlamalıdır. Tazminat ödeme borcu, hasar ihbarından itibaren her durumda 45 gün sonra muaccel olur.
Küçük hasarı kaskodan yaptırmak hasarsızlığı bozar mı?
Bu, poliçedeki hasarsızlık indirimi kurallarına ve hasarın niteliğine göre değişir. Dosya açtırmadan önce olası onarım bedelini, uygulanacak muafiyeti ve yenileme dönemindeki etkisini birlikte değerlendirmenizi öneririz.
Kasko her hasarı karşılar mı?
Hayır. Kasko yalnızca poliçede teminat altına alınan ve genel şartlar ile özel şartlar kapsamındaki zararları karşılar. Alkol, ehliyetsiz kullanım, kasıt, bakım eksikliği, bazı doğal afetler veya mekanik arıza gibi durumlarda ek şartlar ve istisnalar önem taşır.
Hasar dosyam gecikirse ne yapmalıyım?
Öncelikle dosya numarasıyla sigorta şirketinden eksik belge, eksper raporu ve inceleme aşamasını yazılı olarak sorun. Poliçenizi, gönderdiğiniz belgeleri ve iletişim kayıtlarını saklayın. Gerekirse dosyanın takibi için bizden destek isteyebilirsiniz.