Bir kaza, yangın, su baskını, hırsızlık ya da deprem sonrası ilk refleks şu olmalı: önce güvenliği sağlamak, zararı büyütmemek ve hasarı en kısa sürede sigortacıya bildirmek. Hasar ihbarı nasıl yapılır sorusunun kısa yanıtı nettir; poliçenizi kontrol edersiniz, hasar türüne uygun kanaldan sigorta şirketine veya ilgili kuruma başvurursunuz, olay ve zarar belgelerini iletir, dosya numaranızı alır ve eksper ya da hasar uzmanının yönlendirmesini izlersiniz. Ama işin özü burada bitmez: kasko, trafik, konut, işyeri ve DASK dosyalarında bildirim süresi, başvuru yeri ve istenen belgeler poliçeye ve hasarın türüne göre değişir. Bu rehberde her birini tek tek açıyoruz ve dosyanızın gereksiz uzamasına yol açan hataları gösteriyoruz.
İhbar yapmanın kendisi tazminatın ödeneceği anlamına gelmez. Ödeme; teminat, limit, muafiyet, istisnalar, hasarın nedeni ve sunduğunuz belgeler incelendikten sonra belirlenir. Bu nedenle ilk bildirimi doğru yapmak kadar, sürecin takibi de belirleyicidir.
İçindekiler
Hasar ihbarı aslında neyi başlatır?
Hasar ihbarı, sigorta kapsamındaki bir olayın gerçekleştiğini sigortacıya bildirmek ve hasar dosyasının açılmasını talep etmektir. Yani bir ödeme talebinden önceki kapıdır: dosya açılmadan ne eksper atanır ne de teminat değerlendirmesi başlar.
Bildirim sırasında genellikle poliçe ya da sigortalı bilgileri, hasarın tarih ve saati, olayın yeri, hasarın nasıl oluştuğu, tahmini zarar, hasarlı mal veya aracın durumu ve varsa kaza tutanağı, fotoğraf, video, fatura ve resmi raporlar alınır. Bu bilgiler dosyanın iskeletini kurar; sonradan eklenecek belgeler bu iskeletin üzerine oturur.
İhbardan sonra sigorta şirketi dosyayı açar ve gerekli gördüğünde eksper, servis ya da hasar tespit görevlisi atar. Kara araçları kasko uygulamasında zarar, sigortacı ile sigortalı arasındaki mutabakatla ya da atanacak sigorta eksperiyle tespit edilebilir. Dolayısıyla her dosyada eksper gelmeyebilir; küçük ve açık hasarlarda süreç mutabakatla da yürüyebilir.
Burada en çok karıştırılan nokta şu: hasar ihbarı ile hasar sorgulama aynı şey değildir. İhbar, olaydan sonra dosyanın açılması için yapılan ilk bildirimdir. Sorgulama ise açılmış bir dosyanın eksper, eksik evrak, onarım ve ödeme durumunu takip etmektir. Önce ihbar edersiniz, sonra sorgularsınız.
Hasar ihbarı adım adım nasıl yapılır?
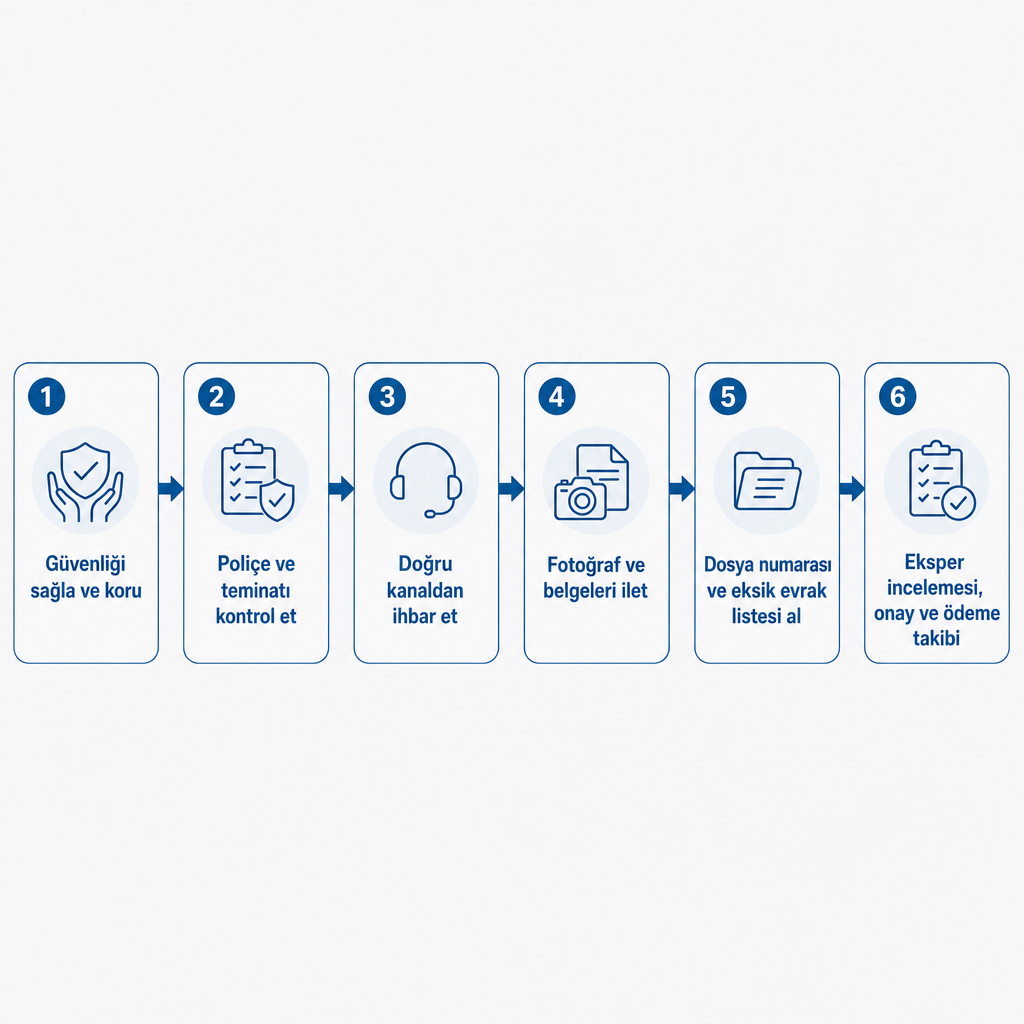
Hasar anında sıralı bir akış izlemek, hem zararı sınırlar hem de dosyanızın sağlam açılmasını sağlar.
1. Önce can ve mal güvenliğini sağlayın. Yaralanma, yangın, gaz kaçağı veya elektrik tehlikesi varsa önce 112, itfaiye, polis ya da jandarma gibi acil birimleri arayın. Aracı güvenli bir alana almak, su kaçağını durdurmak gibi makul koruma önlemlerini alın; ancak hasarlı bölümü eksper incelemeden gereksiz biçimde değiştirmeyin, atmayın veya onarmayın. Kasko genel şartları, sigortalının kurtarma ve koruma önlemlerini alması ve sigortacının talimatlarına mümkün olduğunca uymasını bekler.
2. Poliçeyi ve teminatı kontrol edin. İhbardan önce poliçe türünü, başlangıç ve bitiş tarihini, hasarın teminat kapsamında olup olmadığını, teminat limitini, muafiyet tutarını, ikame araç ve asistans koşullarını, ihbar süresini ve özel belgeleri gözden geçirin. Örneğin trafik sigortası kendi aracınızın zararını değil, üçüncü kişilere verilen zararları karşılamaya yöneliktir; kendi aracınızdaki hasar için genellikle kaskoya başvurursunuz. Bu ayrımı kasko ile trafik sigortası farkı rehberinde ayrıntılı bulabilirsiniz.
3. Hasar türüne uygun kanalı seçin. İhbar; sigorta şirketinin hasar çağrı merkezi, internet sitesi veya mobil uygulaması, poliçeyi düzenleyen acente, anlaşmalı servis ya da yazılı bildirim kanalı üzerinden yapılabilir. DASK hasarlarında ALO DASK 125, DASK internet sitesi, e-Devlet veya poliçeyi düzenleyen şirket ve acente devreye girer. Acenteye bildirim pratik olsa da, bildirimin gerçekten sigorta şirketine ulaştığını ve dosyanın açıldığını teyit edin. Hasar ihbarının sigortalı veya sigorta sözleşmesinden menfaat sahibi kişilerce sigorta şirketine yapılması gerekir.
4. Olayı açık ve eksiksiz anlatın. Olayı kronolojik ve gerçeğe uygun biçimde aktarın; tahmini zararı olduğundan düşük ya da yüksek göstermeyin. Ad soyad veya şirket unvanı, kimlik ya da vergi bilgisi, poliçe numarası, iletişim bilgileri, hasar adresi, olay tarihi ve saati, araç plakası veya konut/işyeri bilgisi, kısa hasar açıklaması ve varsa karşı taraf bilgilerini hazır bulundurun. Çelişkili veya eksik beyan, dosyanın uzamasına ve ek belge istenmesine yol açar.
5. Fotoğraf, video ve belgeleri gönderin. Hasarlı alanı farklı açılardan çekin: genel görünüm, yakın plan, olay yeri, plaka veya bina adresi ve hasarın çevreyle ilişkisi kareye girsin. Sigortacı, kasko hasar ihbarından sonra poliçede belirtilenler dışında talep ettiği belgeleri üç iş günü içinde yazılı olarak veya tarafların kararlaştırdığı iletişim kanalıyla bildirmekle yükümlüdür; yani eksik evrak listesi size bildirilir.
6. Dosya numarasını ve eksik evrak listesini alın. İhbar bitince hasar dosya numarasını, ihbar kayıt tarihini, sorumlu birimi, eksper atanıp atanmadığını, varsa anlaşmalı servis bilgisini ve dosya takip yöntemini isteyin. Dosya numarasını SMS, e-posta veya uygulama ekran görüntüsüyle saklayın ve sonraki tüm görüşmelerde kullanın.
7. Eksper veya hasar uzmanının incelemesini bekleyin. Atanan eksper hasarın nedenini, hasarlı varlığın durumunu, onarımın mümkün olup olmadığını, yaklaşık tutarı ve poliçe kapsamıyla ilişkisini inceler. Eksper gelmeden hasarlı parçaları atmak veya aracı yetkisiz onarmak incelemeyi zorlaştırır. Acil onarım gerekiyorsa önce sigorta şirketinden ya da eksperden yazılı yönlendirme almak daha güvenlidir.
8. Onay, onarım ve ödeme sürecini takip edin. İnceleme sonunda hasar poliçe kapsamında kabul edilebilir, ek belge istenebilir, anlaşmalı serviste onarım başlatılabilir, nakdi ödeme yapılabilir, hasar kısmen kabul edilebilir veya teminat dışı bırakılabilir. Yalnızca "dosya açıldı" bilgisini yeterli görmeyin; servis seçimi, parça türü, muafiyet ve ödeme koşullarını da yazılı olarak teyit edin.
Hasar ihbarı için süre ne kadar?
Tek bir genel süre yoktur; süre, sigorta türüne ve ilgili genel şartlara göre değişir. Süreyi bilmek önemlidir, çünkü geç bildirim yükümlülük ihlali tartışmasına kapı açabilir.
Kasko genel şartlarına göre sigortalı, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirim yapmalıdır. Bu yüzden eksper raporunu, servis randevusunu veya tüm belgeleri beklemeden ilk bildirimi yapın; eksik evrakı dosyaya sonradan ekleyebilirsiniz.
DASK genel şartlarında, rizikonun gerçekleştiğinin öğrenilmesinden itibaren en geç 15 iş günü içinde bildirim öngörülür. DASK'ın güncel bilgilendirmesine göre bildirim ALO DASK 125, DASK adına poliçeyi düzenleyen sigorta şirketi veya acente üzerinden yapılabilir; bunun için poliçe ya da kimlik bilgisi, açık adres ve telefon gerekir. DASK'ın uygulamaya ilişkin açıklamasında hasar ihbarlarının iki yıllık zamanaşımı süresi içinde yapılabileceği de belirtilir; yine de beklemek tespiti ve belge teminini zorlaştıracağından en kısa sürede bildirim en güvenli yaklaşımdır.
Trafik kazalarında ise tutanak yaklaşımı belirleyicidir. Yalnızca maddi hasarlı bir kazada taraflar kazanın oluş şekli konusunda anlaşabiliyorsa maddi hasarlı trafik kazası tespit tutanağı düzenleyebilir; tutanak yazılı olarak veya SBM'nin sunduğu elektronik uygulamalarla hazırlanabilir. Buna karşılık yaralanma, ölüm, kamu malına zarar, alkol şüphesi, ehliyetsiz sürüş, tarafların anlaşamaması veya kazanın oluş şeklinin açıkça belirlenememesi hâllerinde yetkili kolluk birimlerine başvurulmalıdır. Hazırlanan tutanak, fotoğraflar ve diğer belgelerle birlikte ilgili trafik sigortası veya kasko şirketine iletilir.
Hasar türüne göre hangi belgeler gerekir?
İlk başvuru yeri ve belge listesi dosya türüne göre farklılaşır. Aşağıdaki tablo, hangi hasarda nereden başlayacağınızı ve çantanızda ne bulundurmanız gerektiğini bir arada gösterir.
| Hasar türü | İlk başvuru yeri | Sık istenen belgeler |
|---|---|---|
| Kasko | Kasko şirketi, acente veya anlaşmalı servis | Poliçe numarası, ruhsat, sürücü belgesi, kaza tutanağı, fotoğraf, servis belgeleri |
| Trafik kazası | Karşı tarafın trafik sigortacısı veya kendi kasko şirketiniz | Maddi hasarlı kaza tespit tutanağı, fotoğraf, ruhsat, kimlik ve banka bilgileri |
| Konut | Konut sigortacısı veya acente | Poliçe, hasar fotoğrafları, tapu/kira bilgisi, fatura, itfaiye veya kolluk raporu |
| DASK | ALO DASK 125, DASK sitesi, e-Devlet veya poliçeyi düzenleyen şirket/acente | Kimlik veya poliçe numarası, açık adres, telefon, güncel tapu bilgisi |
| İşyeri | İşyeri sigortacısı veya acente | Poliçe, hasar listesi, stok ve demirbaş kayıtları, fatura, fotoğraf, resmi rapor |
| Nakliyat | Poliçeyi düzenleyen şirket veya acente | Taşıma belgeleri, teslim tutanağı, hasar fotoğrafları, fatura ve taşıyıcı kayıtları |
Bu tablo genel bir hazırlık rehberidir. Kesin evrak listesi; poliçe özel şartlarına ve sigorta şirketinin dosya incelemesine göre belirlenir. Kasko kapsamını daha ayrıntılı değerlendirmek için Kasko Sigortası sayfasını, zorunlu deprem teminatının yapısı için DASK Sigortası sayfasını inceleyebilirsiniz.
Hasar ihbarında en sık yapılan hatalar
Dosyaların çoğu, ihbarın kendisinden çok takibindeki küçük atlamalar yüzünden uzar. En sık rastladıklarımız şunlar:
- Hasarı geç bildirmek. Süreyi kaçırmak incelemeyi zorlaştırır ve yükümlülük ihlali tartışmasına yol açabilir; hasarı öğrendiğiniz anda ilk bildirimi yapın.
- Telefonla bildirip kayıt almamak. Görüşmeden sonra dosya numarasını ve eksik evrak listesini SMS veya e-postayla teyit edin.
- Eksperden önce onarım yaptırmak. Acil güvenlik önlemleri dışında, hasarın niteliğini değiştirecek onarımları onay almadan başlatmayın.
- Fotoğraf çekmemek. Olay yeri ve hasar görünümü sonradan aynı şekilde kanıtlanamayabilir; onarım öncesi fotoğraf ve video alın.
- Trafik ile kaskoyu karıştırmak. Trafik sigortası esas olarak üçüncü kişilerin zararını, kasko ise poliçe kapsamındaki kendi araç zararınızı güvenceye alır; hangi şirkete başvurulacağı kazanın niteliğine ve poliçelere bağlıdır.
- Eksik veya çelişkili beyan. Bilinmeyen bir noktayı tahminle doldurmak yerine "bilmiyorum" demek daha güvenlidir.
- Limit ve muafiyeti kontrol etmemek. Hasar kabul edilse bile ödeme, teminat limiti ve muafiyet nedeniyle beklenenden düşük çıkabilir.
Antalya'da hasar dosyasında yanınızdayız
Bir hasar dosyasında yalnızca ilk bildirim değil, doğru evrakın hazırlanması ve dosyanın sonuna kadar takip edilmesi de belirleyicidir. Özellikle ticari araç, otel, işyeri, stok, faaliyet kesintisi veya sorumluluk hasarlarında süreç daha fazla belge ve farklı tarafların koordinasyonunu gerektirir.
Grup Akdeniz Sigorta olarak Antalya'daki bireysel ve ticari müşterilerimize hasar bildirimi, belge hazırlığı ve dosya durumu konusunda süreç boyunca ulaşılabilir bir muhatap sunuyoruz. Aynı zamanda farklı sigorta şirketlerinin tekliflerini prim, limit, muafiyet ve hizmet koşullarıyla karşılaştırarak ihtiyacınıza en uygun korumayı belirlemenize yardımcı oluyoruz.
Hasarınız reddedilirse ya da ödeme tutarı konusunda uyuşmazlık yaşarsanız, sonraki başvuru yollarını tazminat komisyonuna başvuru rehberimizde adım adım açıklıyoruz. Dosyanızın türünü, hasar tarihini ve elinizdeki belgeleri bizimle paylaşırsanız, size özel bir yol haritası çıkarabiliriz.
Sıkça Sorulan Sorular
Hasar ihbarını acenteye yapmak yeterli mi?
Acente bildirimi sigorta şirketine iletebilir; ancak dosyanın açıldığını ve kayıt numarasını mutlaka teyit edin. İhbarın sigorta şirketi sistemine işlendiğinden emin olmadan süreci tamamlanmış saymayın.
Kasko hasarı kaç gün içinde bildirilir?
Kasko genel şartlarına göre hasar, öğrenildiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirilmelidir.
DASK hasar ihbarı nereye yapılır?
ALO DASK 125, DASK'ın internet sitesi, e-Devlet veya DASK poliçesini düzenleyen sigorta şirketi ya da acentesi üzerinden yapılabilir.
Eksper gelmeden araç tamir edilebilir mi?
Acil güvenlik veya zararı büyütmeyi önleme amacı dışındaki onarımlar için sigorta şirketinin ya da eksperin yönlendirmesini beklemek gerekir. Aksi hâlde hasarın ilk durumunu kanıtlamak zorlaşabilir.
Hasar ihbarı yapmak yenileme primini artırır mı?
Hasar kaydı, özellikle araç sigortalarında hasarsızlık indirimi veya sonraki prim değerlendirmesini etkileyebilir. Etki; hasarın türüne, ödeme yapılıp yapılmadığına ve tarife kurallarına göre değişir.