Ferdi kaza sigortası zorunlu mu diye merak ediyorsanız kısa yanıt şu: bireyler için genel olarak hayır. Ferdi kaza sigortası, kişilerin kanunen yaptırmak zorunda olduğu bir poliçe değil; kaza sonucu vefat, sürekli sakatlık, tedavi gideri veya geçici iş göremezlik risklerine karşı isteğe bağlı olarak düzenlenen bir güvencedir. Ama bu cevap herkes için aynı değil. Belirli faaliyet alanlarında, özellikle maden çalışanları ve bazı taşımacılık hizmetlerinde, mevzuat zorunlu ferdi kaza düzenlemeleri öngörür. Ayrıca bir banka, işveren ya da organizatör, sözleşme şartı olarak bu teminatı isteyebilir. Yani zorunluluk sorusu; poliçeyi kimin, hangi faaliyet için yaptırdığına bağlı olarak değişir.
İçindekiler
Zorunlu değil demek ne anlama geliyor
Ferdi kaza sigortası, sigortalının poliçe süresi içinde ani ve harici bir olay nedeniyle uğrayabileceği bedensel zararları teminat altına alır. Türkiye Sigorta Birliği'nin ferdi kaza genel şartlarında kaza; kişinin iradesi dışında meydana gelen, ani ve harici bir olay sonucunda ölüm veya bedensel arıza doğuran olay olarak tanımlanır. Buradaki iki anahtar kavram "ani" ve "harici" olmasıdır; yani zamanla gelişen bir hastalık ya da içsel bir rahatsızlık bu tanımın dışında kalır.
Bireysel açıdan "zorunlu değil" ifadesi, poliçeyi yaptırmamanın kendi başına bir ceza doğurmaması demektir. Trafik sigortasında olduğu gibi denetimde belge sorulmaz, idari para cezası uygulanmaz. Ancak zorunlu olmaması, gereksiz olduğu anlamına gelmez. Kaza riski gelir kaybına veya kalıcı sakatlığa yol açtığında, bu poliçe ailenin veya kişinin finansal yükünü hafifletecek tek güvence olabilir. Karar burada kişisel risk değerlendirmesine kalır; mevzuata değil.
Hangi durumlarda ferdi kaza sigortası zorunlu olabilir
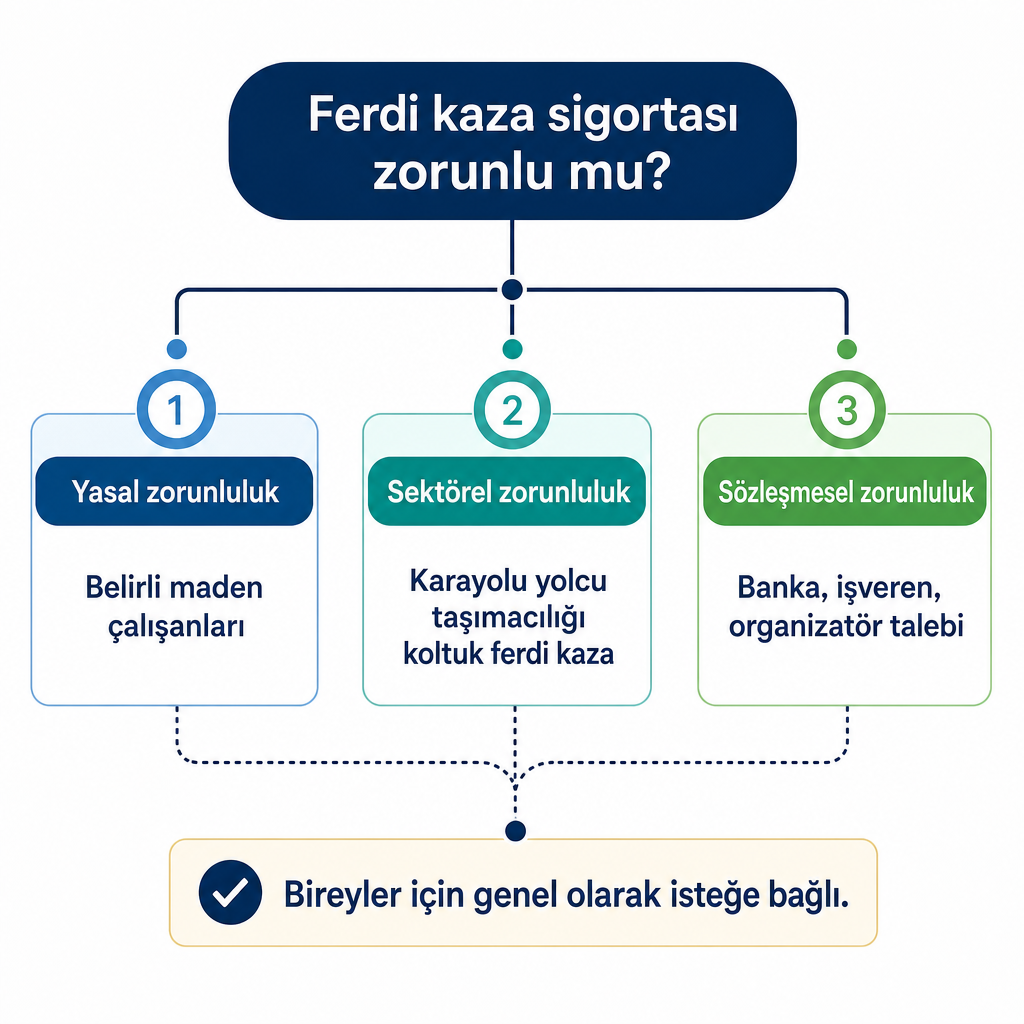
Zorunluluk, bireyden faaliyete geçtiğinizde ortaya çıkar. Üç ayrı durumu birbirinden ayırmak gerekir, çünkü her birinin dayanağı ve sonucu farklıdır.
İlki yasal zorunluluk. Belirli maden işletmelerinde çalışanlar için zorunlu ferdi kaza sigortası düzenlenmesi gerekir. İlgili mevzuatta "Maden Çalışanları Zorunlu Ferdi Kaza Sigortası Genel Şartları" ayrı bir başlık olarak yer alır ve kapsam dahilindeki ruhsat sahalarında bu poliçe olmadan faaliyetin sürdürülmesi mümkün olmayabilir. Burada mesele standart bir ferdi kaza ürünü almak değil; mevzuatın öngördüğü asgari şartlara uygun özel bir düzenleme yaptırmaktır.
İkincisi sektörel zorunluluk. Karayolu yolcu taşımacılığında yolcuların kaza risklerine karşı korunmasına yönelik zorunlu koltuk ferdi kaza sigortası uygulaması vardır. Bu poliçe, bir kişinin kendi isteğiyle aldığı standart ferdi kaza sigortasıyla aynı şey değildir; taşıma faaliyeti sırasında yolcunun karşılaşabileceği riske yönelik ayrı bir mekanizmadır.
Üçüncüsü sözleşmesel zorunluluk. Bir banka, işveren, saha hizmeti veren taşeron ya da bir organizasyon düzenleyicisi, sözleşme şartı olarak ferdi kaza teminatı isteyebilir. Bu durumda poliçe herkes için kanunen zorunlu hale gelmez, ancak o sözleşmeyi imzalayan taraf açısından yükümlülük doğar. Örnekleri somutlaştırmak gerekirse: bir işletme çalışanları için grup poliçesi talep edebilir, bir şantiye sözleşmesi saha ekibi için kaza teminatı şartı koyabilir, bir finansman sözleşmesinde teminat istenebilir ya da bir gezi organizatörü katılımcılardan güvence bekleyebilir. Bu tür hallerde poliçenin yalnızca var olması yetmez; teminat tutarı, geçerlilik süresi, kişi listesi ve meslek grubu da sözleşme şartlarıyla uyumlu olmalıdır.
İsteğe bağlı ile zorunlu poliçe arasındaki fark
Aynı ürün adını taşısalar da isteğe bağlı ve zorunlu ferdi kaza poliçeleri farklı mantıkla düzenlenir. İsteğe bağlı poliçede teminatları ihtiyaca ve bütçeye göre siz belirlersiniz; zorunlu kapsamda ise ilgili tarife, talimat ve genel şartlardaki asgari koşullara uymak gerekir. Aşağıdaki tablo bu ayrımı okunur hale getiriyor.
| Konu | İsteğe bağlı ferdi kaza | Zorunlu ferdi kaza |
|---|---|---|
| Kimler için geçerli | Bireyler, aileler, işletme çalışanları | Mevzuatta belirtilen faaliyetlerdeki kişiler |
| Yaptırma nedeni | Kişisel veya kurumsal güvence | Kanuni veya sektörel yükümlülük |
| Teminat seçimi | İhtiyaca ve bütçeye göre belirlenir | Düzenlemedeki asgari şartlara tabidir |
| Yaptırılmaması | Genel olarak hukuki yaptırım doğmaz | Faaliyetin durması veya idari sonuç doğurabilir |
| Kapsam kaynağı | Şirket, ürün ve özel şartlar | İlgili tarife, talimat ve genel şartlar |
Tablonun verdiği temel mesaj şu: zorunluluk, poliçe türünün değil, kimin ve hangi faaliyet için yaptırdığının sonucudur. Aynı başlık altında satılan iki poliçe, biri birey biri maden çalışanı için düzenlendiğinde tamamen farklı yükümlülüklere tabi olur.
Trafik sigortası ya da hayat sigortası varsa yine gerekir mi
En sık karışan nokta burasıdır, çünkü üç farklı ürün birbirinin yerine konuyor. Oysa her biri ayrı bir riski yönetir.
Zorunlu trafik sigortası, motorlu aracın üçüncü kişilere verebileceği bedensel ve maddi zararlar bakımından araç işleteninin hukuki sorumluluğunu güvence altına alır. Yani öncelikle karşı tarafı korur; sürücünün veya araç sahibinin kendi bedensel zararı standart trafik poliçesinin merkezinde değildir. İki ürün arasındaki ayrımı daha ayrıntılı görmek isterseniz kasko ile trafik sigortası farkını anlatan rehberimiz karşılaştırmayı netleştiriyor.
Ferdi kaza sigortası ise poliçede adı geçen kişi için, kaza sonucu vefat, sürekli sakatlık ve seçilmiş diğer teminatlar bakımından koruma sağlar. Antalya'da aracınızla yolda bir kaza yaptığınızı düşünün: karşı tarafta oluşan zararlar şartları dahilinde trafik sigortasıyla, kendi aracınızdaki hasar kasko poliçenizle, kendi vefat veya sürekli sakatlık riskiniz ise ferdi kaza poliçenizle ilgilidir. Üçü aynı olayda devreye girse bile ayrı kalemleri karşılar.
Hayat sigortasıyla karıştırmak da yaygın bir hatadır. Ferdi kaza temel olarak kaza kaynaklı risklere odaklanır; hayat sigortası ise türüne göre hastalık veya doğal nedenlerle gerçekleşen vefat gibi daha geniş riskleri kapsayabilir. Seçim yaparken teminatın yalnızca kaza sonucu vefatı mı yoksa hastalık sonucu vefatı da mı kapsadığını, sürekli sakatlığın hangi oranlama tablosuna göre hesaplandığını ve tedavi giderleri için ayrı limit bulunup bulunmadığını sormak gerekir. Sadece prime bakmak, iki farklı ürünü aynı koruma sanmaya yol açar.
Poliçe neyi kapsar, neyi kapsamaz
Ferdi kaza poliçesinin değeri, teminat başlıklarının derinliğinde gizlidir. Yaygın teminatlar şöyle çalışır: kaza sonucu vefat halinde poliçede yazan sigorta bedeli lehtara veya hak sahiplerine ödenebilir. Sürekli sakatlıkta tazminat çoğu zaman sakatlık oranı ile sigorta bedeli üzerinden hesaplanır. Tedavi giderleri belirlenen limitler dahilinde karşılanabilir ve bu limit her üründe aynı değildir. Bazı poliçeler geçici iş göremezlik için günlük tazminat da sunar; burada bekleme süresi ve azami gün sayısı özel şartlarda yazılıdır. İşverenler ise çalışanları için toplu grup poliçesi düzenleyebilir.
Kapsam dışı haller ise poliçenin sınırını çizer. Genel olarak aşağıdaki durumlar teminat dışında kalabilir:
- Hastalık nedeniyle ortaya çıkan rahatsızlıklar
- Poliçe şartlarına aykırı faaliyetler
- Kasten meydana getirilen olaylar
- Alkol veya uyuşturucu etkisiyle gerçekleşen bazı kazalar
- Beyan edilmeyen yüksek riskli meslekler
- Poliçede yer almayan ekstrem sporlar
- Savaş, isyan ve benzeri özel riskler
- Teminat limiti üzerindeki zararlar
Bu liste örnek niteliğindedir; kesin değerlendirme her zaman poliçenin genel ve özel şartlarına göre yapılır. Aynı başlık farklı sigorta şirketlerinde farklı istisna, limit veya ek teminat koşuluna sahip olabilir. Bu nedenle iki poliçeyi yan yana koyup yalnızca prim üzerinden kıyaslamak yanıltıcıdır.
Teklif alırken gözden kaçmaması gereken ayrıntılar
Doğru poliçe, en düşük primli poliçe değildir. Birkaç ayrıntı, kaza anında poliçenin işe yarayıp yaramayacağını belirler.
Teminat bedelini ihtiyaçla ilişkilendirin. Vefat ve sürekli sakatlık tutarı, ailenin gelir kaybı veya kişinin çalışma gücündeki azalma karşısında anlamlı bir destek oluşturmalı. Çok düşük limitli bir poliçe, kaza gerçekleştiğinde beklenen korumayı sağlamaz.
Mesleği doğru bildirin. İnşaat, madencilik, tarım, turizm, nakliyat, denizcilik ve saha işlerinde risk sınıfı farklıdır. Mesleğin eksik veya hatalı bildirilmesi, hasar incelemesinde ciddi sorun çıkarır.
İstisnaları ve ek klozları okuyun. Ekstrem spor, motosiklet kullanımı veya belirli meslekler için özel kloz gerekebilir. Teklifte görünen ana teminatlar kadar kapsam dışı haller de incelenmeli.
Tedavi ve iş göremezlik limitlerini ayrı değerlendirin. Vefat ve sürekli sakatlık yüksek görünürken tedavi gideri veya gündelik tazminat limiti düşük kalabilir. Her kalemi tek tek kontrol edin.
Lehtar bilgisini güncel tutun. Vefat teminatlı poliçelerde evlilik, boşanma veya aile yapısındaki değişiklik gerektiğinde poliçeye yansıtılmalı. Grup poliçelerinde ise işe giriş ve çıkışların sigortacıya zamanında bildirilmesi gerekir; kişi listesi güncel değilse kapsamda uyuşmazlık doğabilir. Birden fazla şirketin teklifini aynı anda görmek isterseniz karşılaştırmalı sigorta teklifinin nasıl alındığını anlatan rehber süreci adım adım gösteriyor.
Antalya'da kimler bu güvenceyi değerlendirmeli
Zorunlu olmasa da ferdi kaza sigortası bazı kişiler için belirgin bir ek güvencedir. İnşaat ve şantiye çalışanları, otel ve turizm personeli, tarım ve açık alan çalışanları, saha satış ve servis ekipleri, motosiklet ya da yoğun araç kullananlar, serbest çalışanlar, ailesinin geçiminden sorumlu kişiler ve çalışanları için toplu güvence arayan işletmeler ilk sırada gelir.
Antalya'da turizm, inşaat, tarım, lojistik ve hizmet sektörlerinin yoğunluğu, işletmeler için poliçe seçimini özellikle önemli kılar. Ancak karar yalnızca sektör adına göre verilmemeli. İki otel aynı başlık altında çalışsa da birinin personeli ağırlıklı ofiste, diğerinin sahada ve yüksekte görev yapıyorsa risk sınıfları ayrışır. Bu yüzden poliçe, gerçek faaliyete ve çalışma koşullarına göre kurgulanmalı. İşletme güvencesini daha geniş ele almak isterseniz işyeri sigortasının nelerle birleştiğini incelemek bütünsel bir plan kurmanıza yardımcı olur.
Grup Akdeniz Sigorta olarak tek bir şirketin ürününü dayatmak yerine farklı sigorta şirketlerinin seçeneklerini karşılaştırıyoruz. Ferdi kazada bireysel ve grup poliçelerini yan yana koyup vefat, sürekli sakatlık, tedavi ve iş göremezlik teminatlarını birlikte inceliyor; meslek ve faaliyet riskine uygun ürünleri değerlendiriyor, yurt içi ve yurt dışı geçerlilik şartlarını kontrol ediyor ve işletmelerin çalışan listesi ihtiyaçlarını ele alıyoruz. Ferdi Kaza Sigortası sayfamızdaki teklif formu veya iletişim kanallarımız üzerinden ihtiyaca göre bir değerlendirme yapabiliriz.
Sıkça sorulan sorular
Ferdi kaza sigortası herkes için zorunlu mu?
Hayır. Standart ferdi kaza sigortası bireyler için genel olarak isteğe bağlıdır. Ancak belirli maden çalışanları ve mevzuatta özel olarak belirtilen faaliyetler için zorunlu poliçe düzenlemeleri bulunur.
Ferdi kaza sigortası yaptırmazsam ceza alır mıyım?
Bireysel olarak isteğe bağlı bir poliçe yaptırmamanız genel kural olarak ceza gerektirmez. Zorunlu kapsamda bulunan bir işletmenin veya faaliyetin poliçesiz yürütülmesi ise ilgili mevzuata göre idari veya operasyonel sonuç doğurabilir.
Ferdi kaza sigortası trafik kazasını karşılar mı?
Poliçe şartları uygunsa trafik kazası ferdi kaza teminatı kapsamında değerlendirilebilir. Yine de trafik sigortası, kasko ve ferdi kaza sigortasının koruduğu kişi ve zarar türleri farklıdır; biri diğerinin yerine geçmez.
Ferdi kaza sigortası hastalıkları karşılar mı?
Genel olarak hayır. Ferdi kaza sigortası kaza kaynaklı bedensel zararlar için düzenlenir. Hastalık kaynaklı riskler için sağlık veya hayat sigortası gibi farklı ürünler değerlendirilmelidir.
İşveren çalışanlarına ferdi kaza sigortası yaptırabilir mi?
Evet. İşverenler personeli için grup ferdi kaza poliçesi düzenleyebilir. Çalışanların görevleri, risk sınıfları, kişi listesi ve teminat limitleri teklif aşamasında netleştirilmelidir.
Ferdi kaza sigortası yurt dışında geçerli olur mu?
Bazı poliçeler yurt dışında meydana gelen kazaları da kapsayabilir. Bunun için poliçenin coğrafi geçerlilik alanı ve özel şartları ayrıca kontrol edilmelidir.