Bir kaza, sadece o anın şokuyla değil; sonrasında gelen tedavi masrafları, çalışılamayan günler ve ailenin bütçesinde açılan boşlukla hissedilir. İşte ferdi kaza sigortası nedir sorusunun en kısa yanıtı: poliçe süresi içinde yaşanan bir kaza sonucu ortaya çıkan vefat, sürekli sakatlık, geçici iş göremezlik ve tedavi giderleri gibi finansal sonuçlara karşı güvence sağlayan bir sigorta ürünüdür. Hastalıkları tedavi etmeye odaklanan sağlık sigortasından da, kaza dışı vefat nedenlerini de kapsayabilen hayat sigortasından da farklı olarak öncelikle kaza riskine karşı korur. Bu rehberde Antalya'daki bireyler ve işletmeler için poliçenin nasıl çalıştığını, kimin öncelikli olduğunu ve teklif karşılaştırırken nelere bakılması gerektiğini birlikte netleştiriyoruz.
İçindekiler
Ferdi Kaza Sigortası Genel Şartları'na göre kaza, genel olarak sigortalının iradesi dışında gerçekleşen ani ve harici bir olayın ölüm ya da bedensel zarara yol açmasıdır. Türk Ticaret Kanunu da kaza sigortasını, kaza nedeniyle oluşan ölüm, geçici veya sürekli engellilik ve iş göremezlik hallerine karşı teminat sağlayan sigorta olarak tanımlar. Bu çerçeve, poliçenin neyi karşıladığını belirleyen temel zemindir.
Ferdi kaza sigortası nasıl çalışır?
Sistem özünde basittir: Sigortalı, seçtiği teminatlar ve limitler karşılığında prim öder. Poliçe süresi içinde teminat kapsamındaki bir kaza yaşanırsa, poliçede yazılı şartlara göre ödeme yapılır. Mekanizmanın can alıcı noktası, hangi sonucun hangi teminata bağlandığıdır.
Kaza sonucu vefat gerçekleşirse, poliçede belirlenen sigorta bedeli lehtara veya hak sahibine ödenir. Kaza kalıcı bir sakatlığa yol açtığında tazminat, sürekli sakatlık oranına ve poliçenin hesaplama yöntemine göre belirlenir; yani tam sigorta bedeli değil, sakatlık oranına orantılı bir tutar devreye girer. Kaza nedeniyle geçici olarak çalışılamadığında gündelik iş göremezlik ödemesi başlayabilir. Kaza tedavisi için yapılan giderler ise ancak bu teminat poliçeye eklenmişse ve limit dahilindeyse karşılanır.
Buradaki en kritik ayrıntı şudur: Teminatların tamamı her poliçede otomatik olarak bulunmaz. Türkiye Sigorta Birliği'nin bilgilendirmesine göre gündelik tazminat ve tedavi masrafları, vefat ve daimi maluliyet teminatlarına ek olarak ancak poliçede ayrıca belirtilmek şartıyla sunulur. Bu yüzden iki poliçenin adı aynı olsa bile koruma seviyeleri tamamen farklı olabilir.
Hangi teminatları kapsar?
Ferdi kaza poliçesinin değeri, hangi başlıkların hangi koşulla devreye girdiğini bilmekle başlar. Aşağıdaki tablo, ana teminatları ve her birinde gözden kaçan noktayı bir arada gösterir.
| Teminat | Ne sağlar? | Dikkat edilmesi gereken |
|---|---|---|
| Kaza sonucu vefat | Vefat halinde poliçedeki sigorta bedelinin lehtara ödenmesi | Lehtar bilgisi güncel olmalı |
| Sürekli sakatlık | Kalıcı bedensel zararda sakatlık oranına göre tazminat | Oran ve hesaplama yöntemi bedel kadar önemli |
| Tedavi giderleri | Kaza sonrası tedavi masrafları, limit dahilinde | Her harcama otomatik kapsamda değil |
| Gündelik iş göremezlik | Geçici çalışamama döneminde günlük tazminat | Bekleme süresi ve azami gün poliçede yazılı |
| Grup ferdi kaza | İşverenin çalışanları için toplu poliçe | Personel giriş-çıkışları zamanında bildirilmeli |
Gündelik iş göremezlik teminatında süre sınırı özellikle önemlidir. TSB'nin açıklamasına göre geçici iş göremezlik gündelik tazminatı, tedavinin başladığı tarihten çalışmaya dönülebilen tarihe kadar poliçe şartları çerçevesinde ödenir; genel şartlarda bu süre için 200 günlük bir üst sınır yer alır. Bazı poliçelerde yurt dışı geçerlilik, belirli spor aktiviteleri veya ek yardım hizmetleri de bulunabilir; bunlar çoğunlukla ek prim ve özel şartla sunulur.
Kimler öncelikli olarak değerlendirmeli?
Ferdi kaza sigortası, bir kaza sonucunda gelir kaybı yaşayabilecek veya aile bütçesinde ciddi açık oluşabilecek kişiler için anlam kazanır. Doğru ürün ve limit; meslek, gelir, aile sorumlulukları ve mevcut sigortalara göre belirlenir.
Fiziksel risk taşıyan mesleklerde çalışanlar. İnşaat, montaj, bakım-onarım, lojistik, tarım, turizm ve üretim gibi saha ağırlıklı işlerde kaza riski yükselir. Antalya'da otel, restoran, inşaat ve tarım sektörlerinde çalışan personel için işveren destekli grup poliçeleri ek güvence sağlayabilir. Ancak bu poliçe, işverenin yasal iş sağlığı ve güvenliği sorumluluklarının yerine geçmez; bir yan hak olarak onun üstüne eklenir.
Geliri çalışmasına bağlı olanlar. Serbest çalışanlar, esnaf, danışmanlar ve kendi işini yürütenler geçici olarak çalışamadığında doğrudan gelir kaybı yaşar. Bu kişiler için yalnızca vefat teminatına değil; varsa gündelik iş göremezlik ve tedavi giderleri teminatlarına da bakmak gerekir. Aksi halde poliçe, ailenin veya işletmenin ihtiyaç duyduğu kısa vadeli nakit desteğini üretemez.
Ailesinin geçimi kendisine bağlı olanlar. Eşinin, çocuklarının veya yakınlarının geçimi tek bir gelire bağlıysa, kaza sonucu vefat teminatı aile bütçesindeki ani kaybı yumuşatabilir. Burada sorulması gereken soru prim tutarı değil, şudur: Ailem, benim gelirim olmadan kaç ay geçinebilir? Seçilecek vefat limiti bu finansal ihtiyaca göre ölçülmelidir.
Sık seyahat edenler ve aktif yaşam sürenler. Yoğun araç kullanan, açık hava aktivitelerine katılan veya spor yapan kişiler için poliçenin coğrafi geçerliliği ve aktivite istisnaları incelenmelidir. Bir spor dalı poliçede kapsam dışı bırakılmışsa, kaza gerçekleştiğinde tazminat alınamayabilir. "Spor yapıyorum" demek tek başına yeterli değildir; aktivitenin poliçe şartlarında nasıl tanımlandığı kontrol edilmelidir.
Çalışanlarına ek koruma sağlamak isteyen işletmeler. Oteller, restoranlar, mağazalar, depolar, şantiyeler ve tarım işletmeleri çalışanları için grup ferdi kaza poliçesi düzenletebilir. Teklif alırken yalnızca çalışan sayısını bildirmek yetmez; görev tanımları, çalışma ortamları, saha ve seyahat durumları, meslek riskleri ve personel giriş-çıkış süreçleri doğru paylaşılmalıdır. Eksik meslek beyanı, hasar değerlendirmesinde ciddi sorun yaratabilir.
Kimler için öncelikli olmayabilir?
Bu poliçe herkes için aynı önceliğe sahip değildir. Geliri ve maddi sorumluluğu olmayan kişiler, zaten yüksek limitli benzer bir kaza teminatına sahip olanlar, poliçedeki istisnalar nedeniyle ana riskleri karşılanmayacak kişiler ve yalnızca hastalık tedavisi için güvence arayanlar, önce mevcut ihtiyaçlarını ve sigorta boşluklarını analiz etmelidir.
Bu, ferdi kaza sigortasının gereksiz olduğu anlamına gelmez. Esas mesele, poliçeyi sağlık, hayat veya trafik sigortasının yerine koymadan hangi finansal açığı kapatacağını belirlemektir. Örneğin sadece hastalık riskini güvenceye almak isteyen biri için sağlık sigortasının kapsamını ve faydalarını ayrı değerlendirmek daha doğru bir başlangıç olur.
Diğer sigortalardan farkı nedir?
Ferdi kaza sigortası sık sık başka ürünlerle karıştırılır. Oysa her biri farklı bir riski ve farklı bir tarafı korur.
| Sigorta türü | Temel koruma | Kimi veya neyi korur? |
|---|---|---|
| Ferdi kaza sigortası | Kaza sonucu vefat, sakatlık, iş göremezlik, seçilmiş giderler | Sigortalıyı ve ailesini |
| Hayat sigortası | Poliçeye göre vefat ve farklı hayat riskleri | Sigortalıyı ve lehtarları |
| Özel sağlık sigortası | Hastalık ve kaza kaynaklı sağlık hizmetleri | Sigortalının sağlık giderlerini |
| Zorunlu trafik sigortası | Kazada üçüncü kişilere verilen zararlar | Zarar gören üçüncü kişileri |
| Kasko | Sigortalı aracın maddi zararları | Aracı ve araç sahibini |
Burada en çok yanlış anlaşılan nokta trafik sigortasıdır. Trafik sigortası, sürücünün kendi bedensel zararına yönelik genel bir kişisel kaza poliçesi değildir; esas olarak üçüncü kişilere verilen zararlar için mali sorumluluk sağlar. Araç sahipleri için zorunlu ve isteğe bağlı ürünlerin ayrımını kasko ile trafik sigortası arasındaki farklar üzerinden netleştirmek, koruma boşluklarını görmeyi kolaylaştırır.
Poliçe seçerken hangi kriterlere bakmalı?
Doğru poliçe, prim sırasına göre değil ihtiyaç sırasına göre seçilir. Karar verirken şu başlıklar birlikte değerlendirilmelidir.
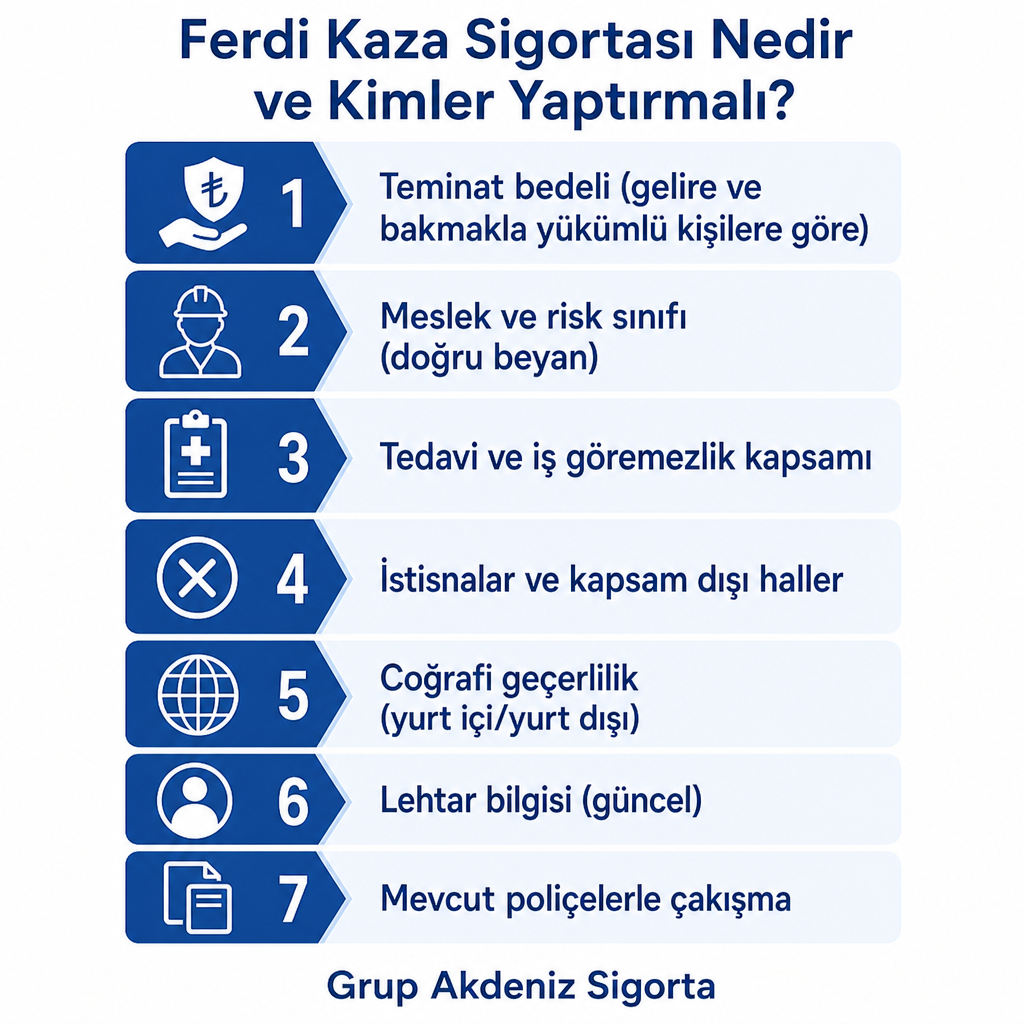
Teminat bedeli. Vefat ve sürekli sakatlık limitleri, gelire ve bakmakla yükümlü olunan kişilere göre belirlenmelidir. Çok düşük limitli bir poliçe, kaza sonrası gerçek finansal açığı kapatmayabilir.
Meslek ve risk sınıfı. Mesleğin doğru beyan edilmesi şarttır. Şantiye, yüksekten çalışma, ağır makine kullanımı veya yoğun saha görevi gibi faaliyetler ek prim ya da özel şart gerektirebilir.
Tedavi ve iş göremezlik kapsamı. Kaza sonrasında aile bütçesini en hızlı etkileyen unsurlar tedavi giderleri ve çalışamama nedeniyle oluşan gelir kaybıdır. Yalnızca vefat limitine bakmak yerine bu iki teminatın dahil olup olmadığı kontrol edilmelidir.
İstisnalar ve kapsam dışı haller. Hastalık kaynaklı durumlar, kasıtlı eylemler, poliçe şartlarına aykırı faaliyetler, bazı ekstrem sporlar, savaş veya terör halleri poliçeye göre kapsam dışında kalabilir. Genel şartlarda belirli risklerin teminat dışında bırakılabildiği, bazı hallerin ise ek sözleşmeyle kapsama alınabildiği belirtilir.
Coğrafi geçerlilik. Poliçenin yalnızca Türkiye'de mi yoksa yurt dışında da mı geçerli olduğu kontrol edilmelidir. Yurt dışı geçerliliği varsa bunun tüm aktiviteleri ve tüm süreyi kapsadığı varsayılmamalı, özel şartlar okunmalıdır.
Lehtar bilgisi. Vefat teminatında ödeme yapılacak kişiler doğru belirtilmelidir. Evlilik, boşanma, doğum veya vefat gibi aile yapısındaki değişikliklerden sonra lehtar bilgileri güncellenmelidir.
Mevcut poliçelerle çakışma. İşverenin sunduğu grup poliçesi, kredi bağlantılı teminatlar veya başka bir kişisel kaza poliçesi varsa toplam koruma birlikte değerlendirilmelidir. Aynı riski gereksiz tekrarlamak yerine eksik kalan teminat ve limitler belirlenmelidir.
En sık yapılan hatalar
Teklif aşamasında yapılan birkaç tipik hata, hasar anında koruma boşluğuna dönüşür. En düşük primli teklifin seçilmesi çoğu zaman düşük limit veya daha fazla istisna demektir. Mesleğin eksik bildirilmesi, hasar sırasında gerçek faaliyet alanı incelendiğinde ödeme sorununa yol açabilir. Tedavi gideri ve gündelik iş göremezlik gibi ek teminatların her poliçede otomatik var sayılması, beklenen desteğin hiç olmadığının kaza sonrası anlaşılmasına neden olur.
Bir diğer sık hata, spor ve seyahat gibi aktivite istisnalarının okunmamasıdır. Lehtar bilgisinin güncellenmemesi ise vefat teminatının kime ödeneceği konusunda anlaşmazlık doğurur. Son olarak teminat bedelinin gelirle hiç ilişkilendirilmemesi, poliçeyi gerçek gelir kaybını karşılayamayacak kadar düşük bırakır. Bu nedenle teklifler yalnızca prim tutarı üzerinden değil; limit, teminat, istisna, muafiyet, yaş ve meslek koşulları birlikte okunarak karşılaştırılmalıdır.
Grup Akdeniz Sigorta ile ferdi kaza teklifi
Konyaaltı ofisimizde bireysel ve işletmelere yönelik grup ferdi kaza poliçelerini farklı sigorta şirketlerinin şartlarıyla karşılaştırıyoruz. Ürün sayfamızda kaza sonucu vefat, sürekli sakatlık, tedavi giderleri ve gündelik iş göremezlik başlıklarının yanı sıra işletmeler için grup poliçesi seçeneği yer alır. Amacımız tek bir şirketin ürünüyle sınırlı kalmak değil; teminat-fiyat dengesini kurarak sizin durumunuza en uygun korumayı bulmaktır.
Antalya'da bireysel veya kurumsal teklif alırken şu bilgileri paylaşmanız, teklifin doğru hazırlanmasına yardımcı olur:
- Sigortalının yaşı
- Mesleği ve çalışma ortamı
- Aylık gelir veya gelir bağımlılığı
- Bakmakla yükümlü olunan kişiler
- Seyahat ve yurt dışı ihtiyacı
- Yapılan spor veya yüksek riskli aktiviteler
- İstenen vefat, sakatlık ve tedavi limitleri
- İşletmeler için çalışan sayısı ve görev dağılımı
Bu bilgiler netleştiğinde, farklı şirketlerin tekliflerini yan yana koyup kapsam açısından değerlendirebiliriz. Teklif için Ferdi Kaza Sigortası ürün sayfamızı inceleyebilir veya Konyaaltı ofisimizle iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
Ferdi kaza sigortası zorunlu mu?
Bireyler açısından genel olarak isteğe bağlıdır. Ancak bazı sektörlerde, taşıma faaliyetlerinde veya sözleşmeye bağlı durumlarda özel zorunluluklar bulunabilir. Maden çalışanları için zorunlu ferdi kaza sigortasına ilişkin özel düzenlemeler vardır. Ayrıntılar için Ferdi kaza sigortası zorunlu mu? yazımıza bakabilirsiniz.
Ferdi kaza sigortası hastalıkları karşılar mı?
Genel olarak hayır. Poliçe, kaza sonucu oluşan ölüm, bedensel zarar, sakatlık veya poliçeye eklenmiş tedavi giderlerine odaklanır. Hastalıkların tedavisi için sağlık veya hayat sigortası seçenekleri değerlendirilmelidir.
Trafik kazasında ferdi kaza sigortası ödeme yapar mı?
Poliçe şartlarına uygun bir trafik kazası sonucunda sigortalının vefatı, sürekli sakatlanması veya ek teminatlarda belirtilen bir zarara uğraması halinde ödeme yapılabilir. Trafik sigortası ise üçüncü kişilere verilen zararlar bakımından çalışır.
Ferdi kaza sigortası ile hayat sigortası aynı mı?
Hayır. Ferdi kaza sigortası esas olarak kaza riskini kapsar. Hayat sigortasının kapsamı ise poliçeye göre kaza dışındaki vefat nedenlerini ve farklı hayat risklerini de içerebilir.
Çocuklar için ferdi kaza sigortası yapılabilir mi?
Uygun yaş koşulları ve sigorta şirketinin kabul kriterleri dahilinde çocuklar için de poliçe düzenlenebilir. Yaş sınırı, teminat yapısı ve lehtar koşulları teklif aşamasında kontrol edilmelidir.