Deprem sigortası fiyatları aslında tek bir rakam değil, iki ayrı katmanın toplamıdır: bir tarafta merkezi tarifeyle belirlenen ve tüm şirketlerde aynı olan zorunlu DASK primi, diğer tarafta şirketten şirkete değişen isteğe bağlı konut veya işyeri deprem teminatının maliyeti. Antalya'da bir konut ya da işyeri sahibiyseniz, doğru fiyatı bulmak için bu iki katmanı ayrı ayrı okumanız gerekir. Biz Grup Akdeniz Sigorta olarak, DASK primini resmi tarifeden hesaplayıp ek deprem teminatlı poliçeleri 16 sigorta şirketi arasından karşılaştırarak size en uygun kapsamı gösteriyoruz.
İçindekiler
- Deprem sigortası fiyatı neyi kapsar, nasıl belirlenir
- DASK ile isteğe bağlı deprem teminatı arasındaki fark
- Antalya'daki konut ve işyeri sahibi için bu neden önemli
- Fiyat karşılaştırırken bakmanız gereken kriterler
- Bir sonraki adımınız
- Sık Sorulan Sorular
Deprem sigortası fiyatı neyi kapsar, nasıl belirlenir
Zorunlu deprem sigortası, yani DASK, mesken niteliğindeki yapılar için Doğal Afet Sigortaları Kurumu tarafından yürütülen bir uygulamadır. Buradaki en kritik nokta şudur: DASK priminin nasıl hesaplandığı merkezi bir tarifeyle belirlenir, dolayısıyla aynı konut için hangi sigorta şirketine gitseniz DASK primi ve teminat yapısı değişmez.
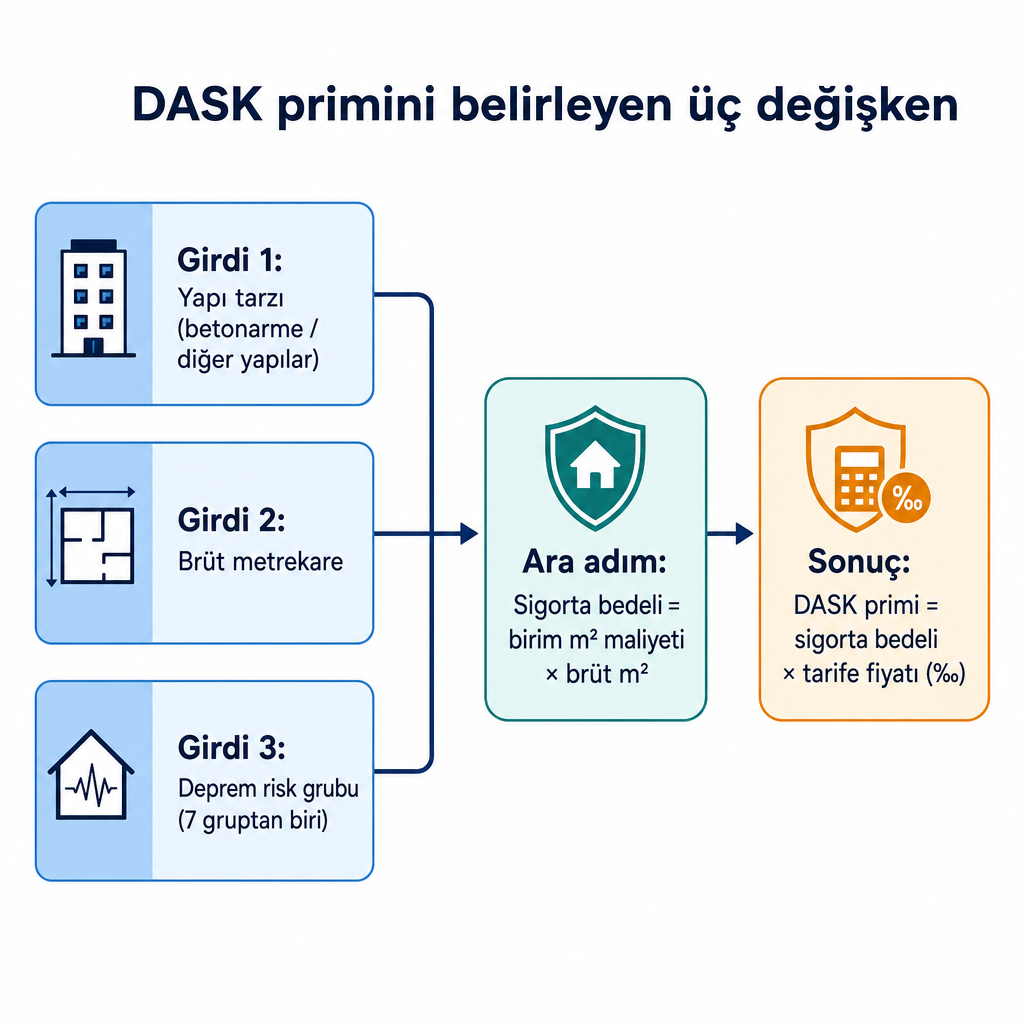
DASK primi, belirli bir formülle bulunur. Önce konutun sigorta bedeli hesaplanır: yapı tarzına göre belirlenen yıllık birim metrekare maliyeti, meskenin brüt yüzölçümü ile çarpılır. Sonra bu sigorta bedeli, konutun bulunduğu deprem risk grubuna karşılık gelen tarife fiyatıyla (‰ cinsinden prim oranı) çarpılır. Yani prim keyfî değil, standardize edilmiş bir algoritmaya göre çıkar.
Bu formülden üç ana değişken öne çıkar:
- Yapı tarzı: Betonarme yapılar ile diğer yapılar (yığma kagir, ahşap gibi) için birim metrekare maliyeti ve prim oranı farklıdır.
- Brüt metrekare: Sigorta bedeli metrekareyle doğrudan orantılı olduğu için, alan büyüdükçe hem teminat hem prim yükselir.
- Deprem risk grubu: Türkiye deprem riskine göre yedi risk grubuna ayrılmıştır; her grup için farklı tarife fiyatı uygulanır. Daha yüksek risk grubundaki bir konutun prim oranı daha yüksektir.
Bu mekanizmayı resmi kaynağından incelemek isterseniz DASK Tarife ve Primler sayfası prim hesaplama esaslarını ve risk grubu mantığını açıklar. DASK ayrıca adres, yapı tipi ve metrekare bilgisiyle çalışan resmi bir poliçe prim ve bedeli hesaplama aracı sunar.
DASK ile isteğe bağlı deprem teminatı arasındaki fark
Burası "deprem sigortası fiyatları" konusunda en çok karıştırılan yerdir. DASK, deprem riskine karşı minimum bir güvence sağlar ama tek başına yeterli olmayabilir. DASK yalnızca binanın yapısal bölümlerini kapsar: temel, taşıyıcı sistem, duvarlar gibi mimari ve taşıyıcı unsurlar. Ev eşyanız, elektronik cihazlarınız, işyerinizdeki demirbaş ve emtia, deprem sonrası kira kaybı ya da iş durması DASK'ın kapsamı dışındadır.
İkinci bir sınır da sigorta bedelidir. DASK bedeli, resmi birim metrekare maliyetleri üzerinden hesaplanan bir üst limitle sınırlıdır ve bu tutar konutunuzun gerçek piyasa değerini bire bir yansıtmayabilir. Konutunuzun değeri bu azami teminatın üzerindeyse, aradaki fark açıkta kalır.
İşte bu iki boşluğu isteğe bağlı poliçeler kapatır:
- Konut sigortasındaki deprem teminatı, DASK'ın bıraktığı bedel farkını ve ev eşyası gibi kapsam dışı unsurları güvenceye almak için kullanılır.
- İşyeri sigortasındaki deprem teminatı, ticari yapının binası kadar içindeki demirbaş, emtia ve olası iş durması riskini de kapsayacak şekilde genişletilebilir.
Bu isteğe bağlı poliçelerde primi belirleyen mantık DASK'tan farklıdır. Her sigorta şirketi kendi risk değerlendirme modelini kullandığı için, aynı konut ya da işyeri için kapsam ve prim şirketten şirkete değişebilir. DASK tarafında karşılaştırılacak bir fiyat farkı yoktur çünkü tarife merkezidir; asıl karşılaştırma, ek teminatlı paket poliçelerde yapılır. Bu ayrımı prim mantığı açısından bir başka örnekle görmek isterseniz, primleri etkileyen faktörleri sistematik anlatan yazımız benzer bir çerçeveyle konuyu ele alıyor.
Antalya'daki konut ve işyeri sahibi için bu neden önemli
Antalya, Akdeniz kuşağında yer alan ve deprem riskinin göz ardı edilemeyeceği bir bölge. Deprem risk grubu, tarife fiyatını doğrudan etkilediği için, risk seviyesi yüksek bölgelerdeki konutlarda DASK prim oranı zaten görece yüksek çıkar. Bu da isteğe bağlı ek teminatın maliyet-fayda dengesini daha kritik hale getirir.
Düşünülmesi gereken pratik durumlar şunlardır:
- Konut değeri ile DASK limiti arasındaki fark: Merkezi bir bölgede, güncel piyasa değeri yüksek bir daireniz varsa, DASK'ın azami teminatı yeniden inşa maliyetinizin altında kalabilir. Bu farkı konut sigortasının deprem teminatı kapatır.
- Yüksek değerli ev eşyası ve demirbaş: Beyaz eşya, elektronik ve mobilyanın toplam değeri yüksekse DASK tek başına yetmez; deprem teminatlı konut sigortasını değer/fiyat karşılaştırmasıyla değerlendirmek gerekir.
- Gelir kaybı riski: Kira geliri elde ettiğiniz bir konut ya da faal bir işyeri için, deprem sonrası kullanılamaz hale gelmenin yaratacağı gelir kaybını karşılamak üzere kira kaybı veya iş durması gibi ek teminatlar gündeme gelebilir.
- Otel ve turizm işletmeleri: Antalya'da yoğun olan otel ve konaklama tesisleri için deprem teminatı, tesisin büyüklüğü ve kullanım şekli nedeniyle özel paket poliçelerle ele alınır.
Biz bu noktada konutunuzun ya da işyerinizin adres, yapı tipi, metrekare ve kullanım şekli bilgilerini alarak DASK primini resmi tarifeden hesaplıyor, ardından isteğe bağlı deprem teminatlı poliçeleri farklı şirketlerden çoklu teklif olarak derliyoruz. Amacımız en ucuz primi değil, riskinize uygun teminatı bulmaktır. DASK Sigortası sayfamızdan zorunlu deprem sigortasını, Konut Sigortası sayfamızdan ise ek deprem teminatlı isteğe bağlı poliçeleri değerlendirebilirsiniz.
Fiyat karşılaştırırken bakmanız gereken kriterler
Deprem sigortası fiyatlarını karşılaştırırken yalnızca prim tutarına bakmak yanıltıcıdır. Aynı primle çok farklı kapsam alanları satın alınabilir. Karar verirken şu başlıkları yan yana koymak, kapsamı sağlıklı okumanızı sağlar:
- Teminat tutarı: Poliçenin deprem hasarında ödeyeceği azami tutar, konut veya işyerinizin gerçek yeniden inşa maliyetini karşılıyor mu?
- Kapsam genişliği: Ek deprem teminatı yalnızca binayı mı, yoksa ev eşyası, demirbaş, emtia ve gelir kaybını da mı içeriyor?
- Muafiyet ve istisnalar: Poliçedeki muafiyet oranı ve kapsam dışı haller, hasar anında elinize geçecek tutarı doğrudan etkiler; bunları önceden netleştirmek gerekir.
- Hasar hizmeti: Deprem sonrası dosya takibi ve sigorta şirketiyle iletişim desteği, poliçenin gerçek değerinin ortaya çıktığı andır.
Örneğin işyeri tarafında bu kriterler daha katmanlı olabilir; ticari yapılar için hazırlanan İşyeri Sigortası poliçelerimizde deprem teminatı, binanın yanında demirbaş ve emtiayı da kapsayacak şekilde düzenlenebilir. Bizim bu karşılaştırmadaki rolümüz, DASK'ın merkezi tarifesini şeffaf biçimde göstermek, ek teminatlı paketlerin koşullarını sade bir dille yan yana koymak ve poliçenin muafiyet ile istisnalarını satın almadan önce açıklamaktır.
Fiyatı etkileyen faktörlerin nasıl okunacağına dair benzer bir karşılaştırma mantığını, uygun teklifin nasıl alınacağını anlatan Antalya kasko yazımızda da bulabilirsiniz; oradaki "çoklu teklif karşılaştırması" yaklaşımı deprem teminatı için de geçerlidir.
Bir sonraki adımınız
Deprem sigortası fiyatınızı doğru okumak için önce iki soruyu netleştirin: DASK ile aldığınız minimum güvence konutunuzun gerçek değerini karşılıyor mu, ve ev eşyanız, demirbaşınız veya gelir kaybınız için ek teminata ihtiyacınız var mı? Bu iki cevap, karşılaştırmanın nereden başlayacağını belirler.
Konutunuzun ya da işyerinizin adres, yapı tipi, metrekare ve kullanım şekli bilgilerini bizimle paylaşırsanız, DASK primini resmi tarifeden hesaplayıp isteğe bağlı deprem teminatlı poliçeleri farklı şirketlerden karşılaştırarak size özel bir teklif tablosu hazırlayalım.
Sık Sorulan Sorular
DASK primi neden her sigorta şirketinde aynı?
Çünkü DASK primi, Zorunlu Deprem Sigortası Tarife ve Talimatı ile merkezi olarak belirlenir. Yapı tarzı, brüt metrekare ve deprem risk grubu aynı olduğunda prim de aynı çıkar; şirketler tarife dışı fiyat uygulayamaz.
DASK deprem hasarımın tamamını karşılar mı?
DASK yalnızca binanın yapısal bölümlerini, resmi tarifeyle belirlenen azami teminat tutarına kadar karşılar. Ev eşyası, demirbaş, kira kaybı ve iş durması kapsam dışıdır; bu boşluklar için isteğe bağlı konut veya işyeri deprem teminatı gerekir.
İsteğe bağlı deprem teminatının fiyatı neden şirketten şirkete değişir?
DASK merkezi tarifeye tabidir, ancak isteğe bağlı konut ve işyeri poliçelerinde her sigorta şirketi kendi risk değerlendirme modelini kullanır. Bu yüzden aynı konut için kapsam ve prim şirketlere göre farklılık gösterebilir.
Antalya'da deprem sigortası primi daha mı yüksek?
Deprem risk grubu tarife fiyatını doğrudan etkiler ve risk seviyesi yüksek bölgelerde DASK prim oranı görece yüksektir. Kesin prim, konutunuzun yapı tarzı, metrekaresi ve risk grubuna göre resmi tarifeden hesaplanır.
Deprem sigortası fiyatını karşılaştırırken neye bakmalıyım?
Yalnızca prime değil; teminat tutarına, kapsam genişliğine, muafiyet ve istisnalara, bir de hasar anındaki hizmet desteğine bakın. Aynı primle farklı kapsamlar satın alınabilir.