2026'da sağlık sigortası fiyatları kişiden kişiye değişir çünkü prim, tek bir liste fiyatı değil; yaş, sağlık geçmişi, seçilen teminat kapsamı, hastane ağı ve ödeme yapısının birlikte oluşturduğu bir risk hesabıdır. Aynı yaştaki iki kişi, farklı teminat ve network tercihleriyle çok farklı primler ödeyebilir. Bu yazıda bu hesabın nasıl kurulduğunu açıklıyoruz.
Antalya'da bireysel ve ticari müşterilerimizle çalışırken en sık karşılaştığımız yanılgı, sağlık sigortasında "tek bir doğru fiyat" olduğu düşüncesi. Oysa prim, sizin risk profilinizle poliçenin yapısının kesiştiği noktada belirlenir. Amacımız bu kesişimi sadeleştirmek: 16 sigorta şirketinin tekliflerini karşılaştırarak doğru teminatı sürdürülebilir bir primle eşleştirmek.
İçindekiler
- Sağlık sigortası primi nedir, nasıl çalışır?
- Türkiye'de sağlık sigortası türleri ve aralarındaki fark
- 2026'da sağlık sigortası fiyatlarını belirleyen ana faktörler
- Antalya'daki bireyler ve işletmeler için özel dinamikler
- Grup Akdeniz Sigorta ile prim dengesini birlikte kurmak
- Sık Sorulan Sorular
Sağlık sigortası primi nedir, nasıl çalışır?
Sağlık sigortası primi, sigorta şirketinin sizi bir yıl boyunca üstlendiği tıbbi risk karşılığında talep ettiği tutardır. Sigortacılığın temel mantığı basittir: şirket, sizin gelecekte yaratabileceğiniz sağlık masrafının olasılığını ve büyüklüğünü tahmin eder, bu tahmini bir fiyata dönüştürür. Risk ne kadar yüksek ve teminat ne kadar geniş olursa prim de o kadar yükselir.
Bu yüzden prim bir liste fiyatı gibi düşünülemez. Aynı poliçe, 28 yaşındaki sağlıklı bir kişi için farklı, 55 yaşındaki kronik rahatsızlığı olan bir kişi için farklı fiyatlanır. Şirket, geçmiş hasar verilerine dayanarak her profili ayrı bir risk havuzuna yerleştirir. Prim, o havuzun beklenen maliyetinin bireysel karşılığıdır.
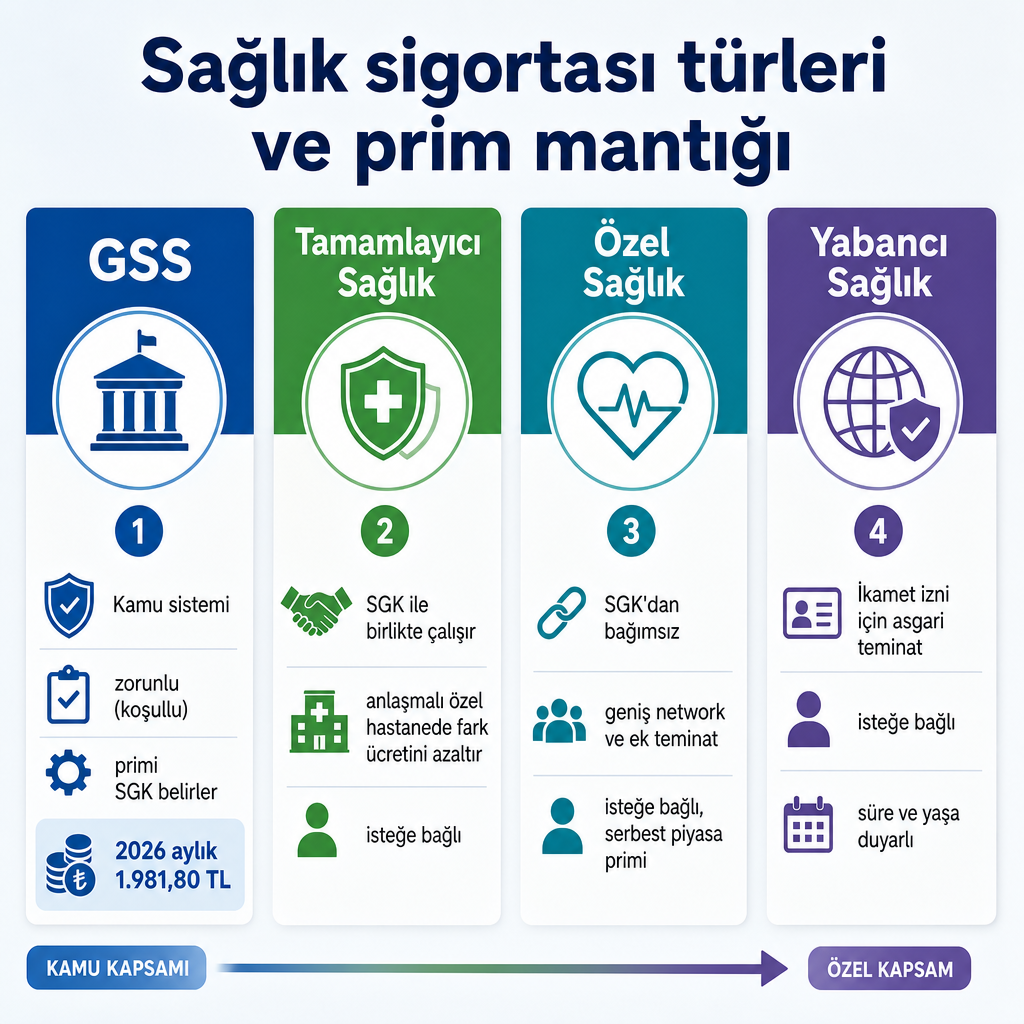
Burada iki farklı sistemi ayırmak gerekir. Türkiye'de kamu sağlık güvencesi Sosyal Güvenlik Kurumu (SGK) çatısı altında yürütülür ve belirli koşullardaki bireyler için Genel Sağlık Sigortası (GSS) primi devlet tarafından belirlenir. SGK'nın açıkladığına göre 2026 yılı için aylık GSS primi 1.981,80 TL olarak duyurulmuştur. Bu tutar serbest piyasa fiyatı değil, mevzuatla belirlenen sabit bir kamu primidir.
Özel ve tamamlayıcı sağlık sigortalarında ise durum tamamen farklıdır. Bu poliçeler isteğe bağlıdır ve primleri serbest piyasa koşullarında, her sigorta şirketinin kendi risk hesabına göre belirlenir. Aynı teminat için farklı şirketler farklı primler önerebilir; işte karşılaştırmanın değeri tam olarak buradadır. Tek bir şirkete bakan biri, kendi profili için gerçek fiyat aralığını hiçbir zaman göremez.
Prim, satın aldığınız güvencenin fiyat etiketi değil; sizin risk profilinizle poliçenin kapsamının çarpımıdır.
Türkiye'de sağlık sigortası türleri ve aralarındaki fark
Fiyatları anlamadan önce hangi ürünün ne işe yaradığını netleştirmek gerekir, çünkü her tür farklı bir prim mantığıyla çalışır. Sağlık güvencesinde dört temel kategori öne çıkar ve bunların karıştırılması, gereksiz prim ödemenin en yaygın nedenidir.
Genel Sağlık Sigortası (GSS), kamu sistemidir. Belirli gelir seviyesinin üzerindeki ve işverence sigortalanmayan bireyler için zorunludur; primi SGK tarafından her yıl açıklanır. GSS, devlet ve anlaşmalı özel kurumlarda temel sağlık hizmetine erişimi sağlar, ancak özel hastanelerde çıkan fark ücretlerini karşılamaz.
Tamamlayıcı sağlık sigortası, SGK'lı kişiler için tasarlanmıştır ve SGK ile birlikte çalışır. SGK'nın karşıladığı tedavilere ek olarak, anlaşmalı özel hastanelerde ortaya çıkan fark ücretlerini ve bazı ek hizmetleri kapsar. Bir özel hastane grubunun anlaşmalı kurumlar sayfasında da vurgulandığı gibi, tamamlayıcı sağlık sigortası sayesinde sigortalılar anlaşmalı hastane ağında fark ücretini daha az ödeyerek ya da hiç ödemeden hizmet alabilir. Primleri genellikle özel sağlık sigortasına göre daha erişilebilir düzeydedir çünkü SGK güvencesinin üzerine bir katman ekler.
Özel sağlık sigortası, SGK'dan bağımsız olarak daha geniş teminat ve daha zengin hastane ağı seçenekleri sunar. Ayakta ve yatarak tedavi, geniş network ve ek teminatlarla tam kapsamlı bir koruma kurmak isteyenler için tasarlanmıştır. Bu genişlik doğal olarak primleri de yükseltir.
Yabancı sağlık sigortası, özellikle ikamet izni sürecindeki yabancılar için gereken, mevzuatın öngördüğü asgari teminatları karşılayan poliçelerdir. Antalya gibi yabancı nüfusun yoğun olduğu illerde bu ürünün ayrı bir dinamiği vardır; fiyatları etkileyen faktörleri detaylı incelemek isteyenler için Antalya'da yabancı sağlık sigortası fiyatları rehberimize göz atmanızı öneririz.
Bu dört ürünün prim mantığı birbirinden ayrıdır. Tamamlayıcı sağlık, özel sağlığın "ucuz versiyonu" değil, farklı bir çalışma prensibi olan ayrı bir üründür. Doğru seçim, hangisinin "daha iyi" olduğuyla değil, sizin SGK durumunuz ve kullanım beklentinizle ilgilidir. Tüm sağlık ürünlerimizi tek bir çatı altında değerlendirdiğimiz sağlık sigortası sayfamızda bu kategorileri ihtiyaca göre eşleştiriyoruz.
2026'da sağlık sigortası fiyatlarını belirleyen ana faktörler
Primi oluşturan değişkenleri gruplandırdığımızda, aynı kişinin farklı tercihlerle nasıl farklı fiyatlarla karşılaştığı netleşir. Bu faktörleri niteliksel olarak açıklıyoruz; net rakamlar ve yaş bazlı tablolar poliçe kişiselleştirildikten sonra ortaya çıkar.
Kişisel risk profili
Yaş, prim üzerindeki en belirleyici değişkenlerden biridir. Genel eğilim olarak yaş ilerledikçe beklenen sağlık gideri ve risk arttığı için primler yükselir. Bunun pratik sonucu, genç yaşta poliçeye girmenin uzun vadede daha avantajlı prim seviyeleri sağlamasıdır.
Mevcut sağlık durumu ve kronik hastalıklar ikinci önemli değişkendir. Diyabet, hipertansiyon veya kalp rahatsızlığı gibi durumlar, bazı özel sağlık poliçelerinde ek prim ya da teminat sınırlaması ile değerlendirilebilir. Meslek ve yaşam tarzı da bazı şirketlerde farklılaştırma nedenidir; riskli iş kollarında çalışan ya da profesyonel sporla ilgilenen kişilerde prim farklı hesaplanabilir.
Teminat kapsamı
Poliçenin "ne kadarını kapsadığı" doğrudan prime yansır. Yalnızca yatarak tedaviyi (ameliyat, yoğun bakım, hastane yatışı) kapsayan poliçeler genellikle en düşük primli seçenektir. Buna ayakta tedavi (muayene, tetkik, görüntüleme) eklendiğinde prim artar; ayakta tedavi kullanım hakkı arttıkça, örneğin sınırlı sayıda muayeneden limitsiz kullanıma doğru gidildikçe fiyat da yükselir.
Ek teminatlar bu tabloyu belirgin biçimde değiştirir. Doğum/maternite, diş, check-up ve psikolojik danışmanlık gibi teminatlar, poliçenin değerini artırırken primini de yukarı çeker. Buradaki en yaygın hata, hiç kullanılmayacak teminatlar için prim ödemektir. Rolümüz tam da bu noktada devreye girer: gerçek kullanım ihtiyacınıza göre gereksiz teminatları çıkararak primi optimize ederiz.
Hastane ağı (network)
Hangi hastanelerde geçerli olduğu, primin en az teminat kadar önemli bir belirleyicisidir. Büyük özel hastaneleri ve üniversite hastanelerini içeren geniş ve "premium" network'lü poliçeler, daha dar ve sınırlı ağa sahip poliçelere göre daha yüksek primlidir. Tamamlayıcı sağlık sigortasında ise mesele, hangi anlaşmalı özel hastanede SGK ile birlikte fark ödemeden hizmet alabileceğinizdir; bu ağın kapsamı poliçenin değerini doğrudan belirler.
Ödeme şekli ve poliçe yapısı
Muafiyet ve katılım payı, primi aşağı çeken yapısal araçlardır. Muafiyetli poliçelerde belli bir tutara kadar masrafı sigortalı kendi karşılar, bu eşiğin üzerinde sigorta devreye girer; bu tür poliçeler genellikle daha düşük primlidir. Benzer şekilde belirli bir katılım payı içeren poliçelerde sigortalı her işlemde küçük bir kısmı üstlenir ve bu da primi düşürür.
Poliçe süresi ve yenileme garantisi de uzun vadeli maliyet açısından kritiktir. Yenileme garantisi, belirli süre sorunsuz kullanım sonrası şartları koruyan ve prim artışını sınırlayan bir yapıdır; bu güvence, ilk yılın priminden çok daha önemli olabilir çünkü sağlık sigortası uzun vadeli bir ilişkidir.
Antalya'daki bireyler ve işletmeler için özel dinamikler
Fiyatlandırma her ilde aynı işlemez. Bazı sigorta şirketleri büyükşehirler ile diğer iller arasında farklı fiyatlama yaklaşımları uygular; Antalya'daki özel hastane maliyet yapısı, prim hesabına kendi bölgesel dinamiğiyle yansır. Bu yüzden İstanbul için hazırlanmış bir örnek fiyat, Antalya'da yaşayan bir kişi için gerçekçi bir referans olmayabilir.
Antalya'nın en belirgin özelliği yabancı nüfusunun yoğunluğudur. İkamet izni sürecindeki yabancılar için sağlık sigortası, mevzuatın öngördüğü asgari teminatları karşılamak zorundadır ve bu poliçelerin fiyatı yaş, teminat kapsamı, poliçe süresi ve seçilen şirkete göre değişir. Bu konudaki bölgesel deneyimimizi ayrı bir rehberde topladık; süreç ve fiyat faktörleri için oradaki içeriğe yönlendiriyoruz.
İşletmeler için tablo daha da katmanlıdır. Çalışanlarına sağlık teminatı sunmak isteyen işverenler için grup sağlık poliçeleri, kişi sayısı ve kullanım profiline göre farklı bir prim mantığıyla değerlendirilir. Özellikle turizm sektöründe, çalışan sağlık teminatı çoğu zaman işyeri ve mülk koruma ihtiyaçlarıyla birlikte planlanmalıdır. Bir otel işletmesinin sağlık teminatını otel sigortası çözümlerimizle veya bir KOBİ'nin çalışan güvencesini işyeri sigortası kapsamıyla bir arada ele almak, hem prim verimliliği hem de bütüncül koruma açısından anlamlıdır.
Antalya'da hem anlaşmalı hastane ağlarını hem de sigorta şirketlerinin bölgesel network'lerini yakından takip ediyoruz. Bu sayede hangi network seviyesinin hangi prim aralığına yaklaştığı konusunda gerçekçi bir beklenti kurabiliyor, sürprizsiz bir seçim yapmanıza yardımcı oluyoruz.
Grup Akdeniz Sigorta ile prim dengesini birlikte kurmak
Sağlık sigortasında "en ucuz poliçe" ile "en doğru poliçe" nadiren aynı şeydir. En düşük primli seçenek çoğu zaman dar bir network, eksik teminat veya yüksek katılım payı içerir; ihtiyacınız çıktığında ödediğiniz primin karşılığını göremeyebilirsiniz. Yaklaşımımız, prim yerine teminatı başlangıç noktası almak ve doğru teminatı sürdürülebilir bir primle eşleştirmektir.
Tek bir sigorta şirketine bağlı olmadığımız için 16 sigorta şirketinin tekliflerini yan yana koyabiliyoruz. Aynı risk profili için farklı şirketlerin nasıl farklı fiyatlar önerdiğini görmek, doğru kararın temelidir. Bu karşılaştırmayı yaparken teminatları kalem kalem açıklıyor; hangi durumların kapsam dışı olduğunu, bekleme sürelerini ve özellikle doğum ile kronik hastalık teminatlarındaki koşulları önceden netleştiriyoruz. Böylece poliçeyi imzalarken neyi satın aldığınızı tam olarak biliyorsunuz.
Danışmanlığımız satışla bitmiyor. Sağlık sigortasının asıl değeri, bir sağlık gideri çıktığında ortaya çıkar; bu yüzden hasar ve provizyon süreçlerinde bire bir takip ve destek sunuyoruz. Antalya'da sahada olmamız, hem bölgesel hastane ağlarını bilmemiz hem de gerektiğinde süreci hızlandırmamız açısından pratik bir avantaj.
Sağlık teminatınız çoğu zaman tek başına durmaz; konut, trafik veya işyeri gibi diğer ihtiyaçlarınızla birlikte bütüncül bir koruma planı kurmak hem daha güvenli hem de daha verimli olur. Bu nedenle sağlık sigortası kararınızı, genel sigorta ihtiyaçlarınızla birlikte değerlendirmenizi öneriyoruz.
Bir sonraki adım kişiye özeldir: yaşınız, sağlık geçmişiniz, tercih ettiğiniz hastaneler ve bütçe beklentiniz netleştiğinde, size uygun teminat setini ve gerçekçi prim aralığını birlikte belirleyebiliriz. Rakamlar ancak bu bilgiler netleştikten sonra anlam kazanır.
Sık Sorulan Sorular
Yaşım arttıkça primim kesin olarak yükselir mi?
Genel eğilim, yaş ilerledikçe primin artması yönündedir çünkü beklenen sağlık riski yükselir. Ancak bu tek değişken değildir. Teminat kapsamını daraltmak, muafiyetli bir yapı seçmek veya farklı bir network tercih etmek primi dengeleyebilir. Yenileme garantili bir poliçe ise gelecekteki artışları sınırlayabilir. Bu yüzden yaşınızı tek başına değil, poliçe yapısıyla birlikte değerlendirmek gerekir.
Tamamlayıcı sağlık sigortası, özel sağlık sigortasının yerini tutar mı?
İkisi farklı çalışan ürünlerdir, biri diğerinin ucuz versiyonu değildir. Tamamlayıcı sağlık sigortası SGK ile birlikte çalışır ve anlaşmalı özel hastanelerdeki fark ücretlerini karşılamaya odaklanır. Özel sağlık sigortası ise SGK'dan bağımsız, daha geniş network ve teminat sunar. SGK güvenceniz varsa ve anlaşmalı hastane ağı sizin için yeterliyse tamamlayıcı sağlık genellikle daha ekonomik bir çözümdür; daha geniş bir bağımsızlık isteniyorsa özel sağlık öne çıkar.
Yabancı sağlık sigortası sadece ikamet izni için mi gerekli?
En yaygın gereklilik ikamet izni sürecidir ve bu poliçeler mevzuatın öngördüğü asgari teminatları karşılamak üzere tasarlanır. Ancak asgari zorunluluk ile gerçekten ihtiyaç duyulan koruma her zaman aynı olmayabilir; kişi Antalya'da uzun süre kalacaksa daha kapsamlı bir teminat mantıklı olabilir. Antalya odaklı ayrıntıları yabancı sağlık sigortası rehberimizde ele alıyoruz.
En ucuz prim en iyi poliçe anlamına gelir mi?
Hayır. En düşük prim çoğu zaman dar network, sınırlı teminat, yüksek muafiyet veya katılım payı gibi ödünlerle gelir. Sağlık gideriniz çıktığında bu ödünler cebinize yansır. Doğru ölçüt en düşük fiyat değil, sizin gerçek kullanım ihtiyacınızı karşılayan teminatın makul bir primle sunulmasıdır.
SGK'sı olmayan biri tamamlayıcı sağlık sigortası yaptırabilir mi?
Tamamlayıcı sağlık sigortası, SGK güvencesinin üzerine ek katman olarak çalıştığı için SGK'lı kişiler için tasarlanmıştır. SGK güvencesi bulunmayan bir kişi için genellikle özel sağlık sigortası daha uygun bir çerçeve sunar. Durumunuz sınırdaysa, hangi yapının size uygun olduğunu birlikte değerlendirmek en sağlıklısıdır.
Prim aralığını önceden öğrenebilir miyim?
Gerçekçi bir prim aralığı, ancak profiliniz netleştikten sonra oluşur. Yaş, sağlık geçmişi, tercih edilen hastaneler, istenen teminatlar ve ödeme yapısı belirlendiğinde 16 sigorta şirketinin tekliflerini karşılaştırıp size özel bir aralık sunabiliriz. Bu bilgiler olmadan verilen genel rakamlar yanıltıcı olur.