Antalya'da ikamet izni alacak yabancılar için sağlık sigortası bir tercih değil, başvurunun ön koşulu. Yabancı sağlık sigortası fiyatları Antalya genelinde tek bir tarifeye bağlı değildir; doğum yılına, poliçe süresine, seçilen teminat genişliğine ve sigorta şirketinin kendi fiyat politikasına göre değişir. Bu yüzden "kaç para" sorusunun cevabı, kişinin profili alınmadan doğru şekilde verilemez.
Biz Grup Akdeniz Sigorta olarak Konyaaltı'ndan çalışan bir danışman acenteyiz ve tek bir şirketin ürününü değil, birlikte çalıştığımız 16 sigorta şirketinin poliçelerini karşılaştırarak yol gösteriyoruz. Bu rehberde fiyat listesi vermiyoruz; fiyatın nasıl oluştuğunu, hangi poliçe türlerinin bulunduğunu ve Antalya'da yaşayan bir yabancının hangi kriterlere bakması gerektiğini anlatıyoruz.
İçindekiler
Yabancı sağlık sigortası nedir ve nasıl işler?
Yabancı sağlık sigortası, Türkiye'de ikamet izni alacak yabancı uyruklu kişilerin sağlık giderlerini güvence altına alan, Türkiye'de geçerli özel bir sağlık poliçesidir. Göç İdaresi Başkanlığı, ikamet izni başvurularında yabancının geçerli bir sağlık güvencesine sahip olmasını arar; kişi 5510 sayılı Kanun kapsamında genel sağlık sigortalı sayılmıyorsa bu güvence özel sağlık sigortasıyla sağlanır. Kimin bu kapsama girdiği, ikamet türüne ve kişisel duruma göre değiştiği için genel geçer bir hüküm kurmak yerine güncel şartların Göç İdaresi üzerinden veya bizimle birlikte kontrol edilmesi doğru yaklaşımdır.
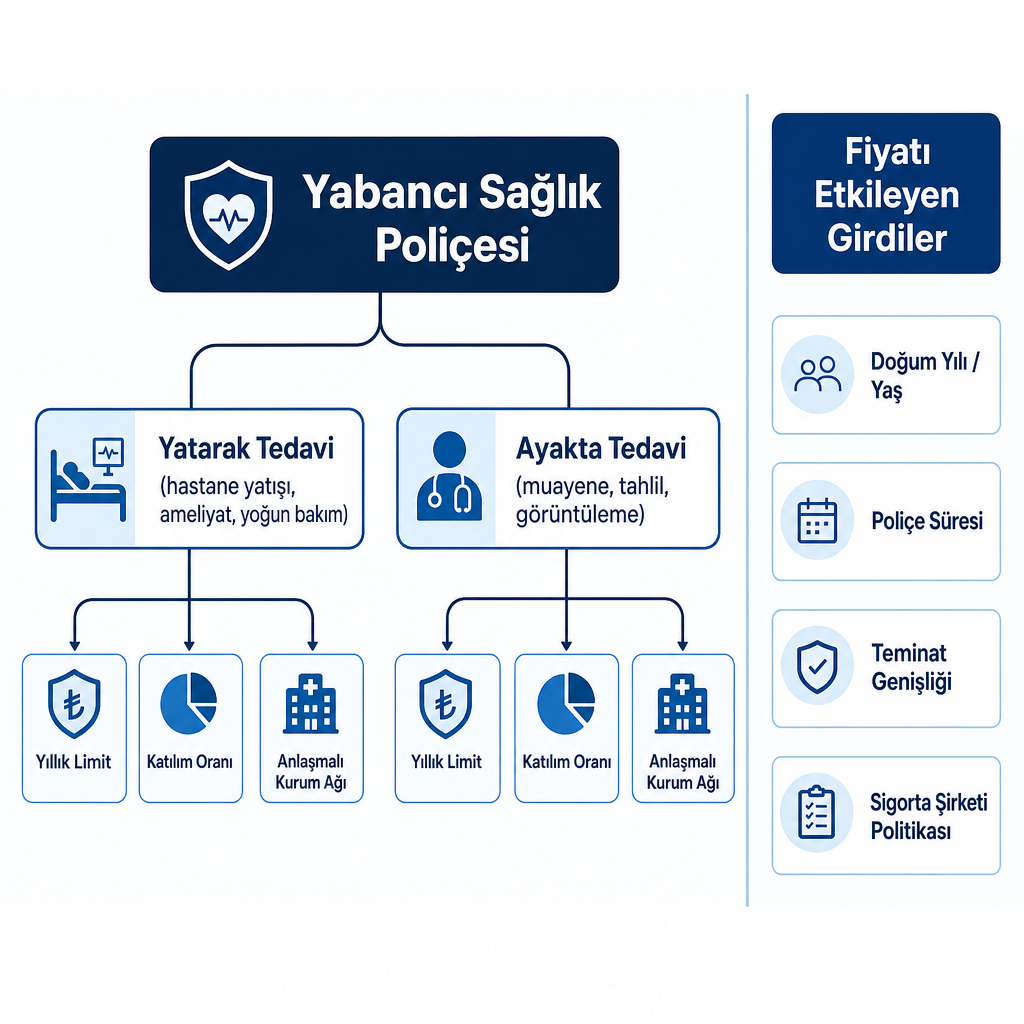
Mekanizma, alışılmış bir özel sağlık poliçesiyle aynı mantıkta çalışır. Poliçe, tedavi giderlerini iki ana başlık altında ele alır: Yatarak tedavi ve ayakta tedavi. Yatarak tedavi; hastaneye yatış gerektiren durumları, ameliyatı, yoğun bakımı ve buna bağlı gelişen giderleri kapsar. Ayakta tedavi ise doktor muayenesi, tahlil, görüntüleme ve benzeri rutin sağlık hizmetlerini içerir. Sigorta şirketleri, bu iki başlık için poliçe özelinde ayrı yıllık limitler, muafiyetler ve ödeme oranları tanımlar. Yabancılara özel sağlık sigortası ürünlerinde de bu yapı; yatarak ve ayakta tedavi teminatları, anlaşmalı kurum ağı ve teminat limitleri üzerinden standartlaştırılmış bir modelle sunulur.
Burada okuyucunun en çok gözden kaçırdığı üç kavram var. Limit, şirketin bir teminat kalemi için yıl boyunca ödeyeceği üst tutardır. Katılım oranı, faturanın ne kadarının sigortalıya, ne kadarının şirkete ait olduğunu belirler; ayakta tedavide sigortalı payı genellikle yatarak tedaviye göre daha yüksektir. Anlaşmalı kurum, şirketin doğrudan ödeme yaptığı hastane ve klinik ağıdır. Anlaşmasız bir kuruma gidildiğinde ödeme oranı düşebilir ya da önce hastanın ödeyip sonra iade talep etmesi gerekebilir.
Antalya bağlamında bu ayrımlar teoriden ibaret değil. Konyaaltı, Muratpaşa, Lara ve Alanya hattında yoğun bir özel hastane ve klinik ağı bulunuyor; her sigorta şirketinin bu kurumlarla anlaşma yapısı aynı değil. Poliçenin ikamet başvurusunda kabul görmesi kadar, hastaneye gidildiğinde gerçekten devreye girmesi de önemli. Bizim danışmanlık yaklaşımımız bu iki tarafı birlikte değerlendirmek üzerine kurulu: kâğıt üzerinde geçerli olan poliçe ile pratikte işleyen poliçe arasındaki farkı önceden anlatmak.
Poliçe türleri: asgari teminattan geniş kapsama
Yabancılara yönelik sağlık poliçeleri tek bir kalıpta değil. Piyasadaki ürünleri, kapsam mantığına göre üç ayrı gruba ayırmak okuyucunun kafasındaki karışıklığı büyük ölçüde çözer.
İkamet odaklı asgari teminatlı poliçeler: Bu ürünler, ikamet izni başvurusunda aranan asgari teminat setini karşılamak üzere tasarlanır. Yatarak tedavi tarafında belirli bir yıllık limit, ayakta tedavi tarafında ise daha sınırlı bir limit ve görece yüksek sigortalı katılım payı içerir. Anlaşmalı kurum ağı, geniş kapsamlı ürünlere göre daha dar olabilir. Bu grup, primi en düşük seçenek olma eğilimindedir; ancak "düşük prim" ile "geniş güvence" arasındaki farkın bilinçli bir tercih olması gerekir.
Geniş kapsamlı yabancılara özel sağlık poliçeleri: Aynı ürün ailesinin üst basamağını oluşturur. Yatarak tedavide daha yüksek limitler, ayakta tedavide daha yüksek karşılanma oranları ve daha geniş bir anlaşmalı hastane ağı sunar; bazı paketlerde ek hizmet ve asistans teminatları da yer alabilir. Sigorta şirketleri bu ürünleri farklı paket kademeleriyle sunarak ihtiyaçlara göre çeşitlendirir. Yabancı uyruklular için hazırlanan bu özel poliçeler, sunulan ayakta ve yatarak tedavi kapsamlarının derinliğine göre farklı seviyelerde seçeneğe ayrılır.
Seyahat sağlık sigortası: Bu ürün, adı benzediği için sıkça karıştırılıyor ama farklı bir işlevi var. Seyahat sağlık sigortası, belirli bir seyahat süresi boyunca ani hastalık ve kaza durumlarında acil tıbbi masrafları karşılamaya yöneliktir. Türkiye'de uzun süreli ikamet için aranan özel sağlık güvencesinin yerine geçmesi beklenen bir ürün değildir. Farkı ve kullanım alanını seyahat sigortası sayfamızda ayrıntılı anlatıyoruz.
Bu üç grup arasındaki ayrım, bütçe kararının da temelidir. Bir öğrenci ikameti için birkaç yıl Antalya'da kalacak genç bir kişiyle, Konyaaltı'nda emeklilik dönemini geçirmeyi planlayan 60 yaş üstü bir çiftin ihtiyacı aynı olamaz. İlkinde asgari teminatlı bir ürün makul bir başlangıç olabilirken, ikincisinde ayakta tedavi limiti ve anlaşmalı hastane ağı çok daha belirleyici hale gelir.
Sigorta şirketlerinin hedef yaş aralıkları da ürünün tasarımını ve fiyatlandırmasını doğrudan etkiler. Yabancılara yönelik sağlık sigortası ürünleri genel olarak bebeklikten itibaren başlayıp belirli bir üst yaş sınırına kadar tanımlanır. Belirlenen üst yaş sınırının üzerindeki başvurularda ise şirket politikaları belirgin şekilde ayrışır; bazı kurumlar yaş kriterinden dolayı başvuruyu kabul etmezken, kabul eden şirketlerde ise risk prim seviyesi artış gösterir. Bu durum, özellikle ileri yaş grubundaki sigortalı adayları için birden fazla sigorta şirketinin tekliflerini karşılaştırmayı zorunlu kılan pratik bir gerçekliktir.
Antalya'da fiyatı belirleyen faktörler
Yabancı sağlık sigortası priminde Antalya'ya özel resmi bir tarife yoktur. Fiyatlar, sigorta şirketlerinin Türkiye geneli için belirlediği tarifeler üzerinden hesaplanır. Buna rağmen aynı kişi için farklı şirketlerden gelen teklifler arasında hatırı sayılır fark çıkabilir. Bunun nedeni, primin birden fazla değişkenin bileşimi olmasıdır.
Faktör | Prime etkisi | Karar açısından anlamı |
|---|---|---|
Doğum yılı / yaş | En belirleyici değişken; yaş yükseldikçe prim artar | İleri yaşta teklif sayısı azalır, karşılaştırma önem kazanır |
Poliçe süresi | 1 yıl ve çok yıllı düzenlemeler farklı fiyatlanır | İkamet süresiyle poliçe süresinin örtüşmesi gerekir |
Teminat genişliği | Ayakta tedavi limiti ve ödeme oranı primi doğrudan etkiler | Düşük prim çoğunlukla dar teminat demektir |
Anlaşmalı kurum ağı | Geniş ağ genelde daha yüksek primle gelir | Gidilecek hastane ağda değilse teminat pratikte daralır |
Sigorta şirketi | Aynı profil için şirketler farklı tarife uygular | Tek teklifle karar vermek fiyat körlüğü yaratır |
Tabloda görülen ilk dört satır ürünün tasarımıyla ilgili; beşincisi ise tamamen piyasa yapısıyla. Aynı doğum yılı, aynı ikamet süresi ve benzer teminat setiyle çalışıldığında bile şirketler arasında fiyat farkı oluşur. Bu farkı görebilmenin tek yolu, aynı profili birden fazla şirkete aynı anda sormaktır. Acente olarak yaptığımız iş tam olarak budur: sizin profilinizi tek seferde alır, çalıştığımız şirketlerin yabancı sağlık ürünlerinden karşılaştırmalı bir tablo çıkarır ve fiyat farkının nereden geldiğini teminat düzeyinde açıklarız.
Antalya'nın kendine özgü tarafı fiyat seviyesinde değil, sağlık altyapısında. Şehirde özel hastane ve poliklinik yoğunluğu yüksek; yabancı nüfusun yerleştiği ilçelerde bu ağ daha da belirgin. Dolayısıyla "hangi şirketin poliçesi benim oturduğum bölgedeki hastanelerde işler?" sorusu, prim farkından daha kritik hale gelebiliyor. Bir poliçenin yıllık primi bir miktar düşük olabilir ama tercih ettiğiniz hastane anlaşmalı ağda değilse, ilk ciddi tedavide cebinizden çıkan tutar bu farkı fazlasıyla aşabilir.
Bir de güncellik boyutu var. Yabancı sağlık poliçelerinde hem teminat limitleri hem primler ekonomik koşullara bağlı olarak sık güncelleniyor. Bu nedenle internette gördüğünüz bir fiyat aralığını sabit veri gibi kabul etmek yanıltıcı olur; teklif alınan tarihteki tarife geçerlidir. Sağlık sigortası ürünlerinde teminat ve fiyat yapısının nasıl değerlendirildiğine dair genel çerçeveyi sağlık sigortası sayfamızda da açıklıyoruz.
Yaygın yanlış anlamalar ve gerçekler
Antalya'da ikamet için sigorta arayan yabancılarla konuşurken tekrar eden birkaç yanlış varsayım var. Bunları netleştirmek, hem bütçeyi hem başvuru sürecini korur.
"Göç İdaresi'nin istediği kâğıdı alayım, gerisi önemli değil." Bu yaklaşım, poliçeyi bürokratik bir belgeye indirger. Oysa poliçenin asıl işlevi, Türkiye'de bir hastalık ya da kaza durumunda oluşacak tedavi maliyetini karşılamaktır. Özel hastane giderleri, ayakta tedavide bile hızla birikebilir. Asgari teminatlı bir ürün bilinçli bir tercih olabilir; ama farkında olmadan yapılan bir tercih olmamalıdır.
"Her sağlık poliçesi ikamet başvurusunda geçerlidir." Değildir. Aranan, Türkiye'de geçerli olan, ikamet süresini kapsayan ve belirli asgari teminatları içeren bir özel sağlık poliçesidir. Sigorta şirketleri bu amaçla tasarlanmış ayrı ürünler sunar; genel bir sağlık ya da seyahat poliçesi bu tanıma uymayabilir. Uygunluk konusunda nihai değerlendirme Göç İdaresi'ne aittir, ancak ürün seçiminde bu kriteri baştan gözetmek başvuruda sürprizi azaltır.
"Yabancı sağlık sigortası ile SGK aynı şey." Aynı değildir. 5510 sayılı Kanun kapsamındaki genel sağlık sigortası kamu sistemine dayalı bir güvencedir; yabancılara özel sağlık poliçesi ise özel sigorta şirketinin sunduğu, limitli ve sözleşmeye bağlı bir üründür. Kişi genel sağlık sigortası kapsamına giriyorsa özel poliçe zorunluluğu doğmayabilir; bu ayrım kişinin çalışma ve ikamet durumuna göre değiştiği için tek tek değerlendirilmelidir.
"Seyahat sigortam var, ikamet için yeter." Seyahat sağlık sigortası belirli bir seyahat dönemine ve acil durumlara odaklanır. Uzun süreli ikamet için tasarlanmış bir ürün değildir. İki ürünü karıştırmak, başvuru aşamasında zaman kaybına yol açan en sık hatalardan biridir.
"En ucuz teklif en iyi tekliftir." Prim, ürünün yalnızca bir yüzü. Aynı primde iki poliçe, ayakta tedavi limiti ve katılım oranı bakımından bambaşka olabilir. Karşılaştırmanın anlamlı olması için tekliflerin aynı teminat mantığı üzerinden okunması gerekir; bizim danışmanlıkta üzerinde en çok durduğumuz nokta da bu.
Doğru poliçeyi seçerken hangi kriterlere bakmalı?
Burada bir başvuru prosedürü değil, karar kriterleri sıralıyoruz. Poliçe seçimini şekillendiren beş temel değerlendirme başlığı var.
İkamet türü ve planlanan kalış süresi. Kısa dönem, öğrenci, aile ya da uzun dönem ikamet; her biri farklı süre ve koşul yaratır. Poliçe süresinin ikamet süresini kapsaması, üzerinde durulması gereken ilk uyum noktasıdır.
Yaş ve sağlık geçmişi. Yaş primin en güçlü belirleyicisi; kronik bir rahatsızlık varsa ayakta tedavi limiti ve ilaç/tahlil kullanım sıklığı da denklemin parçası olur. Düzenli kontrol gerektiren bir tablo varsa, asgari teminatlı ürün pratikte yetersiz kalabilir.
Antalya'da kullanılması muhtemel sağlık kurumları. Konyaaltı'nda mı, Lara'da mı, Alanya'da mı yaşanacak; hangi hastane tercih edilecek? Bu sorunun cevabı, hangi şirketin anlaşmalı ağının sizin için değerli olduğunu belirler. Şehri ve hastane ağını yakından bilmek, bu noktada yerel bir acentenin en somut katkısı.
Bütçe ile teminat arasındaki denge. Amaç yalnızca ikamet iznini almak mı, yoksa Antalya'da uzun vadeli bir sağlık güvencesi kurmak mı? Bu iki hedef farklı ürün gruplarına işaret eder ve ikisi de meşrudur; önemli olan hangisini seçtiğinizi bilerek imza atmaktır.
Poliçenin başvuruda kabul görecek içerikte olması. Ürünün ikamet başvurusu için tasarlanmış olması, süre ve teminat açısından aranan çerçeveye oturması gerekir. Bu konuda deneyim aktarımı yapıyor, güncel mevzuatı ise Göç İdaresi Başkanlığı üzerinden takip etmenizi öneriyoruz.
Dil de görünmez bir kriter. Poliçe metinleri, teminat tabloları ve istisna maddeleri Türkçe hazırlanır. Türkçe bilmeyen bir okuyucu için "muafiyet", "katılım payı" ya da "bekleme süresi" gibi ifadeler ciddi belirsizlik yaratır. Danışmanlığımızın önemli bir kısmı, bu maddeleri sade biçimde anlatmak ve hasar anında iletişimi kolaylaştırmak üzerine kurulu.
Grup Akdeniz Sigorta
Profilinize göre karşılaştırmalı sağlık sigortası teklifi alın
Doğum yılınızı, ikamet sürenizi ve beklediğiniz teminat düzeyini paylaşın; çalıştığımız şirketlerin ürünlerini aynı kriterle karşılaştırıp size özel teklifi hazırlayalım.
Size uygun teklifi birlikte netleştirelim
Yabancı sağlık sigortası fiyatı, bir liste fiyatı değil bir hesaplama sonucudur. Doğum yılınız, ikamet türünüz, kalış süreniz ve tercih ettiğiniz teminat düzeyi belli olmadan verilecek her rakam tahminden ibaret olur. Bize bu bilgileri ilettiğinizde, çalıştığımız şirketlerin yabancı sağlık ürünlerini aynı kriter setiyle karşılaştırır, aralarındaki prim farkının hangi teminat maddesinden kaynaklandığını gösterir ve Antalya'daki hastane ağı açısından hangi seçeneğin sizin için pratik olduğunu birlikte değerlendiririz.
Sağlık ürünlerinde teminat detaylarını nasıl ele aldığımızı merak ediyorsanız, tamamlayıcı sağlık sigortasını anlattığımız rehber yazımız yaklaşımımız hakkında iyi bir fikir verir. Yabancı sağlık poliçesi tarafında ise bir sonraki adım basit: profil bilgilerinizi paylaşın, güncel tarifelerle hazırlanmış karşılaştırmalı teklifi biz çıkaralım.
Sık Sorulan Sorular
Antalya'da yabancılar için sağlık sigortası zorunlu mu?
Türkiye'de ikamet izni başvurusunda yabancının geçerli bir sağlık güvencesine sahip olması aranır. Kişi 5510 sayılı Kanun kapsamında genel sağlık sigortalı sayılmıyorsa, bu güvence özel sağlık sigortası ile sağlanır. Bu kural Antalya'ya özel değil, Türkiye genelinde geçerlidir. Kendi durumunuzun hangi kategoriye girdiğini Göç İdaresi Başkanlığı'nın güncel şartlarıyla ve bizimle birlikte kontrol etmenizi öneririz.
Yabancı sağlık sigortası ile seyahat sağlık sigortası aynı şey mi?
Hayır. Seyahat sağlık sigortası, belirli bir seyahat dönemi boyunca ani hastalık ve kaza kaynaklı acil tıbbi giderler için tasarlanır. İkamet izni için aranan yabancı sağlık sigortası ise Türkiye'de geçerli, ikamet süresini kapsayan ve yatarak ile ayakta tedavi teminatlarını içeren bir özel sağlık poliçesidir. İki ürün birbirinin yerine geçmez.
Fiyatlar neden bu kadar değişiyor, sabit bir tarife yok mu?
Sabit bir kamu tarifesi yok. Primi doğum yılı, poliçe süresi, seçilen teminat genişliği ve sigorta şirketinin kendi fiyat politikası birlikte belirler. Aynı profil için farklı şirketlerden farklı teklifler gelmesi bu yüzden normaldir. Ayrıca teminat limitleri ve primler dönemsel olarak güncellendiğinden, geçerli olan her zaman teklifin alındığı tarihteki tarifedir.
60 yaş üzerindeki biri yabancı sağlık sigortası yaptırabilir mi?
Sigorta şirketleri bu ürünleri belirli yaş aralıkları için tasarlar ve üst yaş sınırı şirketten şirkete değişir. Bazı şirketler ileri yaş gruplarında kabul yapar, bazıları yapmaz; kabul edenlerde de prim seviyesi belirgin şekilde yükselir. Bu grupta tek bir teklife bakmak yerine birden fazla şirketin politikasını karşılaştırmak, hem kabul şansını hem fiyat aralığını görmek açısından belirleyicidir.
Poliçemin ikamet başvurusunda sorun çıkarmaması için neye dikkat etmeliyim?
Poliçenin Türkiye'de geçerli olması, ikamet sürenizi kapsaması ve ikamet başvuruları için tasarlanmış asgari teminatları içermesi beklenir. Genel bir sağlık ya da seyahat poliçesi bu tanıma uymayabilir. Ürün seçiminde bu uyumu baştan gözetiyor, nihai değerlendirmenin Göç İdaresi'ne ait olduğunu da açıkça belirtiyoruz.
Antalya'da poliçe yaptırmakla başka bir şehirde yaptırmak arasında fark var mı?
Prim tarifeleri şehre göre resmi olarak farklılaşmaz; şirketler Türkiye geneli için fiyatlandırma yapar. Fark, pratikte anlaşmalı hastane ağında ortaya çıkar. Antalya'da yaşayacaksanız, tercih edeceğiniz özel hastanelerin hangi şirketin ağında olduğu poliçenin gerçek değerini belirler. Yerel danışmanlığın en somut faydası da tam bu noktada ortaya çıkıyor.