Cam kırılması sigortası için “hangi şirket daha iyi?” sorusunun tek bir doğru cevabı yok; çünkü evinizin ya da işyerinizin cam yoğunluğu, camların kullanım şekli ve poliçeden beklediğiniz koruma değiştikçe “en iyi” tanımı da değişiyor. Sigorta şirketleri cam kırılması teminatını kapsam, limit ve istisnalar açısından birbirinden hayli farklı tasarladığı için, kararın merkezinde marka değil, teminatın yapısı yer alıyor. Bu yazıda cam kırılması sigortasını Türkiye'de veren üç temel yolu tanımlayacak, bunları aynı kriter setiyle yan yana koyacak ve hangi durumda hangi kurgunun sizin için mantıklı olduğunu netleştireceğiz.
Table of contents
Cam kırılması sigortası, poliçede adı ve bedeli yazılı cam ve aynaların kırılma sonucu uğradığı maddi zararları karşılayan bir teminattır. Genel şartlara göre sigortacı, poliçede gösterilen cam ve aynaların kırılması nedeniyle oluşan zararları, yazılı cam bedeli ve poliçe özel şartları çerçevesinde öder. Önemli bir ayrıntı: cam kırılmasına yol açan olay yangın, yıldırım veya infilak gibi başka bir poliçenin ana teminatına giriyorsa, o zarar cam kırılması teminatının dışında bırakılabilir. Bu yüzden karar verirken tek bir kutucuğa değil, kapsam-limit-istisna üçlüsüne birlikte bakmak gerekir.
Cam kırılması teminatını almanın üç temel yolu
Türkiye'de cam kırılması korumasına üç farklı kapıdan girilir. Hiçbiri diğerinden mutlak olarak “üstün” değildir; her biri farklı bir cam profiline oturur.
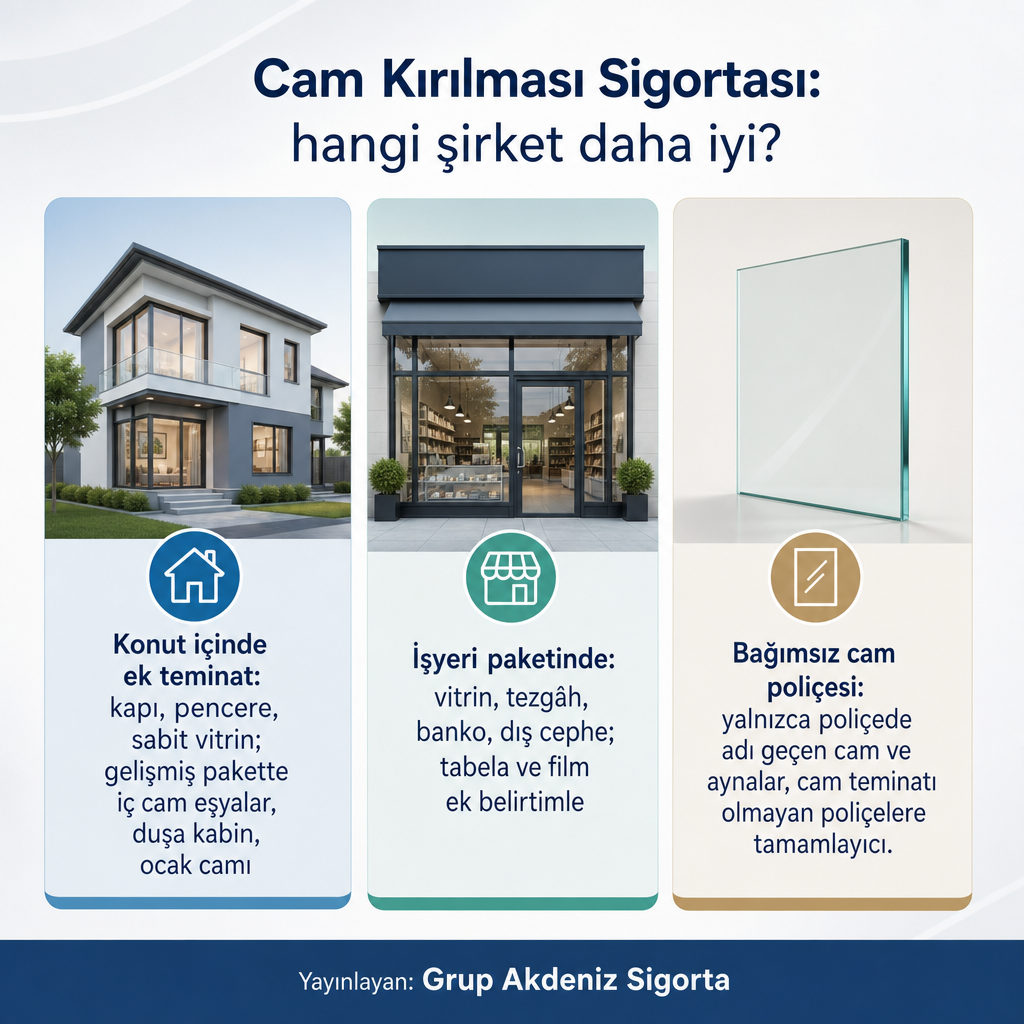
Konut sigortası içinde ek teminat olarak
Birçok konut sigortası; kapı, pencere ve sabit vitrin camlarını, cam kırılması genel şartları saklı kalmak kaydıyla ek teminat olarak sunar. Bazı ürünlerde yalnızca konuta monte kapı ve pencere camları ile aynalar kapsamdayken, evdeki diğer cam eşyalar (sehpa camı, duşa kabin, cam raf gibi) teminat dışında kalır. Daha gelişmiş konut paketlerinde ise iç ve dış cephe camları, duvara ya da mobilyaya sabit cam yüzeyler, cam raflar, duşa kabin camları ve elektrikli ocakların cam yüzeyleri de kapsama alınabilir. Bu tür poliçelerde camın kendisi kadar üzerindeki yazı, film veya desen gibi uygulamalar da belirli bir oran dahilinde güvenceye alınabilir. Bazı ürünlerde masa, sehpa, buzdolabı ve fırın camları gibi küçük camlar dahil edilir; ancak bu camlar için ana cam limitinin belirli bir yüzdesi (örneğin %50) kadar ödeme yapılır.
İşyeri sigortasında cam kırılması teminatı
İşyeri paket sigortalarında bu teminat; vitrin, kapı, pencere, tezgâh, masa ve banko camları ile aynaların kırılma riskine karşı koruma sağlar. İşyerinin dış cephesindeki camların kırılması ya da çatlaması halinde, binayı daha büyük hasarlara karşı korumak için yapılan acil cam değişimi ve tamirat giderleri de belirli limitlerle teminat altına alınabilir. Bazı işyeri paketlerinde teminat; camdan yapılmış tabela, levha ve bina cephesine monte tanıtıcı panoları da kapsar. Totem gibi elemanlar ise poliçede ayrıca bedel belirtilmesi şartıyla dahil edilir. Cam yüzeylere uygulanan yazı, logo veya güneş/gizlilik filmleri de belirli bir oran dahilinde cam bedeline ek olarak güvenceye alınabilir. Poliçe yapısına göre inşaat veya tadilat sırasında oluşan cam hasarları ya da grev, lokavt, kargaşalık ve halk hareketleri gibi olaylar da, başka bir sigortayla teminat altına alınmamış olmak kaydıyla eklenebilir.
Bağımsız cam kırılmasına karşı sigorta
Cam kırılması teminatı, konut veya işyeri poliçesinden tamamen bağımsız, sadece cam ve aynalara yönelik ayrı bir poliçe olarak da düzenlenebilir. Bu tip poliçelerde hangi camların sigortalı olduğu ve her biri için sigorta bedeli açıkça belirtilir; sigortacı yalnızca bu listedeki cam ve aynaların kırılmasından doğan zararları karşılar. Genel şartlar burada da aynıdır: yangın, yıldırım, infilak gibi klasik yangın rizikolarından kaynaklanan cam kırılmaları başka bir poliçe kapsamında güvenceye alınmışsa, bağımsız cam poliçesinin dışında tutulur. Bu yapı, konut veya işyeri poliçesinde cam teminatı bulunmayan ya da çok sınırlı kalan durumlarda, özellikle vitrin ağırlıklı işletmeler için tamamlayıcı bir çözüm olarak kullanılır.
Hangi kriterlere göre “daha iyi” cam teminatı seçilir
Marka karşılaştırmak yerine teminatı karşılaştırmak, doğru soruyu sormakla başlar. Cam teminatlarını ayrıştıran beş kriter var.
Kapsam: hangi camlar gerçekten sigortalı? Şirketler arasındaki en belirgin fark budur. Bazı poliçeler yalnızca dış cephe kapı-pencere ile sabit vitrin camlarını kapsar. Bazıları iç cephe camlarını, duvara veya mobilyaya sabit aynaları, cam rafları, duşa kabin ve elektrikli ocak camlarını da güvenceye alır. Bazı ürünlerde masa, sehpa, buzdolabı ve fırın camları gibi eşyaya ait camlar dahildir ama toplam cam limitinin bir yüzdesiyle sınırlanır. İşyeri tarafında vitrin, tezgâh, masa ve banko camları ile dış cephe camları genelde kapsamdayken; tabela, levha ve totem gibi elemanların dahil olması poliçede ayrıca belirtilmesine bağlıdır.
Limit yapısı: toplam cam bedeli ve alt limitler. Konut ve işyeri poliçelerinde cam kırılması için ayrı bir sigorta bedeli yazılır ve sigortacının azami sorumluluğu bu bedelle sınırlıdır. Konut poliçelerinde bu bedel yalnızca konuta monte kapı-pencere camları ve aynalar için belirlenebilir; diğer cam eşyalar kapsam dışı kalabilir. Küçük cam eşyalar için ana limitin en fazla yarısına kadar ödeme yapılacağı belirtilebilir. İşyeri poliçelerinde ise hem toplam bir limit hem de olay başına (her bir hasar için) ayrı bir limit tanımlanabilir.
Ek teminatlar ve klozlar. Bazı poliçeler teminatı saf kırılma olayıyla sınırlarken, bazıları ilave klozlarla kapsamı genişletir. Yangın, yıldırım, infilak sonucu camların kırılması başka bir sigortayla teminat altına alınmamışsa dahil edilebilir. Binada yapılan inşaat veya tadilat sırasında oluşan kırılmalar, grev-lokavt ve halk hareketleri gibi olaylar poliçeye göre eklenebilir. Dış cephe camının kırılması halinde yapılan acil değişim ve tamirat giderleri de bazı poliçelerde açıkça güvenceye alınır. Dolayısıyla “cam kırılması var mı?” sorusu tek başına yeterli değildir; hangi ek klozların dahil olduğu belirleyicidir.
İstisnalar: hangi kırılmalar ödenmez? Konut poliçelerinde camın bulunduğu binanın çökmesi veya yıkılması; camların takılması, sökülmesi, tamiri veya yerinin değiştirilmesi sırasında oluşan hasarlar genel olarak teminat dışıdır. Kasten kırılan camlar; savaş, iç karışıklık, terör, su baskını veya yanardağ patlaması gibi olağanüstü olaylar sonucu oluşan kırılmalar da çoğu zaman teminat dışı sayılır. Ayrıca başka bir poliçeyle teminat altına alınmış yangın, yıldırım, infilak kaynaklı cam kırılmaları da dışarıda bırakılabilir. Bu nedenle hem genel şartları hem de poliçenin özel şart ve klozlarını birlikte okumak gerekir.
Hasar yönetimi: onarım, değiştirme ve acil önlemler. Bazı konut ve işyeri paketlerinde sigortacı yalnızca yeni cam bedelini değil, daha büyük hasarları önlemek için gereken acil tamirat giderlerini de üstlenir; camın eskisiyle aynı özelliklere sahip yenisiyle değiştirilmesi bu kapsamda karşılanabilir. Gelişmiş konut poliçelerinde duvara ya da mobilyaya sabit cam yüzeyler, ocak camları ve duşa kabin camlarının zarar görmesi de dahil edilebilir; bu da cam yoğunluğu yüksek modern konutlar için daha bütüncül bir koruma sağlar.
Dört teminat tasarımının kriter bazlı karşılaştırması
Aşağıdaki tablo, Türkiye'de yaygın görülen cam kırılması teminatı tasarımlarını aynı kriterlerle karşılaştırır. Bunlar genel örneklerdir; her sigorta şirketinin poliçe şartları ayrıca incelenmelidir.
| Kriter | Standart konut cam teminatı | Geniş kapsamlı konut cam teminatı | İşyeri cam teminatı | Bağımsız cam sigortası |
|---|---|---|---|---|
| Kapsanan camlar | Kapı, pencere, sabit vitrin; çoğunlukla konuta monte camlar | İç-dış cephe, sabit aynalar, duşa kabin, ocak camı vb. | Vitrin, kapı, pencere, tezgâh, banko camları ve aynalar | Poliçede tek tek adı geçen cam ve aynalar |
| Limit yapısı | Ayrı cam bedeli; küçük cam eşyalar kapsam dışı ya da düşük limitli | Yüksek toplam bedel; bazı camlar için ana limitin yüzdesi | Toplam limit ve olay başına limit; dış cephe için acil tamirat | Her cam için ayrı bedel; toplam poliçede yazılı bedellerin toplamı |
| Ek teminatlar | Genelde yalnızca kırılma | İç cam eşyalar, dekoratif camlar, yazı/film için ek oranlar | İnşaat-tadilat, grev-lokavt, halk hareketleri poliçeye göre | Ek klozlarla yangın vb. hariç tutulur veya uyumlanır |
| Tipik istisnalar | Bina çökmesi, kasten kırma, savaş/terör, su baskını | Genel istisnalar aynı, ek camlar için de geçerli | Başka poliçedeki riskler ve genel şart istisnaları | Genel şartlardaki tüm istisnalar |
| Kimler için uygun | Basit cam yapılı konutlar | Cam yoğunluğu yüksek modern konutlar | Vitrin ve cam yüzeyi fazla işyerleri | Cam teminatı olmayan/kısıtlı poliçelere ek güvence |
Tablonun asıl anlattığı şu: aynı riske dört farklı çözüm mimarisi var ve doğru seçim, sizin cam envanterinizin bu satırlardan hangisine oturduğuna bağlı. Örneğin geniş cam cephesi olan bir dairede standart konut teminatı, kapsamdışı kalan iç camlar nedeniyle hasar anında beklentiyi karşılamayabilir.
Ne zaman hangi alternatif, ne zaman hiçbiri
Seçim, camın miktarı ve kırılma olasılığıyla doğrudan bağlantılı. Aşağıdaki eşikler kararı somutlaştırır.
Standart konut cam teminatı ne zaman yeterli? Kapı ve pencere dışında fazla cam yüzeyi olmayan klasik yapıdaki konutlarda; binanın ve çerçevelerin dayanıklı, camların ağırlıklı olarak dış cephe camlarından ibaret olduğu durumlarda; ve poliçedeki cam limitinin mevcut camların toplam maliyetine kıyasla makul kaldığı hallerde bu düzey genellikle işi görür.
Geniş kapsamlı konut teminatı hangi durumda öne çıkar? Duşa kabin, cam korkuluk, cam merdiven, geniş cam cephe ve elektrikli ocak camları gibi çok sayıda cam yüzeyi olan modern konutlarda; küçük çocukların veya evcil hayvanların yaşadığı, kazara kırılma riskinin yüksek olduğu hanelerde; dekoratif camlar, aynalar ve cam üzeri film/yazı uygulamalarının maliyetinin yüksek olduğu durumlarda bu genişletilmiş yapı anlam kazanır.
İşyeri cam teminatı hangi işletmeler için gerekli? Vitrin ve cephe camı yoğun mağaza, showroom ve restoran gibi işletmelerde; bina cephesine monte tabela, levha ve cam panoların bulunduğu işyerlerinde; inşaat ve tadilat çalışmalarının sık yapıldığı, camların bu sırada zarar görme olasılığı yüksek işletmelerde bu teminat neredeyse zorunlu hale gelir. Otel, restoran ve mağaza gibi cam yüzeyi yoğun işletmeler için işyeri sigortası kurgusunda cam teminatının limit ve klozları ayrıca konuşulmalıdır.
Bağımsız cam sigortası ne zaman anlamlı, ne zaman gereksiz? Mevcut konut veya işyeri poliçesinde cam teminatı hiç yoksa ya da limiti cam maliyetinin çok altında kalıyorsa anlamlıdır; özellikle yüksek maliyetli vitrin camları, özel üretim cam paneller veya dekoratif cam işçiliği gibi standart poliçelerin yeterince karşılamadığı riskler için tercih edilir. Buna karşılık konut veya işyeri poliçesinde kapsamlı cam teminatı ve yeterli limit zaten varsa, bağımsız cam poliçesi çoğu durumda gereksiz bir maliyet olabilir. Camların büyük bölümü bina sahibi veya farklı bir poliçe kapsamında zaten sigortalıysa ve fiili risk düşükse, ek poliçe yerine mevcut teminatı optimize etmek daha rasyonel bir seçenektir.
Cam teminatınızı bizimle yan yana koymak
“Hangi şirket daha iyi?” sorusunun net bir cevaba bağlanması için her sigorta şirketinin cam teminatını; kapsadığı cam türleri, limit yapısı, istisnalar ve ek klozlar açısından yan yana görmek gerekir. Türkiye'de konut ve işyeri poliçeleri cam kırılması teminatını bazen yalnızca kapı-pencere ile sınırlar, bazen de iç cam eşyalar, tabela ve özel cam uygulamalarına kadar genişletir. Bu farkları tek tek okumak ve karşılaştırmak zaman alır; işte devreye burada giriyoruz.
Çok şirketli çalışan bir danışman olarak, 16 sigorta şirketinin konut, işyeri ve cam teminat yapılarını aynı anda görebiliyoruz. Böylece ev veya işyerinizdeki camların gerçek maliyetini ve kırılma riskini dikkate alan dengeli bir çözüm önerebiliyoruz; hedefimiz yalnızca “en ucuz poliçe” değil, cam kırılması gibi sık yaşanabilen ama detayda saklı kalan riskler için sürdürülebilir bir koruma. Antalya'da hem konut sigortası hem de işyeri tarafında, cam kırılması teminatının yangın, deprem, kasko ve diğer teminatlarla çakışmadan ve boşluk bırakmadan kurgulanmasına odaklanıyoruz. Konut, işyeri, otel ve mühendislik gibi farklı ürünlerin cam teminatlarını ihtiyaca göre kıyaslıyor, hasar anında baştan sona takip ettiğimiz bir çözüm setine dönüştürüyoruz.
Sonraki adım: teminatınızı rayiç bedele göre kontrol edin
Cam kırılması sigortasında doğru limit seçimi için cam ve aynalarınızın güncel değerinin, yani rayiç bedelinin doğru tespit edilmesi gerekir. Bu sayede hem eksik sigorta (underinsurance) hem de gereksiz yüksek bedel sorununun önüne geçilir; limit çok düşükse hasarda üstünüze fark kalır, çok yüksekse gereksiz prim ödersiniz. Değerlemenin mantığını ve yaygın hataları rayiç bedel değerleme rehberimizde daha ayrıntılı ele alıyoruz.
Cam yoğunluğu yüksek bir konut ya da vitrin ağırlıklı bir işyeri için, konut, işyeri ve ilgili cam teminatlarını birlikte değerlendiren bir teklif çalışması talep edebilirsiniz. Bize camlarınızın türünü, sayısını, işyeri veya konutun kullanımını ve varsa mevcut poliçenizi ilettiğinizde; cam kırılması teminatını diğer teminatlarla uyumlu, bütçenize uygun ve hasar anında sürpriz yaratmayacak bir yapıya kavuşturabiliriz.
Sık sorulan sorular (SSS)
Cam kırılması sigortası mutlaka ayrı bir poliçe olarak mı alınır?
Hayır. Türkiye'de cam kırılması teminatı çoğu zaman konut ve işyeri sigortalarına ek teminat olarak eklenir; yalnızca özel durumlarda bağımsız cam sigortası tercih edilir.
Cam kırılması teminatı tüm camları kapsar mı?
Genelde kapı, pencere ve sabit vitrin camları kapsanır. Masa, sehpa, buzdolabı ve fırın camları gibi camlar bazı poliçelerde kapsam dışı ya da ana limitin belirli bir yüzdesiyle sınırlıdır. Hangi camların sigortalı olduğu poliçede tek tek veya toplu halde belirtilir.
Kiracıyım; cam kırılırsa bu teminat kimin işine yarar?
Konut poliçeleri genellikle dairedeki sabit camları (kapı, pencere, sabit vitrin) kapsar. Kiracının yaptırdığı konut sigortasında cam teminatı varsa, poliçe şartlarına göre hasar bu poliçeden karşılanabilir; bazı durumlarda bina sahibinin poliçesi de devreye girebilir.
Cam üzerindeki yazı veya film de karşılanır mı?
Bazı işyeri ve gelişmiş konut ürünlerinde cam üzerindeki yazı, logo ve güneş/gizlilik filmleri, cam bedelinin belirli bir yüzdesiyle sınırlı olmak üzere teminat altına alınabilir. Bu ayrıntı poliçenin ek teminat veya kloz kısmında yer alır ve her ürün için geçerli değildir.
Cam teminatı yangın, deprem gibi risklerden ayrı mı değerlendirilir?
Genel şartlara göre yangın, yıldırım ve infilak gibi riskler başka bir poliçeyle teminat altındaysa, aynı olay nedeniyle oluşan cam kırılmaları cam teminatının dışında bırakılabilir. Bu yüzden cam teminatı ile yangın ve diğer ana teminatların birbiriyle uyumlu kurgulanması gerekir.