Cam kırılması sigortası ararken çoğu kişi doğrudan "hangi şirket daha iyi?" sorusuyla yola çıkar; oysa cam yüzeylerinizi asıl belirleyen şey, şirket markası değil, camı hangi poliçe tipiyle ve hangi teminat yapısıyla güvence altına aldığınızdır. Aynı risk (bir camın kırılması) konut sigortası, işyeri paket sigortası, kasko veya bağımsız bir poliçe içinde farklı kapsam, limit ve istisnalarla karşınıza çıkar. Antalya'daki eviniz, dükkânınız ya da aracınız için doğru kararı vermek, bu dört yolun kapsamını yan yana koyup kendi cam profilinize göre eşleştirmekle başlar. Biz Grup Akdeniz Sigorta olarak bu yazıda şirket sıralaması yapmıyoruz; bunun yerine gerçek alternatifleri, hangi durumda hangisinin öne çıktığını ve ne zaman hiçbirinin gerekli olmadığını sade bir dille karşılaştırıyoruz.
Table of contents
Cam kırılması teminatının çalışma mantığı
Cam kırılması sigortası, poliçede belirtilen cam ve aynaların kırılma sonucu uğradığı maddi zararı karşılayan bir teminattır. Genel şartlar; teminata giren cam yüzeyleri (kapı, pencere, vitrin, sabit mobilya camları, aynalar gibi) ve teminat dışı halleri (bilerek kırma, montaj sırasında oluşan hasar gibi) tanımlar. Yani "cam kırıldı, sigorta öder" düz bir denklem değildir; hangi camın, hangi nedenle, hangi limit ve muafiyet çerçevesinde ödendiği metinle çizilmiştir.
Türkiye'de bu teminat çoğu zaman tek başına değil; konut sigortası, işyeri paket sigortası veya kasko poliçesi içinde standart ya da ek teminat olarak sunulur. Bu da kararı bir marka tercihinden çıkarıp bir yapı tercihine dönüştürür: Camı zaten sahip olduğunuz bir poliçenin içine mi yerleştireceksiniz, yoksa sadece cam riskine odaklanan ayrı bir poliçe mi kuracaksınız? Doğru soru "hangi şirket?" değil, "hangi poliçe ve hangi teminat yapısı benim cam yüzeylerimi gerçekten koruyor?" sorusudur.
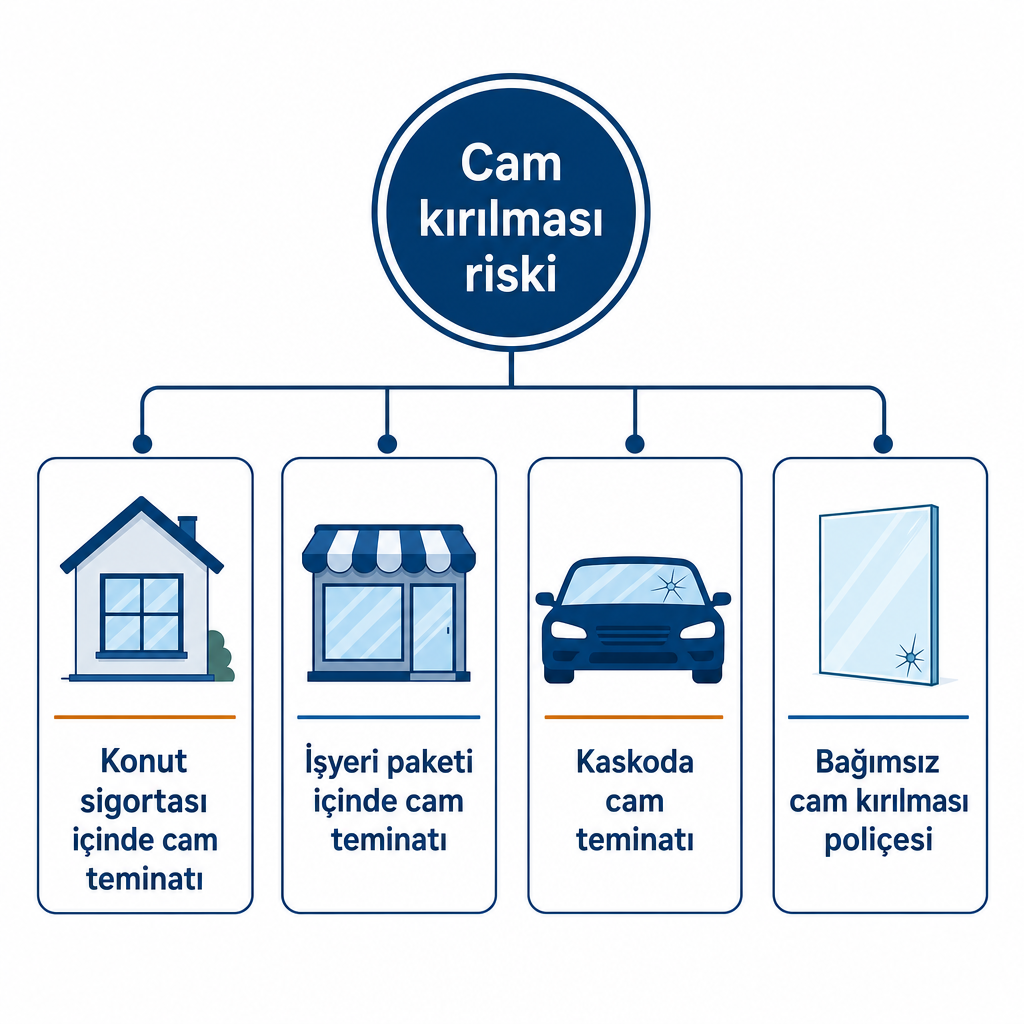
Cam kırılması hangi poliçe ile güvence altına alınır?
Cam yüzeyleriniz için pratikte dört yol öne çıkar. Hiçbirini diğerine üstün ilan etmeden, her birinin ne yaptığını tanımlamak en sağlıklısı.
Konut sigortası içindeki cam teminatı
Konut sigortalarında cam kırılması teminatı çoğu zaman kapı, pencere, balkon, vitrin camları ile evdeki sabit mobilya camlarını ve aynaları kapsar. Bazı ürünlerde bu teminat standart gelir, bazılarında ise ek primle poliçeye dahil edilir. Gören zarar; teminat limitleri ve varsa muafiyetler dahilinde karşılanır. Elektrikli ocak camı gibi özel yüzeyler için bazı poliçelerde ayrı limit tanımlanabildiğini de not etmek gerekir. Yani aynı "konut cam teminatı" başlığı altında üründen ürüne ciddi farklar olabilir.
İşyeri paket sigortası içindeki cam teminatı
İşyeri paket poliçelerinde cam kırılması teminatı; vitrinleri, dış cephe camlarını, kapı ve pencere camlarını, masa-bankoları, sabit aynaları ve buzdolabı gibi takılı cihaz camlarını kapsayabilir. Bazı ürünlerde camdan yapılmış reklam tabelaları, totemler ve panolar da işyeri cam teminatına dahil edilebilir; bunun için poliçede ayrıca bedel belirtilmesi gerekebilir. Standart cam teminatına ek olarak yangın, yıldırım, infilak, inşaat-tadilat sırasındaki cam zararları veya toplumsal olaylar gibi genişletilmiş riskler de ek teminatla kapsam içine alınabilir. Bu esneklik, vitrin ve dış cephenin işin görünürlüğü için kritik olduğu işletmelerde belirleyicidir.
Kasko içindeki cam teminatı
Kasko sigortasında "cam teminatı", araç camlarında oluşan kırılma ve çatlaklar sonucu onarım ya da cam değişimini karşılayan bir teminat türüdür. Genellikle ön cam, arka cam ve kapı camları; taş çarpması, park halindeyken oluşan hasar, hırsızlık girişimi veya dolu-fırtına gibi olaylar sonucu kırılma/çatlama yaşadığında poliçe kapsamına girer. Birçok kasko poliçesinde cam teminatı temel paketin parçasıdır; ancak teminatın kaç hasar için geçerli olduğu, limitler ve muafiyetler şirketten şirkete değişir. Bu teminat Trafik sigortasından bağımsızdır; zorunlu trafik poliçesi araç camınızı korumaz.
Bağımsız cam kırılması sigortası
Bazı şirketler cam kırılması riskini, konut veya işyeri paketinden ayrı, bağımsız bir poliçe olarak sunar. Bu poliçelerde sigortalı adresin dış cephe camları, kapı-pencere camları, vitrinler, mobilya camları, duşakabin ve balkon camları gibi çok sayıda yüzey genel şartlarda tanımlandığı şekilde teminat altına alınır. Bağımsız poliçeler; cam yüzeylerin değerinin yüksek, mimari olarak kritik olduğu veya standart konut/işyeri paketlerindeki cam limitlerinin yetersiz kaldığı durumlarda tercih edilir. Paket poliçenin üstüne gelen bir "ek katman" gibi düşünülebilir.
Kriter bazlı karşılaştırma
Dört yolun öne çıkan farkları tek bakışta:
| Kriter | Konut cam teminatı | İşyeri paketi cam teminatı | Kasko cam teminatı | Bağımsız cam poliçesi |
|---|---|---|---|---|
| Kapsanan camlar | Ev içi/dış cephe, kapı-pencere, sabit mobilya camları ve aynalar | Vitrin, dış cephe, kapı-pencere, banko, sabit cihaz camları, tabela ve totemler | Araç ön-arka ve kapı camları | Konut/işyeri iç-dış camlar, mobilya, vitrin, balkon camları |
| Standart mı, ek mi? | Bazı üründe standart, bazılarında ek primle | Çoğu pakette temel ya da ek teminat | Genellikle temel kasko paketinde | Bağımsız poliçe; cam başlı başına ana teminat |
| Tipik profil | Ev sahipleri ve kiracılar | Mağaza, kafe, restoran, otel, vitrinli ofis | Araç sahipleri, filo işleten işletmeler | Özel mimari, geniş cam cepheli yapılar |
| Hasarın etkisi | Genelde estetik ve konfor; orta düzey maliyet | İş sürekliliği ve vitrin güvenliği | Sürüş güvenliği ve araç kullanımı | Geniş yüzeyde yüksek bedelli değişim |
| Zorunluluk | Zorunlu değil, isteğe bağlı | Zorunlu değil, risk yönetiminde kritik | Zorunlu değil, trafikten ayrı | Zorunlu değil, ihtiyaca göre |
Tablodan çıkan asıl mesaj, kapsamın nesneye değil poliçe türüne bağlanmasıdır: Aynı vitrin camı işyeri paketinde geniş bir teminatla, bağımsız poliçede ise daha yüksek limitle güvenceye alınabilirken, konut poliçesinde hiç yer almaz.
Ne zaman A, ne zaman B, ne zaman hiçbiri?
Konut sigortasındaki cam teminatı ne zaman yeterli?
Evdeki cam yüzeyler standart boyutlardaysa, özel tasarım ya da çok büyük vitrinler yoksa ve cam hasarında temel endişeniz estetik kayıp ile tamir maliyetiyse, ayrı bir cam poliçesine gerek kalmadan konut sigortanızdaki cam teminatını doğru limitle seçmek genellikle yeterlidir. DASK ve konut sigortası ile deprem, yangın, su baskını ve hırsızlık gibi ana riskleri zaten güvenceye almışsanız, cam bu yapının makul bir tamamlayıcısı olur. Burada kilit adım, poliçede "cam kırılması" ibaresinin ve limitinin gerçekten yer alıp almadığını kontrol etmektir.
İşyeri paketindeki geniş cam teminatı ne zaman şart?
Cadde üzeri mağaza, vitrinli restoran veya kafe, otel lobisi ya da büyük showroom işletiyorsanız denklem değişir. Zeminden tavana vitrinler, dış cephe camları, reklam panoları ve totemler işinizin görünürlüğü için kritikse, cam hasarı yalnızca değişim bedeli değil; güvenlik açığı ve iş kaybı da demektir. Bu durumda işyeri paketindeki cam kırılması teminatı, dekorasyon ve dış cephe yatırımınızı koruyan bir temel risk yönetimi aracına dönüşür. Otel ve konaklama işletmeleri için bu ihtiyaç sıklıkla daha geniş bir kapsamla birlikte planlanır.
Öncelik ne zaman kaskodaki cam teminatı olmalı?
Araç kullanımınız yoğunsa (turizm, transfer, ticari taşımacılık veya günlük uzun mesafe), taş sıçraması ve dolu gibi olaylar cam çatlama riskini artırıyorsa, öncelik güçlü bir kasko cam teminatına kayar. Ön camdaki bir çatlak hem sürüş güvenliğini hem de muayene uygunluğunuzu etkileyebildiği için, bu teminatın limiti ve kaç hasarda geçerli olduğu doğrudan bütçenizi ilgilendirir. Kasko, zorunlu trafik poliçenizden bağımsız bir tercih olduğundan, cam ihtiyacınızı burada değerlendirmek gerekir.
Bağımsız cam kırılması sigortası ne zaman düşünülmeli?
Binanızda çok büyük, özel tasarım cam cepheler, vitraylar veya yüksek maliyetli cam yüzeyler varsa ve standart konut/işyeri paketlerinin cam limiti bu yüzeylerin olası hasar bedelini karşılamıyorsa, bağımsız cam poliçesi devreye girer. Tek başına yüksek tutarlara ulaşabilecek bir cam mimarisi söz konusuysa, dar türde bir riske (yalnızca cam) daha yüksek limit ve farklı şartlar sunan bir poliçe, paketin üstüne eklenen bir katman olarak mantıklı hale gelir.
Ne zaman hiçbirini seçmemek makul olabilir?
Çok az cam yüzeyi olan, düşük değerli, kullanılmayan ya da çok sınırlı kullanılan bir yapıda; cam hasarı olsa bile bütçenizi sarsmayacak bir maliyet söz konusuysa cam teminatı zorunlu değildir. Yine de çoğu konut ve işyeri poliçesinde cam kırılması nispeten küçük bir ek maliyetle sağlandığından, tamamen teminatsız kalmak yerine temel bir limit almak çoğu zaman daha dengeli bir seçenektir.
Şirket seçmek yerine teminat mimarisi kurmak
Biz Grup Akdeniz Sigorta olarak, Antalya Konyaaltı merkezli bir danışmanlık acentesi olarak tek bir şirketin ürününü pazarlamak yerine birden fazla sigorta şirketinin poliçelerini karşılaştırır, ihtiyacınıza göre uygun teminat kombinasyonunu öneririz. Cam kırılması özelinde işimiz üç noktada yoğunlaşır: konut, işyeri ve kasko poliçelerinde cam teminatının gerçekte neyi kapsadığını sade bir dille açıklamak; farklı şirketlerin cam limitlerini, istisnalarını ve ek teminat seçeneklerini karşılaştırarak "en ucuz" değil "ihtiyacı en iyi karşılayan" poliçeyi belirlemek; ve hasar anında dosya açılışından onarıma kadar süreci takip ederek poliçe kapsamının doğru uygulanmasını sağlamak.
Bir sonraki adım, cam teminatının içinde yer aldığı poliçeleri kendi cam profilinizle eşleştirmektir. Evinizdeki cam yüzeyler için konut sigortası teminatlarını inceleyebilir, vitrin ve dış cepheye sahip bir işletmeniz varsa işyeri paket sigortası kapsamını değerlendirebilir, aracınızın cam güvenliği için ise kasko poliçesindeki teminatları karşılaştırabilirsiniz. Otel ve konaklama gibi geniş cam yüzeyli işletmeler için otel sigortası çözümleri daha kapsamlı bir teminat mimarisi kurmanıza yardımcı olur.
Camlarınızın türü, konumu, değeri ve beklentileriniz netleştiğinde "hangi şirket daha iyi?" sorusu yerini "benim yapımda hangi teminat mimarisi doğru?" sorusuna bırakır. Bize adresinizdeki cam yüzeylerin tipini, tahmini değerini ve önceliklerinizi ilettiğinizde, uygun poliçe kombinasyonunu sizin için karşılaştırıp önerebiliriz.
Sık Sorulan Sorular
Cam kırılması teminatı her konut sigortasında standart mı?
Hayır. Bazı konut poliçelerinde cam kırılması teminatı standart gelirken, bazılarında ek primle poliçeye eklenir. Poliçenizi imzalarken teminatlar bölümünde "cam kırılması" ibaresini ve limitini kontrol etmek gerekir.
İşyeri paket sigortasında cam kırılması teminatı neleri kapsar?
Genellikle vitrin, dış cephe camları, kapı ve pencere camları, masa-bankolar, buzdolabı camları ve sabit aynalar kapsam içindedir. Bazı ürünlerde camdan yapılmış tabelalar ve totemler de, poliçede ayrıca belirtilmek kaydıyla teminata eklenebilir.
Kasko sigortası araç camındaki hangi hasarları karşılar?
Kaskodaki cam teminatı; ön-arka camlar ve kapı camlarında taş sıçraması, park halindeyken kırılma, hırsızlık girişimi veya dolu-fırtına gibi olaylar sonucu oluşan hasarları, poliçede yazılı limitler dahilinde karşılayabilir. Kaç hasarda geçerli olduğu ve muafiyetler poliçeye göre değişir.
Cam kırılması sigortasının genel şartları kim tarafından belirlenir?
Cam kırılmasına karşı sigorta genel şartları, ilgili otorite tarafından yayımlanan standart metinle belirlenir. Bu metin hangi camların teminat altında olduğunu, teminat dışı halleri ve sigortacının yükümlülüklerini çerçeveler.
Bağımsız cam poliçesi paket sigortaya göre ne zaman avantajlı?
Standart paket poliçelerin cam limitleri; binanızdaki özel tasarım, yüksek maliyetli veya geniş cepheli cam yüzeylerin olası hasar bedelini karşılamaya yetmiyorsa, bağımsız cam kırılması poliçesi daha yüksek limit ve farklı şartlarla avantaj sağlayabilir.