All risk sigortası, poliçede açıkça hariç tutulmayan ani, beklenmedik ve fiziksel nitelikteki hasarları geniş biçimde güvence altına alan bir sigorta yapısıdır. İsmi “her riski karşılar” gibi dursa da gerçek sınırı istisnalar, limitler, muafiyetler ve proje süresi belirler. Türkiye’de en çok inşaat ve montaj projelerinde karşımıza çıkar; bu yazıda teminatın nasıl çalıştığını, neleri kapsayıp neleri kapsamadığını ve Antalya’daki projeler için poliçe seçerken hangi kriterlere bakılması gerektiğini anlatıyoruz.
İçindekiler
All risk sigortası nasıl çalışır?
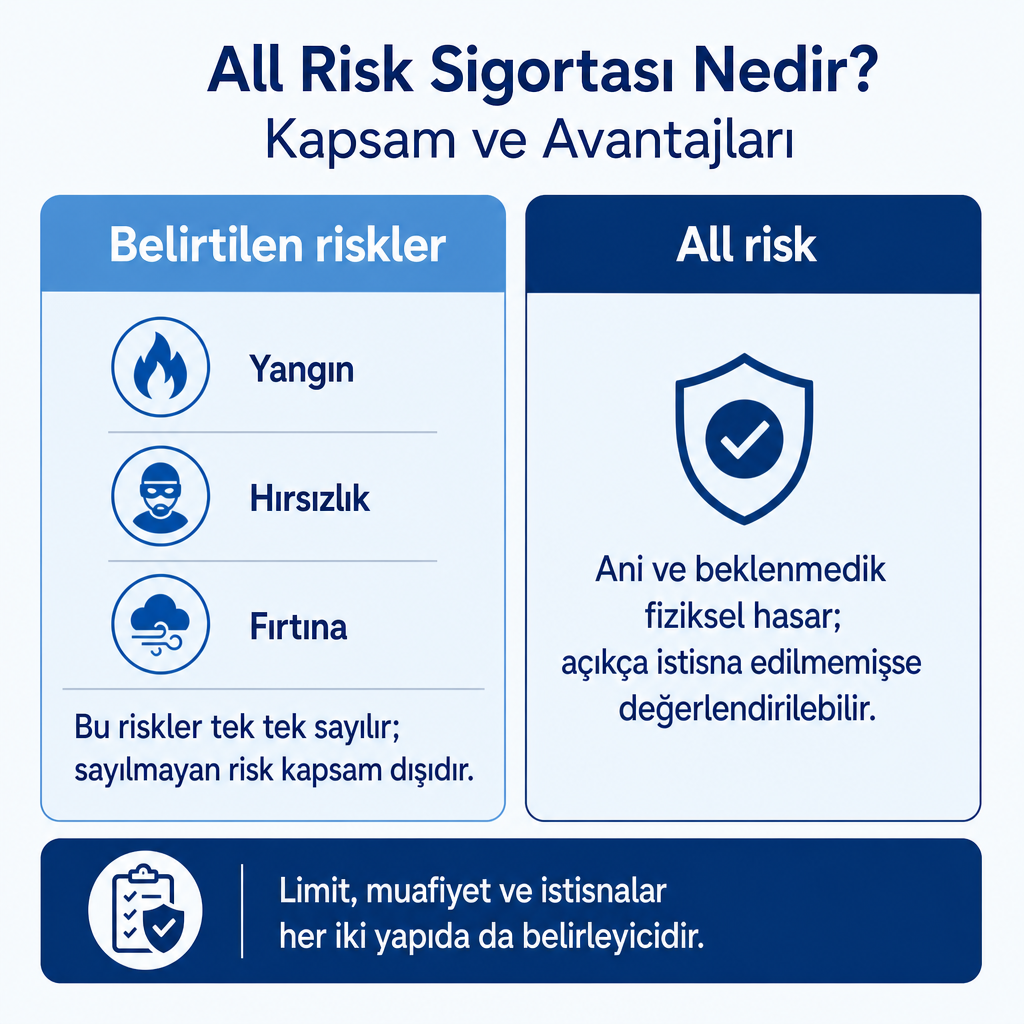
Klasik “belirtilen riskler” mantığında poliçe; yangın, hırsızlık veya fırtına gibi teminatları tek tek sayar, listede olmayan hasar kapsam dışı kalır. All risk yapısında ise mantık terse çevrilir: sigortalı değerde, teminat dönemi içinde meydana gelen ani, beklenmedik ve fiziksel bir hasar, poliçede açıkça istisna edilmemişse kapsamda değerlendirilebilir.
Teminat dönemi içinde oluşan ani, beklenmedik ve fiziksel bir hasar; poliçede açıkça istisna edilmemişse kapsam kapsamında incelenir.
Bu yaklaşım otomatik ödeme anlamına gelmez. Bir hasarın karşılanıp karşılanmayacağı değerlendirilirken hasarın poliçe süresi içinde gerçekleşip gerçekleşmediği, ani ve beklenmedik olup olmadığı, fiziksel bir zarar bulunup bulunmadığı, istisnalardan birine girip girmediği, sigorta bedelinin gerçek değerle uyumu, muafiyet ve limitler ile sigortalının bildirim yükümlülüğü birlikte incelenir. İnşaat Sigortası Genel Şartları’na göre teminat, inşaat sahasındaki sigortalı değerlerin poliçede belirtilen istisnalar dışında kalan, önceden bilinmeyen ve ani bir nedenle zarar görmesini kapsar.
İnşaat All Risk hangi projelerde kullanılır?
İnşaat All Risk (CAR); yeni bina yapımı, otel inşaatı, konut projesi, altyapı çalışması, fabrika veya ticari yapı yatırımı gibi projelerde kullanılır. Temel teminat konusu genellikle projenin inşaat işleri, kullanılan yapı malzemeleri ve poliçede tanımlanan saha değerleridir. Bazı durumlarda geçici yapılar, şantiye tesisleri, ekipmanlar ve poliçeye eklenmişse üçüncü kişilere karşı mali sorumluluk da teminata girer.
Burada önemli bir ayrım var: İnşaat Genel Şartları’nda iş makineleri, ekipman, geçici şantiye yapıları, enkaz kaldırma, fazla çalışma ve üçüncü kişilere karşı hukuki sorumluluk gibi başlıkların ancak ek sözleşmeyle teminata alınabileceği belirtilir. Yani “all risk” ibaresi, bütün ek teminatların otomatik olarak poliçeye dahil olduğu anlamına gelmez; hangi başlığın poliçede yer aldığı tek tek kontrol edilmelidir.
Antalya’da sezon öncesi tamamlanması planlanan bir otel renovasyonunu örnek alalım. Şantiyede çıkan yangın, fırtına nedeniyle oluşan hasar veya montaj sırasında meydana gelen beklenmedik fiziksel zarar, poliçenin kapsam ve istisnalarına göre değerlendirilebilir. Buna karşılık projenin gecikmesi yüzünden otelin sezon gelirini kaybetmesi, bir tasarım hatasının doğrudan sonucu veya sözleşmeye bağlı cezalar standart inşaat all risk teminatından otomatik karşılanmayabilir. Bu riskler için ayrı teminatlar veya özel klozlar gerekir.
Montaj All Risk sigortası nedir?
Montaj All Risk (EAR), makine, üretim hattı, mekanik tesisat, elektrik sistemi veya teknik ekipmanın montaj ve test sürecindeki ani ve beklenmedik fiziksel hasarlarına yönelik teminattır. Otel mutfak ekipmanlarının kurulumu, fabrika üretim hattının montajı, güneş enerjisi sisteminin devreye alınması, HVAC tesisatı veya elektrik dağıtım sistemlerinin montajı bu kapsamda düşünülebilir.
Montaj sigortasında teminatın ne zaman başlayıp ne zaman bittiği belirleyicidir. SEDDK genel şartlarına göre montaj teminatı, poliçedeki başlangıç tarihi esas alınarak ve ilgili değerlerin montaj sahasına boşaltılmasıyla başlayabilir; montajın tamamlanması veya işverene teslim edilmesiyle ilgili kısımlar bakımından sona erebilir. Bu zamanlama çoğu uyuşmazlığın kaynağıdır.
Teklif aşamasında yalnızca “montaj all risk var mı?” sorusu yeterli değildir. Şu başlıkların da yazılı olarak netleştirilmesi gerekir:
- Teminat ön depolama dönemini kapsıyor mu?
- Test ve devreye alma süresi dahil mi?
- Kısmi teslimlerde teminat nasıl uygulanıyor?
- Bakım dönemi teminatı var mı?
- Montaj ekipmanları ve geçici tesisler poliçeye dahil mi?
All risk sigortası neleri kapsar, neleri kapsamaz?
Kapsam, poliçenin branşına ve özel şartlarına göre değişir. İnşaat ve montaj all risk poliçelerinde aşağıdaki başlıklar temel veya ek teminat olarak görülebilir; limit, muafiyet ve istisnalar her teminatın fiilen uygulanıp uygulanmayacağını belirler.
| Teminat başlığı | Açıklama |
|---|---|
| Yangın, yıldırım ve infilak | Proje varlıklarında oluşan fiziksel hasarlar |
| Fırtına, sel ve su baskını | Poliçede tanımlanan doğal olaylara bağlı zararlar |
| Deprem ve yer hareketleri | Poliçeye ve özel şartlara göre dahil edilebilir |
| Hırsızlık | Teminat şartlarına uygun çalınma zararları |
| Üçüncü kişi mali sorumluluğu | Proje nedeniyle üçüncü kişilere verilen zararlar |
| Enkaz kaldırma | Teminatlı hasar sonrası kaldırma masrafları |
| Bakım dönemi | Teslim sonrası belirli şartlarla devam eden koruma |
All risk sigortasının en sık yanlış anlaşılan yönü “ne olursa olsun öder” düşüncesidir. Oysa kapsam dışı haller poliçenin merkezinde durur. İnşaat Sigortası Genel Şartları’nda örnek olarak normal aşınma, yıpranma, paslanma ve çürüme; envanter açıkları; savaş, isyan ve ayaklanma; nükleer riskler; proje, plan veya hesap hatasından doğan doğrudan zararlar; kusurlu malzeme veya hatalı işçilikten doğrudan kaynaklanan zararlar; kasıt ve bazı ağır kusur halleri; gecikme, iş durması, sözleşme feshi ve cezai şartlar; kâr kaybı ve diğer netice zararları teminat dışında bırakılır.
Burada ince bir ayrım vardır: Hatalı malzeme veya işçilik nedeniyle kusursuz başka bir sigortalı değerde oluşan ikincil fiziksel hasar, genel şartların ilgili hükümlerine göre farklı değerlendirilebilir. Bu nedenle hasar incelemesinde teknik rapor ve eksper değerlendirmesi belirleyici olur.
All risk sigortası ile kasko aynı şey mi?
Hayır. Kasko, belirli bir motorlu kara taşıtını çarpma, çarpışma, hırsızlık, yanma ve poliçedeki diğer araç risklerine karşı korur. All risk sigortası ise çoğunlukla inşaat, montaj ve mühendislik projelerindeki fiziksel hasar riskleri için kullanılan daha geniş bir yaklaşımdır. Bir aracın “tam kasko” olması, teknik olarak o aracın all risk sigortalı olduğu anlamına gelmez; kasko poliçesinin kendi teminat yapısı, istisnaları ve hasarsızlık hükümleri vardır.
Araç sahipleri için teminat kararı farklı bir mantıkla kurulur; bu konuda Kasko Sigortası ve Trafik Sigortası sayfalarımızdaki ayrımları ayrıca inceleyebilirsiniz.
Poliçe seçerken hangi kriterlere bakılmalı?
Doğru poliçe, en geniş görüneni değil; proje gerçeğine oturanıdır. İnşaat ve montaj all risk poliçelerinde altı başlık kararın belkemiğini oluşturur.
Proje bedeli doğru belirlenmeli. İnşaat sigortasında sigorta bedelinin, proje sonunda ulaşılacak nihai değeri yansıtması esastır; bu değer malzeme, işçilik, nakliye, vergi, resim ve harçları içerebilir. Proje bedeli yükselirse sigorta bedelinin de güncellenmesi gerekir. Eksik sigorta halinde sigortacının sorumluluğu, sigorta bedelinin gerçek değere oranına göre azalabilir. Düşük prim için eksik bedel bildirmek, hasar anında ciddi bir açık yaratır.
Teminat süresi proje takvimiyle eşleşmeli. Poliçe başlangıç ve bitiş tarihleri; saha teslimi, malzeme indirimi, montaj, test, geçici kabul ve kesin kabul aşamalarıyla birlikte okunmalıdır. Proje uzarsa poliçenin kendiliğinden uzayacağı varsayılmamalı; süre uzatımı için sigortacının onayı ve çoğu durumda ek prim gerekir.
Bakım dönemi ayrıca incelenmeli. İşin tesliminden sonra ortaya çıkan bazı inşaat veya montaj kaynaklı zararlar bakım dönemi klozuyla güvence altına alınabilir, ancak bu standart teminatın otomatik devamı değildir. Bakım döneminin kaç ay süreceği, yalnızca bakım çalışması sırasındaki zararların mı yoksa inşaat döneminden kaynaklanıp sonradan ortaya çıkan hasarların mı kapsandığı yazılı olarak netleştirilmelidir.
Muafiyetler ve alt limitler kontrol edilmeli. Muafiyet, hasarın belirli bir bölümünün sigortalı üzerinde kalmasıdır; doğal afet, hırsızlık veya elektronik ekipman hasarında farklı muafiyetler uygulanabilir. Ek teminatların olay başına veya yıllık limitleri olabilir. “Teminat var” ifadesi yeterli değildir; limitin proje büyüklüğüne uygunluğu incelenmelidir.
Alt yükleniciler ve diğer taraflar tanımlanmalı. Proje işveren, ana yüklenici, alt yüklenici, finansör ve ekipman tedarikçisini içerebilir. Poliçede hangi tarafların sigortalı kabul edildiği, kimin adına tazminat ödeneceği ve rücu ilişkileri açıkça yazılmalıdır.
Sorumluluk teminatı unutulmamalı. Çalışma sırasında komşu binaya, yoldan geçen kişiye veya başka bir işletmeye zarar verilebilir. Proje varlıklarının hasarını karşılayan all risk teminatı, üçüncü kişilere verilen zararları her zaman otomatik karşılamaz; bu ihtiyaç için ayrı mali sorumluluk teminatı ve uygun limit değerlendirilmelidir.
Bu kalemlerin primi nasıl etkilediğini merak ediyorsanız sigorta priminin nasıl hesaplandığını anlatan rehberimiz de proje bütçesini kurgularken yardımcı olur.
Hasar halinde dikkat edilmesi gerekenler
İnşaat Sigortası Genel Şartları’na göre sigortalının, hasarı öğrendiği tarihten itibaren en geç beş gün içinde sigortacıya bildirimde bulunması gerekir. Hasarın büyümemesi için makul kurtarma ve koruma önlemleri alınmalı; hasarın nedeni ve miktarının tespitine yardımcı olacak bilgi ve belgeler korunmalıdır. Hasarlı alan, zorunlu güvenlik veya daha fazla zararı önleme halleri dışında eksper incelemesinden önce değiştirilmemelidir.
Pratikte sürecin sağlıklı ilerlemesi için şu belgeler hazır tutulmalıdır:
- Poliçe ve zeyilnameler
- Hasar ihbarı, fotoğraf ve video kayıtları
- Eksper veya teknik raporlar
- Fatura, keşif ve onarım teklifleri
- Proje planı, sözleşmeler ve montaj kayıtları
- İtfaiye, kolluk veya resmi kurum tutanakları
- Üçüncü kişi zararlarında sorumluluk ve talep belgeleri
Bildirim ve belge sürecini daha önce kurguladıysanız hasar ihbarının adım adım nasıl yapıldığını anlatan rehberimiz bu akışı tamamlar.
Antalya’daki projeler için kısa değerlendirme
Antalya’da otel, konut, restoran, alışveriş merkezi, enerji ve ticari yapı projelerinde birkaç risk öne çıkar: sezon öncesi sıkışık takvim, otel renovasyonlarında mevcut yapıyla yeni imalatın birlikte yürütülmesi, nem ve yoğun yağışa bağlı su baskını ihtimali, tedarik ve montaj gecikmeleri, şantiye dışı geçici depolama alanları, alt yüklenici faaliyetleri ile misafir ve komşu işletme sorumlulukları.
Bu riskler tek bir standart paketle otomatik çözülmez. Projenin türü, toplam bedeli, lokasyonu, yapım yöntemi, sözleşme şartları ve teslim tarihi birlikte değerlendirilmelidir. Konyaaltı merkezli danışmanlık yapımızla inşaat ve montaj projeleri için farklı sigorta şirketlerinin mühendislik poliçelerini karşılaştırıyoruz. Mühendislik Sigortası sayfamız üzerinden CAR, EAR, elektronik cihaz, makine kırılması, üçüncü kişi sorumluluğu ve bakım dönemi seçenekleri için teklif talep edebilir, projenize uygun teminatı birlikte kurgulayabiliriz.
All risk sigortası özetle; inşaat, montaj, tesis kurulum veya yüksek değerli bir mühendislik projesinde ani ve beklenmedik fiziksel hasarların mali etkisini azaltmak isteyen işveren, yüklenici ve proje sahipleri için uygundur. Karar verirken dört soruya net cevap arayın: Hangi varlıklar sigortalı? Teminat hangi tarihte başlayıp bitiyor? Hangi riskler istisna veya ek kloz kapsamında? Sigorta bedeli, limitler ve muafiyetler projenin gerçek büyüklüğüyle uyumlu mu? Yalnızca “all risk” ibaresine bakarak değil, proje bedeli, takvimi ve sözleşme şartları güncel biçimde incelenerek karar verilmelidir.
Sık Sorulan Sorular
All risk sigortası her türlü hasarı karşılar mı?
Hayır. Poliçede aksi belirtilmemiş ani ve beklenmedik fiziksel hasarları geniş biçimde kapsayabilir; ancak savaş, aşınma, kasıt, bazı tasarım ve işçilik kusurları, gecikme ve kâr kaybı gibi haller kapsam dışında kalabilir.
All risk sigortası zorunlu mudur?
Her proje için genel olarak zorunlu değildir. Ancak işveren sözleşmesi, ihale şartnamesi, kredi anlaşması veya proje finansmanı all risk poliçesi talep edebilir.
İnşaat All Risk ile Montaj All Risk arasındaki fark nedir?
İnşaat All Risk ağırlıklı olarak yapı ve inşaat işlerini; Montaj All Risk ise makine, tesisat, üretim hattı ve teknik ekipmanın montaj-test dönemini hedefler. Aynı projede iki teminatın birlikte kullanılması gerekebilir.
Proje uzarsa poliçe otomatik olarak devam eder mi?
Genellikle hayır. Proje süresi uzadığında sigortacıya bildirim yapılmalı, süre uzatımı ve varsa ek prim yazılı olarak düzenlenmelidir.
Antalya’da all risk teklifi alırken hangi bilgiler gerekir?
Proje türü, adresi, başlangıç ve bitiş tarihleri, toplam proje bedeli, iş kapsamı, yüklenici ve alt yüklenici bilgileri, ekipman listesi, depolama alanları ve istenen ek teminatlar temel bilgilerdir.