Bir yangın yalnızca binanın duvarlarını değil; içindeki mobilyayı, elektronik cihazları, ticari stokları, makineleri ve işletmenin gelir akışını da aynı anda durdurabilir. Yangın sigortası, poliçede tanımlanan sigortalı malların yangın ve belirli bağlantılı riskler nedeniyle uğradığı doğrudan maddi zararları, sigorta bedeli ve poliçe şartları çerçevesinde karşılayan isteğe bağlı bir sigorta türüdür. Antalya'daki konut ve işletme sahipleri olarak çoğunlukla sorulan soru şudur: poliçede "yangın ve doğal afetler" yazması her riski güvenceye aldığı anlamına gelir mi? Kısa yanıt hayır; temel teminatla ek teminat arasındaki çizgi, hasar anında ödenecek tazminatın belirleyicisidir.
Bu rehberi, teminatın mekaniğini ve poliçe seçim kriterlerini bir arada görün diye hazırladık. Teklif alırken hangi riskin otomatik dahil, hangisinin ayrı kloz gerektirdiğini ayırt edebilirseniz, prim farkının değil kapsam farkının peşine düşersiniz.
İçindekiler
Yangın sigortası neyi güvence altına alır?
Yangın sigortasında ilk belirlenen şey, hangi menfaatin korunacağıdır. Konut sahibi için bina ve ev eşyaları; kiracı için taşınır eşyalar ve dekorasyon; işletme için bina, demirbaş, makine ve stoklar sigortalanabilir. Teminatın kapsadığı varlık listesi poliçeye göre genişler veya daralır.
Poliçede güvenceye alınabilecek tipik varlıklar şunlardır:
- Bina ve eklentileri
- Ev eşyaları, mobilya ve elektronik cihazlar
- Demirbaşlar, makineler ve üretim ekipmanları
- Ticari emtia ve stoklar
- Dekorasyon ve sabit tesisatlar
- Poliçede ayrıca belirtilen kıymetli veya özel nitelikli mallar
Burada kritik nokta şudur: yangın sigortası "alev alan her şey" için sınırsız ödeme vaadi değildir. Bir malın teminattan yararlanması için poliçede tanımlanmış olması, sigorta bedelinin gerçeğe yakın belirlenmesi ve hasarın poliçedeki riskler arasında yer alması gerekir. Poliçenizdeki bu kalemleri okuma biçiminiz hasar anındaki sonucu doğrudan etkiler; teminat, limit ve istisnaların nasıl değerlendirileceğini sigorta poliçesi okuma rehberimizde adım adım anlatıyoruz.
Temel yangın teminatı neleri içerir?
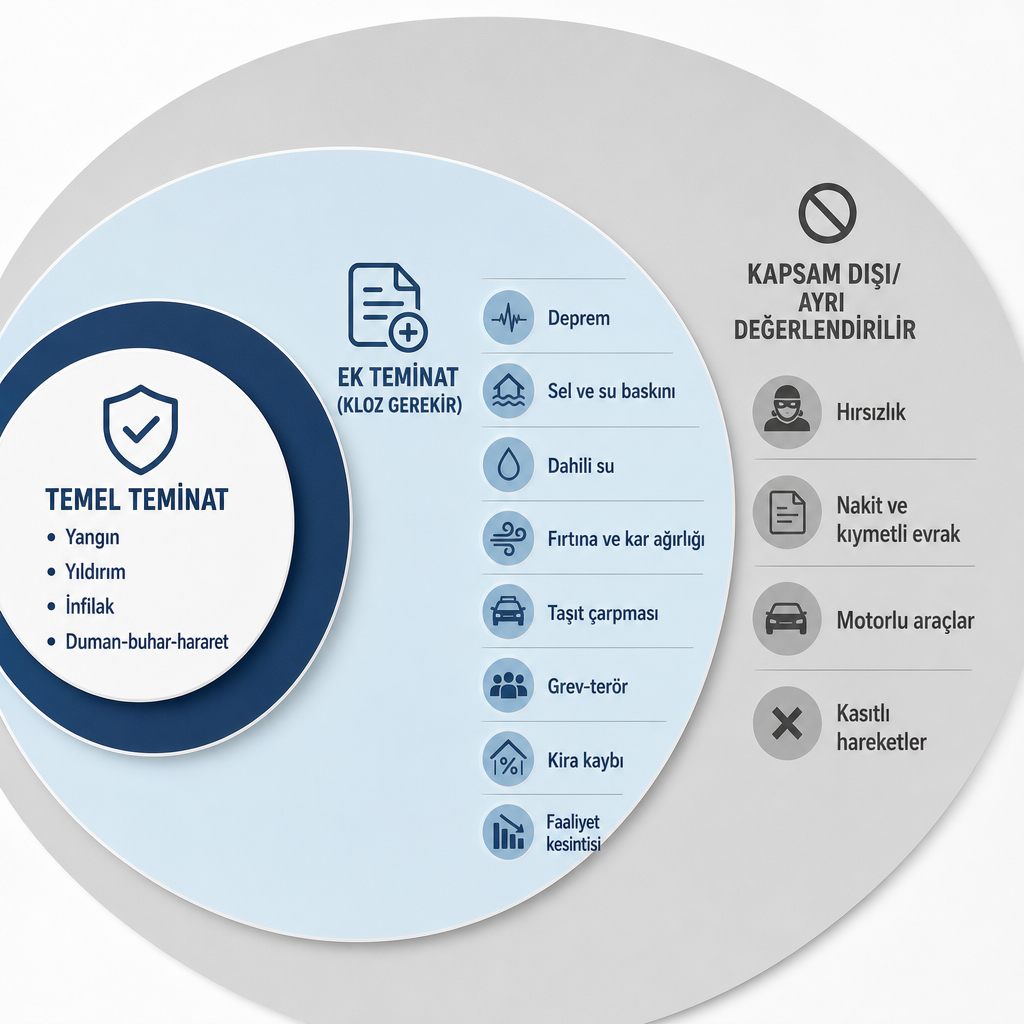
Yangın Sigortası Genel Şartları, temel teminatı dört başlıkta tanımlar. Bu dört risk, ek klozlar olmadan poliçenin çekirdeğini oluşturur.
| Risk | Temel kapsam |
|---|---|
| Yangın | Sigortalı mallarda doğrudan meydana gelen maddi zararlar |
| Yıldırım | Yıldırımın doğrudan neden olduğu zararlar |
| İnfilak | İnfilak nedeniyle oluşan doğrudan maddi zararlar |
| Duman, buhar ve hararet | Yangın veya infilak sonucunda ortaya çıkan doğrudan zararlar |
Bu teminatlar, poliçede yazılı sigorta bedeline kadar geçerlidir. Sigorta bedeli hasar anındaki gerçek değerin altında kalırsa eksik sigorta sorunu ortaya çıkar ve tazminat orantılı olarak azalabilir. Temel teminatın sınırını bilmek, bir sonraki bölümdeki ek teminat kararını anlamlı kılar: çünkü Türkiye'de can yakan hasarların çoğu bu dört başlığın dışında, ek klozlarla yönetilen risklerden gelir.
Ek yangın teminatları ne zaman devreye girer?
Ek teminatlar, poliçeye otomatik olarak eklenmez; her biri ayrı sözleşme ve kloz ister. Teklifinizde hangilerinin işaretli olduğunu görmek, prim karşılaştırmasından daha belirleyicidir.
Deprem ve yanardağ püskürmesi: Depremin doğrudan neden olduğu bina ve eşya hasarı, deprem sonucu oluşan yangın veya yer kayması gibi zararlar özel şartlara ve ilgili kloza bağlıdır. Burada sık karışan nokta şudur: deprem riski için zorunlu DASK ile yangın/konut poliçesindeki ek deprem teminatı aynı şey değildir. İkisi farklı amaçlara hizmet eder ve çoğu durumda birlikte değerlendirilir.
Sel ve su baskını: Dış kaynaklı su baskınları ek klozla güvenceye alınır. Ancak sel teminatı ile dahili su teminatı birbirinden ayrıdır. Sel ve su baskını dışarıdan gelen taşkını, dahili su ise bina içindeki borulardan, su deposundan veya kalorifer sisteminden kaynaklanan zararları ifade eder. "Su hasarı var" ifadesinin hangi olayı kapsadığı mutlaka poliçe metninden okunmalıdır.
Fırtına ve kar ağırlığı: Fırtınanın veya sürüklediği cisimlerin verdiği zararlar ile çatıda biriken kar/buz ağırlığından doğan hasarlar ek teminatla güvenceye alınabilir. Teminatın çalışması için rüzgâr hızı, hasarın oluşma biçimi ve çatının yapısal durumu değerlendirilir.
Dahili su: Boru, tesisat veya su deposunun patlaması, taşması ya da donması sonucu oluşan zararlar bu başlıkta değerlendirilir. Buna karşın tesisatın eskimesi, izolasyon eksikliği ve yavaş gelişen nem/küflenme poliçede istisna olabilir.
Taşıt çarpması: Kara, deniz veya hava taşıtlarının binaya ya da mallara çarpması sonucu oluşan doğrudan zararlar ek teminatla kapsanabilir. Cadde üzerindeki mağaza, restoran, otel ve depolarda bu risk lokasyona göre öne çıkar.
Grev, terör ve kötü niyetli hareketler: Grev, lokavt, halk hareketleri, kötü niyetli hareketler ve terör riskleri genel şartlar çerçevesinde ek sözleşmeyle alınabilir. Bu teminatların dolaylı zararları veya üretim kaybını otomatik karşılayacağı düşünülmemelidir.
Enkaz kaldırma ve kira kaybı: Yangın sonrası yalnızca onarım değil, enkazın kaldırılması ve binanın kullanılamaması nedeniyle oluşan kira kaybı da ciddi bir kalemdir. Bunlar çoğu durumda poliçede ayrıca belirtilmelidir.
Faaliyet kesintisi ve kâr kaybı: İşletmenin yangın nedeniyle geçici kapanması, satış ve üretim gelirinde düşüşe yol açar. Bu zarar, binadaki fiziksel hasardan farklıdır. Yangına bağlı faaliyet kesintisi teminatı, poliçenin özel şartlarına göre belirli gelir kaybını güvenceye alabilir. İşyeri paketlerinde faaliyet kesintisi, hasar nedeniyle faaliyete ara verilmesi halinde gelir kaybını karşılayan modüler bir teminat olarak sunulur; bina, stok, demirbaş, hırsızlık, cam kırılması ve üçüncü şahıs mali sorumluluk da benzer şekilde eklenebilir modüllerdir.
Yangın sigortası neleri kapsamaz?
En sık yapılan hata, poliçenin bütün yangın kaynaklı ve dolaylı zararları kapsadığını varsaymaktır. Genel şartlar ve poliçe özel şartlarına göre aşağıdaki durumlar kapsam dışında kalabilir veya ek teminat gerektirir:
- Deprem ve yanardağ püskürmesi
- Sel, su baskını, fırtına, kar ağırlığı ve yer kayması
- Dahili su, hırsızlık ve vandalizm
- Kira kaybı, enkaz kaldırma, faaliyet kesintisi ve kâr kaybı
- Ticari defter, plan, proje ve özel belgeler
- Nakit, kıymetli evrak, mücevher ve değerli koleksiyonlar
- Motorlu araçlar ve bazı taşıtlar
- Kasıtlı hareketler ile savaş, isyan ve nükleer riskler
- Yangın çıkmadan yalnızca aşırı ısınma, kavrulma veya elektriksel arızadan doğan zararlar
Somut bir örnek bu çizgiyi netleştirir: elektrikli bir cihazın yangın çıkmadan kısa devre nedeniyle arızalanması, standart yangın teminatıyla karşılanmayabilir. Aynı kısa devre bir yangına neden olur ve yangın sigortalı mallara zarar verirse değerlendirme farklılaşır. Sonucu belirleyen, hasarın nasıl oluştuğu ve poliçe klozlarının ne dediğidir. Bu nedenle "yangın poliçem var" demek yeterli değildir; hangi riskin hangi klozla bağlandığını bilmek gerekir.
Konut ve işyeri için yangın sigortası farkı
Yangın sigortasının kapsamı, sigortalının kullanım amacına göre değişir ve bu fark teklif aşamasında belirgin sonuçlar doğurur.
Konut poliçesinde genellikle bina, ev eşyaları, elektronik cihazlar, mobilya, dekorasyon, üçüncü kişilere verilebilecek zararlar ve kira kaybı/alternatif ikamet giderleri değerlendirilir. Burada ev sahibi ile kiracının ihtiyacı aynı değildir. Ev sahibi binayı ve eşyaları güvenceye almak isterken, kiracı çoğunlukla ev eşyaları, dekorasyon ve üçüncü şahıs sorumluluğuna odaklanır. Konut tarafındaki teminat yapısını konut sigortası sayfamızda ayrıntılı görebilirsiniz.
İşyeri yangın sigortasında risk analizi daha katmanlıdır. İşletme binası, makine ve ekipman, demirbaş, ticari stok, vitrin ve camlar, üçüncü şahıs mali sorumluluk, faaliyet kesintisi, enkaz kaldırma ve komşu işyerlerine verilen zararlar ayrı ayrı ele alınır. Antalya'da otel, restoran, mağaza, depo, atölye ve ofislerde sezonluk stok değişimleri ve yoğun müşteri trafiği, sigorta bedeli ile sorumluluk limitlerinin düzenli gözden geçirilmesini gerektirir. İşletme tarafındaki teminat başlıklarını ve modüler kurgu mantığını işyeri sigortası sayfamızda inceleyebilirsiniz.
Yangın sigortası ile DASK arasındaki fark
Yangın sigortası ve DASK birbirinin alternatifi değil, farklı yükümlülükleri karşılayan iki ayrı üründür. Deprem riskine karşı yalnızca yangın poliçesine güvenmek yerine, DASK yükümlülüğü ve varsa ek deprem teminatı birlikte değerlendirilmelidir.
| Konu | Yangın sigortası | DASK |
|---|---|---|
| Niteliği | İsteğe bağlı özel sigorta | Zorunlu deprem sigortası |
| Ana risk | Yangın, yıldırım, infilak ve ek riskler | Deprem ve deprem kaynaklı belirli zararlar |
| Eşya teminatı | Poliçeye göre dahil edilebilir | Genel olarak eşya teminatı sağlamaz |
| Hırsızlık, dahili su, cam | Ek teminatla mümkün olabilir | Kapsamında değildir |
| İş durması | Uygun ek teminatla mümkün olabilir | Kapsamında değildir |
| Teminat sınırı | Poliçe ve sigorta bedeline bağlıdır | Mevzuat ve poliçe sınırlarına tabidir |
İki ürünün kapsam ve zorunluluk ayrımını somut örneklerle görmek için DASK sigortası sayfamıza ve bu kümenin merkez rehberine, DASK poliçe sorgulama adımlarına bakabilirsiniz. Pratik kural: DASK zorunlu tabanı kurar, yangın/konut poliçesi ise bu tabanın üzerindeki eşya, sorumluluk ve gelir kaybı risklerini yönetir.
Yangın sigortası seçerken hangi kriterlere bakmalı?
En ucuz prim, tek başına doğru poliçe anlamına gelmez. Teklifleri karşılaştırırken birbirinden farklı altı noktaya bakmak, hasar anındaki sürprizleri azaltır.
Sigorta bedeli gerçekçi mi? Bina bedeli arsa değerini içermemeli; yeniden yapım maliyeti, yapı özellikleri ve metrekare dikkate alınmalıdır. Eşya, makine ve stok değerleri de güncel piyasa maliyetlerine yakın belirlenmelidir.
Eksik sigorta riski var mı? Sigorta bedeli gerçek değerin altında kalırsa hasarın tamamı ödenmeyebilir. Genel şartlarda, eksik sigorta halinde sigortacının sorumluluğunun sigorta bedelinin gerçek değere oranına göre azalabileceği belirtilir. Örneğin 2 milyon TL değerindeki bir stok 1 milyon TL üzerinden sigortalanmış ve 400 bin TL zarar oluşmuşsa, poliçede aksine hüküm yoksa tazminatın yarısı kadarı ödenebilir; bu bir tahmindir ve oran, bedel/değer ilişkisine göre değişir.
Hangi riskler ana, hangileri ek teminat? Teklifte "yangın ve doğal afetler" yazması yeterli değildir. Deprem, sel, dahili su, fırtına, hırsızlık, cam kırılması, kira kaybı ve faaliyet kesintisinin ayrı ayrı dahil olup olmadığını kontrol edin.
Muafiyet bulunuyor mu? Muafiyet, hasarın belirli bir kısmının sigortalı üzerinde kalmasıdır. Primi düşürür ama hasar halinde ödenecek tazminatı azaltır. Özellikle deprem, sel ve dahili su teminatlarındaki muafiyetler dikkatle okunmalıdır.
Kullanım amacı doğru yazılmış mı? Bir konutun ofis, restoran, depo veya kısa süreli kiralama amacıyla kullanılması risk değerlendirmesini değiştirir. Faaliyet konusu poliçede yanlış yazılırsa hasar incelemesinde sorun çıkabilir.
Stok ve sezon dalgalanması dikkate alınmış mı? Antalya'daki otel, restoran, mağaza ve turizm işletmelerinde sezon öncesi stoklar artabilir. Poliçedeki stok bedeli yıl boyunca sabit kalıyorsa eksik sigorta riski doğar. Sezonluk işletmelerde stok güncelleme yöntemi ve bildirim yükümlülüğü önceden netleştirilmelidir.
Yangın hasarında dikkat edilmesi gerekenler
Yangın gerçekleştiğinde sigorta şirketini aramak süreci başlatır ama tamamlamaz. Yangın Sigortası Genel Şartları'na göre sigortalı, olayı öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmalı; zararı azaltmalı, hasarlı yerde zorunlu olmadıkça değişiklik yapmamalı ve istenen bilgi-belgeleri sağlamalıdır.
Uygulamada şu belgeler ve kayıtlar talep edilebilir:
- Poliçe bilgileri ve yangın/itfaiye raporu
- Olay yeri ve hasar fotoğrafları
- Fatura, satın alma belgeleri ve stok listeleri
- Demirbaş kayıtları ve kira sözleşmesi
- Servis/onarım faturaları ve eksper incelemesine ilişkin belgeler
Hasarlı eşyaları inceleme yapılmadan atmak, olay yerini gereksiz biçimde değiştirmek veya stok kayıtlarını sunamamak tazminat değerlendirmesini zorlaştırır. Hasar dosyanızın durumunu takip ederken 5664 hasar sorgulama adımlarımız süreci izlemeyi kolaylaştırır.
Grup Akdeniz Sigorta ile yangın sigortası teklifi
Antalya Konyaaltı merkezli bir sigorta danışmanlığı acentesi olarak işletmeler ve konutlar için bina, demirbaş, stok, yangın, doğal afet ve sorumluluk risklerini birlikte değerlendiriyoruz. Yangın teminatını yalnızca prim üzerinden değil, mülkün ve işletmenin gerçek riskleri üzerinden ele alıyor; farklı sigorta şirketlerinin paketlerini karşılaştırarak kapsamın yeterliliğini önceliklendiriyoruz.
Otel, mağaza, restoran, depo, ofis ve atölyeler için teklif alırken şu bilgileri hazırlamanız karşılaştırmayı belirgin biçimde hızlandırır:
- İşletmenin faaliyet konusu ve bina mülkiyet/kiracılık durumu
- Bina yaşı, yapı özellikleri ve metrekare
- Demirbaş ile makine değeri
- Ortalama ve maksimum stok değeri
- Konum ve çevre riskleri
- İstenen ek teminatlar ve önceki hasar geçmişi
Doğru poliçe, en düşük primli poliçe değil; hasar anında bina, eşya, stok, sorumluluk ve gelir kaybı risklerini yeterli limitlerle karşılayan poliçedir. Elinizdeki bilgilerle hangi teminatların öncelikli olduğunu birlikte netleştirip size uygun bir karşılaştırma hazırlayabiliriz.
Sık Sorulan Sorular
Yangın sigortası zorunlu mu?
Konut veya işyeri için yangın sigortası yaptırma zorunluluğu genel olarak yoktur. Ancak kredi, kira sözleşmesi veya özel mevzuat kapsamında sigorta şartı getirilebilir. DASK ise kapsamına giren binalar bakımından ayrı bir zorunlu sigorta sistemidir.
Yangın sigortası depremi karşılar mı?
Deprem zararı standart yangın teminatında otomatik bulunmayabilir. Deprem, yanardağ püskürmesi ve bunlara bağlı zararlar için poliçedeki ek teminat ve klozlar kontrol edilmelidir.
Kiracı yangın sigortası yaptırabilir mi?
Evet. Kiracı; kendi eşyalarını, dekorasyonunu, demirbaşlarını, stoklarını ve üçüncü kişilere verebileceği zararları güvence altına alan bir poliçe yaptırabilir. Bina teminatının kime ait olduğu kira ilişkisine göre belirlenir.
Yangın sigortası faaliyet kaybını karşılar mı?
Standart yangın teminatı fiziksel doğrudan zararlara odaklanır. İşletmenin kapanması nedeniyle oluşan gelir veya kâr kaybı için yangına bağlı faaliyet kesintisi ya da kâr kaybı teminatı ayrıca düzenlenmelidir.
Yangın hasarı kaç gün içinde bildirilir?
Genel şartlar, hasarın öğrenildiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirim yapılmasını öngörür. Poliçedeki özel bildirim koşulları da ayrıca kontrol edilmelidir.