Türkiye’de oturma izni almak veya mevcut iznini uzatmak isteyen yabancı uyruklu kişiler için sorulan ilk soruların başında yabancı sağlık sigortası nedir geliyor. Kısa yanıtı şu: yabancı sağlık sigortası, Türkiye’de belirli bir süre ikamet etmek isteyen yabancı uyruklu gerçek kişiler için düzenlenen ve ikamet izni başvurularında sağlık güvencesi belgesi olarak sunulan zorunlu özel sağlık sigortasıdır. Uygulamada “ikamet izni sigortası” olarak da anılır. Antalya’da, özellikle Konyaaltı ve çevresinde uzun süreli yaşam planlayan yabancılar için bu poliçe hem hukuki bir gereklilik hem de ani hastalık ve kaza durumunda finansal bir korumadır. Biz de Grup Akdeniz Sigorta olarak bu rehberde poliçenin ne olduğunu, kimlerin yaptırması gerektiğini, hangi asgari şartları taşıması gerektiğini ve doğru poliçeyi seçerken nelere dikkat edilmesi gerektiğini net biçimde açıklıyoruz.
İçindekiler
Kimler yabancı sağlık sigortası yaptırmak zorunda
Hukuki zorunluluk ve asgari şartlar
Yabancı sağlık sigortası neleri kapsar
Diğer sağlık poliçelerinden farkı
Poliçe seçerken karar kriterleri
Sigortasız veya eksik poliçeyle kalmanın riskleri
Antalya’da yabancı sağlık sigortası ve rolümüz
Sık sorulan sorular
Kimler yabancı sağlık sigortası yaptırmak zorunda
Bu poliçe, genel olarak Türkiye Cumhuriyeti vatandaşı olmayan ve Türkiye’de 90 günden uzun süre kalmak, oturma/ikamet izni almak veya mevcut ikamet iznini uzatmak isteyen kişiler için zorunludur. Kimlerin bu kapsama girdiğini somutlaştırmak gerekirse dört tipik grup öne çıkar: kısa dönem ikamet izni başvurusu yapan yabancı uyruklu kişiler, Türkiye’de eğitim alacak yabancı öğrenciler, SGK kapsamında olmayan bazı yabancı çalışanlar ve turistik ya da uzun süreli konaklama amacıyla bir yıldan fazla Türkiye’de kalmak isteyen yabancılar.
Öğrenci ikamet izni veya kısa dönem ikamet izni başvurularında, istisnai durumlar dışında geçerli bir sağlık sigortası sunulması zorunludur. İkamet izni için düzenlenen poliçelerde yaş sınırları sigorta şirketine göre değişebilmekle birlikte çoğunlukla 18–65 veya 0–60 yaş aralığında yoğunlaşır. Yani başvuru sahibinin yaşı, hangi ürünlerin ve planların erişilebilir olduğunu doğrudan etkiler; bu yüzden yaş aralığını başvurudan önce netleştirmek gerekir.
Hukuki zorunluluk ve asgari şartlar
Yabancı sağlık sigortasının hukuki çerçevesi, 6458 sayılı Yabancılar ve Uluslararası Koruma Kanunu ile bu kanuna dayanılarak yayımlanan ikamet izni düzenlemeleriyle belirlenir. Poliçenin taşıması gereken asgari teminat şartlarını ise 10.05.2016 tarih ve 2016/16 sayılı Vize ve İkamet İzni Taleplerinde Yaptırılacak Sağlık Sigortalarına İlişkin Genelge ortaya koyar. Bu genelge 2021 ve 2024 yıllarında güncellenmiştir; en son değişiklik 1 Nisan 2025'te yürürlüğe girerek asgari teminat limitlerini yeniden belirlemiş ve ani rahatsızlıklara ilişkin sağlık hizmetlerinin teminat dışında bırakılamayacağını düzenlemiştir. Yürürlükteki 2024/34 sayılı değişiklik genelgesine Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun sitesinden ulaşabilirsiniz.
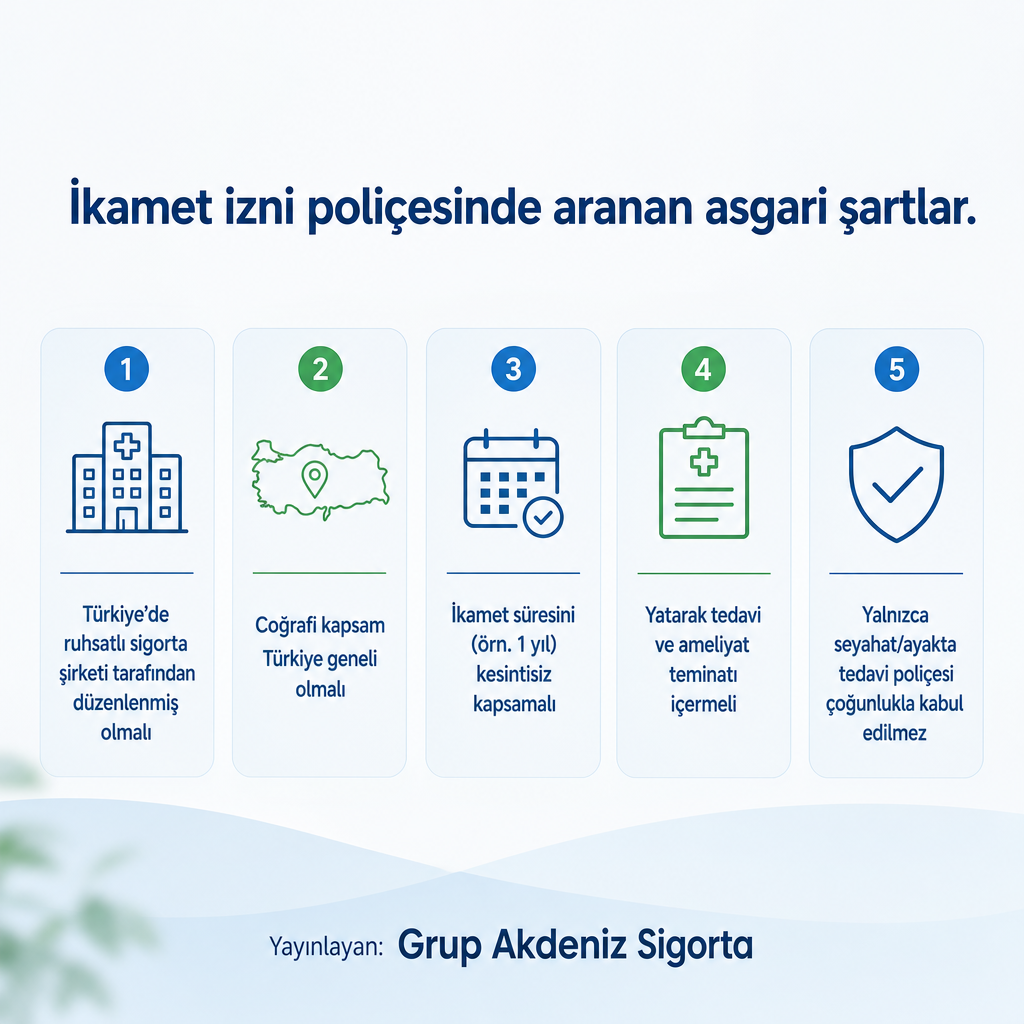
Bu genelgeye ve Göç İdaresi uygulamalarına göre bir poliçenin ikamet izninde kabul edilebilmesi için taşıması gereken temel özellikler şunlardır:
Poliçe, Türkiye'de faaliyet izni bulunan ve ilgili sağlık branşında ruhsatlandırılmış bir sigorta şirketi tarafından düzenlenmelidir.
Yurt dışında kurulmuş, Türkiye'de ruhsatı olmayan sigorta şirketlerinden alınan poliçeler ikamet izni için kural olarak kabul edilmez.
Poliçe, talep edilen ikamet süresini (örneğin 1 yıl) kesintisiz şekilde kapsamalıdır.
Asgari olarak yatarak tedavi ve ameliyat giderlerini kapsayacak teminat yapısına sahip olmalıdır; sadece ayakta tedavi veya seyahat sigortası niteliğindeki poliçeler çoğunlukla kabul edilmez.
Coğrafi kapsam, Türkiye geneli olacak şekilde düzenlenmelidir.
Bu asgari kriterleri taşımayan poliçeler, ikamet izni başvurusu sırasında reddedilebilir veya ek sağlık güvencesi talep edilebilir. Bu nedenle poliçe primini karşılaştırmadan önce, elinizdeki teklifin bu beş temel şartın tamamını karşıladığını doğrulamak en kritik adımdır; poliçe üzerinde hangi genelgeye uygun düzenlendiğinin açıkça yazması da bu doğrulamayı kolaylaştırır.
Yabancı sağlık sigortası neleri kapsar
Kapsam, seçilen sigorta şirketine ve ürünün planına göre değişse de ikamet izni için düzenlenen poliçelerin ortak bir çerçevesi vardır. Tipik olarak ani hastalık veya kaza nedeniyle oluşan yatarak tedavi giderleri —ameliyat, yoğun bakım ve hastane yatışı dahil— teminat altına alınır. Doktor muayenesi, teşhis-tanı testleri, laboratuvar ve görüntüleme gibi ayakta tedavi giderleri ise ürünün planına göre belirli limitler ve katılım paylarıyla karşılanabilir.
Acil durumlar için ambulans ve acil servis hizmetleri kapsama dahil edilir. Bazı poliçelerde, tedavi amacıyla şehir içi veya şehirler arası nakil giderleri de güvence altına alınabilir.
Öte yandan kronik hastalıklar, hamilelik ve doğum giderleri, diş tedavisi veya estetik işlemler gibi alanlarda kapsam şirketten şirkete ve plandan plana belirgin biçimde farklılaşır. Bu kalemler çoğu zaman poliçenin fiyatını ve gerçek hayattaki değerini belirleyen ayrımdır; bu yüzden teklif alırken poliçe özel şartlarını satır satır incelemek gerekir. “İkamet izni için yeterli” bir poliçe, sizin günlük sağlık ihtiyaçlarınız için otomatik olarak yeterli olmayabilir.
Diğer sağlık poliçelerinden farkı
Yabancı sağlık sigortasının en çok karıştırıldığı ürünler seyahat sağlık sigortası, klasik özel sağlık sigortası ve SGK/GSS kapsamıdır. Aralarındaki farkı bilmek, ikamet izni başvurunuzun sorunsuz ilerlemesi için belirleyicidir.
Ürün | İkamet izni için uygunluğu | Temel sınır |
|---|---|---|
Seyahat sağlık sigortası | Genellikle kabul edilmez | Kısa süreli ziyaretler için tasarlanır; asgari teminat ve süre şartını karşılamaz |
Klasik özel sağlık sigortası | Bazı durumlarda yeterli olabilir | Türkiye’de ruhsatlı şirketçe düzenlenmiş ve genelgeye uygun teminat yapısı taşıması gerekir |
SGK / GSS kapsamı | Her zaman yeterli olmayabilir | Sosyal güvenlik sistemine dahil olanlar içindir; başvuruda ayrıca özel poliçe istenebilir |
Yabancı sağlık sigortası | İkamet izni için özel olarak tasarlanır | Mevzuata uygunluk açısından denetlenir |
Seyahat sağlık sigortası kısa süreli (genellikle birkaç hafta veya ay) ziyaretler için tasarlandığından ikamet izni için istenen asgari teminat ve süre koşullarını çoğu zaman karşılamaz ve Göç İdaresi tarafından genellikle kabul edilmez. Klasik özel sağlık sigortaları bazı durumlarda yeterli olabilir; ancak poliçenin Türkiye’de ruhsatlı bir şirket tarafından düzenlenmiş olması ve genelgeye uygun teminat yapısı taşıması gerekir. SGK/GSS kapsamı ise sosyal güvenlik sistemine dahil olanlar için geçerli bir güvencedir; yabancı uyruklu bireyler açısından her zaman yeterli olmayabilir ve ikamet izni başvurusunda ayrıca özel sağlık sigortası talep edilebilir.
Bu tabloyu bir kural olarak okumak yerine, kendi başvuru türünüzle eşleştirin: ikamet izni için özel olarak tasarlanmış yabancı sağlık sigortası ürününü tercih etmek, hem hukuki uyum hem de başvurunun aksamaması açısından daha güvenli bir seçenektir.
Poliçe seçerken karar kriterleri
Doğru poliçe kararı yalnızca “en ucuz olanı bulmak” üzerinden verilmez. Poliçenin ikamet izni gerekliliklerini karşıladığını, gerçek sağlık ihtiyaçlarınıza uygun olduğunu ve olası bir hasar anında sizi koruyabildiğini doğrulamak gerekir. Karar verirken şu beş kriter öne çıkar.
1. Mevzuata uyum ve ikamet izni geçerliliği. Poliçenin 2014/9 sayılı genelge ve Göç İdaresi uygulamalarına uygun şekilde Türkiye’de ruhsatlı bir şirketçe düzenlenmiş olması, Türkiye geneli coğrafi kapsama sahip bulunması ve ikamet süresini tam olarak içermesi zorunludur. Bu şart sağlanmıyorsa diğer kriterlerin bir önemi kalmaz.
2. Teminat yapısı ve limitler. Yatarak tedavi teminatının asgari düzeyde değil, gerçekçi hastane maliyetlerini karşılayacak limitlerde olması önemlidir. Ayakta tedavi teminatı, doktor ziyaretleri ve tanı testleri için belirlenen limitlerin günlük hayattaki olası ihtiyaçlarınızla uyumlu olup olmadığını kontrol edin.
3. Sağlık kurumları ağı (network). Poliçenin anlaşmalı hastane ve klinik listesi, yaşadığınız şehir ve sık bulunduğunuz bölgelerle uyumlu olmalıdır. Antalya gibi turistik ve gelişmiş sağlık altyapısına sahip illerde geniş bir network önemli bir avantaj sağlar.
4. Dil desteği ve hasar yönetimi. Yabancı uyruklu kişilerin sağlık hizmeti alırken ve hasar sürecinde karşılaşabileceği dil bariyerleri, poliçeyi sunan şirketin ve aracı sigorta acentesinin verdiği danışmanlık ve destek hizmetleriyle azaltılabilir. Bu, poliçenin kâğıt üzerindeki değeriyle gerçek hayattaki kullanılabilirliği arasındaki farkı belirler.
5. Fiyat – kapsam dengesi. En düşük primli ürünler bazen asgari teminatlarla sınırlı kalır; ikamet izni için kabul edilse bile gerçek sağlık giderlerinin önemli bir kısmını dışarıda bırakabilir. Poliçenin toplam primini, sağladığı teminat ve limitlerle birlikte değerlendirmek doğru yaklaşımdır. Bir aracı acenteyle çalışmanın ne anlama geldiğini merak ediyorsanız sigorta acentesinin ne iş yaptığını anlatan rehberimize göz atabilirsiniz.
Sigortasız veya eksik poliçeyle kalmanın riskleri
Yabancı sağlık sigortası yaptırmamak ya da ikamet izni için kabul edilmeyen bir poliçe satın almak, hem hukuki hem finansal sonuçlar doğurur. En doğrudan risk, ikamet izni başvurunuzun geçerli sağlık sigortası bulunmadığı gerekçesiyle reddedilmesi veya eksik evrak nedeniyle gecikmesidir.
İkinci risk finansaldır: ani hastalık veya kaza durumunda özel hastanelerde doğan yüksek tedavi masraflarını kendiniz karşılamak zorunda kalabilirsiniz. Üçüncüsü, yurt dışında düzenlenmiş ve Türkiye’de ruhsatı olmayan bir şirketin poliçesi hem Göç İdaresi tarafından kabul edilmeyebilir hem de fiili kullanımda bazı sağlık kurumları tarafından tanınmayabilir. Son olarak, sağlık giderlerinin ödenmemesi veya geç ödenmesi hem tedavi sürecinde hem de ikamet hakkınızın devamında sorun yaratabilir.
Bu riskler, poliçe seçiminde hukuki uygunluk ve teminat kalitesine primden önce öncelik vermek gerektiğini gösterir. Kısacası ucuz ama geçersiz bir poliçe, çoğu zaman hiç poliçe olmamasından daha maliyetli olabilir.
Antalya’da yabancı sağlık sigortası ve rolümüz
Antalya, hem turizm hem uzun süreli konaklama açısından Türkiye’nin en yoğun illerinden biri olduğu için yabancı sağlık sigortası talebi özellikle Konyaaltı, Muratpaşa ve Alanya gibi ilçelerde yüksektir. Bu bölgede yaşayan veya uzun süreli ikamet planlayan yabancı uyruklu kişiler için hem mevzuata uygun hem de ihtiyaca göre tasarlanmış poliçeyi bulmak, uzman bir sigorta danışmanlığı gerektirir.
Grup Akdeniz Sigorta olarak Antalya Konyaaltı merkezli bir sigorta danışmanlık acentesiyiz. Tek bir sigorta şirketinin ürününü satmak yerine 16 farklı sigorta şirketinin poliçelerini karşılaştırarak müşterilerimize en uygun teminat yapısını sunmayı hedefliyoruz. Yaklaşımımız “en ucuz poliçe” arayışı değil, “ihtiyaca en doğru koruma” üzerine kuruludur. Sağlık dışında da trafik, kasko, DASK, konut, hayat ve işyeri gibi birçok branşta karşılaştırmalı teklif veriyoruz; genel sağlık sigortası seçeneklerimizi inceleyebilirsiniz.
Yabancı sağlık sigortası tarafında bizim üzerimizden düzenlenen “YEŞİL PLAN”, Türkiye’de oturma izni almak isteyen, geçici TCKN veya vergi kimlik numarasıyla başvuran ve 60 yaşa kadar olan yabancı uyruklu kişiler için ikamet izni genelgesine uygun bir özel sağlık sigortası sunar. Bu ürün, 06/06/2014 tarih ve 9 sayılı “İkamet İzni Taleplerinde Yaptırılacak Özel Sağlık Sigortalarına İlişkin Genelge”yi referans alarak yapılandırıldığı için ikamet izni başvurularında kullanılabilecek belge niteliği taşır.
Farkımız poliçe öncesi ihtiyaç analizi, teminatların şeffaf biçimde açıklanması ve hasar anında fiili destek ile ortaya çıkar. Böylece yabancı uyruklu kişilerin ikamet izni sürecini ve sağlık sigortası kullanımını daha öngörülebilir ve yönetilebilir hale getiriyoruz. İkamet izni türünüzü ve planladığınız süreyi bize ilettiğinizde, farklı şirketlerin ürünlerini karşılaştırıp bütçenize ve ihtiyacınıza uygun bir poliçe önerisi hazırlarız.
Sık sorulan sorular
Yabancı sağlık sigortası Türkiye’de gerçekten zorunlu mu?
Evet. Kısa dönem veya öğrenci ikamet izni başvurusu yapan yabancı uyruklu kişilerin, Türkiye’de kalacakları süreyi kapsayan geçerli bir sağlık sigortasına sahip olmaları kanun ve ilgili genelgeler uyarınca zorunlu tutulur.
Seyahat sağlık sigortası ikamet izni için yeterli mi?
Genel olarak hayır. Seyahat sağlık sigortaları kısa süreli ziyaretler için tasarlanmıştır ve ikamet izni için istenen asgari teminat ile süre şartlarını çoğu zaman karşılamaz; Göç İdaresi bu poliçeleri ikamet izni başvurularında kabul etmeyebilir.
Poliçeyi yurt dışındaki bir sigorta şirketinden alabilir miyim?
Yurt dışında düzenlenen ve Türkiye’de ruhsatı bulunmayan sigorta şirketlerinin poliçeleri, 2014/9 sayılı genelge kapsamında ikamet izni başvurularında kural olarak kabul edilmez. Poliçenin, Türkiye’de yetkili ve ilgili sağlık branşında lisanslı bir şirket tarafından düzenlenmiş olması gerekir.
Yabancı sağlık sigortası ne kadar süreyi kapsamalı?
Poliçe, başvuracağınız ikamet izni süresini (genellikle 1 yıl) kesintisiz biçimde kapsamalıdır. Daha kısa süreli poliçeler, ikamet izni başvurusunda eksik belge olarak değerlendirilebilir.
Ayakta tedavi teminatı zorunlu mu?
İkamet izni için asgari şart, yatarak tedavi ve ameliyat teminatlarının belirli limitlerde sağlanmasıdır; ayakta tedavi teminatı zorunlu değildir. Yine de birçok şirket ayakta tedavi içeren planlar sunar ve sağlık giderlerinizi daha kapsamlı güvence altına almak için bu planları tercih etmek faydalı olabilir.