Bir sigorta poliçesi satın almadan önce elinizdeki teklifi doğru okumak, hasar anında yaşanacak sürprizleri büyük ölçüde önler. Antalya’da araç sahibi, konut sahibi veya işletme sahibi olarak sigorta teklifi alırken dikkat edilmesi gerekenler; hangi teminatın yasal olarak zorunlu olduğunu, teminat limitlerini, poliçe kapsamını ve istisnaları netleştirdikten sonra farklı şirketlerin tekliflerini aynı başlıklar üzerinden karşılaştırmaya dayanır. Bu yazıda önce hızlı bir ana kontrol listesi bulacak, ardından her gereklilik grubunu kapsam ve sonuçlarıyla birlikte, hukuki zorunlulukları pratik tavsiyelerden ayırarak inceleyeceksiniz. Böylece teklif masasına oturduğunuzda hem ceza hem de eksik teminat riskini azaltmış olursunuz.
İçindekiler
Ana kontrol listesi: teklif almadan önce hazırlayın
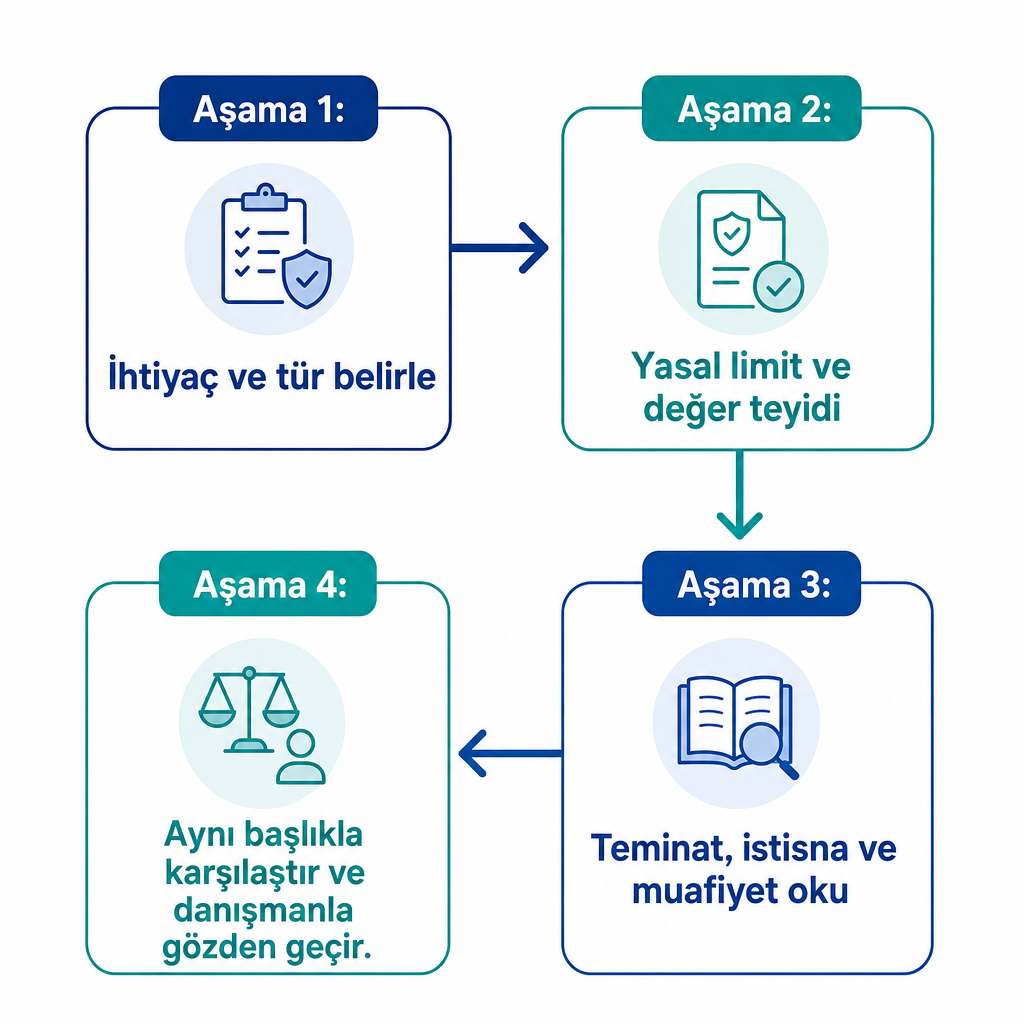
Teklif istemeden önce aşağıdaki maddeleri gözden geçirmek, gelen tekliflerin gerçekten karşılaştırılabilir olmasını sağlar. Bu liste, ilerleyen bölümlerin özetidir; ayrıntıları ilgili başlıklarda bulacaksınız.
- Sigorta türünü ve ihtiyacınızı netleştirin: trafik, kasko, DASK, konut, sağlık, işyeri gibi hangi lineye ihtiyacınız olduğunu belirleyin.
- Yasal zorunlulukları ve asgari teminat limitlerini kontrol edin; özellikle zorunlu trafik sigortası ve buna bağlı sorumlulukları.
- Sigorta konusu değeri doğru belirleyin: araç rayiç bedeli, binanın yeniden yapım maliyeti, işyerindeki demirbaş ve stoklar.
- Poliçe teminatlarını satır satır inceleyin; hangi riskleri kapsadığını ve neyi kapsam dışı bıraktığını görün.
- İstisnalar, muafiyetler ve hasar ödeme şartlarını kontrol edin.
- Sadece prim fiyatını değil, toplam koruma seviyesini ve teminat limitlerini karşılaştırın.
- Ek teminatlar için (ihtiyari mali mesuliyet, cam kırılması, asistans, hukuksal koruma) ayrı ayrı teklif isteyin.
- Sigorta şirketinin ve aracının hasar yönetimi ile müşteri desteğini sorgulayın.
- Riskinize özel değişkenleri (araç sınıfı, kullanım amacı, bina yaşı, faaliyet konusu, personel sayısı) eksiksiz beyan edin.
- Tüm teklifleri yazılı ve karşılaştırılabilir formatta isteyin; mümkünse bir uzmanla birlikte madde madde gözden geçirin.
Yasal zorunluluklar ve asgari teminatlar
Bir teklifte ilk teyit edilecek şey, yasal olarak karşılanması gereken asgari sınırların altında kalınıp kalınmadığıdır. Bu bölüm özellikle motorlu araçlar için zorunlu trafik sigortası teminatlarını kapsar. Eksik ya da mevzuata aykırı bir poliçe; idari yaptırımlara, tescil ve ruhsat işlemlerinde aksamalara ve ciddi hasarlarda teminat yetersizliği nedeniyle yüksek tazminat sorumluluğuna yol açabilir.
Zorunlu trafik sigortasının asgari teminat limitleri, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından yayımlanan tarife ve talimatlarla belirlenir. 2026 yılı için otomobil sınıfında maddi hasar teminatı araç başına 400.000 TL, kaza başına 800.000 TL; bedeni zarar için kişi başına 3.600.000 TL, kaza başına 18.000.000 TL seviyesine yükseltilmiştir. Bu limitler, yürürlükteki poliçelere ek prim alınmaksızın uygulanmak üzere açıklamalara konu olmuştur. Teklif alırken poliçe üzerindeki limitlerin bu güncel asgari değerlerin altında kalmadığını doğrulamak gerekir.
Teminat limitleri araç sınıfına göre farklılaşır. Otomobil, kamyon, çekici ve taksi gibi sınıflar farklı çerçeveler içerebilir; özellikle kamyon ve çekici gibi ticari araçlarda kaza başına bedeni zarar limitleri otomobillere göre daha yüksek uygulanabilmektedir. Bu nedenle teklifinizde araç sınıfının doğru seçildiğini ve ilgili sınıfa ait resmi teminat tablosuyla uyumlu olduğunu teyit etmeniz önemlidir.
Düzenlemeler belirli tarihlerde yayımlanan genelgelerle güncellenir; örneğin motorlu araçlar zorunlu mali sorumluluk sigortasına ilişkin değişiklikler ilgili yıl genelgeleriyle yürürlüğe girer. Teklifteki teminat ve primlerin, poliçe başlangıç tarihinizde yürürlükte olan tarife ve limitlere göre hesaplanıp hesaplanmadığını sormak gerekir. Yıl ortasında yapılan artışlar ve hasarsızlık basamağı değişiklikleri, teklif ile gerçek poliçe primi arasında fark oluşmasına neden olabilir. Bu başlık doğrudan mevzuatla bağlantılı olduğu için “her zaman geçerli” bir varsayım yapmak yerine, teklif anında tarih ve araç sınıfına göre güncel tabloyu teyit etmek doğru yaklaşımdır. Trafik sigortası ve kasko sigortası tekliflerinizde bu limitleri birlikte kontrol edebiliriz.
Sigorta konusu değerin doğru belirlenmesi
Bir sonraki kritik adım, sigortalanan şeyin değerini doğru beyan etmektir. Değerin olduğundan düşük beyan edilmesi (eksik sigorta) hasar ödemesini, olduğundan yüksek beyan edilmesi (aşırı sigorta) ise ödediğiniz primi doğrudan etkiler. Bu bölümdeki hususlar yasal bir belge zorunluluğundan çok, riskin doğru fiyatlanmasıyla ilgilidir; dolayısıyla ön planda tutulması gereken şey doğru beyandır.
Araçlarda kasko ve ilgili teminatlarda doğru prim ile hasar ödemesi için, aracın rayiç bedeline ve üzerindeki orijinal ya da sonradan eklenmiş donanımlara ilişkin bilgiler teklif aşamasında net olmalıdır. Rayiç bedel yanlış girildiğinde veya özel jant, ses sistemi, ticari ekipman gibi önemli aksesuarlar eksik beyan edildiğinde, hasar anında kısmi ödeme veya indirim riski doğar. Değerlemenin nasıl yapıldığını anlamak için rayiç bedelin sigortadaki rolünü açıklayan rehberimizi inceleyebilirsiniz.
Konut ve işyeri sigortalarında bina değeri, yani yeniden yapım maliyeti, içerideki demirbaş, makine ve stokların değerinden ayrı ele alınmalıdır. Teklif formunda bu kalemler için tahmini değil, mümkün olduğunca ölçülebilir rakamlar kullanmak gerekir. Stokların mevsimsel değiştiği işletmelerde — otel dolulukları, tarım ürünleri, perakende stokları gibi — dönemsel maksimum stok değeri üzerinden planlama yapmak daha güvenlidir.
Otel, restoran, nakliyat veya mühendislik firması gibi işletmelerde sigorta şirketi risk değerlendirmesini faaliyet konusu, yıllık ciro ve çalışan sayısı gibi değişkenlere göre yapar. Bu bilgileri eksik veya yanıltıcı beyan etmek, hasar anında tazminatın tamamen ya da kısmen reddedilmesine, hatta poliçenin sonradan iptaline yol açabilir. İşyeri sigortası ve otel sigortası tekliflerinde bu beyanları başından doğru yapılandırmak, ileride yaşanacak anlaşmazlıkların önüne geçer.
Teminat kapsamı, istisnalar ve muafiyetler
Teklifin en çok yanlış anlaşılan kısmı burasıdır: bir riskin poliçede yazılı olması ile hasar anında ödenmesi her zaman aynı şey değildir. Poliçe alındıktan sonra “bu durum poliçede yokmuş” ya da “muafiyet nedeniyle eksik ödendi” sürprizlerini önlemek için teminat metnini satır satır okumak gerekir. Bu başlıkta doğrulanması gereken ana doküman, teklif metninin kendisidir.
Teminat kapsamına yalnızca fiyat listesi üzerinden değil, teminat tablosu ile genel ve özel şartlar üzerinden bakılmalıdır. Araç sigortalarında çarpma-çarpışma, yanma, hırsızlık, doğal afetler, terör, mini onarım ve ikame araç gibi teminatların hangi şartlarda aktif olduğu teklif üzerinden görülebilmelidir. Konut ve işyeri sigortalarında yangın, su baskını, deprem (DASK dışında ek deprem teminatı), hırsızlık, cam kırılması ve kira kaybı gibi teminatlar her ürün için farklı kombinasyonlarla sunulabilir.
İstisnalar, kapsamın nerede bittiğini gösterir. Ağır kusur, ehliyetsiz kullanım, alkol veya uyarıcı madde etkisi, faaliyete uygun olmayan kullanım gibi durumlar kasko ve sorumluluk poliçelerinde istisna olarak yer alabilir. Sağlık ve seyahat sigortalarında ise önceden var olan hastalıklar, kronik rahatsızlıklar veya belirli spor aktiviteleri için istisnalar söz konusu olabilir. İstisnalar kısmını okumadan yalnızca teminat başlıklarına bakarak karar vermek, hasar anında kapsam dışı kalma riskini artırır.
Muafiyet ise hasarın belirli bir kısmının sigortalı üzerinde bırakılması demektir ve tekliflerde yüzde veya tutar olarak belirtilir. Araç ve konut sigortalarında cam, mini onarım veya küçük hasarlar için muafiyet uygulanabilir; sağlık sigortalarında katılım payı ve yıllık limitler öne çıkar. Aynı prim seviyesinde muafiyetsiz bir poliçe ile yüksek muafiyetli bir poliçe arasındaki farkı görmeden karar vermek, gerçek korunma seviyenizi olduğundan yüksek sanmanıza neden olabilir. Bu başlık çoğunlukla sözleşme okumaya yönelik pratik bir tavsiye seti olduğundan, yasal bir belge listesi beklemek yerine teklif metnini dikkatle incelemek gerekir. Konut sigortası ve DASK sigortası tekliflerinde bu ayrımı birlikte netleştirebiliriz.
Ek teminatlar, asistans ve hizmet kalitesi
İlk bakışta ucuz görünen bir poliçe, hasar ve acil durumlarda yüksek maliyete ve zaman kaybına dönüşebilir. Bu yüzden temel poliçenin ötesindeki ek teminatlar ve hizmet kalitesi, kararın önemli bir parçasıdır. Bu bölümdeki kriterler mevzuatla zorunlu tutulmasa da gerçek hayattaki sonucu belirler.
Araç sigortalarında trafik teminatına ek olarak ihtiyari mali mesuliyet, çekici, asistans ve hukuksal koruma gibi teminatlar; özellikle yüksek riskli güzergâhlarda ve ticari kullanımlarda önem taşır. Kasko poliçesinde orijinal cam koruması, anahtar kaybı, kişisel eşya ve aksesuar teminatı gibi ekler teklif aşamasında açıkça fiyatlandırılmalı ve karşılaştırılmalıdır. Kullanım profiline göre yapılandırılmış paketleri değerlendirmek için KASKONOMIQ ürününü inceleyebilirsiniz.
Konut ve işyeri tekliflerinde cam kırılması, kira kaybı, iş durması ve makine kırılması gibi teminatların varlığı ve limitleri, özellikle ticari işletmeler için kritik önem taşır. Dar odaklı ürünlerde hangi poliçenin pratikte daha avantajlı olduğunu örneklerle görmek isterseniz cam kırılması sigortası karşılaştırmamıza göz atabilirsiniz. Bu tür karşılaştırmaları teklif alırken talep etmek, kısa vadeli fiyat avantajı yerine uzun vadeli güvenceyi öne çıkarır.
Son olarak, teklifi hazırlayan kurumun hasar anındaki rolü — evrak takibi, eksper süreci yönetimi, tazminatın izlenmesi — en az teminatlar kadar önemlidir. Doğru teklifi seçmek yalnızca prim karşılaştırması değil, hasar ödeme ve destek süreçlerini önceden öğrenmektir.
Teklif karşılaştırması ve danışman seçimi
Farklı şirketlerden gelen teklifler ancak aynı zemine oturtulduğunda anlam kazanır. Yanlış veya eksik karşılaştırma, daha ucuz ama koruması zayıf bir poliçeye ve uzun vadede daha yüksek toplam maliyete yol açabilir. Bu bölüm yasal bir gereklilikten çok karar kalitesiyle ilgilidir.
Sağlıklı bir karşılaştırma için her teklifte ana teminatlar, ek teminatlar, istisnalar ve muafiyetler ayrı satırlarda dizilmelidir. Aynı teminat seti üzerinden bakıldığında prim karşılaştırması gerçekten anlamlı hâle gelir. Aşağıdaki tablo, hangi kalemin hangi karar sorusuna hizmet ettiğini özetler.
| Karşılaştırma kalemi | Neye bakılır | Atlanırsa risk |
|---|---|---|
| Teminat limitleri | Asgari yasal ve ihtiyaç düzeyi | Büyük hasarda eksik ödeme |
| İstisnalar | Kapsam dışı durumlar | Hasarın reddi |
| Muafiyet / katılım payı | Sigortalıda kalan pay | Beklenenden düşük tazminat |
| Ek teminatlar | Asistans, cam, hukuksal koruma | Acil durumda ekstra maliyet |
| Hizmet ve hasar desteği | Süreç yönetimi | Tazminatta gecikme |
Fiyat odaklı değil risk odaklı değerlendirme yapmak esastır. Yalnızca prim tutarına bakmak, teminat kapsamını ve limitleri göz ardı etmenize neden olur. Özellikle yüksek bedelli hasar potansiyeli olan araç sınıflarında ve ticari işletmelerde prim farkı küçük ama teminat farkı büyük poliçeler daha rasyonel olabilir.
Danışmanlık tarafında ise şeffaflık belirleyicidir. Poliçe şartlarını sade bir dille açıklayan, ihtiyaç analizi yapan ve kapsam dışı riskleri önceden belirten bir yapı, iyi bir hizmetin göstergesidir. Tek bir şirketin ürünüyle sınırlı kalmak yerine birden fazla sigorta şirketinin ürünlerini teminat odaklı karşılaştırabilen bir yapıyla çalışmak, risklerinize uygun poliçeye ulaşma ihtimalinizi artırır. Acente ile doğrudan şirket arasındaki farkı acente mi doğrudan sigorta şirketi mi karşılaştırmamızda ayrıntılı görebilirsiniz.
Grup Akdeniz Sigorta ile tekliflerinizi gözden geçirtin
Grup Akdeniz Sigorta olarak Antalya Konyaaltı merkezli bir sigorta danışmanlık acentesiyiz; trafik, kasko, DASK, konut, sağlık, hayat, seyahat, işyeri ve ticari sigortalarda birden fazla şirketten karşılaştırmalı teklif sunuyoruz. Bu yaklaşım sayesinde yalnızca en düşük primi değil, ihtiyacınıza en uygun teminat kombinasyonunu önceliklendiren teklifleri bir arada görme imkânı buluyorsunuz.
Teklif talebi oluştururken aracınız, konutunuz veya işletmenizle ilgili yukarıdaki kontrol listesindeki bilgileri hazır tutmanız süreci hızlandırır. Bu bilgileri bize ilettikten sonra teminat ve istisnalar açısından karşılaştırmalı bir tablo üzerinden poliçenizi birlikte, profesyonel bir gözle değerlendirebiliriz. Aracınızın sınıfı, konutunuzun yaşı ya da işletmenizin faaliyet konusu gibi değişkenleri paylaşmanız, size en uygun teminatı hazırlamamıza yardımcı olur.
Sık Sorulan Sorular
Antalya’da araç sahipleri için teklif alırken en kritik nokta nedir?
Zorunlu trafik sigortasında aracınızın sınıfına göre 2026 yılı asgari teminat limitlerinin karşılandığını kontrol etmek ve kasko poliçesinde kullanımınıza uygun teminatları (çekici, ikame araç, mini onarım gibi) ekletmektir.
DASK ve konut sigortası teklifini birlikte almak zorunlu mu?
DASK, deprem teminatı için ayrı bir zorunlu poliçedir; konut sigortası ise yangın, su baskını ve hırsızlık gibi riskleri kapsayan isteğe bağlı bir üründür. Teklif alırken iki poliçenin kapsamını ve limitlerini ayrı ayrı görmek, toplam korumayı doğru anlamanızı sağlar.
İşletmeler teklif alırken hangi bilgileri hazırlamalı?
Genellikle faaliyet konusu, adres, çalışan sayısı, yıllık ciro ve ana demirbaş/stok bilgileri istenir. Belgelerin türü ve kapsamı ürüne ve sigorta şirketine göre değişebileceğinden, standart bir liste yerine seçilecek ürüne göre güncel belge listesini acentenizden talep etmek doğru olur.
Teklif ile poliçe arasında sonradan fark oluşabilir mi?
Tarife değişiklikleri, hasarsızlık basamağı güncellemeleri, beyan farkları veya sonradan eklenen ek teminatlar nedeniyle prim ve teminat farkı oluşabilir. Bu yüzden teklifin geçerlilik süresini, yürürlük tarihini ve dayandığı tarife dönemini yazılı olarak netleştirmek önemlidir.